Wichtige Kennzahlen für die ASML-Aktie
- Aktueller Kurs: $1,575.15
- Zielkurs (Mitte): ~$3,193
- Konsensziel der Analysten: ~$2,163
- Potenzielle Gesamtrendite: ~88%
- Annualisierte IRR: ~16% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
ASML Holding N.V. (ASML) verlor am Montag, den 14. September, 7,25% und schloss bei $1.575,15. Der Grund war kein verfehltes Quartalsergebnis oder ein verlorener Kunde. Es war ein Essay. Am Samstag, den 12. September, veröffentlichte Anthropic-CEO Dario Amodei einen etwa 3.800 Wörter langen Beitrag mit dem Titel "We Must Pace the Frontier", in dem er argumentierte, dass KI-Labore bewusst verlangsamen sollten, wie schnell sie ihre Modelle verbessern. OpenAIs Sam Altman und Elon Musk sagten, sie stimmten zu. Bis Montag hatte die Angst, dass ein langsamerer KI-Ausbau weniger Chips und damit weniger von ASMLs Maschinen bedeuten könnte, die Kurse von Halbleiterausrüstern stark nach unten gedrückt.
ASML ist weiter von der KI-Endnachfrage entfernt als jeder Chip-Hersteller, weil es in die geplanten Ausgaben der Fabs verkauft, nicht in das, was sie heute verkaufen. Ein Stimmungsumschwung bei den künftigen KI-Investitionen trifft es daher hart. Doch die eigenen Zahlen des Unternehmens zeigten vor zwei Monaten in die andere Richtung: ein Q2-Ergebnis über den Erwartungen, erhöhte Prognosen und ein Auftragsbuch, das die Geschäftsführung als für Jahre ausgebucht beschreibt.
Ein Essay bewertete die Aktie neu
Der Philadelphia Semiconductor Index hatte seinen schlechtesten Tag seit Juli, und ASML fiel zusammen mit Applied Materials um etwa 7%. Morgan Stanley erhöte den Druck zusätzlich, indem es sein Kursziel aus Bewertungsgründen von €1.930 auf €1.700 senkte. Nichts davon berührte ASMLs Ergebnisse oder Prognosen.
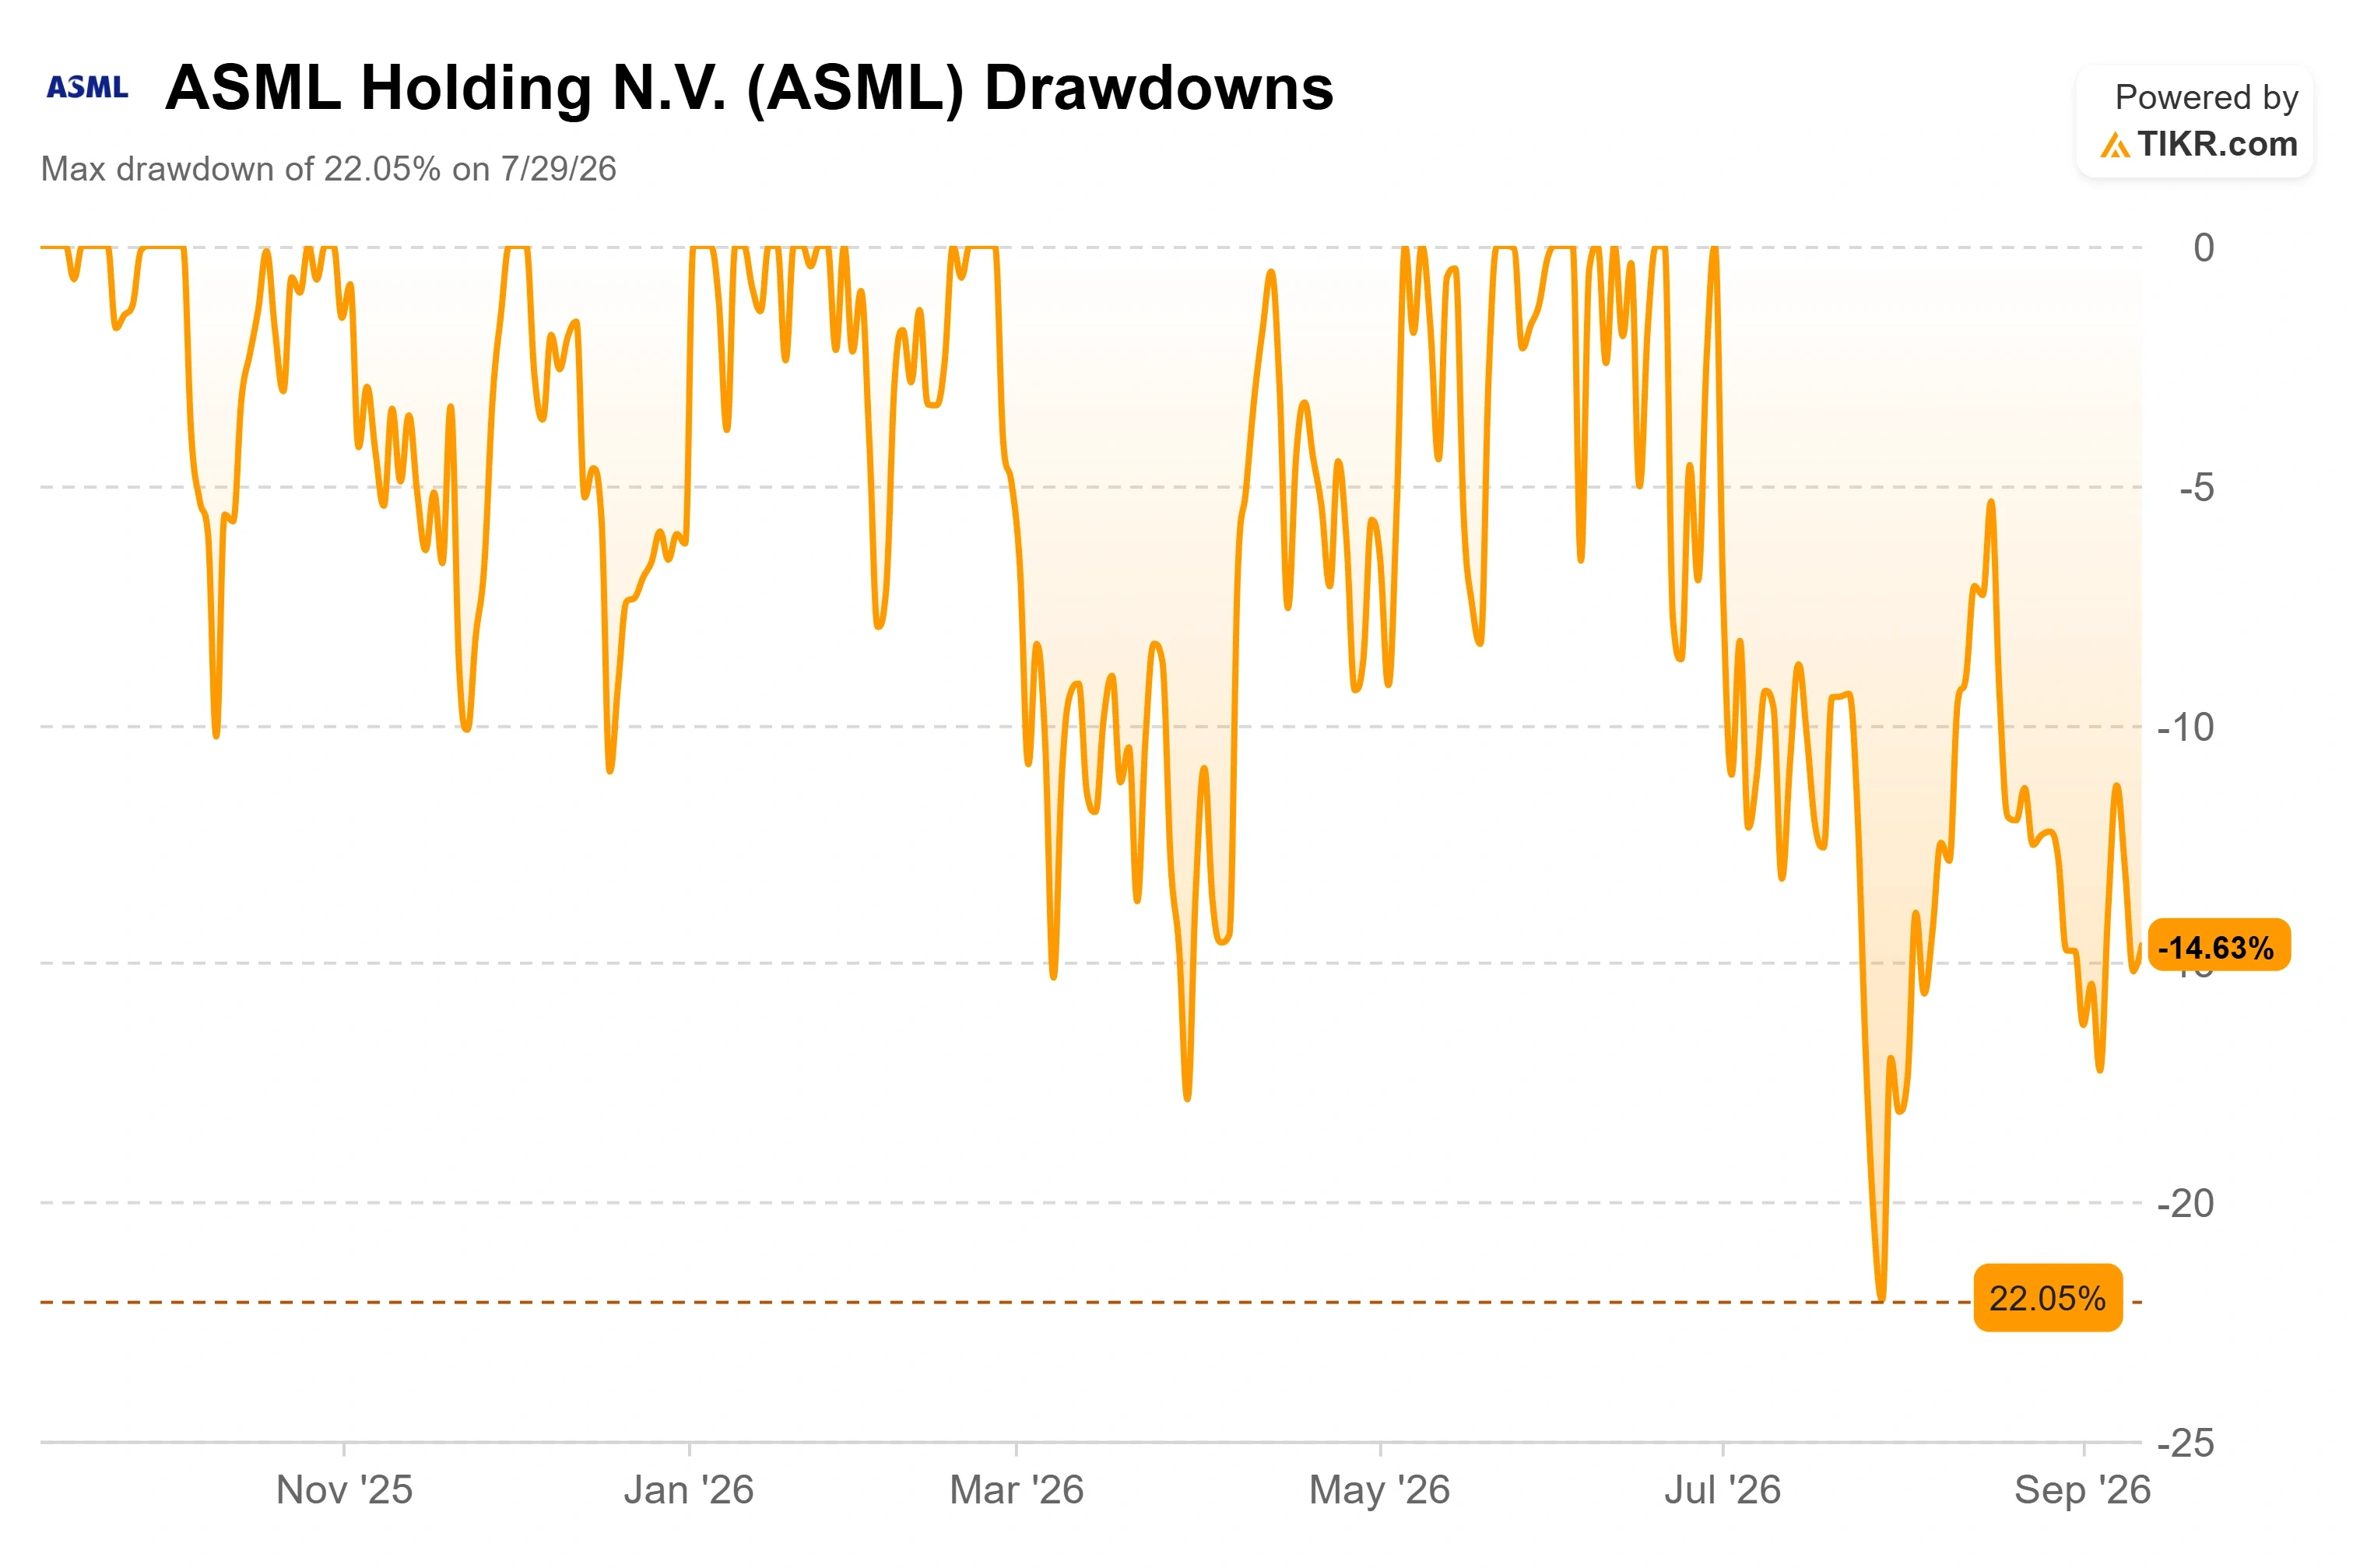
Wenn der Markt befürchtet, dass der KI-Fortschritt bewusst gebremst wird, stellt er in Frage, ob die Foundries ihre Ausgaben für führende Kapazitäten aggressiv fortsetzen, und ASMLs Umsatz ist eine verzögerte Funktion dieser Entscheidungen. Eine Aktie, die wie ASML vor dem Montag mit über 50-fachen Gewinnen der letzten zwölf Monate gehandelt wurde, hat Spielraum für eine Bewertungskorrektur, wenn diese Wachstumsannahme in Frage gestellt wird. Der Rückgang war eine Kompression des Multiples, kein Schrumpfen des Geschäfts. Er traf auch auf eine Aktie, die sich bereits abgekühlt hatte: Bei $1.575,15 liegt ASML etwa 21% unter seinem 52-Wochen-Hoch von $1.999,96, nach einem maximalen Verlust von 22,05% vom Höchst- zum Tiefststand am 29. Juli.
Sehen Sie historische und zukunftsgerichtete Schätzungen für die ASML-Aktie (Es ist kostenlos!) >>>
Das Auftragsbuch reicht bis 2028
Im Q2 2026 Earnings Call am 15. Juli beschrieb die Geschäftsführung das Unternehmen nicht als eines, das sich auf eine Verlangsamung vorbereitet. Sie beschrieb eines, das seine Produktion erhöht, um einer Nachfrage hinterherzujagen, die es nicht vollständig befriedigen kann.
ASML meldete für Q2 einen Nettoumsatz von €9,3 Milliarden, über der Obergrenze der Prognose, mit einer Bruttomarge von 54% und einem EPS von €7,59, und erhöhte die Jahresumsatzprognose auf €43 bis €45 Milliarden. CFO Roger Dassen sagte Analysten, ASML sei "jetzt nahezu vollständig mit Aufträgen für Low-NA EUV" für 2027 abgedeckt und plane, die Low-NA-Kapazität in diesem Jahr um etwa 30% zu erhöhen. Noch bemerkenswerter: Er bestätigte, dass das Unternehmen "bereits eine signifikante Anzahl von Low-NA EUV-Aufträgen" für 2028 erhalten habe, eine Position zwei Jahre im Voraus, die ASML "in vielen, vielen Jahren nicht genossen" habe, wie er sagte. CEO Christophe Fouquet verknüpfte diese Nachfrage mit dem KI-Thema, das der Markt nun fürchtet, und prognostizierte, dass der Umsatz mit speicherbezogenen Systemen in diesem Jahr um über 75% wachsen werde, da DRAM-Hersteller auf EUV umstellen. Die genauen KI-getriebenen Investitionen, vor deren Verlangsamung der Essay warnt, sind die Investitionen, die ASML bereits in seinem Auftragsbestand hat. Eine angekündigte Absicht, die künftige Modellentwicklung zu drosseln, ist nicht dasselbe wie eine Foundry, die einen unterschriebenen Auftrag storniert.
ASML gab an diesem Tag auch einen konkreten Technologie-Meilenstein bekannt und bestätigte, dass Intel Foundry seine High-NA EUV-Technologie auf dem Intel-18A-Prozess zur Herstellung eines Teils der Intel Core Ultra Series 3 Prozessoren einsetzt, das bisher stärkste Zeichen dafür, dass seine höchstpreisige Plattform die Produktionsreife erreicht.
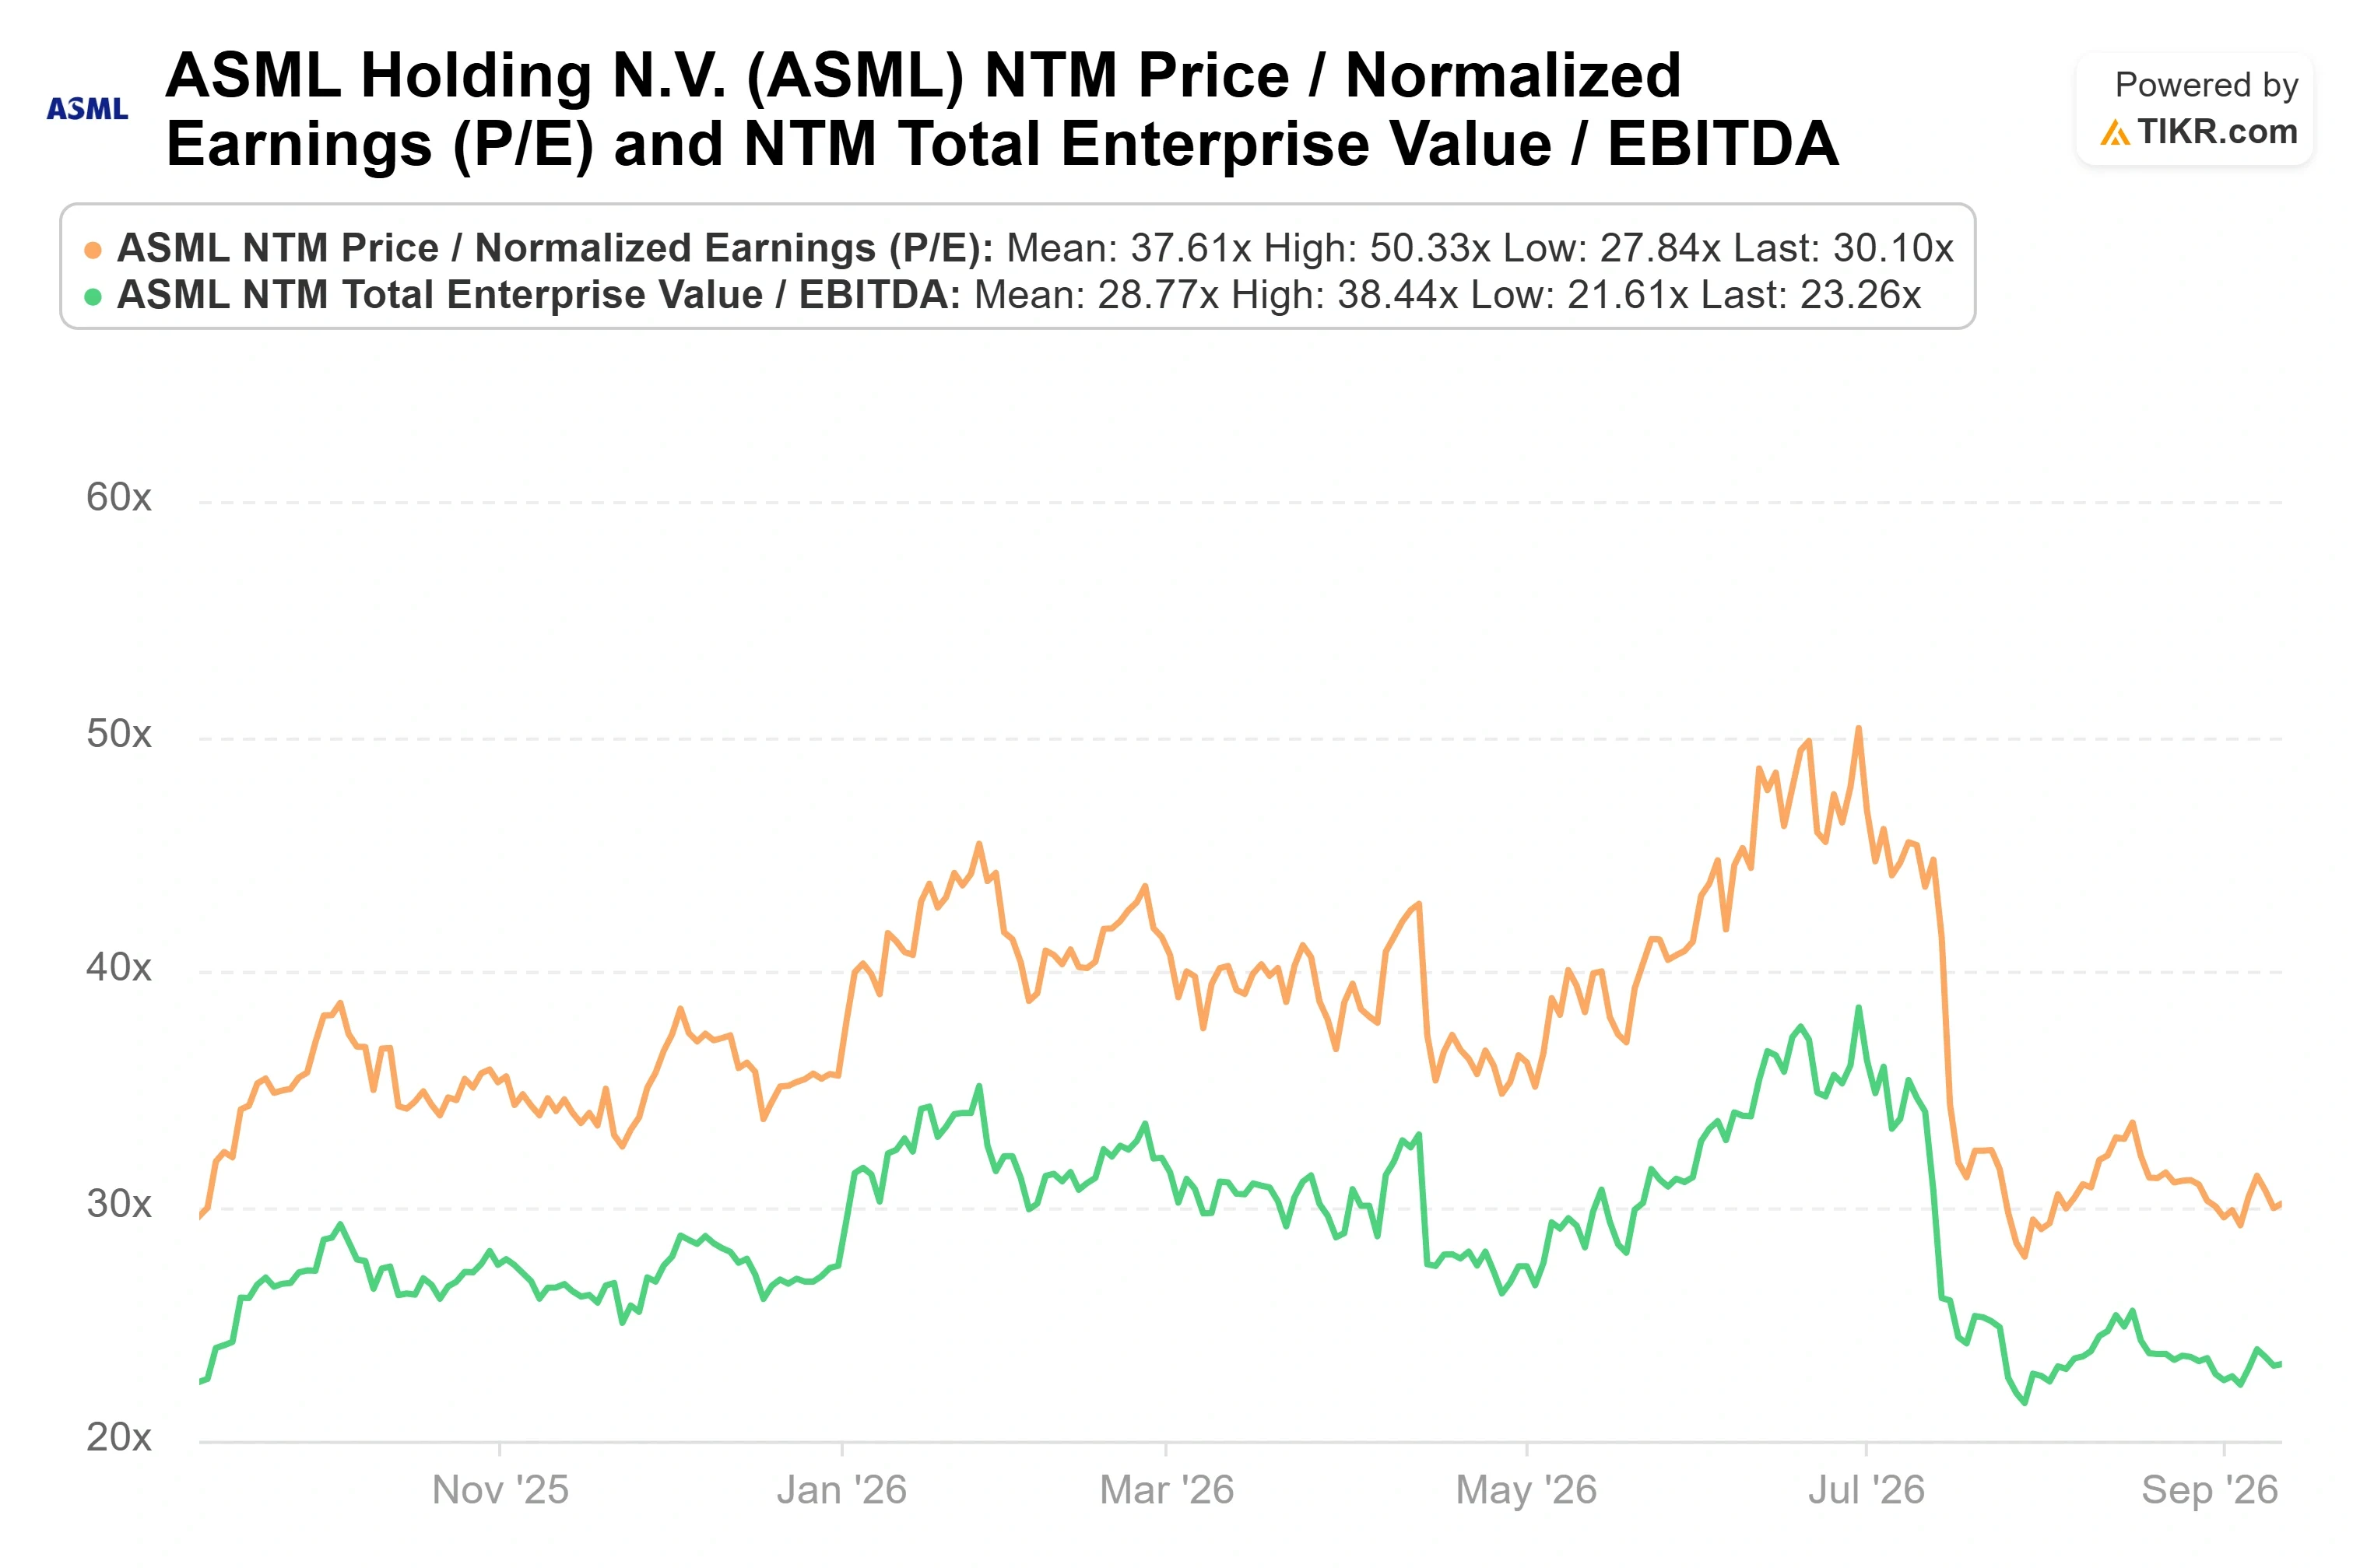
Selbst nach dem Rückgang erscheint ASML nicht als günstig, und seine Mitbewerber zeigen, warum der Markt das toleriert. Bezogen auf den Enterprise Value zu EBITDA der nächsten zwölf Monate wird es mit 21,8x gehandelt, einem Aufschlag gegenüber Applied Materials mit 20,6x und nahe Lam Research mit 24,1x. Dieser Aufschlag beruht auf einer Tatsache, die kein Mitbewerber für sich beanspruchen kann: ASML ist der alleinige Lieferant von EUV-Lithografie, dem Werkzeug, das jeder führende Chip benötigt. Die Frage, die der Rückgang erzwingt, ist, ob dieses Monopol den Aufschlag noch rechtfertigt, wenn das Wachstum der KI-Investitionen nachlässt.
Sehen Sie, wie ASML im Vergleich zu seinen Mitbewerbern bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $1,575.15
- Zielkurs (Mitte): ~$3,193
- Potenzielle Gesamtrendite: ~88%
- Annualisierte IRR: ~16% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die ASML-Aktie (Es ist kostenlos!) >>>
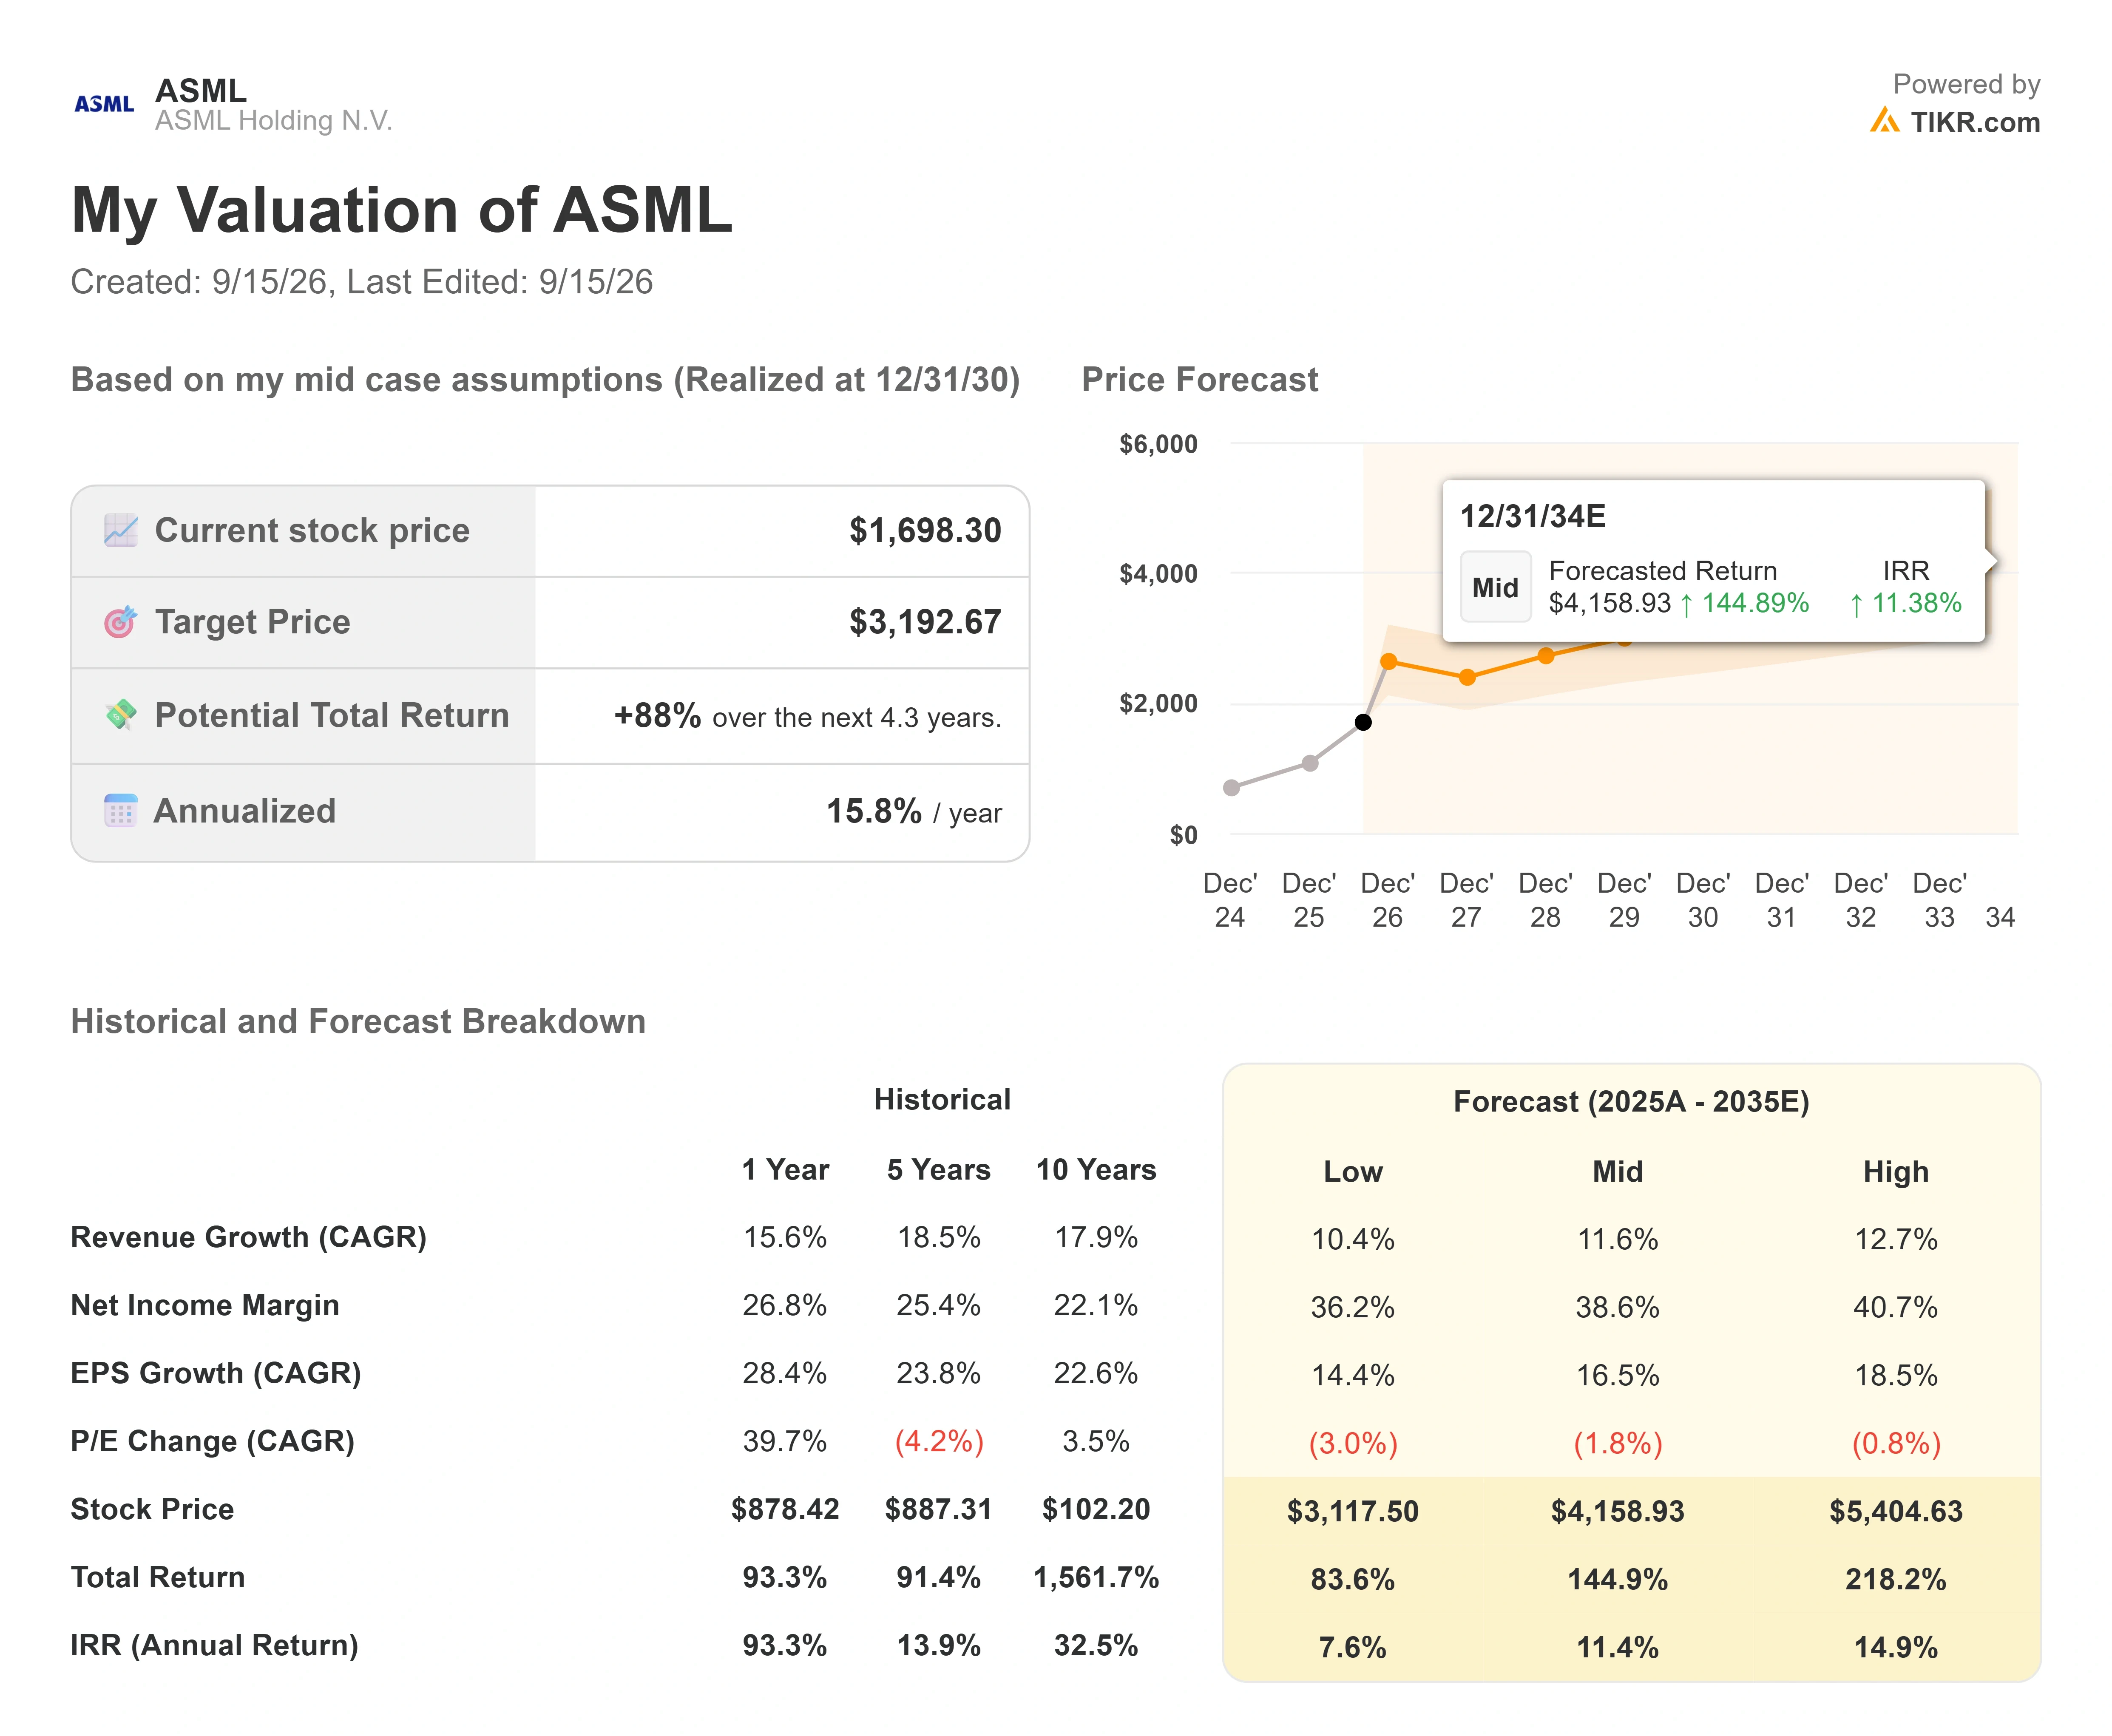
Das Modell verwendet das mittlere Szenario, das Ende 2030 realisiert wird, und verankert sich an einem Zielkurs von etwa $3.193, was einer Gesamtrendite von etwa 88% und einer annualisierten Rendite von 16% über 4,3 Jahre ab dem Einstiegskurs des Modells entspricht. Dieser Einstiegskurs von $1.698,30 liegt über dem Schlusskurs von Montag bei $1.575,15, sodass ein Käufer zum aktuellen Kurs mit etwas mehr Aufwärtspotenzial startet als das Modell zeigt.
- Umsatztreiber: steigende Lithografie-Intensität, da fortschrittliche Logik- und DRAM-Prozesse mehr EUV- und Immersionsschichten pro Wafer benötigen; und der Upgrade-Zyklus der installierten Basis, bei dem Kunden für eine Steigerung der Leistung von Werkzeugen zahlen, die sie bereits besitzen.
- Margentreiber: eine reichhaltigere Mischung aus Hochdurchsatz-EUV-Systemen und hochmargigen Service-Umsätzen, die die Nettogewinnmarge auf etwa 39% bei einem Umsatz-CAGR von etwa 12% anhebt.
- Hauptrisiko: wenn die KI-Investitionen tatsächlich nachlassen, verlangsamt sich die Lithografie-Intensität und ein Premium-Multiple korrigiert sich weiter.
- Upside vs. Downside: das Monopol und das mehrjährige Auftragsbuch ermöglichen es ASML, auch durch jede Pause hindurch Kapital zu vermehren; die Downside ist eine stimmungsgetriebene Bewertungskorrektur, die die Fundamentaldaten länger überlagert, als ein geduldiger Aktionär erwartet.
Fazit
Der nächste echte Test ist der 14. Oktober, wenn ASML das Q3 2026 meldet. Die Geschäftsführung prognostizierte einen Nettoumsatz von €11 bis €12 Milliarden und eine Bruttomarge von 55% bis 57%. Ein Ergebnis innerhalb dieser Spanne würde die Nachfragegeschichte bestätigen, die der Essay zu untergraben versuchte. Beobachten Sie Auftragseingänge und alle Kommentare zur Auftragsabdeckung für 2027 und 2028 am genauesten. Wenn Dassen 2027 weiterhin als nahezu ausgebucht und 2028 als sich füllend bezeichnet, war der Verkauf Stimmung. Wenn diese Sprache weicher wird, verdient die Angst des Marktes einen zweiten Blick.
Sollten Sie in ASML investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie ASML auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um ASML zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie ASML kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100K+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!