Wichtige Kennzahlen für Lowe’s-Aktie
- Aktueller Kurs: $196.82
- Zielkurs (Mittlerer Fall): ~$297
- Zielkurs der Analysten: ~$252
- Potenzielle Gesamtrendite: ~51%
- Annualisierte IRR: ~8% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
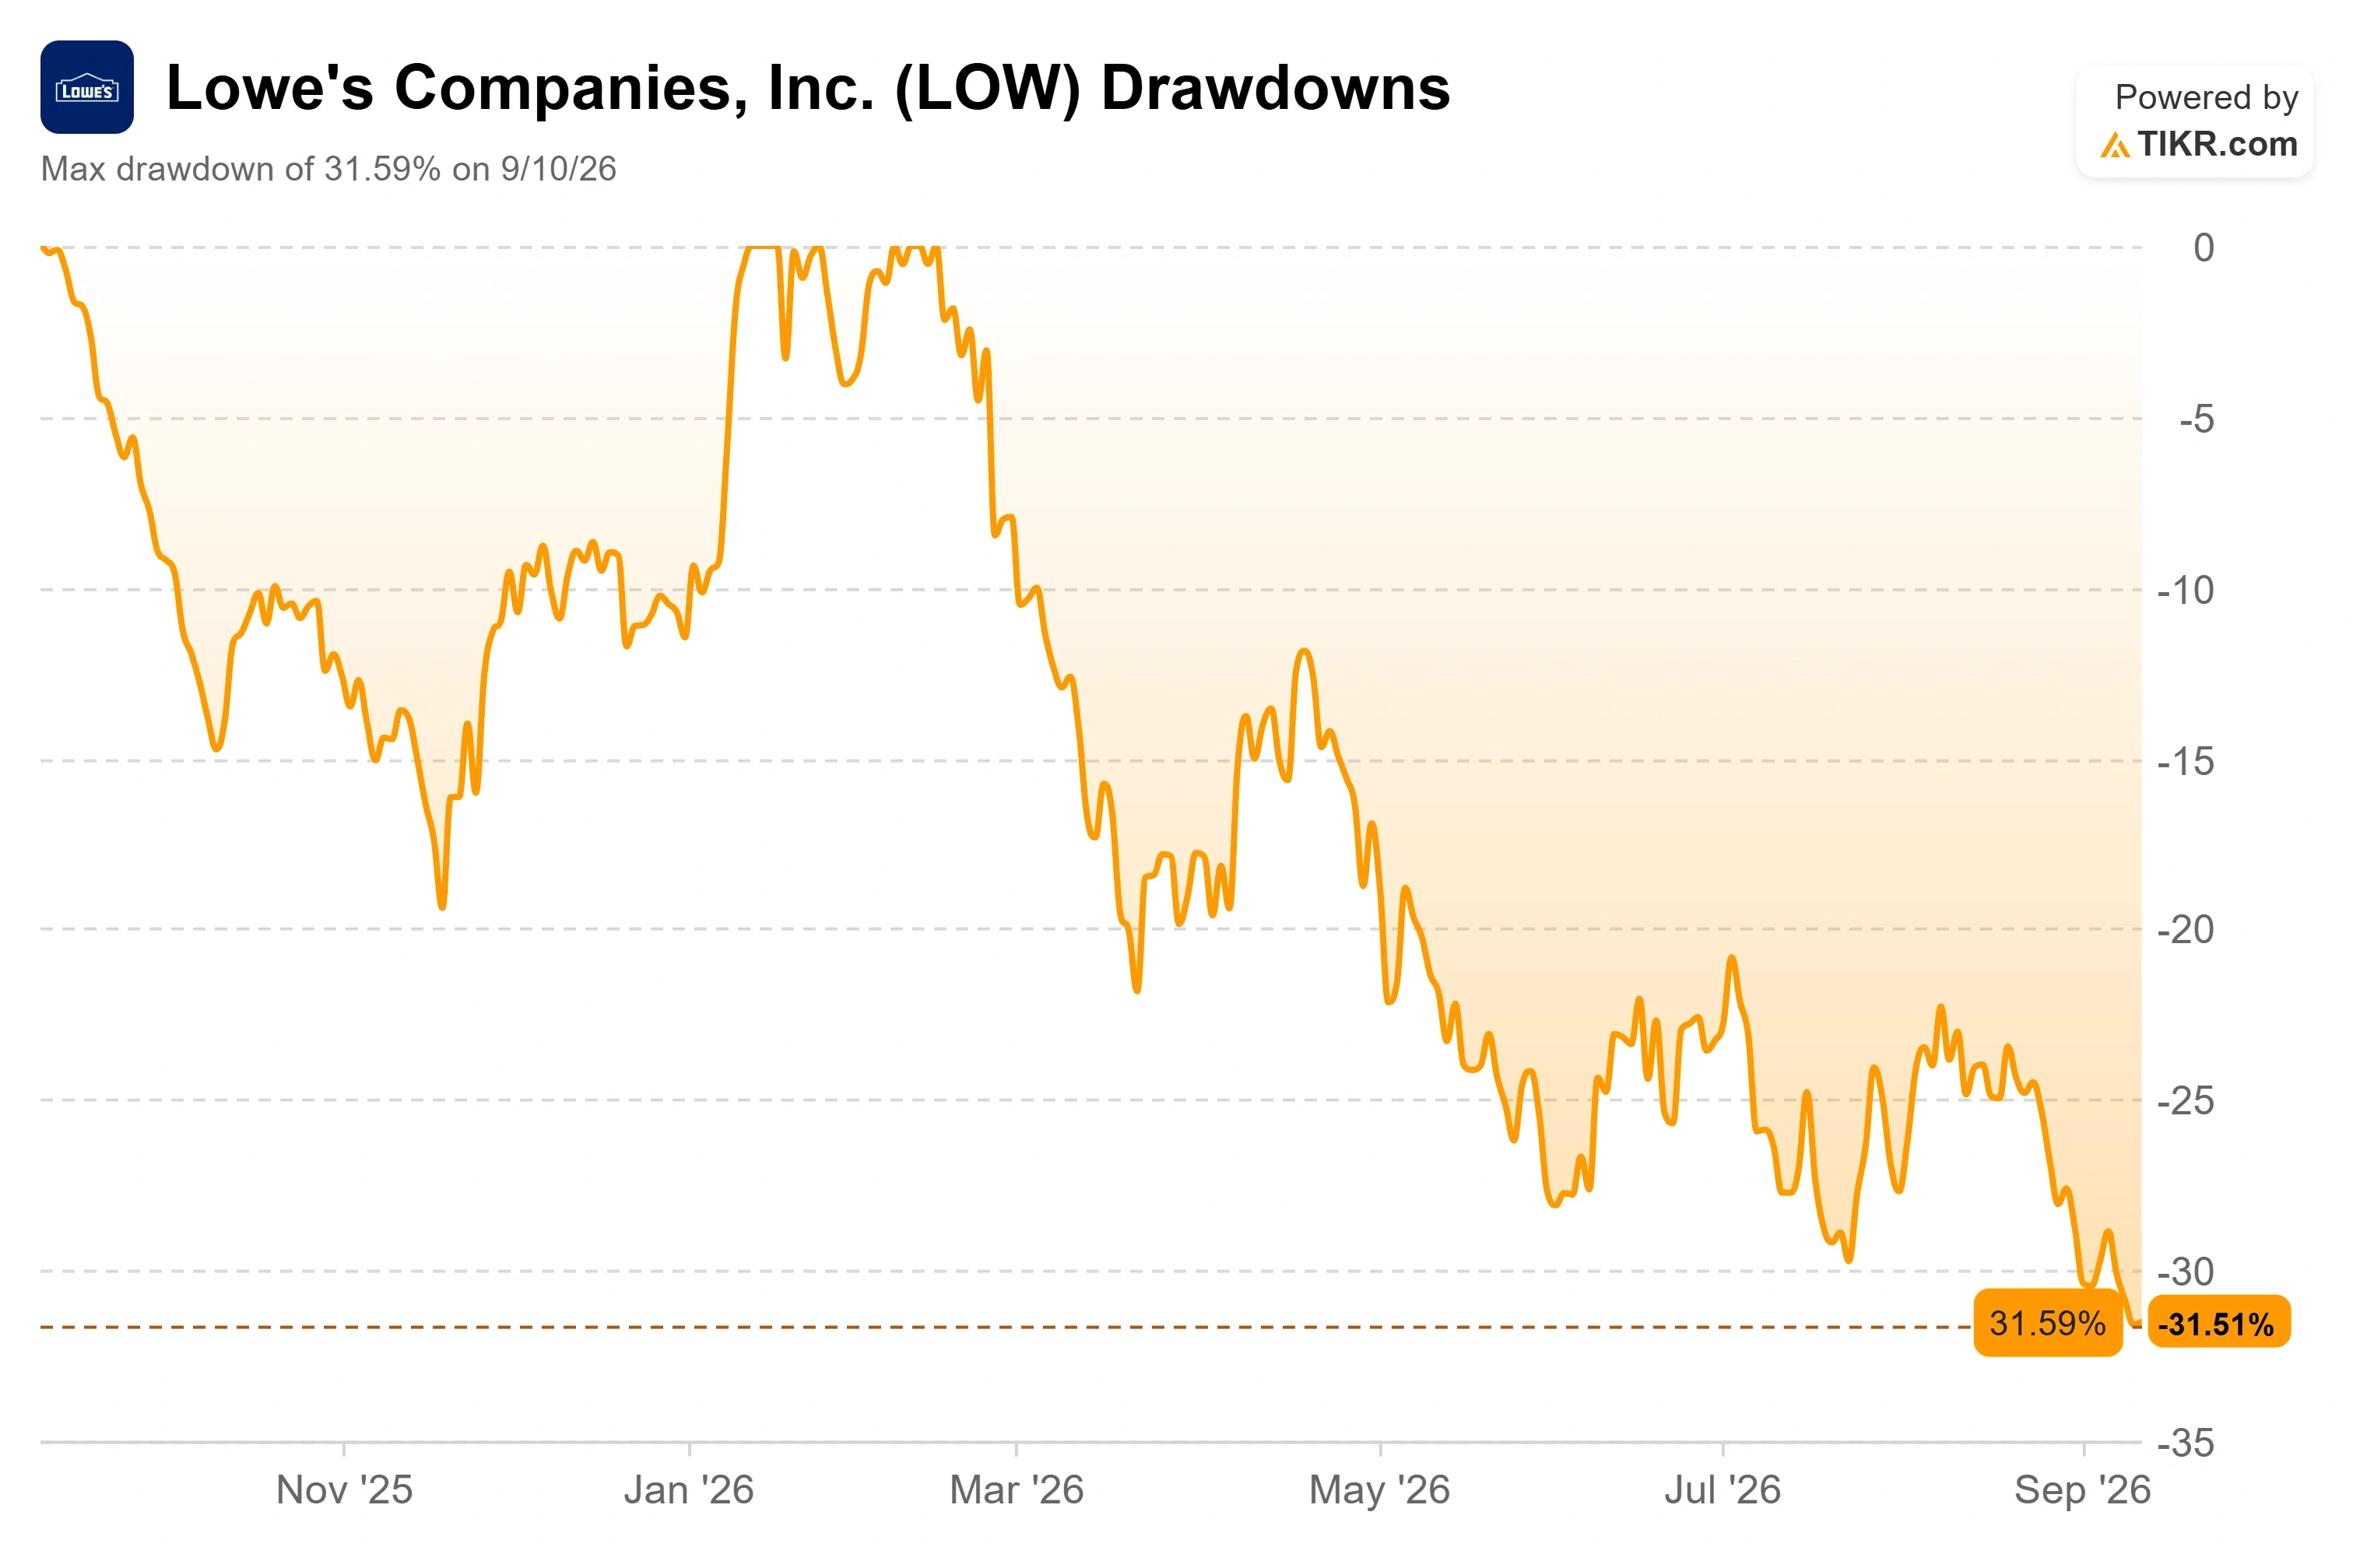
Lowe’s Companies (LOW) hat gerade sein fünftes Quartal in Folge mit positiven vergleichbaren Umsätzen abgeliefert, und dennoch notiert die Aktie nahe einem 52-Wochen-Tief von $195,06. Die Aktie schloss am 14. September bei $198,26, was einem Preisrückgang von etwa 27% im vergangenen Jahr und mehr als 30% unter dem 52-Wochen-Hoch von $293,06 entspricht. Das Unternehmen liefert weiterhin gute Ergebnisse. Der Markt bewertet es immer niedriger.
Anleger, die nach dem Ticker suchen, fragen nicht, was beim Unternehmen schiefgelaufen ist, denn operativ ist wenig passiert. Sie fragen sich, ob ein führendes Unternehmen im Heimwerkerbereich, das mit dem 15,8-fachen der erwarteten Gewinne gehandelt wird, ein echtes Schnäppchen oder eine Wertfalle ist, die an einen Immobilienzyklus ohne sichtbaren Boden gekettet ist.
Ein fünftes positives Quartal in Folge, das der Markt ignoriert hat
Lowe’s meldete am 19. August Umsätze im zweiten Quartal von 26 Milliarden US-Dollar, wobei die vergleichbaren Umsätze um 0,2% stiegen. Das bereinigte verwässerte EPS belief sich auf $4,40 und übertraf damit die von der Wall Street erwarteten $4,22, was durch einen Vorteil von $0,11 aus IEEPA-Zollrückerstattungen begünstigt wurde. Der freie Cashflow erreichte im Quartal 3,1 Milliarden US-Dollar. Die Aktie fiel nach der Veröffentlichung um 1,2% und ist seitdem auf neue Tiefststände abgerutscht.
Die vergleichbaren Umsätze gingen im Mai um 0,4% zurück, stiegen im Juni um 1,7% und fielen dann im Juli um 1,2%, und das Management war direkt in der Begründung. Konkurrenten nutzten ihre eigenen Zollrückerstattungen, um die Preise für saisonale Ware gegen Quartalsende zu senken, und Lowe’s weigerte sich, ihnen zu folgen. CEO Marvin Ellison nannte den Druck „vorübergehend“ und führte ihn auf eine temporäre Ursache zurück: „Wir glauben, dass mehrere Konkurrenten Zollrückerstattungen erhalten haben und beschlossen haben, Preisaktionen zu ergreifen, um entweder a) Absatzmengen zu steigern oder b) saisonale Lagerbestände abzubauen.“ Diese Unterscheidung ist wichtig. Ein Unternehmen, das Marktanteile an einen strukturellen Rivalen verliert, ist eine andere Investition als eines, das seine Margen nicht für ein Quartal voller Grills und Terrassenmöbel opfern will.
Unter dem Lärm der Sonderaktionen wuchsen die Teile des Geschäfts, an denen Lowe’s seit Jahren arbeitet, weiter und vermehrten Kapital. Der Online-Umsatz stieg um 15,7%, das zweite Quartal in Folge über 15%, und der KI-Einkaufsassistent Mylow hat mittlerweile mehr als 25 Millionen Fragen beantwortet, wobei Online-Shopper, die ihn nutzen, eine dreimal höhere Konversionsrate aufweisen als diejenigen, die ihn nicht nutzen. Am 28. August ernannte das Unternehmen fünf neue Führungskräfte mit Wirkung zum 1. September, beförderte Joe McFarland zum Executive Vice President für Pro und Home Services und ernannte Seemantini Godbole zur ersten Chief Information and AI Officer. Diese Umbesetzung bestehender Führungskräfte zielt gezielt auf die Bereiche Pro, Digitales und KI ab. Der Haken ist die Mischung: DIY macht immer noch mehr als 60% des Umsatzes aus, und der DIY-Kunde ist derjenige, der abwartet.
Sehen Sie historische und zukünftige Schätzungen für die Lowe’s-Aktie (Es ist kostenlos!) >>>
Ein günstiges KGV, wenn man an eine Trendwende glaubt
Ellison verwies auf die Schätzung von John Burns Real Estate Consulting, wonach 20 bis 50 Milliarden US-Dollar an aufgestauter, aufgeschobener Nachfrage nach Heimwerkerbedarf auf der Seitenlinie warten. Sein Argument: Der Kernkunde ist gesund, aber vorsichtig – ein Hausbesitzer mit mittlerem Einkommen, verfügbarem Einkommen, einem älter werdenden Haus und steigendem Eigenkapital, der auf einen Rückgang der hohen Zinsen wartet, bevor er mit der großen Renovierung beginnt. Die Wette, die in den Übernahmen von ADG und Foundation Building Materials steckt, ist, dass der Zyklus sich dreht und Lowe’s besser positioniert daraus hervorgeht als es hineinging. Das Risiko ist die Dauer. „Länger anhaltend schwächere“ Neubautätigkeit belastet beide Akquisitionen jetzt, und das Management korrigierte die Prognose für das Gesamtjahr nach unten: etwa 92 Milliarden US-Dollar Umsatz, flache vergleichbare Umsätze und ein bereinigtes EPS von etwa $12,25.
Lowe’s wird mit dem 15,8-fachen der erwarteten Gewinne gehandelt, deutlich unter TJX mit 23,3x, Ross Stores mit 27,1x und Williams-Sonoma, dem engsten Vergleich im Haushaltswarenbereich, mit 23,1x. Ein Teil dieser Differenz ist berechtigt, da Off-Price-Namen wie TJX und Ross in eine Nachfrage verkaufen, die sich besser hält, wenn der Verbraucher nachlässt, während Lowe’s Umsatz an den Immobilienumsatz gekoppelt ist. Aber ein Unternehmen, das im Quartal eine Kapitalrendite von 25,5% erzielte, gestützt durch eine Bilanz eines Dividend Aristocrats, wird selten mit einem solchen Abschlag gehandelt, es sei denn, der Markt hat die nächsten Jahre bereits abgeschrieben.

Sehen Sie, wie Lowe’s im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $196.82
- Zielkurs (Mittlerer Fall): ~$297
- Potenzielle Gesamtrendite: ~51%
- Annualisierte IRR: ~8% / Jahr

Unter Verwendung des mittleren Falls setzt das TIKR-Bewertungsmodell Lowe’s bis Anfang 2031 auf etwa $297, was einer Gesamtrendite von etwa 51% entspricht, die sich nach Berücksichtigung von Dividenden und dem Zeitpunkt der Cashflows auf eine IRR von etwa 8% beläuft. Der Fall erfordert keine Heldentaten. Er stützt sich auf zwei Umsatztreiber: eine allmähliche Erholung der DIY-Nachfrage, da der alternde US-Wohnungsbestand aufgeschobene Reparatur- und Instandhaltungsarbeiten wieder auf die Agenda setzt, und anhaltende Marktanteilsgewinne im Pro-Segment über die FBM- und ADG-Plattformen. Der Margentreiber ist das permanente Produktivitätsverbesserungsprogramm des Unternehmens, die intern finanzierte Effizienzarbeit, die das Management für den Schutz der Flow-Through-Margen verantwortlich macht, selbst als Kraftstoff- und Transportkosten in diesem Jahr stiegen.
Der mittlere Fall geht von einem Umsatzwachstum von etwa 4% und Nettomargen nahe 8% aus, beides innerhalb dessen, was Lowe’s bereits geliefert hat. Aufwärtspotenzial: Wenn die Hypothekenzinsen nachlassen und die aufgeschobene Renovierungswelle eintrifft, kommt das Hochfall-Ziel nahe $457 in Sicht. Abwärtsrisiko: Wenn der Immobilienmarkt bis 2027 eingefroren bleibt, bricht das Modell zuerst bei der ~4%igen Umsatz-CAGR, und der Abschlag zu den Peers bleibt bestehen, anstatt sich zu schließen.
Fazit
Der nächste echte Test ist der Bericht für das dritte Quartal am 18. November. Das Management prognostizierte für Q3 ein bereinigtes EPS von etwa 7% unter dem Vorjahreswert, daher ist eine Übererfüllung hier nicht der entscheidende Punkt. Die vergleichbaren Umsätze sind es. Wenn Ellison recht hat und der Preiskrieg im Juli vorübergehend war, sollten die Q3-Vergleichsumsätze nahezu flach bleiben, ohne Wiederholung des saisonalen Margenverlusts. Wenn die Rabattaktionen in den Herbst übergegriffen haben, wird „vorübergehend“ schwerer zu verteidigen sein, und die Weigerung der Aktie, einen Boden zu finden, beginnt eher gerechtfertigt als stur auszusehen. Beobachten Sie am 18. November die Linie der vergleichbaren Umsätze und die Bruttomarge.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in Lowe’s investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Lowe’s auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich die Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Lowe’s zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Lowe’s kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!