Wichtige Kennzahlen für Pfizer-Aktien
- Aktueller Kurs: $27.72
- Zielkurs (Mitte): ~$29
- Ziel der Analysten: ~$29
- Potenzielle Gesamtrendite: ~5%
- Annualisierte IRR: ~1% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Pfizer (PFE) notiert bei etwa $27,72, und sein CEO widmete seine bemerkenswertesten Kommentare am 14. September weder dem Patentabstieg noch der Dividende, sondern einem Konkurrenten, der in kaum einem Analystenmodell auftaucht: chinesischen Pharmaunternehmen. Auf der Morgan Stanley Global Healthcare Conference sagte Vorstandsvorsitzender und CEO Albert Bourla, chinesische Arzneimittelentwickler agierten nun mit "dreifacher Geschwindigkeit und halben Kosten" und sagte voraus, dass bis Ende des Jahrzehnts globale chinesische Pharmaplayer entstehen würden.
Für eine Aktie, die der Markt als langsam schrumpfende Ertragsaktie bewertet, ist das eine ungewöhnliche Aussage des Managements. Die sich daraus ergebende Frage ist, ob Bourla Pfizer auf einen echten strukturellen Wandel vorbereitet oder eine Bedrohung beschreibt, die noch Jahre von einer Auswirkung auf die Zahlen entfernt ist.
Die China-Wette und der dahinterstehende KI-Hebel
Bourla war direkt, was die Bedeutung angeht. Er sagte, sein zukünftiger Konkurrent könne nicht Lilly oder Merck sein, sondern ein chinesischer Multinational, und dass er "bis Ende des Jahrzehnts überrascht wäre, wenn wir keine globalen chinesischen Player hätten." Seine Antwort ist zweigeteilt. Pfizer bezieht bereits Innovation aus China über Out-Licensing, gestützt durch 1.500 Mitarbeiter in Forschung und Entwicklung vor Ort und einen Due-Diligence-Prozess, bei dem Teams Patientenakten und Scans einzeln prüfen, bevor sie unterschreiben. Und um bei Kosten und Geschwindigkeit konkurrenzfähig zu sein, setzt er auf künstliche Intelligenz, die er als größten verfügbaren Hebel bezeichnete, um "halbe Kosten und dreifache Geschwindigkeit" zu erreichen.
Die von ihm genannten KI-Anwendungsfälle waren nicht die offensichtlichen. Neben der Wirkstoffentwicklung verwies Bourla auf das Marketing und merkte an, dass Ärzte zunehmend Informationen aus großen Sprachmodellen beziehen, weshalb Pfizer daran arbeite, seine Daten in diesen Modellen zu platzieren. Er nannte auch eine breitere Vertriebsabdeckung und Effizienzgewinne in der Fertigungs-Lieferkette. Das ist wichtig, weil es sich um Margenhebel handelt, nicht um Umsatzversprechen: Wenn KI die Kostenbasis von Pfizer so komprimiert wie das abgeschlossene $7,2 Milliarden Kostensenkungsprogramm, schützt das die Erträge, selbst wenn das etablierte Portfolio schrumpft.
Sehen Sie historische Daten und Schätzungen für Pfizer-Aktien (Es ist kostenlos!) >>>
Warum der Markt weiterhin einen Rückgang bewertet
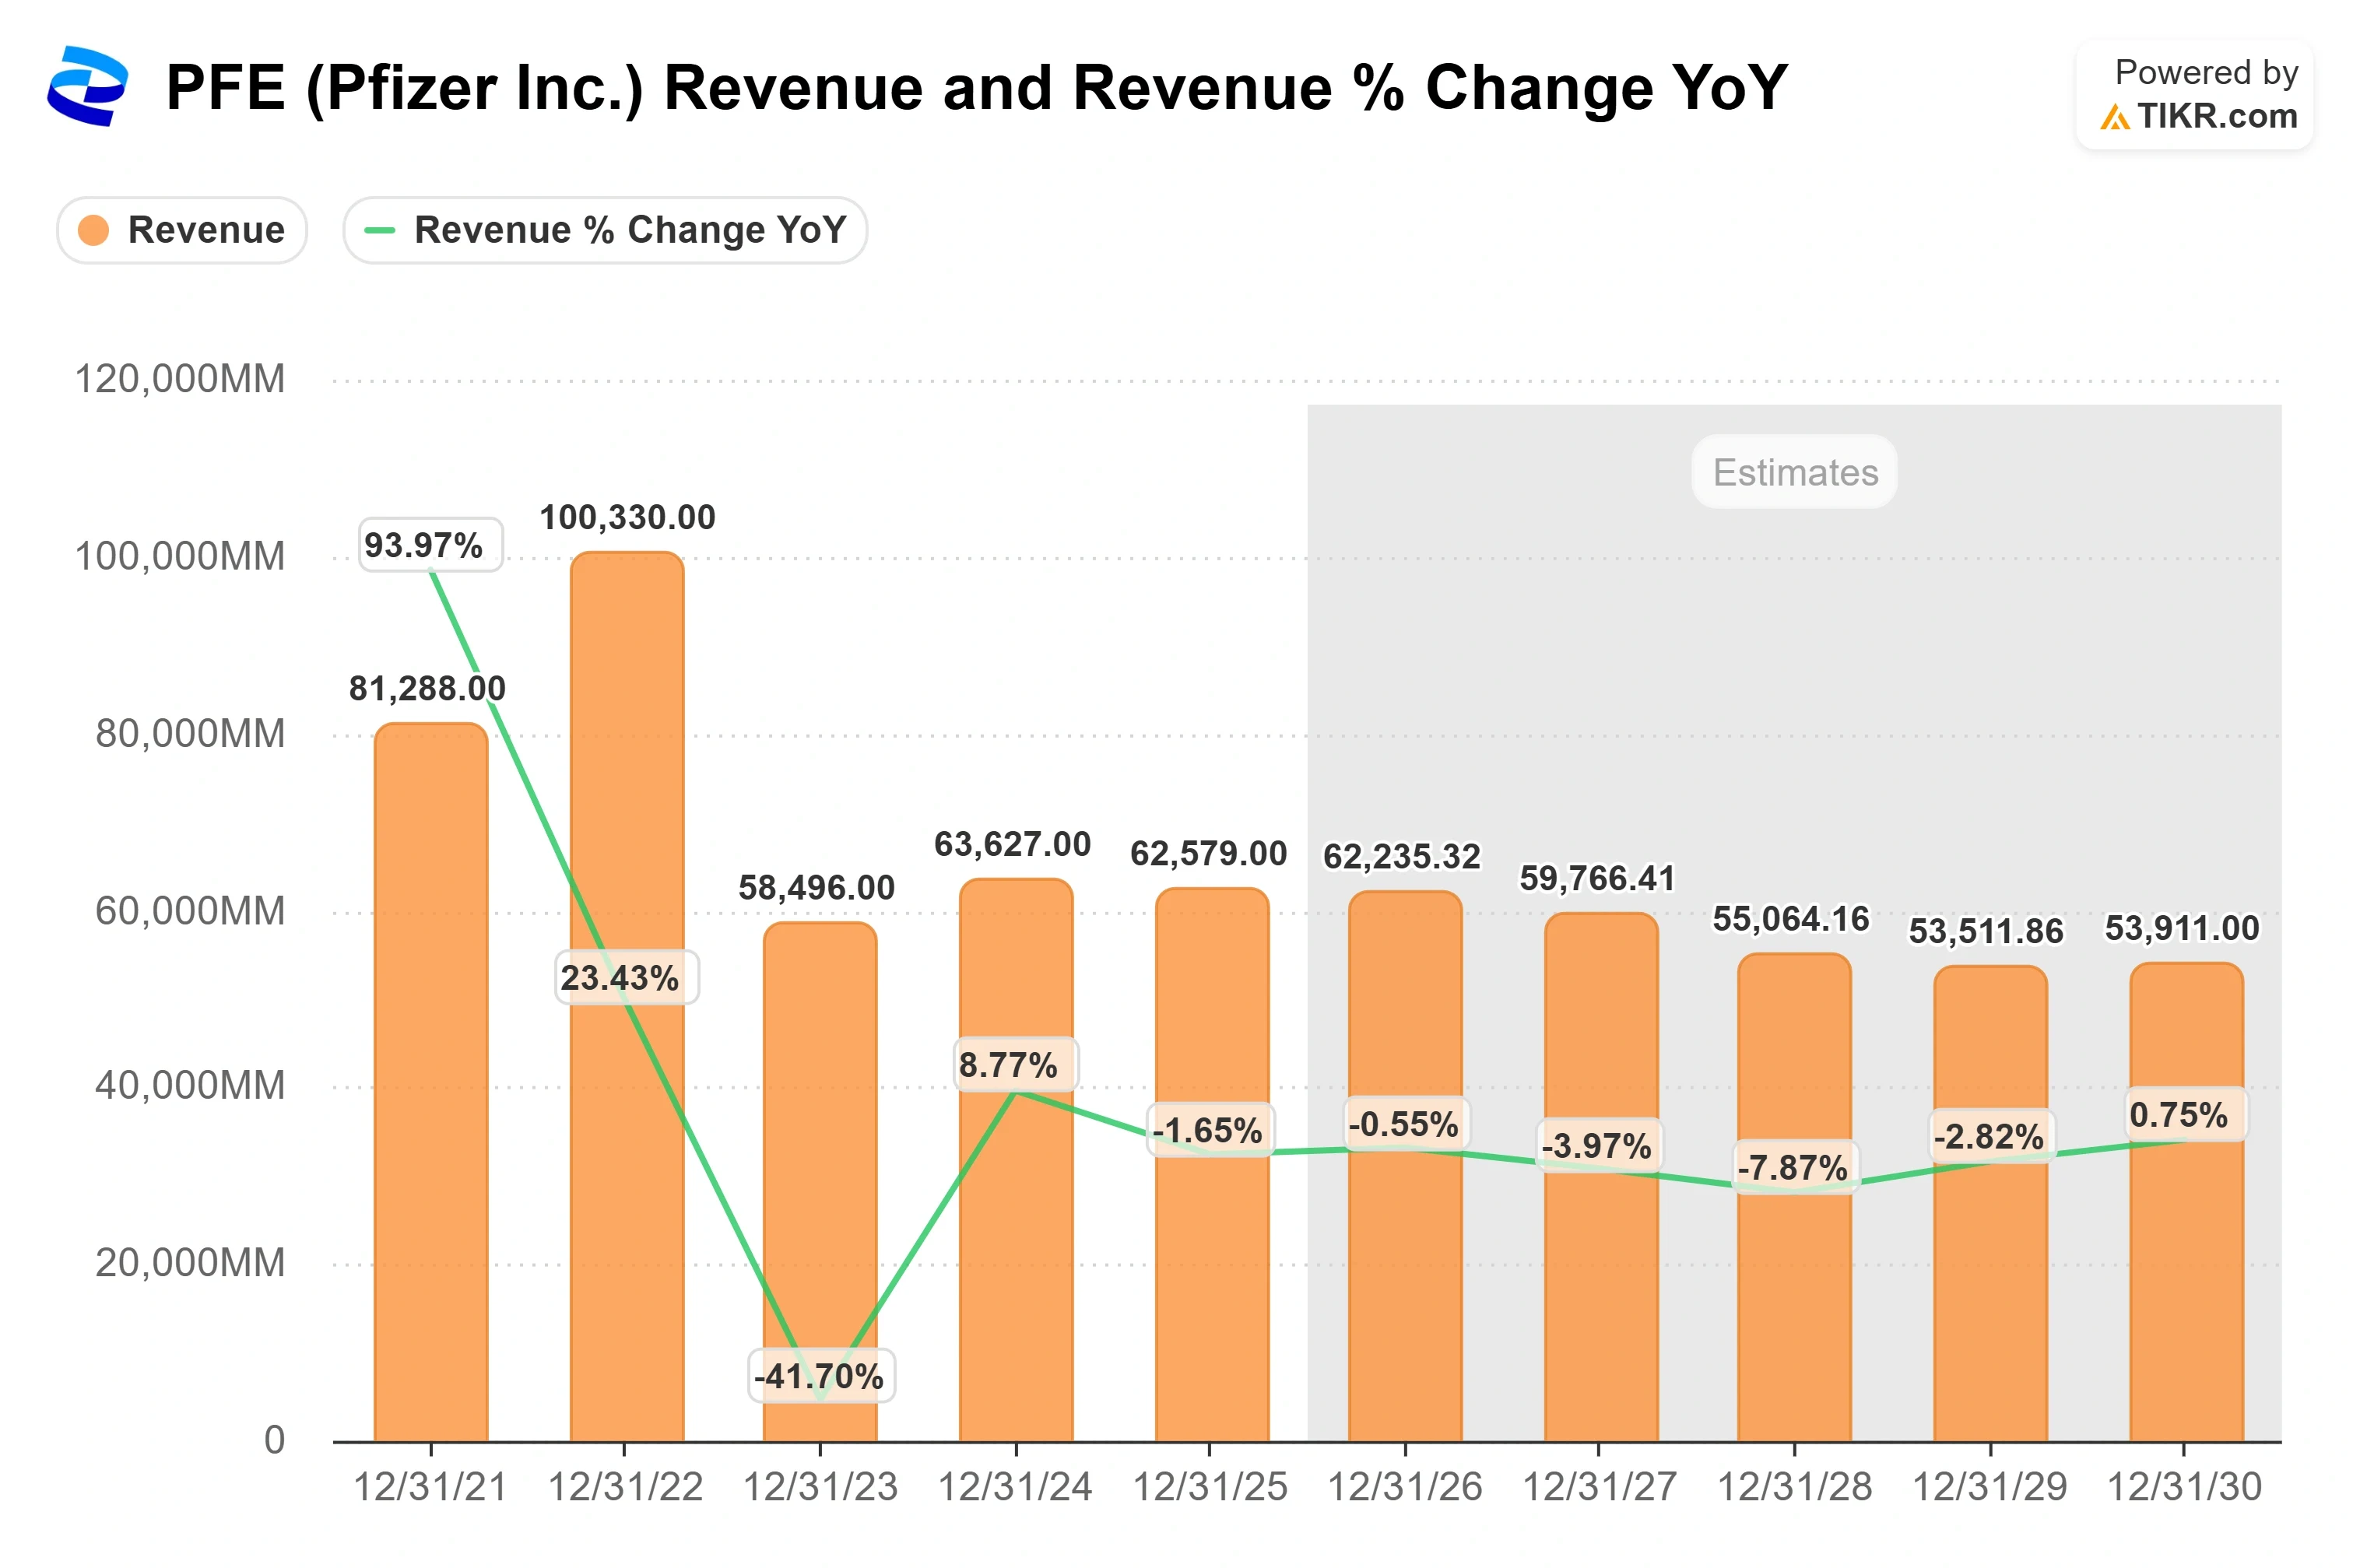
Wall-Street-Modelle prognostizieren für Pfizer einen Umsatzrückgang von etwa $62,6 Milliarden im Jahr 2025 auf rund $53,9 Milliarden bis 2030, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) der Umsätze in den nächsten zwei Jahren von etwa minus 2 %. Das kurzfristige Geschäft ist gesünder, als diese Kurve vermuten lässt: Der Umsatz im zweiten Quartal von $15,03 Milliarden, gemeldet am 4. August, übertraf die Schätzung von $14,39 Milliarden um 4,5 %, das bereinigte Ergebnis je Aktie lag bei $0,77 gegenüber $0,68, und das Management gibt an, in neun der letzten zehn Quartale die Umsatzschätzungen übertroffen zu haben. Dennoch zeigt die Vorausschau weiterhin nach unten, getrieben von COVID-Ausläufern und bevorstehenden Patentabläufen.
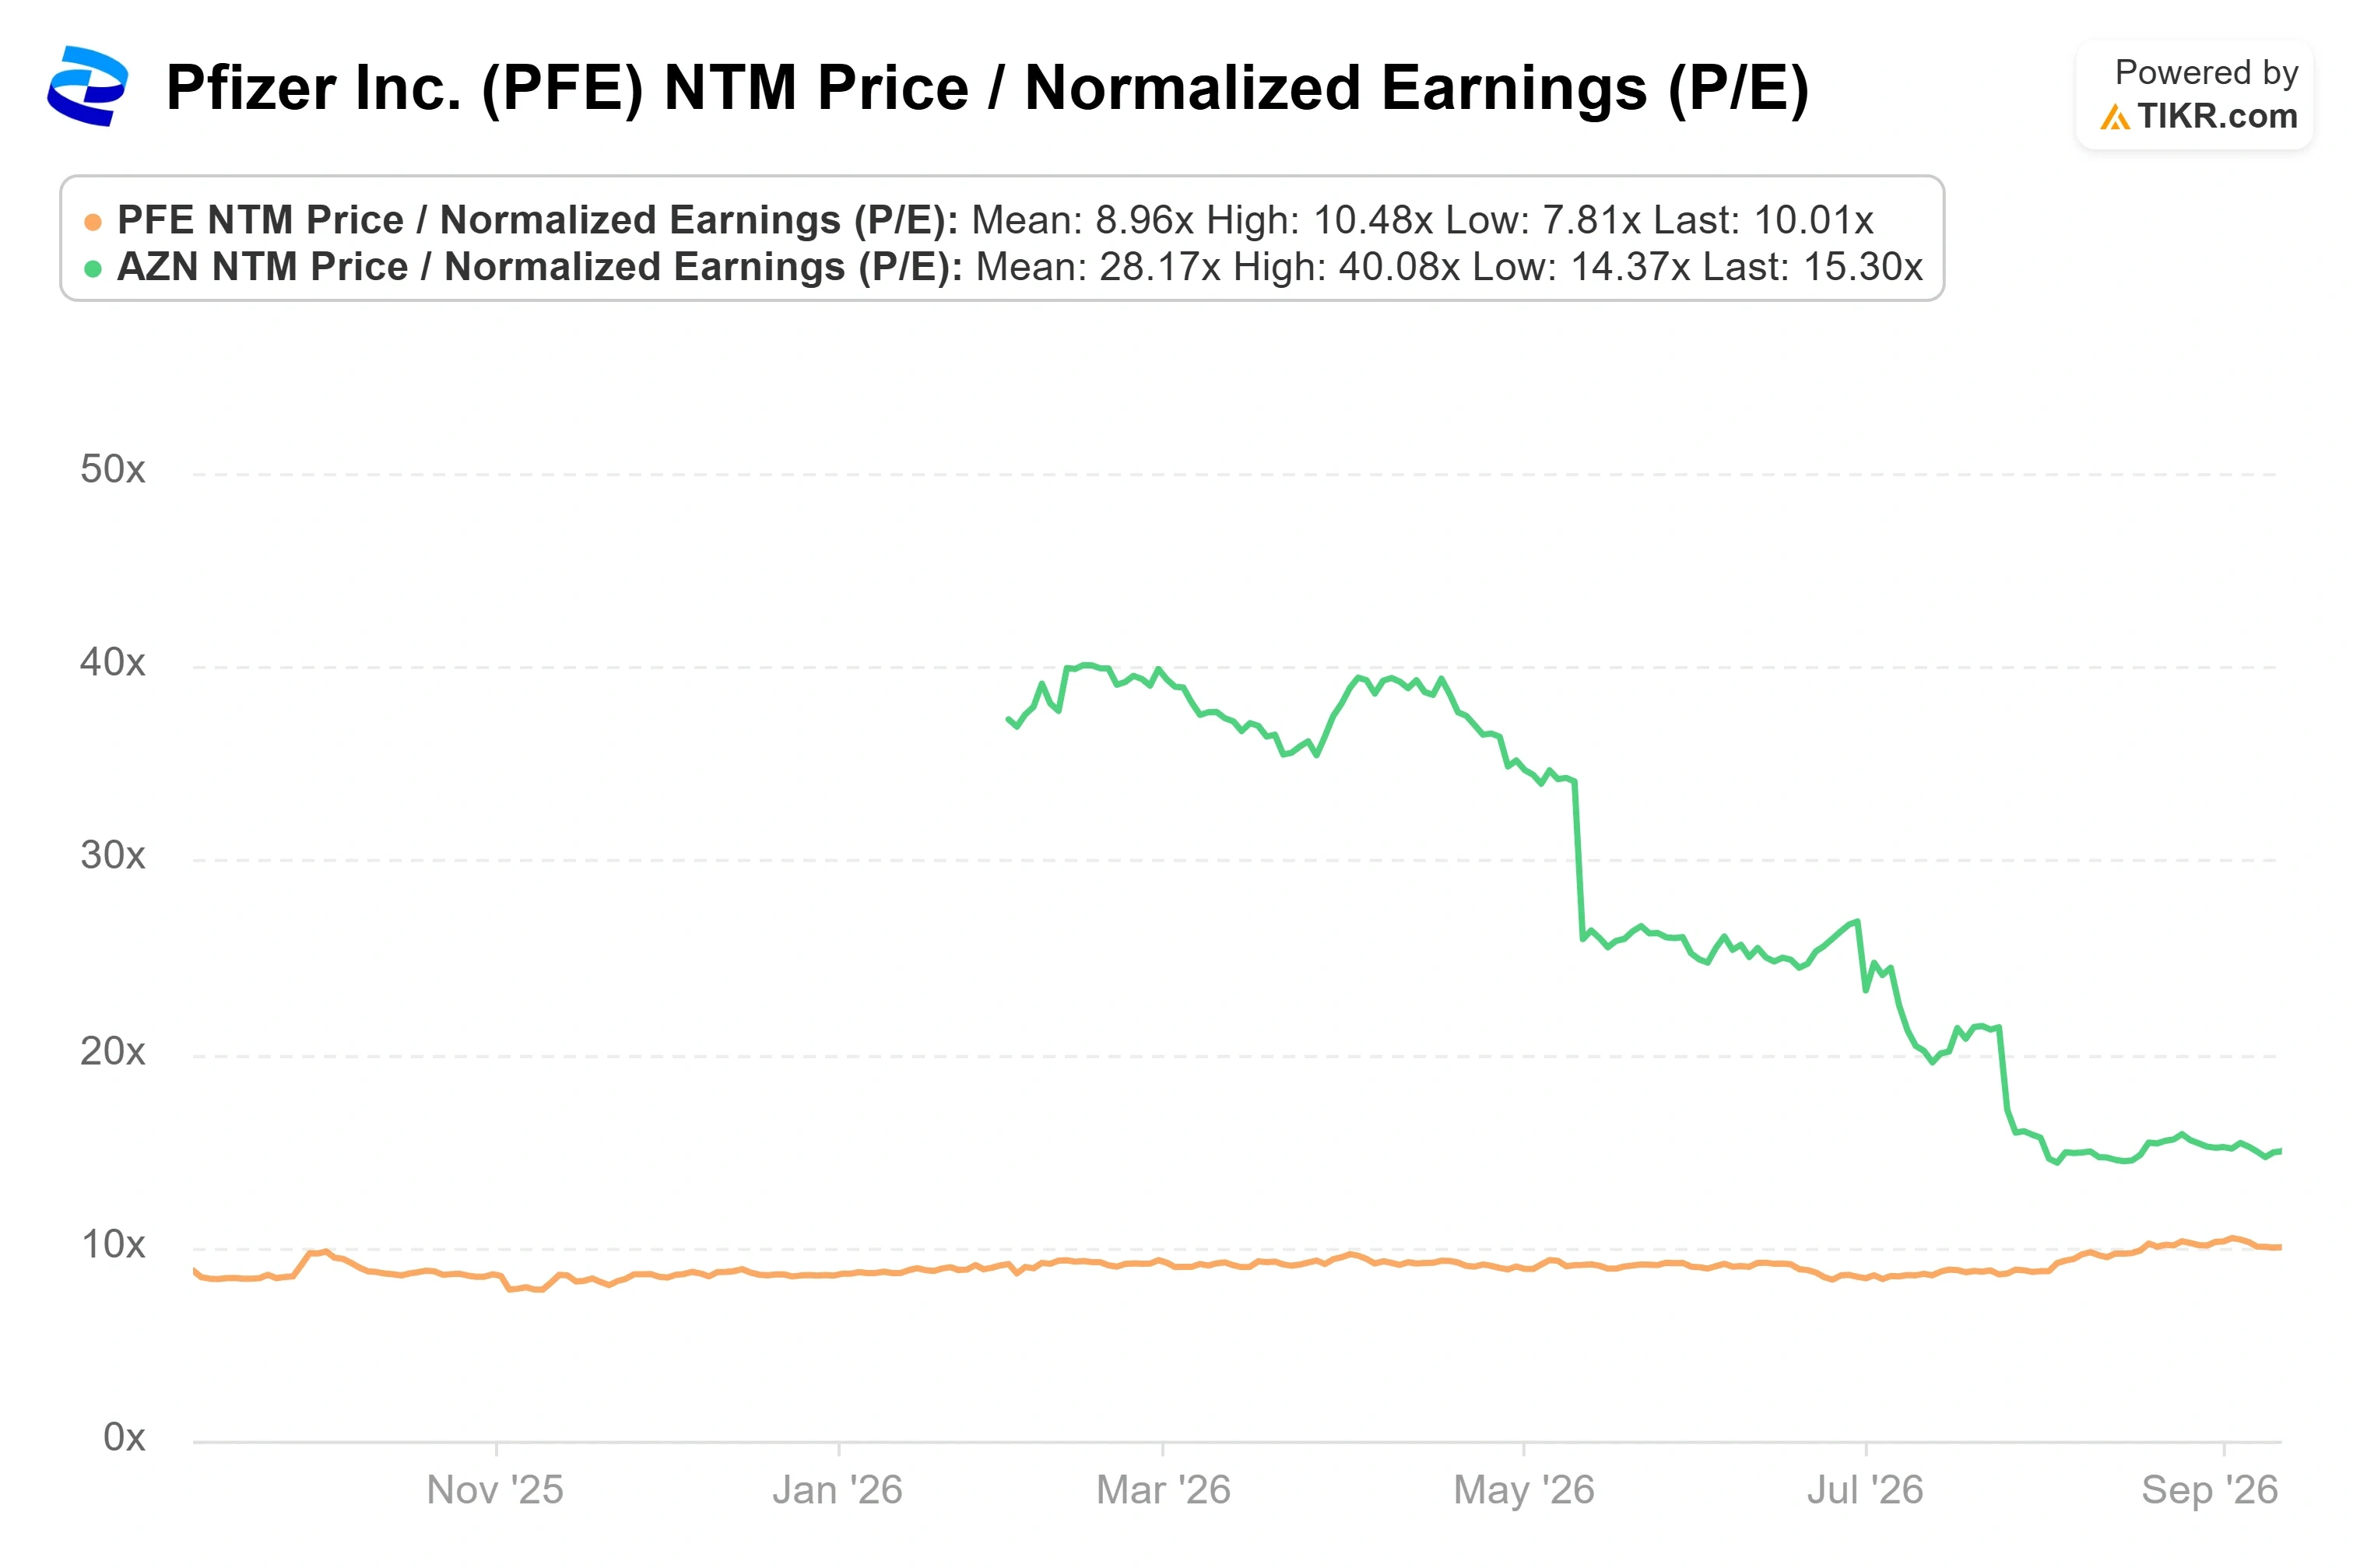
Der durchschnittliche Zielkurs von $28,88 liegt knapp über dem aktuellen Kurs, die Bewertungen tendieren zu 16 "Hold" gegenüber 8 "Buy" und 2 "Outperform", und die Aktie notiert bei etwa dem 10-fachen des erwarteten Gewinns gegenüber 14,8x für Novartis und 15,1x für AstraZeneca, obwohl Bristol-Myers Squibb mit etwa 10x nahe liegt, laut den Wettbewerberdaten von TIKR. Der Abschlag ist angesichts der negativen Wachstumsperspektive vertretbar. Es bedeutet auch, dass der Markt fast nichts für die Adipositas-Pipeline oder die von Bourla beschriebene Wettbewerbsneuausrichtung bezahlt. Der kurzfristige Beweis, den er nannte, ist das EZH2-Prostatakrebs-Ergebnis des Unternehmens, das er vor Jahresende erwartet, nachdem die Phase-3-Lungenkrebsstudie im Juni ihr primäres Endziel verfehlte.
Sehen Sie, wie Pfizer im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
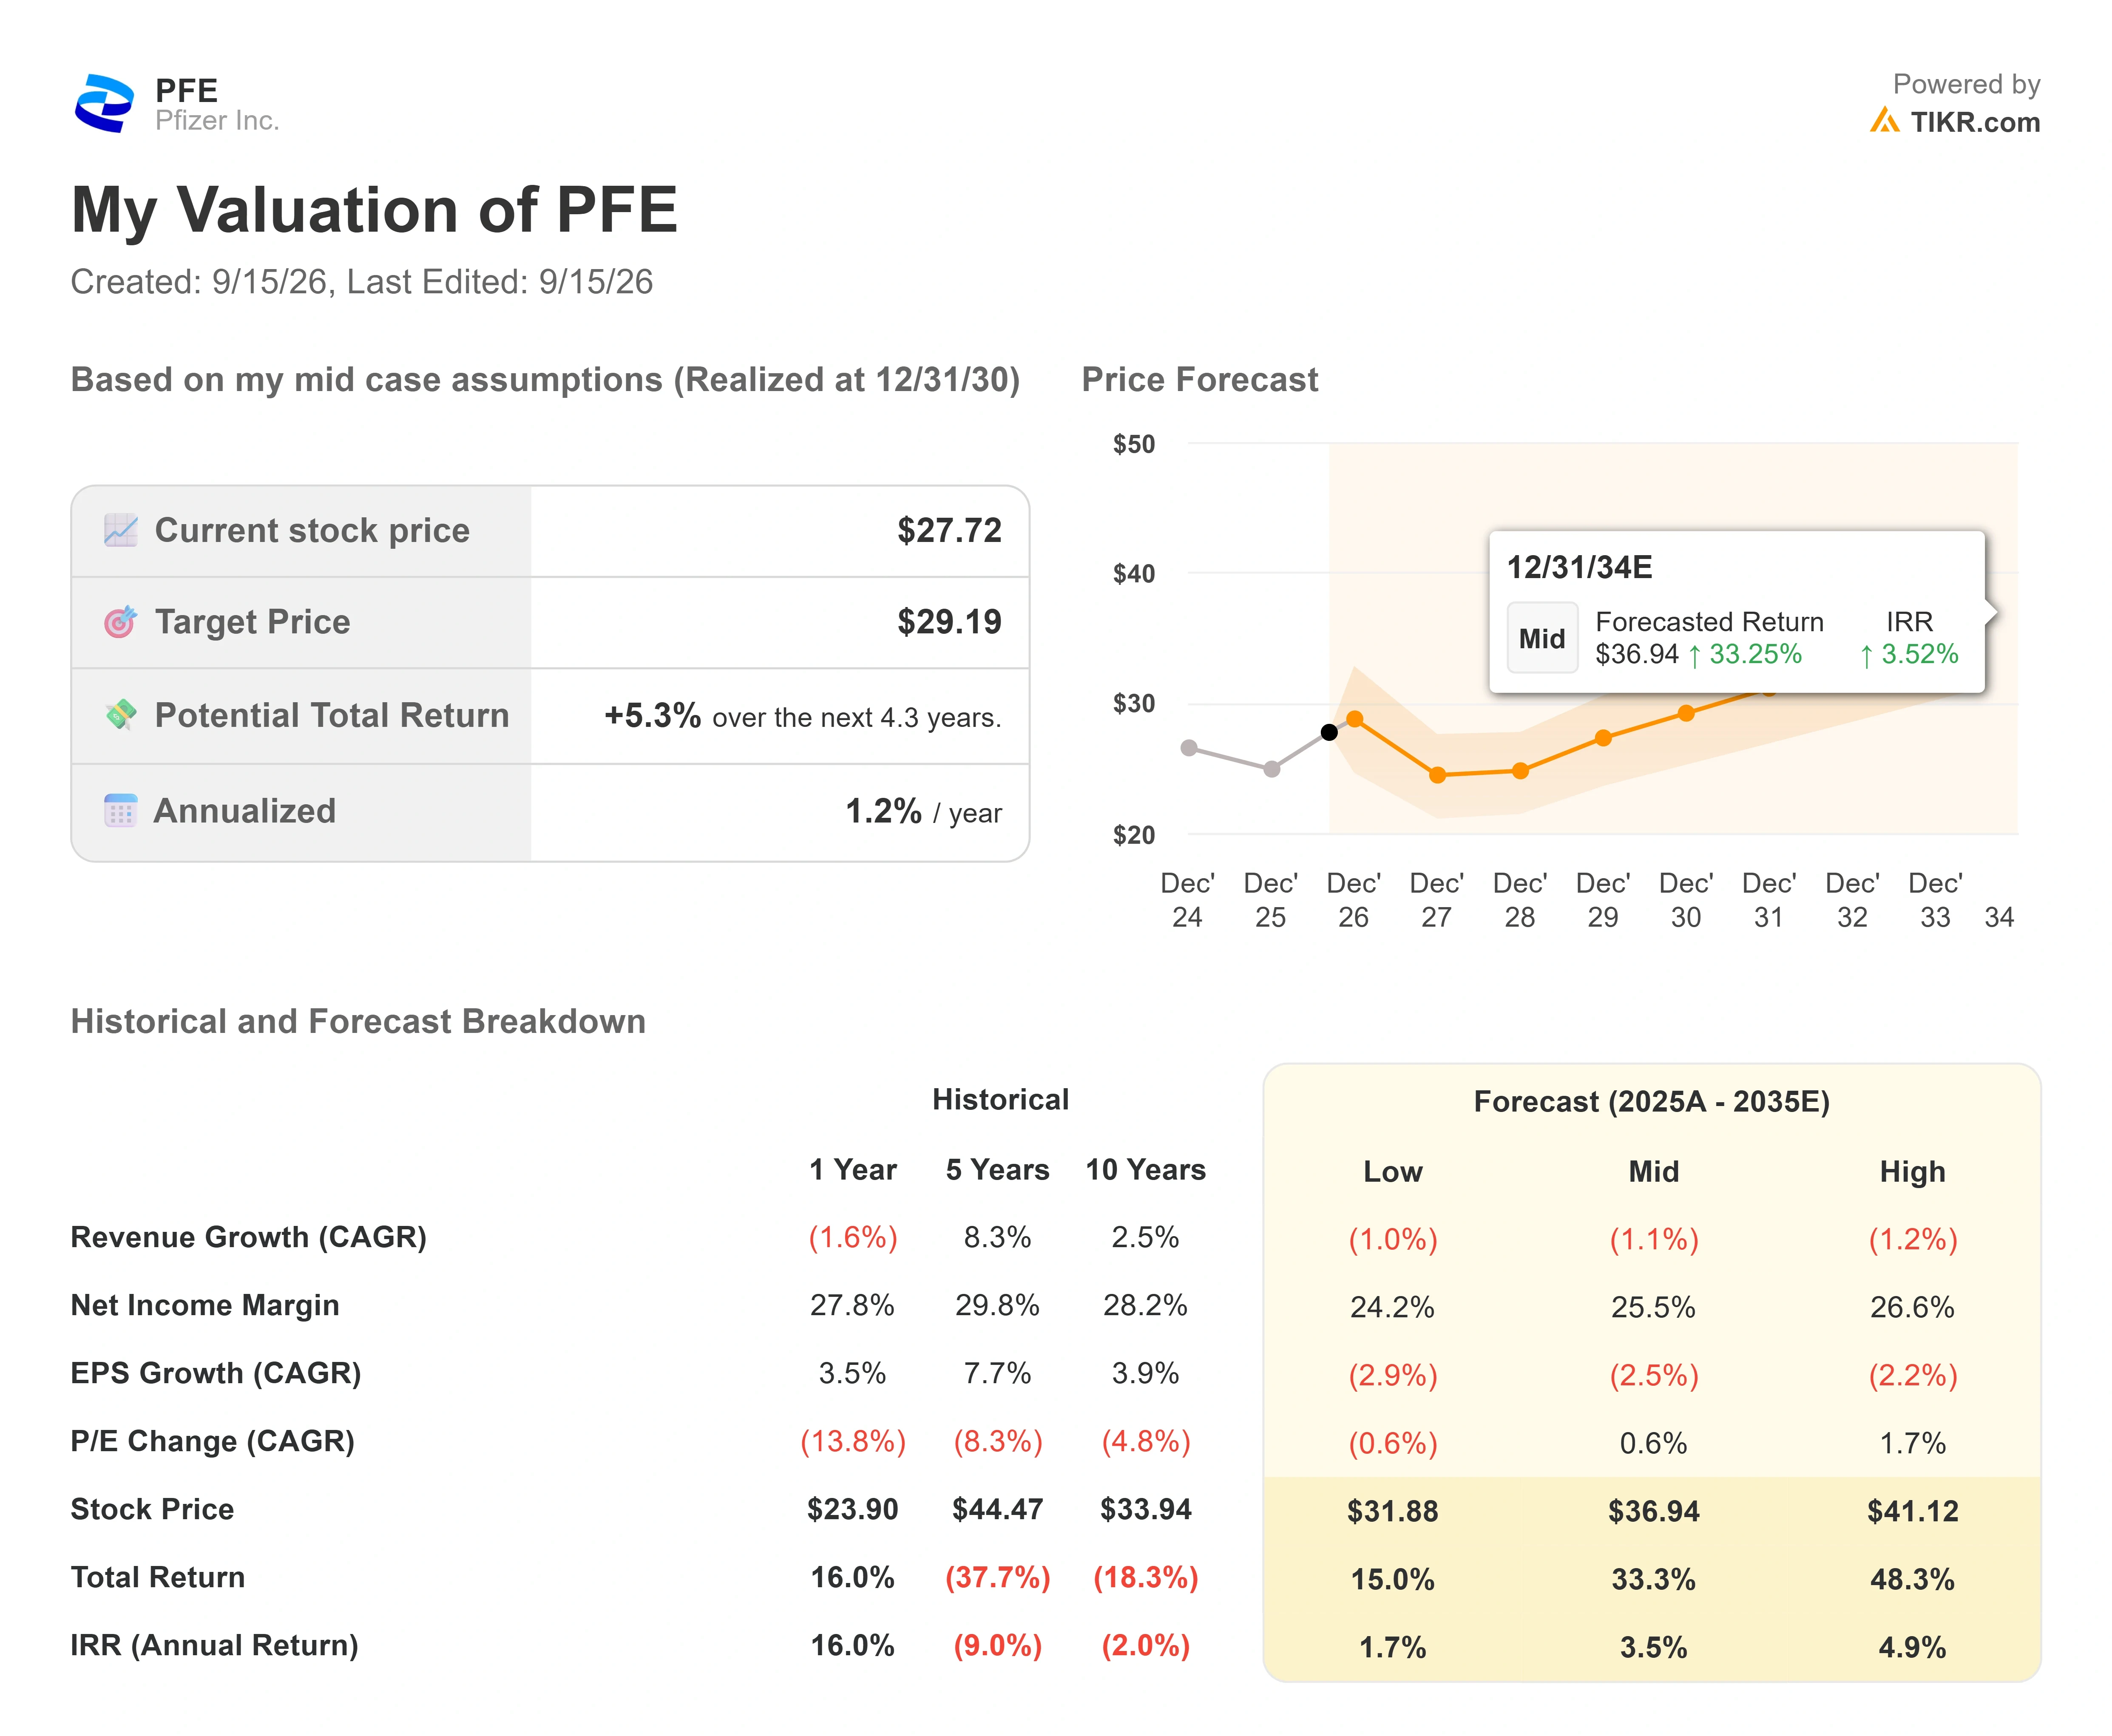
- Aktueller Kurs: $27.72
- Zielkurs (Mitte): ~$29
- Potenzielle Gesamtrendite: ~5%
- Annualisierte IRR: ~1% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Pfizer-Aktien (Es ist kostenlos!) >>>
Unter Verwendung des mittleren Szenarios kommt das Modell von TIKR nahe an die Schätzungen der Analysten heran, das nüchterne Gegengewicht zu Bourlas Ambitionen. Es prognostiziert ein Kursziel nahe $29 bis Ende 2030, etwa 5 % Gesamtrendite und rund 1 % annualisiert vor der Dividende. Die beiden Umsatzmotoren, die noch Potenzial tragen, sind das von Metsera geführte Adipositas-Portfolio und die Seagen-Onkologie-Franchises, die beide schnell genug wachsen müssen, um die COVID- und Patentrückgänge auszugleichen. Der Margentreiber ist die Kostendisziplin, die eine Nettogewinnmarge von etwa 26 % hält, genau der Hebel, den Bourlas KI-Offensive verlängern soll. Das Hauptrisiko besteht darin, dass die Pipeline-Ergebnisse enttäuschen und eine schrumpfende Basis zu einem fairen Multiplikator zurücklassen.
Das Aufwärtspotenzial besteht darin, dass KI-getriebene Kostensenkungen und die neue Produktpipeline die Margen halten, während sich der Multiplikator von seinen Tiefstständen erholt, wobei eine Dividende von 6,3 % die Anleger fürs Warten bezahlt. Das Abwärtsrisiko besteht darin, dass der Patentabstieg die neuen Produkte überwältigt und ein schrumpfendes Geschäft zurücklässt, dessen ausgewiesene Erträge die Ausschüttung nicht mehr decken.
Fazit
Bourlas China-und-KI-Rahmung ist ein Fünf-Jahres-Argument, und der Markt wird es nicht bald entscheiden. Der nähere Test ist klinisch: das EZH2-Prostatakrebs-Ergebnis, das er vor Ende 2026 erwartet. Ein klarer Erfolg würde darauf hindeuten, dass die Pipeline das Wachstum tragen kann, das die Analysten nicht modellieren. Ein Misserfolg, auf die gescheiterte Lungenkrebsstudie im Sommer folgend, würde die Analysten bestätigen, die vorsichtige Schätzungen für die Folgejahre halten. Achten Sie auf diese Daten bis Jahresende. Bis dahin sind sich Modell und Analysten einig, dass die Aktie etwa das wert ist, was sie kostet, und Bourla ist derjenige, der das Gegenteil beweisen muss.
Sollten Sie in Pfizer investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Pfizer auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Pfizer zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Pfizer auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!