特斯拉 (TSLA) 股价在10月26日周一收盘上涨5.2%,报收于391.62美元。此前,巴克莱 (BCS) 分析师丹·利维将其评级从“中性”上调至“增持”,并将目标价从370美元上调至450美元。当日盘中,股价一度触及397.27美元,较上周五收盘价高出约6.7%,成交量达5310万股,而其30日平均成交量为3600万股。
这一变动为特斯拉的市值增加了约770亿美元,而其背后逻辑的一个重要支撑点,是一项尚未有人签署的协议。
巴克莱正在为SpaceX溢价定价
利维给出了三个运营方面的理由:他预计在经历两年下滑后,汽车业务今年将恢复增长;特斯拉表示其Megapack储能产品的供应已几乎售罄至2027年;以及快速增长的Robotaxi车队。第四个理由则是与 SpaceX (SPCX) 合并的前景,巴克莱认为市场对此普遍预期,且合并可能为特斯拉股东带来溢价。
这确实有其依据。在SpaceX 10月20日的财报电话会议上,埃隆·马斯克表示两家公司均已成立由独立董事组成的特别委员会,并认为合并将是一个“好主意”。但他也提到,委员会尚未就条款达成一致,并且可能永远无法达成。利维在10月14日已经勾勒了交易结构:一项全股票交易,SpaceX作为收购方,基于2.1万亿美元和1.5万亿美元的市值进行。
特斯拉自身的盈利无法支撑450美元的目标价
特斯拉目前基于未来十二个月标准化收益的市盈率为183.15倍,而其五年平均值为107.91倍。若以该平均值计算,股价应接近231美元,比周一收盘价低约41%。

盈利预计将增长。分析师预测2026年标准化每股收益为1.77美元,2027年为2.18美元,2028年为3.22美元。
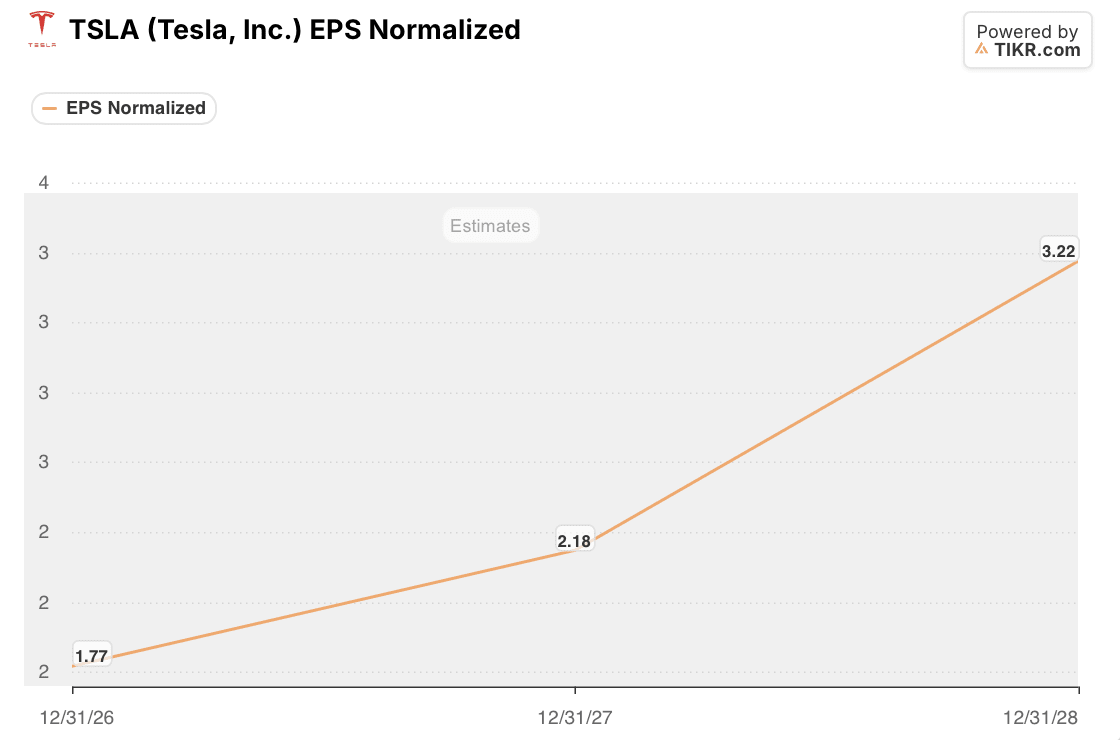
巴克莱的450美元目标价仍意味着约206倍的2027年市盈率和140倍的2028年市盈率。要支撑这样的估值,要么运营故事需要变得宏大得多,要么需要先有买家愿意支付这个价格。
TIKR追踪49位分析师对特斯拉的看法。有多少人说“买入”?
在一个地方查看特斯拉的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看特斯拉的分析师评级
能源业务是看涨论点中最坚实的部分
2025年,能源发电和存储业务收入达到127.7亿美元,较100.9亿美元增长27%,是2022年39.1亿美元的三倍多。这一业绩记录支持了利维关于Megapack出货量在2027年增长超过50%的预测。

最新季度表现较为疲软。尽管部署量接近历史高位,第三季度能源收入同比下降约16%至28.8亿美元。按此年化计算,收入约为115亿美元,低于2025年的总额。2027年订单已满确实有帮助,但能源业务仍是一个年收入约120亿美元的业务,而公司总市值高达1.55万亿美元。
SpaceX和特斯拉尚未回答的问题
溢价的具体形式以及由谁支付,目前仍是未知数。在全股票交易中,特斯拉股东将获得SpaceX股票作为对价,而SpaceX预计将是消耗现金的一方:巴克莱引用的彭博共识预测显示,特斯拉在2030年将产生120亿美元的自由现金流,而SpaceX将消耗170亿美元。特斯拉方面还需要获得所有流通股的50%批准,而不仅仅是参与投票的股份,马斯克本人也称这是一个很高的门槛。他拥有特斯拉近五分之一的股份,但作为利益相关方,他在谈判中没有席位。
撇开这笔交易不谈,在183倍市盈率的情况下,巴克莱的评级上调很难站住脚。如果委员会能就包含真实溢价的条款达成一致,那么合并这部分论点就能兑现。特斯拉的年度股东大会定于12月3日举行,但议程中没有合并提案,两家公司也都没有设定达成交易的截止日期。在具体条款出现之前,特斯拉必须依靠自身的盈利来维持这个估值倍数,而这正是周一反弹行情中我最不信任的部分。
那么特斯拉股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到TSLA股票可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的个人看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预测。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!