$SBUX 股票关键数据
- 过去一周表现: 盘整
- 52周价格区间: $78 至 $111
- 估值模型目标价: $118
- 隐含上涨空间: 21.8% (未来2.0年内)
使用 TIKR 的指导性估值模型,将星巴克与您的其他持仓进行比较(免费)>>>
出售日本业务将成为更广泛业务重组的下一个步骤
据路透社本周报道,星巴克 (SBUX) 正在探索出售其日本业务的大部分股权。这笔交易可能对该业务单元估值约30亿美元。过去一周,股价在$97附近基本持平,但这一消息为2026年标志性的投资组合调整增添了新篇章。
日本是星巴克在美国以外最大的公司直营市场,拥有1,883家门店,占其全球门店网络的近9%。星巴克于2014年以约9.14亿美元从当地合作伙伴Sazaby League手中全资收购了该业务。现在的出售将呼应今年早些时候在中国发生的情况,当时星巴克在4月与博裕资本敲定了合资企业协议,博裕资本获得了其中国门店60%的所有权。
这两项举措都指向同一个目标。星巴克希望在已经建立规模的市场减少资本投入,从而释放现金用于其核心的美国业务扭转。这一扭转已显示出切实进展,因为7月下旬公布的第三季度业绩显示,全球可比销售额增长了7.9%,调整后每股收益为$0.85,超出预期约30%。
管理层在该报告后将全年每股收益指引上调至$2.55至$2.65的区间。路透社本周的一篇分析很好地捕捉了投资者关注点的转变,指出首席执行官Brian Niccol已将顾客带回门店,但投资者现在希望看到这些增长体现在利润率上。
Niccol在第三季度财报电话会议上告诉分析师,门店设计和人员配置方面的运营改进正在开始提升运营效率。展望未来,关于日本业务的决定很可能被视为一个信号,表明星巴克打算以多积极的姿态来追求其利润率改善的故事。
$SBUX 股票是否被低估?
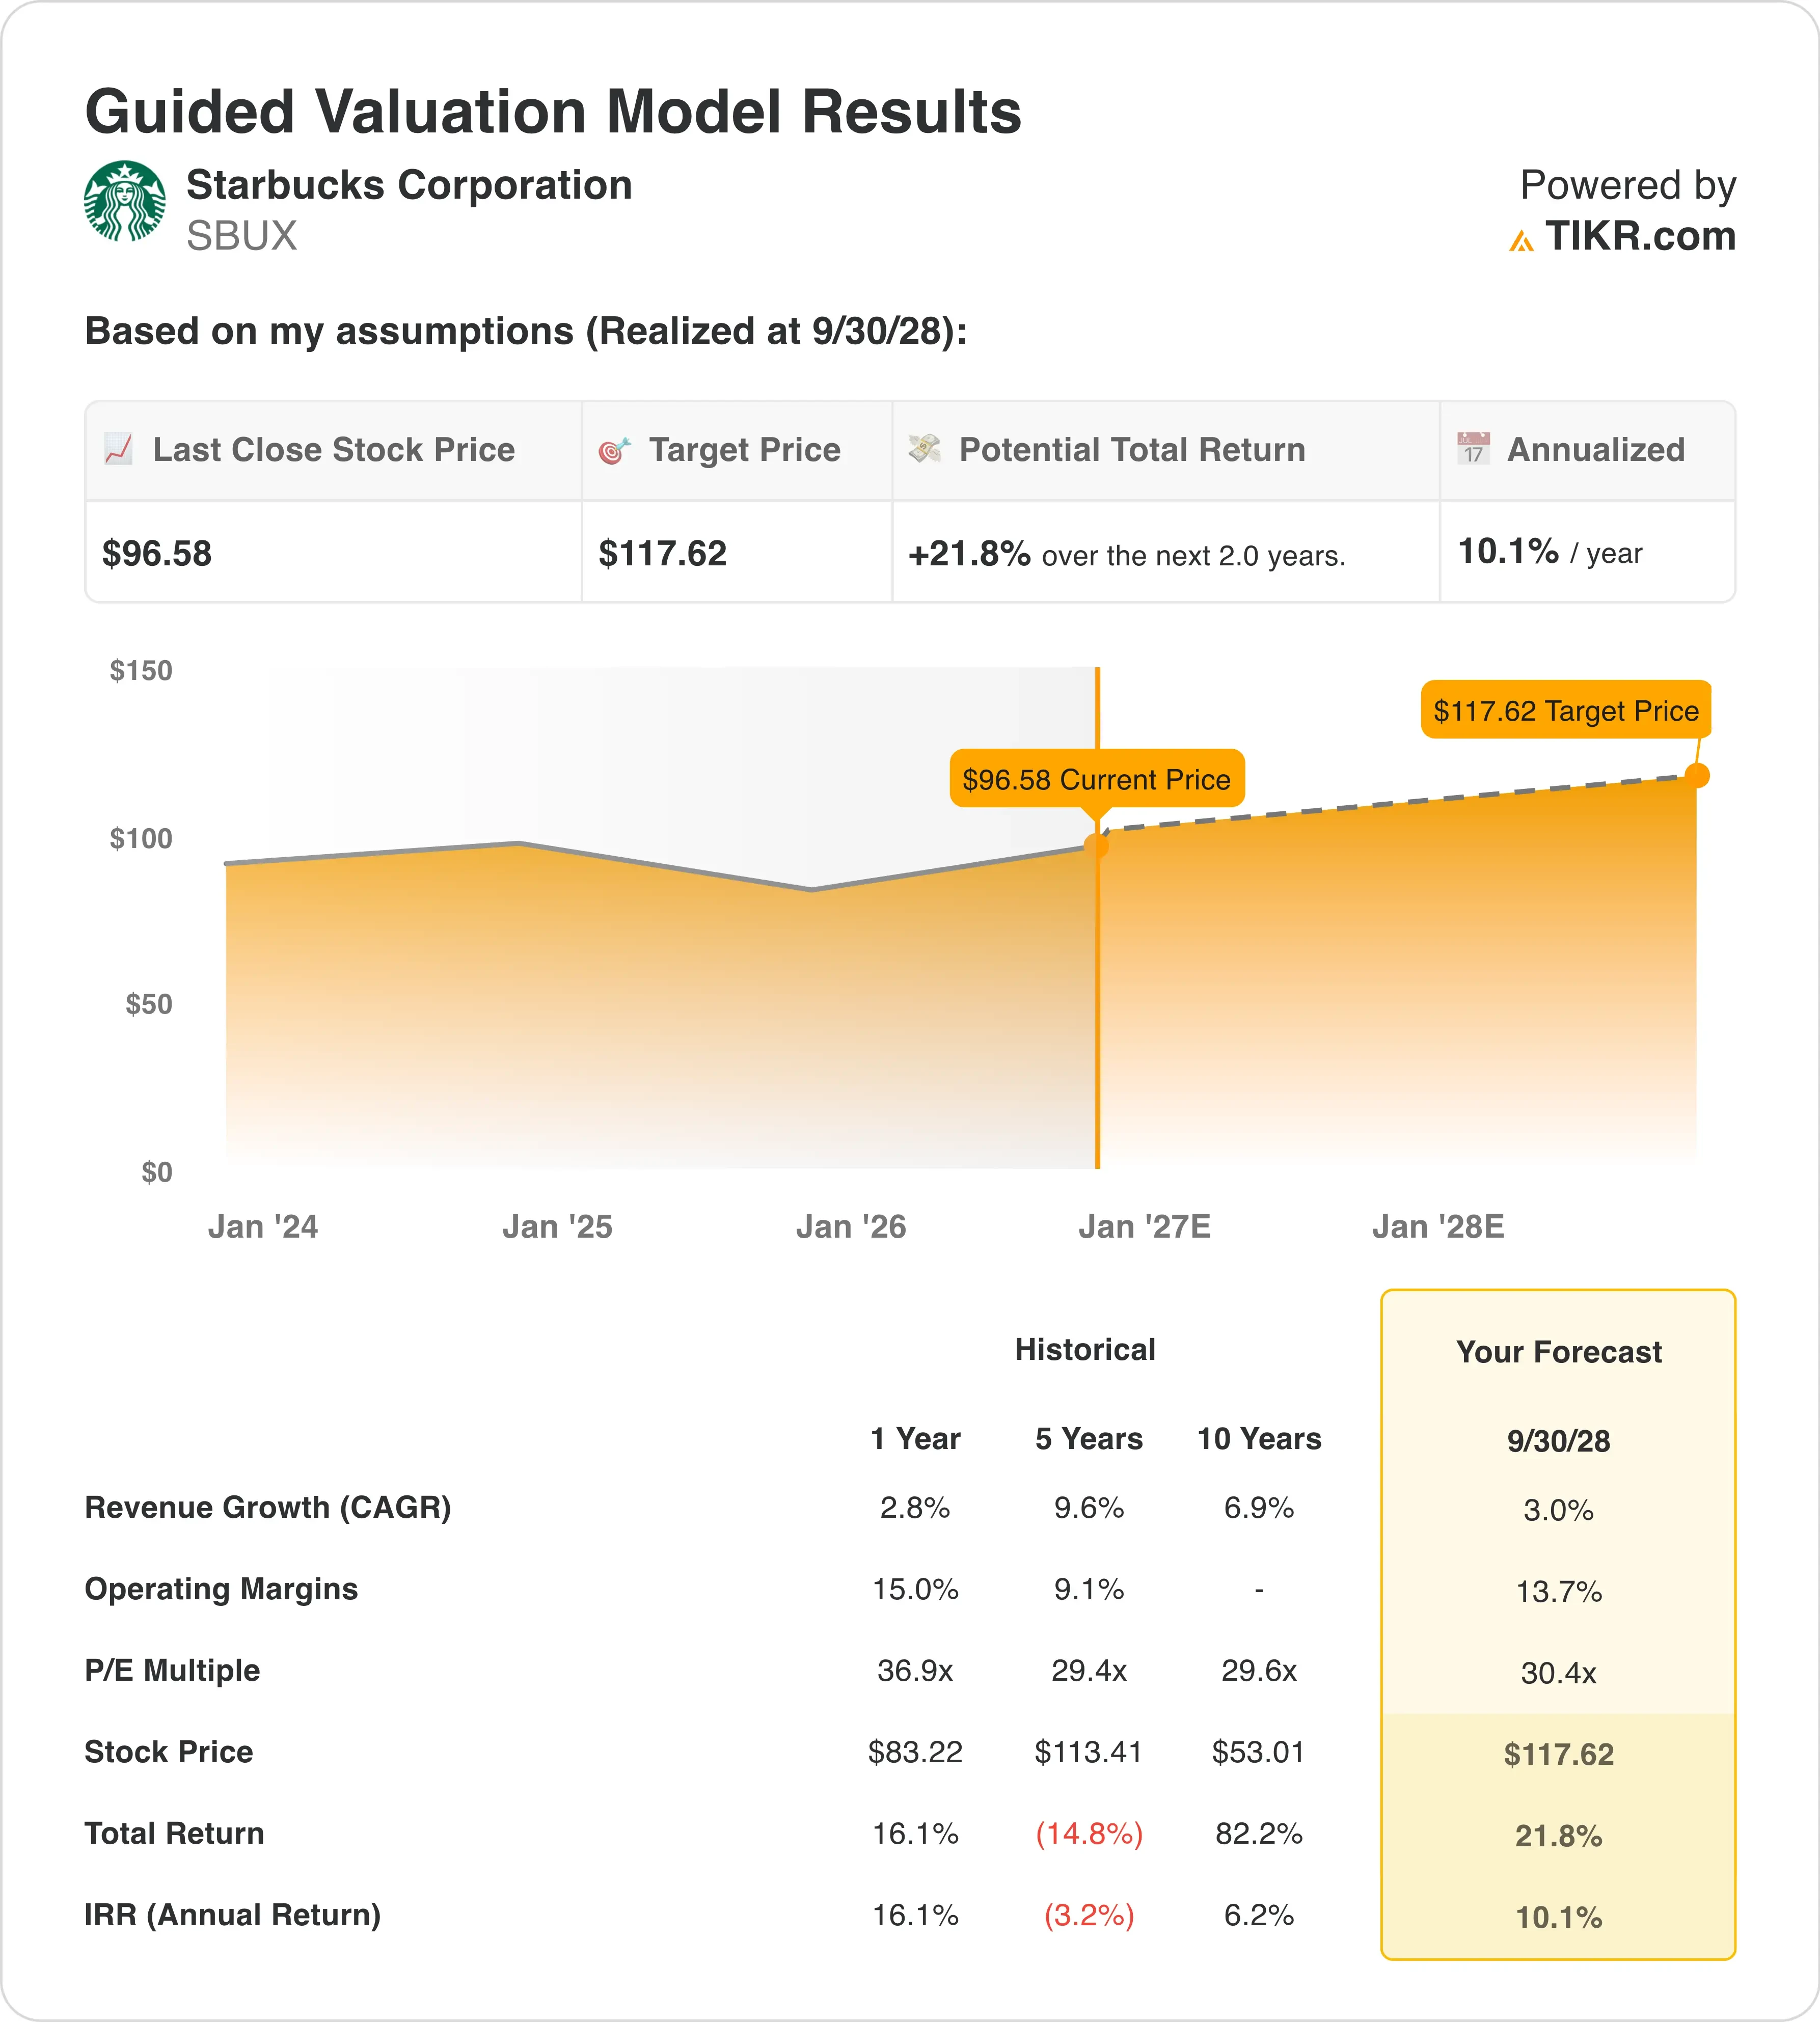
根据截至2028年9月30日实现的估值模型假设,该股票的建模使用了以下参数:
- 收入增长率 (年复合增长率): 3.0%
- 营业利润率: 13.7%
- 退出市盈率倍数: 30.4x
基于这些输入,模型估计目标价为$118,这意味着从当前股价有21.8%的总上涨空间,以及未来2.0年内10.1%的年化回报率。
这个年化回报率处于中等吸引力区间。它高于表示上涨空间微弱的5%门槛,但低于标志明显折价的15%水平。3%的收入增长较为温和,但真正的机会在于利润率线,因为星巴克的营业利润率已从其历史区间的20%出头大幅压缩至10%出头。

Niccol团队取得的每一个百分点的利润率恢复,都直接支撑着模型看涨的观点。日本和中国的举措都将利润率较低、资本密集型的门店运营从合并报表中剥离,这应该会在任何进一步的运营改善之前就提升综合利润率。
对于一家收入增长如此缓慢的公司来说,30.4倍的远期市盈率并不便宜,因此执行风险依然存在。但该模型表明,市场尚未完全认可星巴克管理层已经开始展现的利润率复苏。
星巴克 vs. 麦当劳和瑞幸咖啡
麦当劳 (MCD) 仍然是成熟、高利润率餐饮运营商的明确标杆,两者差距显著。麦当劳采用约95%的特许经营模式,其营业利润率接近44%。星巴克则落后,滚动基础利润率约为8%至9%,因为它仍然严重依赖公司直营,并直接承受劳动力和咖啡成本通胀的影响。

这种结构性差异也体现在估值上。麦当劳的交易市盈率约为22倍,而星巴克的远期市盈率则高达32.8倍,这反映了市场愿意为扭转的期权价值支付溢价,而非当前的盈利能力。
瑞幸咖啡 (LKNCY) 代表了另一种压力,主要集中在中国市场。瑞幸通过低价、高频的门店模式积极扩张,这种增长是以薄弱的自营利润率为代价的,在其最密集的扩张阶段利润率曾大幅下降。星巴克在中国采取了更稳健的策略,即使瑞幸在价格上对其构成压力,其可比销售额仍保持近7%的增长。
这种对比为日本业务的决定提供了有用的背景。星巴克似乎在那些本地竞争对手在价格上激烈竞争的市场中,选择了资本纪律而非直接所有权。
未来驱动 $SBUX 股票的因素是什么?
最直接的催化剂是日本业务的出售进程如何展开。消息人士称,正式的出售程序可能最早在第四季度开始,最终的估值将显示市场如何为星巴克的国际资产相对于其核心美国业务定价。
预计在10月27日左右公布的第四财季业绩,将是下一个重大考验,以验证Niccol承诺的利润率复苏是否真正显现。这是在管理层将全年指引上调至每股$2.55至$2.65之后。
劳资关系仍然是一个持续的压力。本月早些时候,一家联邦上诉法院缩小了针对星巴克的NLRB案件范围,但工会组织活动在美国门店中持续进行,任何升级都可能使利润率故事中的劳动力成本方面复杂化。
长期来看,投资者将关注从日本和中国业务释放的资本是否会被重新投入到美国门店的改造中,因为这种再投资对于维持Niccol已经实现的客流复苏至关重要。
跟踪星巴克的下一个财报日期并模拟您自己的情景(TIKR 免费提供)>>>
您应该投资星巴克吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出 $SBUX,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪 $SBUX 以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师估计创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!