


- 过去两周表现: 盘整
- 52周价格区间: $143 至 $286
- 估值模型目标价: $234
- 隐含上涨空间: 未来2.3年内上涨18.2%
DASH股票关键数据
使用TIKR的指导估值模型构建您自己的DoorDash目标价(免费)>>>
增长持续攀升,但市场情绪尚未跟上
DoorDash (DASH) 股价在过去两周几乎没有变动。股价徘徊在197美元附近,较52周高点286美元低约31%。但其业务本身一直在加速发展。

八月初公布的第二季度业绩说明了原因。营收同比增长约36%,达到约44.5亿美元,调整后EBITDA跃升40%至9.14亿美元,利润率为20.5%。有机订单价值增长23%,管理层重申了全年每股收益指引,约为2.54美元,营收约179亿美元。
变化在于DoorDash的触角延伸到了哪里。该公司刚刚成为SKIMS的首个按需配送合作伙伴,提供来自17家门店超过23,000种服装款式,配送时间在一小时内。这延续了DoorDash多年来一直遵循的模式,即通过像最近的Locally合作等交易,不断将其物流网络扩展到零售和杂货领域。
路透社本周还报道称,对冲基金在8月份增加了对消费类股票的做空押注,其中也包括DoorDash。这看起来更像是广泛的宏观谨慎情绪,而非对公司执行力的信号。首席执行官Tony Xu在第二季度电话会议上告诉投资者,订单频率的扩大和新品类正在推动持久的利润率提升,而非短期刺激。如果DASH股票继续以如此快的速度复合增长订单量,价格与基本面之间的差距可能会迅速缩小。
DoorDash股票的估值状况
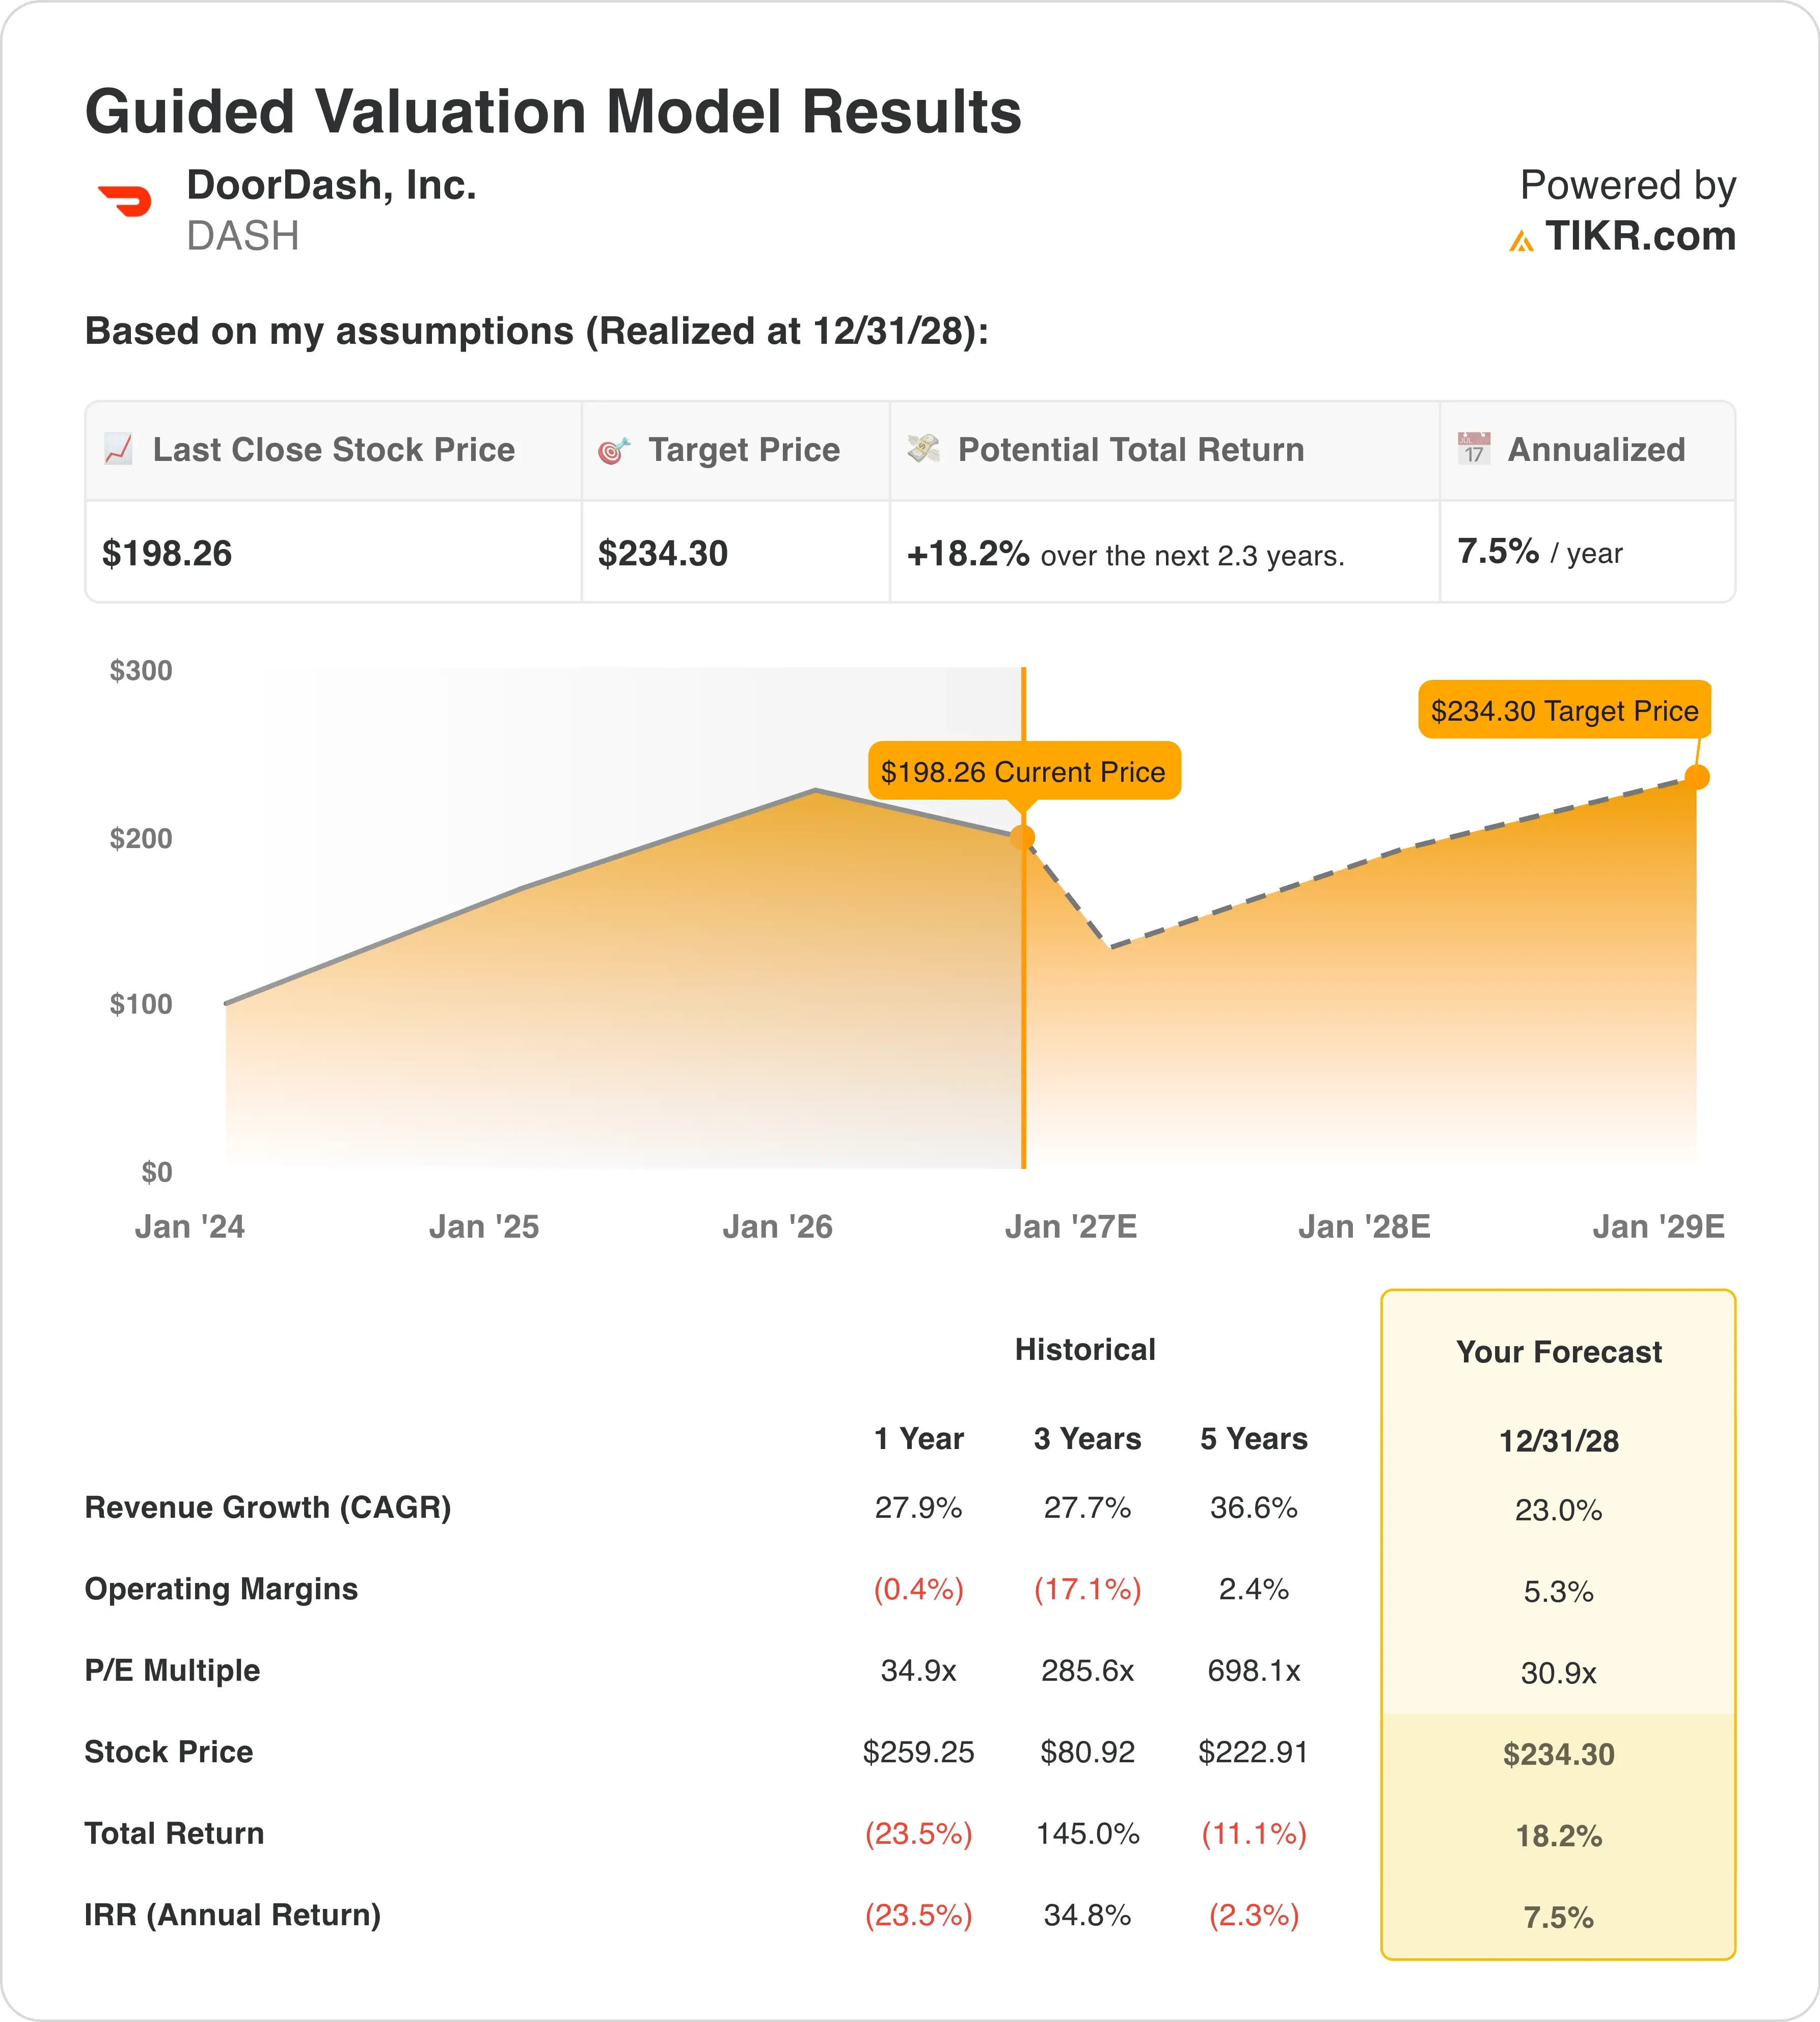
根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 23.0%
- 营业利润率: 5.3%
- 退出市盈率倍数: 30.9倍
基于这些输入,模型估计目标价为234美元,意味着从当前股价有18.2%的总上涨空间,未来2.3年内的年化回报率为7.5%。
这个年化数字处于中等吸引力区间。它并不便宜,但也未被高估。DoorDash目前的营业利润率保持在较低的个位数,因为公司持续将资金再投资于新品类,而不是从其核心市场平台收割利润。
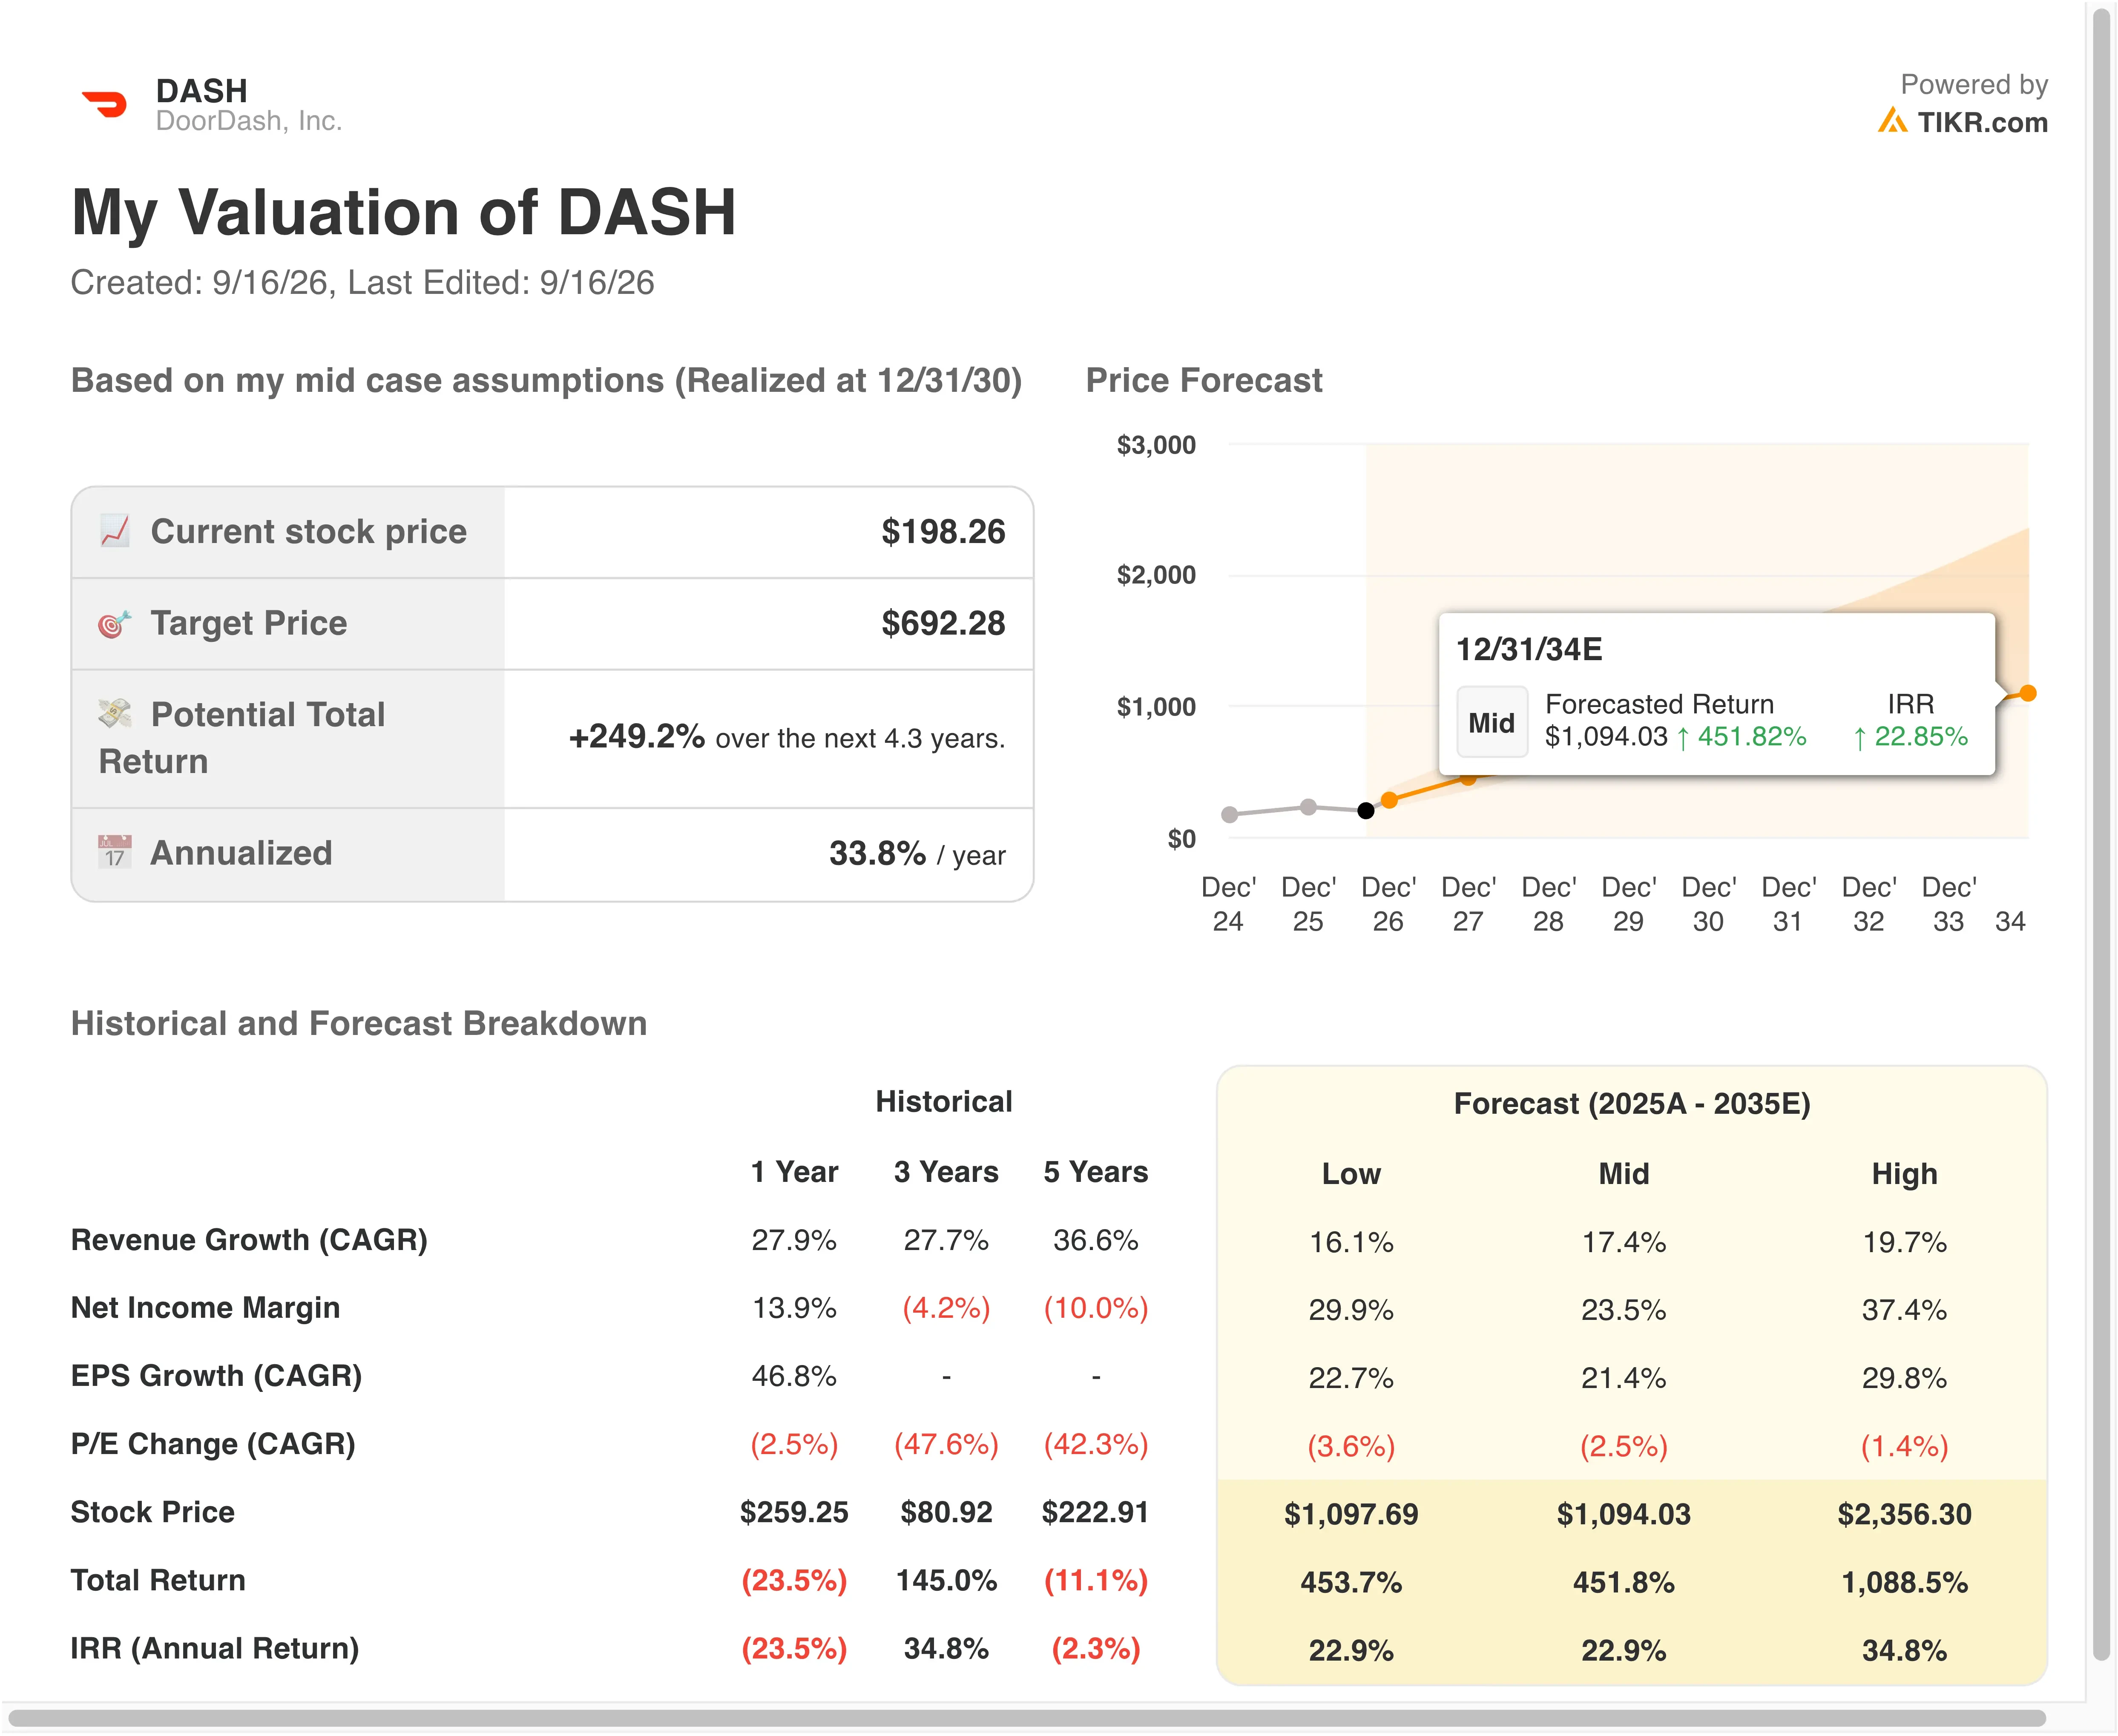
23%的营收增长率仍然是突出的数字,与大多数大型消费类股票相比具有优势。利润率是这里真正的摇摆因素,因为DoorDash每获得一个百分点的运营杠杆,都可能将年化回报率推向更接近15%的水平,这通常标志着明显的价值洼地。
接近31倍的远期市盈率本身并不便宜。但考虑到其增长率,这也不算极端。投资者为品类领导地位支付了溢价,而模型表明这个溢价大致合理。
了解DoorDash的利润率与Uber及更广泛的配送行业相比如何(使用TIKR免费)>>>
DoorDash与Uber的对比
DoorDash最接近的竞争对手是Uber (UBER),尽管两者现在的经济模式已大不相同。DoorDash的滚动毛利率为52.2%,远高于Uber上一财年约38.5%的毛利率。这一差距的存在是因为Uber的收入涵盖出行、货运和配送,而DoorDash运营着一个更紧凑、利润率更高的市场平台。
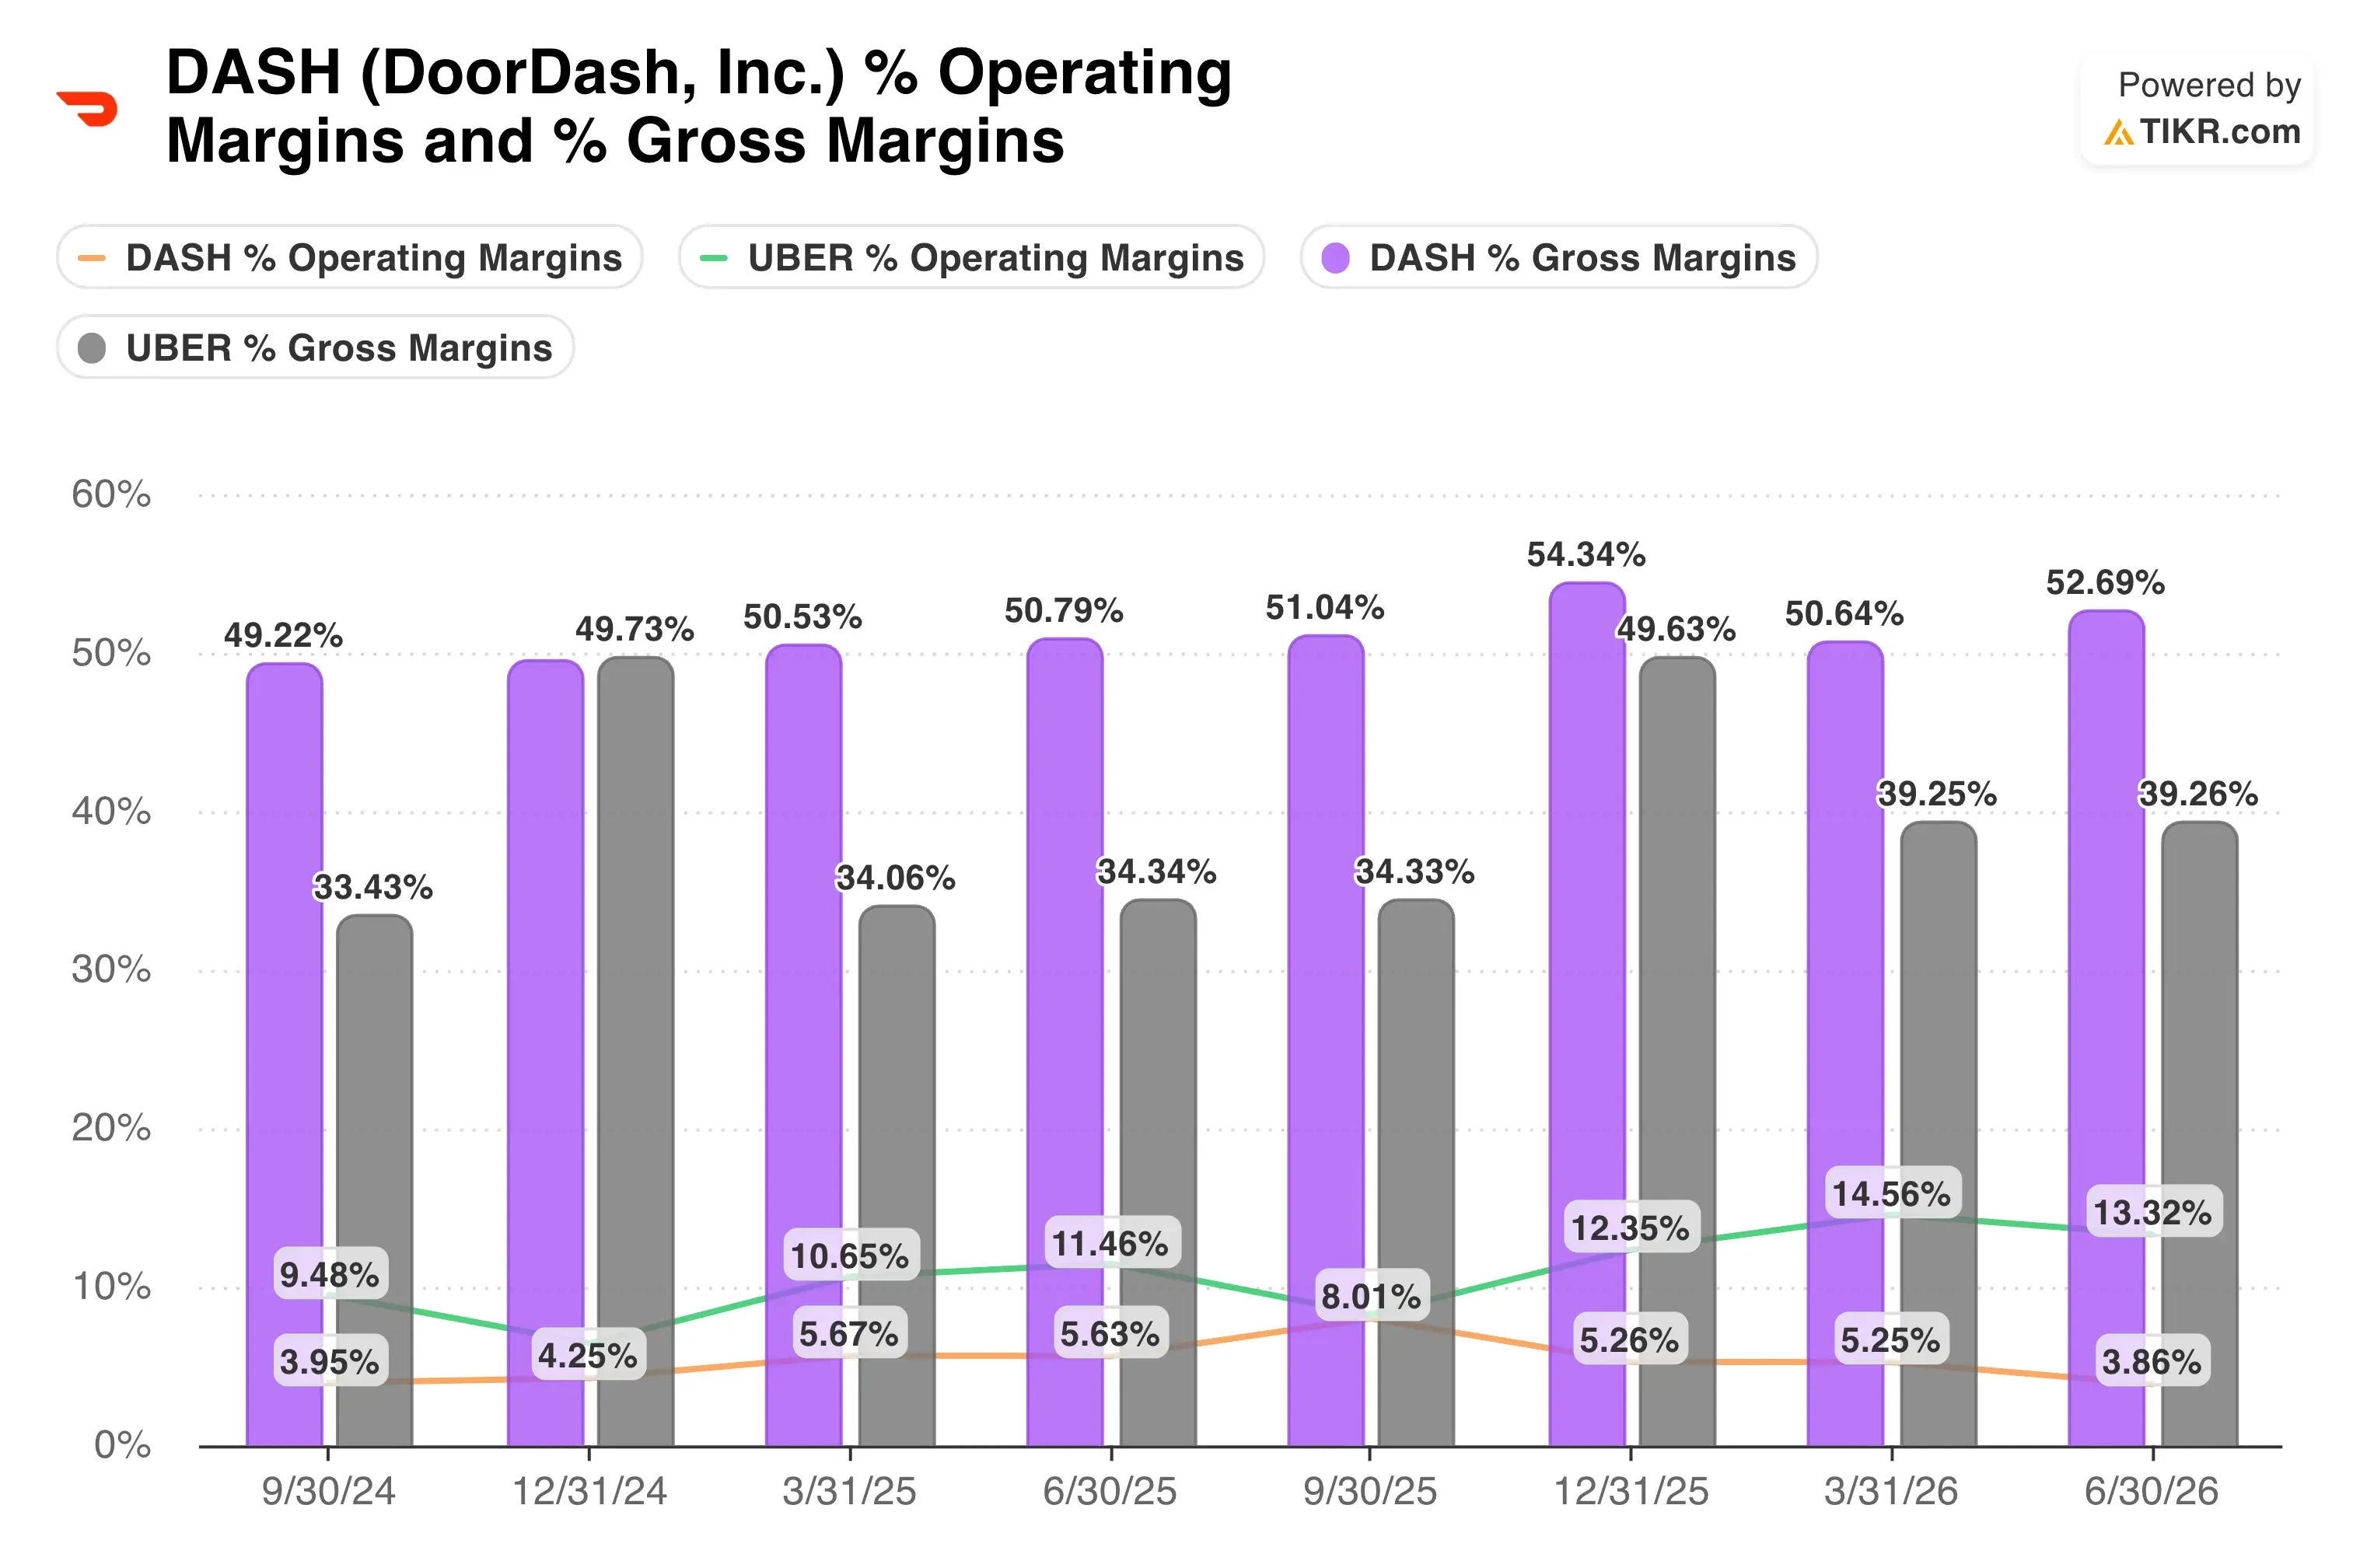
增长方面也偏向DoorDash。其未来两年营收增长率25.3%超过了Uber的个位数增长率,因为Uber的出行业务已经规模化,现在增长更慢。不过,Uber的盈利能力更成熟,营业利润率接近10.7%,营收约520亿美元,而DoorDash的滚动营业利润率为5.5%。
Grubhub在国内市场持续失势,DoorDash现在控制了美国超过一半的食品配送订单。这种规模使DoorDash在与餐厅和司机的关系中拥有真正的杠杆作用,因此它比任何单一季度的增长率都重要得多。
比较归结于所处的周期阶段。Uber是成熟的、已经盈利的资本复利公司。DoorDash仍在将市场份额转化为利润率,模型暗示市场正在为这种未来的扩张支付溢价,而不是为今天的盈利能力。
查看 2026年下半年杂货和零售的单位经济效益、订单增长和利润率改善情况>>>
DASH股票未来的驱动因素是什么?
最清晰的近期催化剂是预计在11月4日左右公布的第三季度财报。投资者将关注与SKIMS的合作以及更广泛的零售扩张是否开始体现在订单量上,因为这种多元化是长期利润率故事的基础。
股东在8月底批准的内华达州重新注册,主要是一项法律变更而非运营变更。尽管如此,它反映了公司重新考虑特拉华州注册地的更广泛趋势,并可能略微改变DoorDash处理未来治理决策的方式。
机器人配送是另一个值得关注的线索。DoorDash已扩大与Serve Robotics和Waymo的合作,在选定市场测试自主配送。这些项目目前规模仍然很小,但如果规模化,可能会显著降低配送成本。
最后,路透社在8月份指出的做空头寸值得关注。它不会改变DoorDash的基本面,但即使其基础业务持续增长,也可能增加近期的波动性。
追踪DoorDash的下一个财报日期并预测您自己的情景(使用TIKR免费)>>>
您应该投资DoorDash吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出DASH,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以创建一个免费观察列表来追踪DASH以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


