

核心要点
- 夏季下滑: 自6月中旬以来,美联航股票下跌了11%,最新报107美元。
- 共识差距: 华尔街23位分析师对美联航股票的平均目标价已升至159美元,目前较现价高出48%,而在6月份两者几乎持平。
- 评级分布: 目前对美联航股票的评级构成是:19个买入评级,4个跑赢大盘,1个持有,1个无意见评级和1个跑输大盘评级,这是过去15个月中最偏向看涨的分布。
- 模型折价: TIKR的中性情景模型预计美联航股票到2030年底价格为120美元,总回报率为12%,年化回报率为3%,远低于华尔街目标价所隐含的回报。
美联航股票交易价格较华尔街不断攀升的平均目标价低48%,而TIKR自身的模型则显得更为谨慎。在TIKR上免费对比这两个数字 →
为何美联航股票下跌11%,而华尔街目标价却在攀升

美联航控股公司 (UAL) 股票自6月中旬以来下跌了11%,9月15日收于107美元,尽管该航空公司第二季度业绩超出预期,且其分析师在整个夏季持续上调目标价。此次下跌可追溯至航空燃油,而非需求问题。
伊朗战争导致霍尔木兹海峡关闭后,燃油价格在7月飙升,美联航实时承受了冲击。首席财务官迈克·莱斯基宁在第二季度电话会议上阐述了损失:"以今天的价格计算,今年燃油成本仍比我们年初展望时高出近60亿美元。"首席执行官斯科特·柯比给出了更具体的飙升数字,他告诉分析师,仅7月份的燃油价格上涨就相当于第三季度经调整后每股收益减少了1.12美元。
美联航的应对措施是改变其自身的业绩指引政策,将季度每股收益区间与墨西哥湾沿岸航空燃油远期曲线挂钩,而非固定的假设。这一决定表明该投入成本已变得多么不稳定,而股票在整个夏季后半段也据此进行交易。
9月带来了第二波下跌。巴克莱于9月11日将其对美联航股票的目标价从175美元下调至160美元,这是针对航空公司目标价更广泛下调的一部分,达美航空、西南航空、美国航空和捷蓝航空也受到影响。这些下调发生之际,美联航自身的23位分析师平均目标价仍在上升,这种分歧将在下一节讨论。
管理层在电话会议上反复提出的反驳论点是,压力来自整个行业的结构性成本通胀,而非美联航特有的问题或旅客需求减少。柯比指出,随着燃油价格再次攀升,本月又进行了一轮票价上调,而此前燃油价格下跌时并未随之降价,他用此证据来论证定价能力依然完好。股票的下跌看起来是一个成本故事在实时上演,而非需求故事,接下来的两节将展示华尔街和TIKR自身的模型如何以不同的方式为这种区别定价。
美联航股票面临新的空中交通管制资金压力
这次下跌在华盛顿也有"同伴"。本周发布的一份政府问责办公室报告发现,联邦航空管理局需要额外数十亿美元才能完成其106亿美元空中交通管制现代化计划的第一阶段,而联邦航空管理局局长布莱恩·贝德福德在9月15日告诉众议院一个小组委员会,仅第一阶段就将耗资160亿美元,远高于国会批准的125亿美元。这个资金缺口对美联航有直接影响,其芝加哥奥黑尔枢纽机场目前正根据联邦航空管理局的一项命令运营,该命令削减了直至2027年10月的航班。首席商务官安德鲁·诺塞拉在7月的电话会议上描述了当前计划:美联航将在奥黑尔"每天运营650个航班,这是我们几乎无限期获准运营的数量",纽约也有类似的限制。一个长期资金不足的现代化努力使得这些限制更难解除,而不是更容易,这在燃油之上又叠加了第二个成本变量。
燃油成本和新出现的联邦航空管理局资金担忧整个夏季都在拖累美联航股票。在TIKR上免费获取底层利润率数据 →
美联航股票目标价持续上升,尽管股价回落
根据最新的华尔街快照,美联航股票拥有19个买入评级,4个跑赢大盘评级,1个持有评级,1个无意见评级和1个跑输大盘评级。另外,有23位分析师发布了该股票的目标价,他们的平均目标价为159美元,较9月15日107美元的收盘价高出48%。

这种差距并非一直如此之大。6月30日,138美元的平均目标价仅比136美元的收盘价高出2%,在股票春季反弹后几乎持平。十五个月前,即2025年6月30日,95美元的平均目标价比80美元的收盘价高出20%。
分析师在记录中的六个季度快照的每一步都上调了该平均目标价,从95美元升至159美元,尽管股价从80美元涨至136美元又回落至107美元,完成了一个来回。在整个夏季的燃油冲击中,华尔街持续调高而非调低对美联航盈利能力的预期。
TIKR对美联航股票的估值为120美元,低于华尔街的数字
TIKR的中性情景模型预计美联航控股公司到2030年底的价值为120美元,这意味着从当前107美元的价格有12%的总回报,或在大约四年内年化回报率为3%。
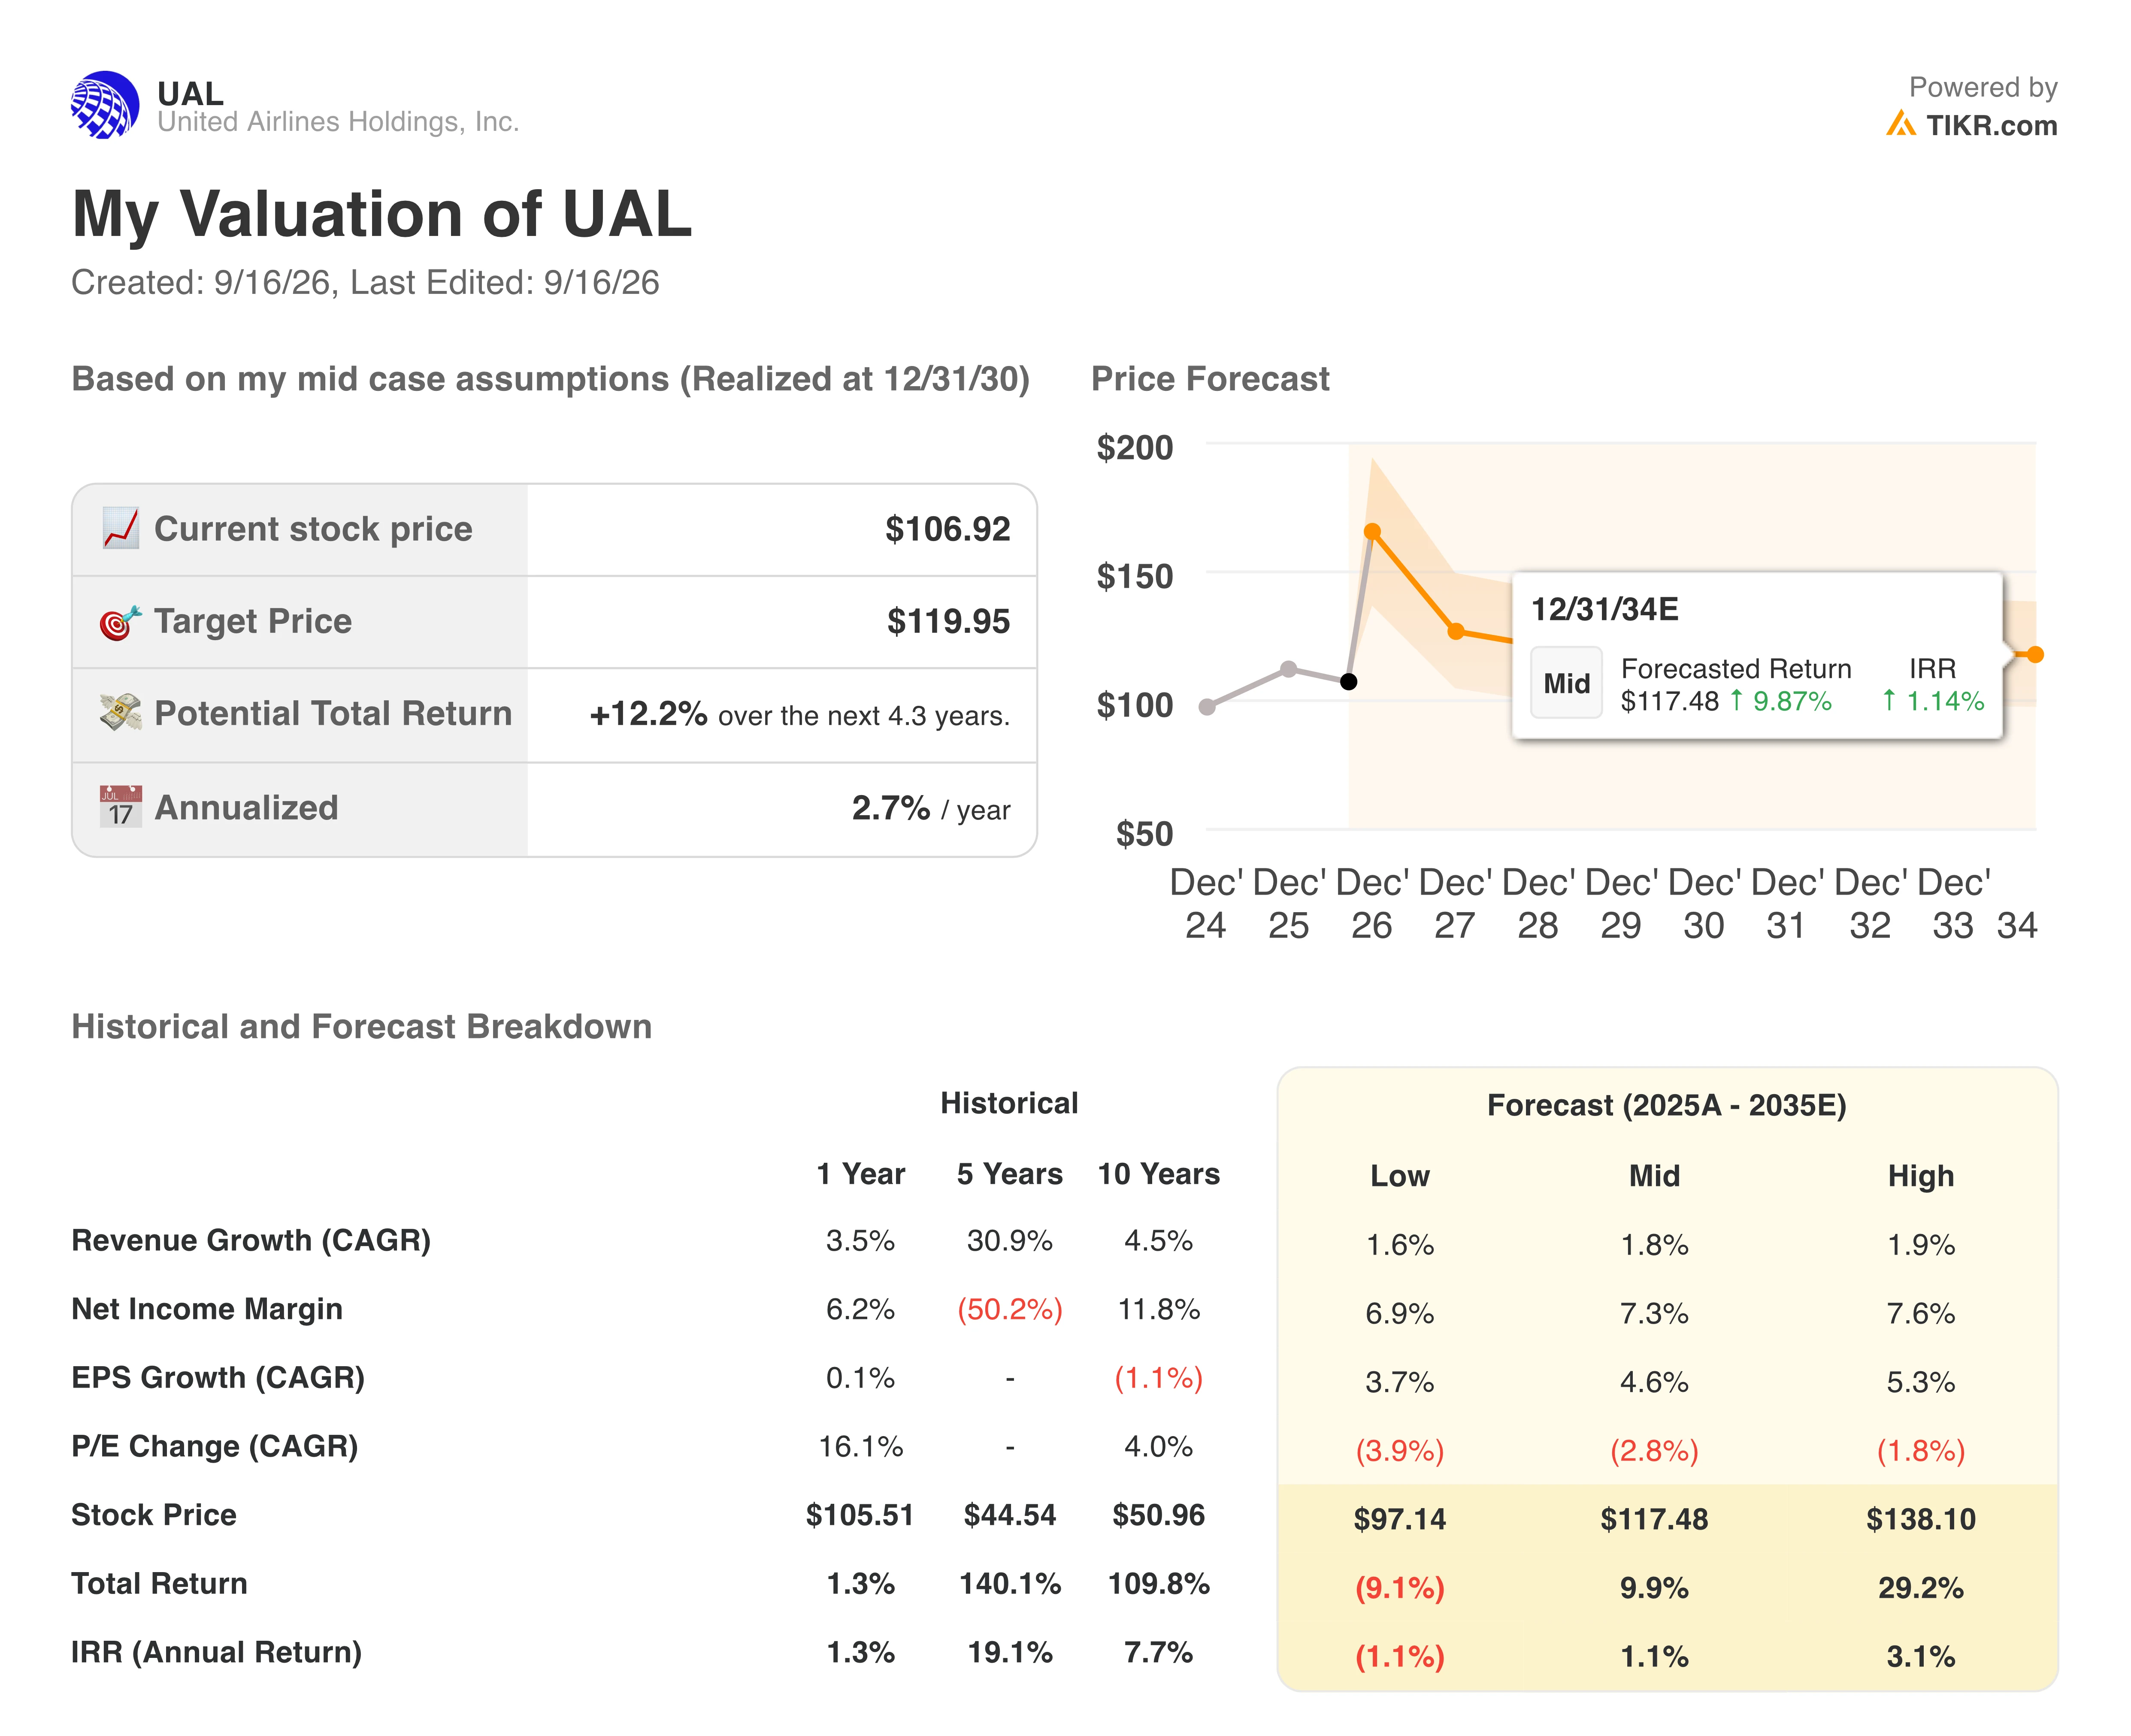
这种中个位数的年化回报路径远低于华尔街平均目标价所隐含的48%上涨空间,这是TIKR自身模型对一只已经回吐了部分夏季涨幅的航空股,其看法比卖方共识更为谨慎的罕见情况。
这种差距可追溯到最初拖累股价下跌的相同成本压力。TIKR的模型对柯比和莱斯基宁在7月电话会议上详述的燃油和结构性成本通胀进行了折价,而华尔街不断攀升的目标价则假设美联航在第四季度完全收回燃油成本,正如管理层所指引的那样。
TIKR的模型认为美联航股票的合理价值为120美元,这是一个12%的回报情景,远落后于华尔街的数字。在TIKR上免费核对计算过程 →
你应该投资美联航控股公司吗?
唯一真正知道的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出美联航控股公司股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变动情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将美联航控股公司与您关注的所有其他股票一起追踪。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


