核心要点
- 迪士尼将其2026财年的股票回购目标从70亿美元上调至至少90亿美元,但首席财务官休·约翰斯顿表示,增加的资金主要来自为OpenAI交易预留的剩余现金以及出售A&E Networks的收益,而非新增的经营现金流。
- 2026财年第一季度自由现金流转为负22.8亿美元,但迪士尼当季仍回购了20.3亿美元的股票。
- 2026财年前三个季度的回购总额达72.5亿美元,已超过同期产生的57.3亿美元自由现金流。
- 加权平均稀释股数在三个季度内从17.9亿股降至17.4亿股,缩减速度超过了前两年之和。
- 娱乐业务部门营业利润率在过去四个报告季度中从5.9%攀升至14.0%,为管理层关于流媒体业务实现两位数利润率的说法提供了切实证据。
迪士尼在自由现金流为负的季度回购了20亿美元股票。在TIKR上免费对比其现金流与回购支出 →
迪士尼的回购规模已超过其自身现金流
迪士尼 (DIS) 将其2026财年的股票回购目标从70亿美元上调至至少90亿美元,但首席财务官休·约翰斯顿在2026财年第三季度财报电话会议上表示,增加的资金“主要”来自为OpenAI交易预留的剩余现金以及出售A&E Networks的收益,而非新增的经营现金流。

实际上,2026财年第一季度自由现金流转为负22.8亿美元,这是两年报告数据中最差的一个季度,而迪士尼当季仍花费了20.3亿美元回购股票。在2026财年前三个季度,迪士尼回购了72.5亿美元的股票,而同期产生的自由现金流为57.3亿美元,缺口约为15亿美元。同期资本支出总额为67.7亿美元,正朝着约翰斯顿给出的全年约90亿美元“体验”业务资本支出指引迈进。
对于一家坐拥一次性出售收益的公司来说,这既不违法,甚至也不罕见。但这确实意味着今年的回购速度并非仅仅因为主营业务产生了比以往更多的现金。
DIS股票:股数减少,每股收益数据更平滑
加权平均稀释流通股数从2024财年第四季度的18.2亿股降至2026财年第三季度的17.4亿股,且仅在今年,缩减速度明显加快:2026财年第一季度为17.9亿股,第二季度为17.7亿股,第三季度为17.4亿股。即使利润本身并未实现清晰的复合增长,流通股数的减少也能美化每股增长数据,而迪士尼的利润线确实并不清晰。
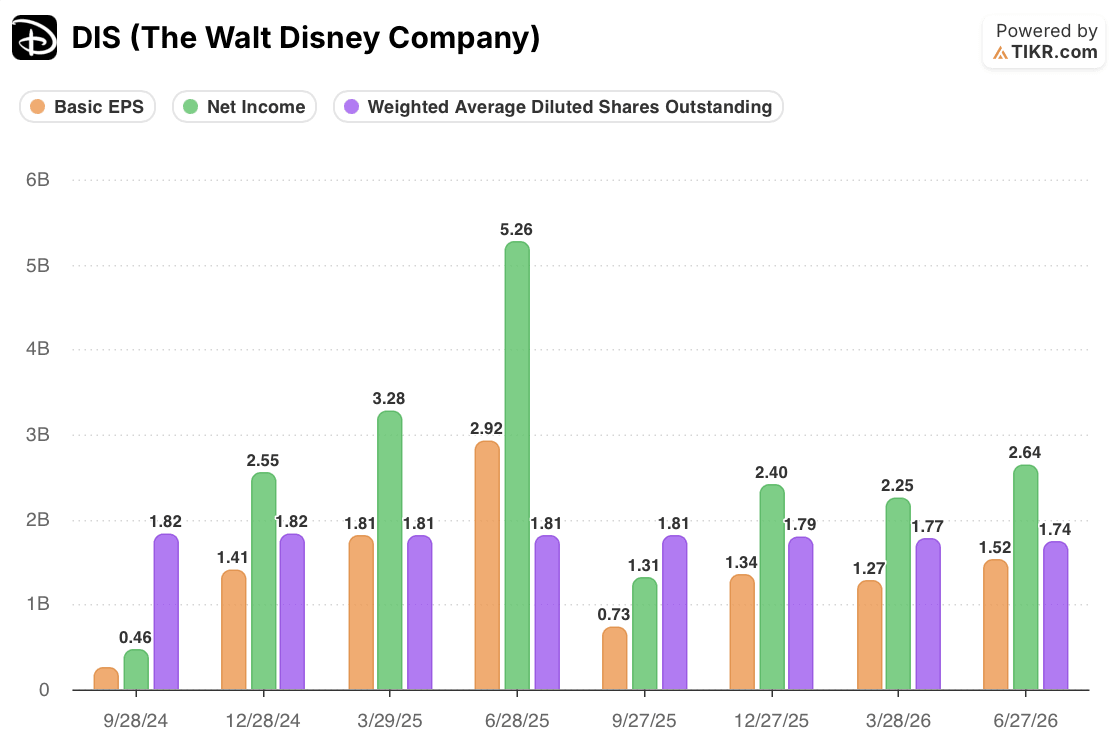
一次性收益将2025财年第三季度的基本每股收益推高至2.92美元,随后一项费用又在一个季度后将其削减至0.73美元。2026财年第二季度每股收益1.27美元,较上年同期的1.81美元下降了约30%,这一时期与迪士尼在2026年4月裁减约1000个岗位的时间段重叠。所有这些波动都没有出现在管理层每次电话会议上重复的调整后每股收益数据中。2026财年第三季度调整后每股收益2.06美元,超过了1.86美元的预期,而同期GAAP基本每股收益1.52美元则远低于上年同期,这一比较因基期的一次性收益而失真。调整后的数字更能反映运营表现,但它也是流通股数减少悄然助力的数字。
迪士尼的稀释股数在三个季度内从17.9亿股降至17.4亿股。在TIKR上免费查看完整的股数和每股收益历史 →
迪士尼利润率故事背后的真相看起来是真实的
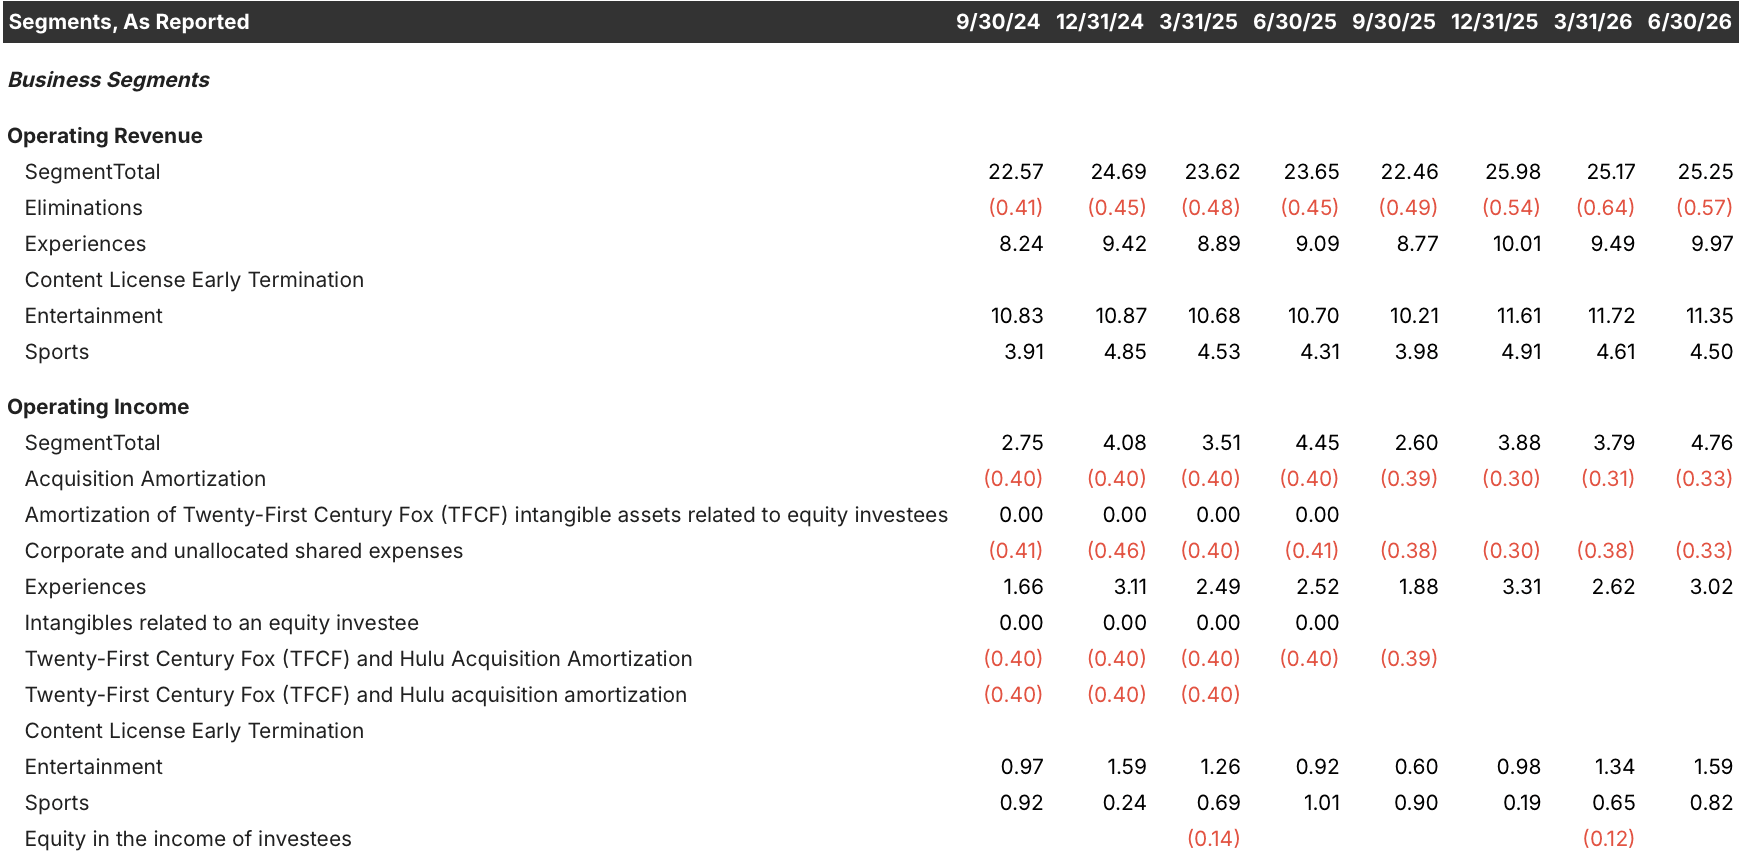
然而,业务部门数据使纯粹的怀疑论解读变得复杂。娱乐业务部门的营业利润率(综合了流媒体、线性电视网络和电影工作室)从2025年9月季度的5.9%攀升至8.4%,然后是11.4%,再到2026年6月季度的14.0%,连续四个季度改善,远高于上年同期(2025年6月季度)的8.6%。
这与约翰斯顿单独引用的13%直接面向消费者利润率并不完全相同,因为娱乐部门还包含结构性衰退的线性电视业务和季度间波动的电影片单,但其趋势是一致的:该部门内部确实有业务在真正变得更具盈利能力,而不仅仅是重新贴标签。
这一背景改变了如何解读约翰斯顿9月9日的评论,即迪士尼将停止追求进一步的利润率提升,转而优先考虑绝对营业利润金额,并表示公司“不打算倒退……或低于两位数”。鉴于利润率在最近报告季度仍在上升,这更像是一家公司在已证明的改善基础上调整方向,而非掩盖停滞的进展。
DIS股票的真正考验在于缓冲资金耗尽之时
两条线索同时成立,而这正是实际的投资问题。娱乐部门内部的运营改善看起来是真实且近期的,这支持了迪士尼流媒体业务已跨越真正盈利门槛而非人为制造门槛的论点。
但投资者在本财年看到的平稳、两位数的每股增长,并非完全源于主营业务以更快的速度复合增长。它也是回购规模有意超出内生自由现金流的结果,其资金来自A&E和OpenAI交易收益,这些收益一旦用完将不会重现。
一旦这个缓冲消失,要么回购规模必须缩减至经常性自由现金流实际支持的水平,要么自由现金流需要赶上迪士尼已承诺的90亿美元回购速度。11月的第四季度财报电话会议将是更清晰的考验,届时回购不再由一次性收益和那笔100万美元的关税退款(该退款提升了“体验”业务部门营业利润,而非收入,约占该季度同比增长的4个百分点)所补充,这将检验2027财年承诺的两位数每股收益增长是来自业务本身,还是来自不断缩小的分母。
迪士尼11月的财报电话会议是真正的考验,届时一次性回购资金将消失。在TIKR上免费追踪其下一份现金流量表 →
你应该投资华特迪士尼公司吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开DIS股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化,以及目标价是上升还是下降趋势。
您可以建立一个免费的观察列表,来追踪华特迪士尼公司以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!