APP股票关键数据
- 过去一周表现: +9.6%
- 52周价格区间: $298 至 $746
- 估值模型目标价: $496
- 隐含上涨空间: 未来2.3年内48.4%
使用TIKR估值模型在60秒内估算AppLovin的公允价值(免费)>>>
从业绩失速中恢复
AppLovin (APP) 股价本周上涨约9.6%。这是在8月初开始的艰难时期之后一次可喜的反弹。公司第二季度营收同比增长53%至19.2亿美元,但略低于其自身业绩指引的中值。财报发布当天股价下跌约17%,随后美国银行将其评级下调至中性。

尽管未达预期,但核心数据依然强劲。净利润增长55%至12.7亿美元,调整后EBITDA同比增长58%,利润率扩大了近300个基点。首席执行官Adam Foroughi并未粉饰这一不足。他告诉投资者"我们知道发生了什么,并且已经解决了",解释说公司只是错过了其通常每季度都会有的AI模型提升。
这一解释现在似乎得到了市场的认可。AppLovin的移动分析部门Adjust本周报告称,2026年上半年全球购物应用会话量增长了15%。这表明AppLovin所依赖的移动广告生态系统依然健康。管理层对第三季度的营收指引为20.55亿至20.85亿美元,同比增长46%至48%。
如果AppLovin的第三季度业绩证实此次失速是时间问题而非需求减弱,那么本周的反弹可能标志着其向接近746美元的52周高点更广泛复苏的早期阶段。
回调后估值依然不菲
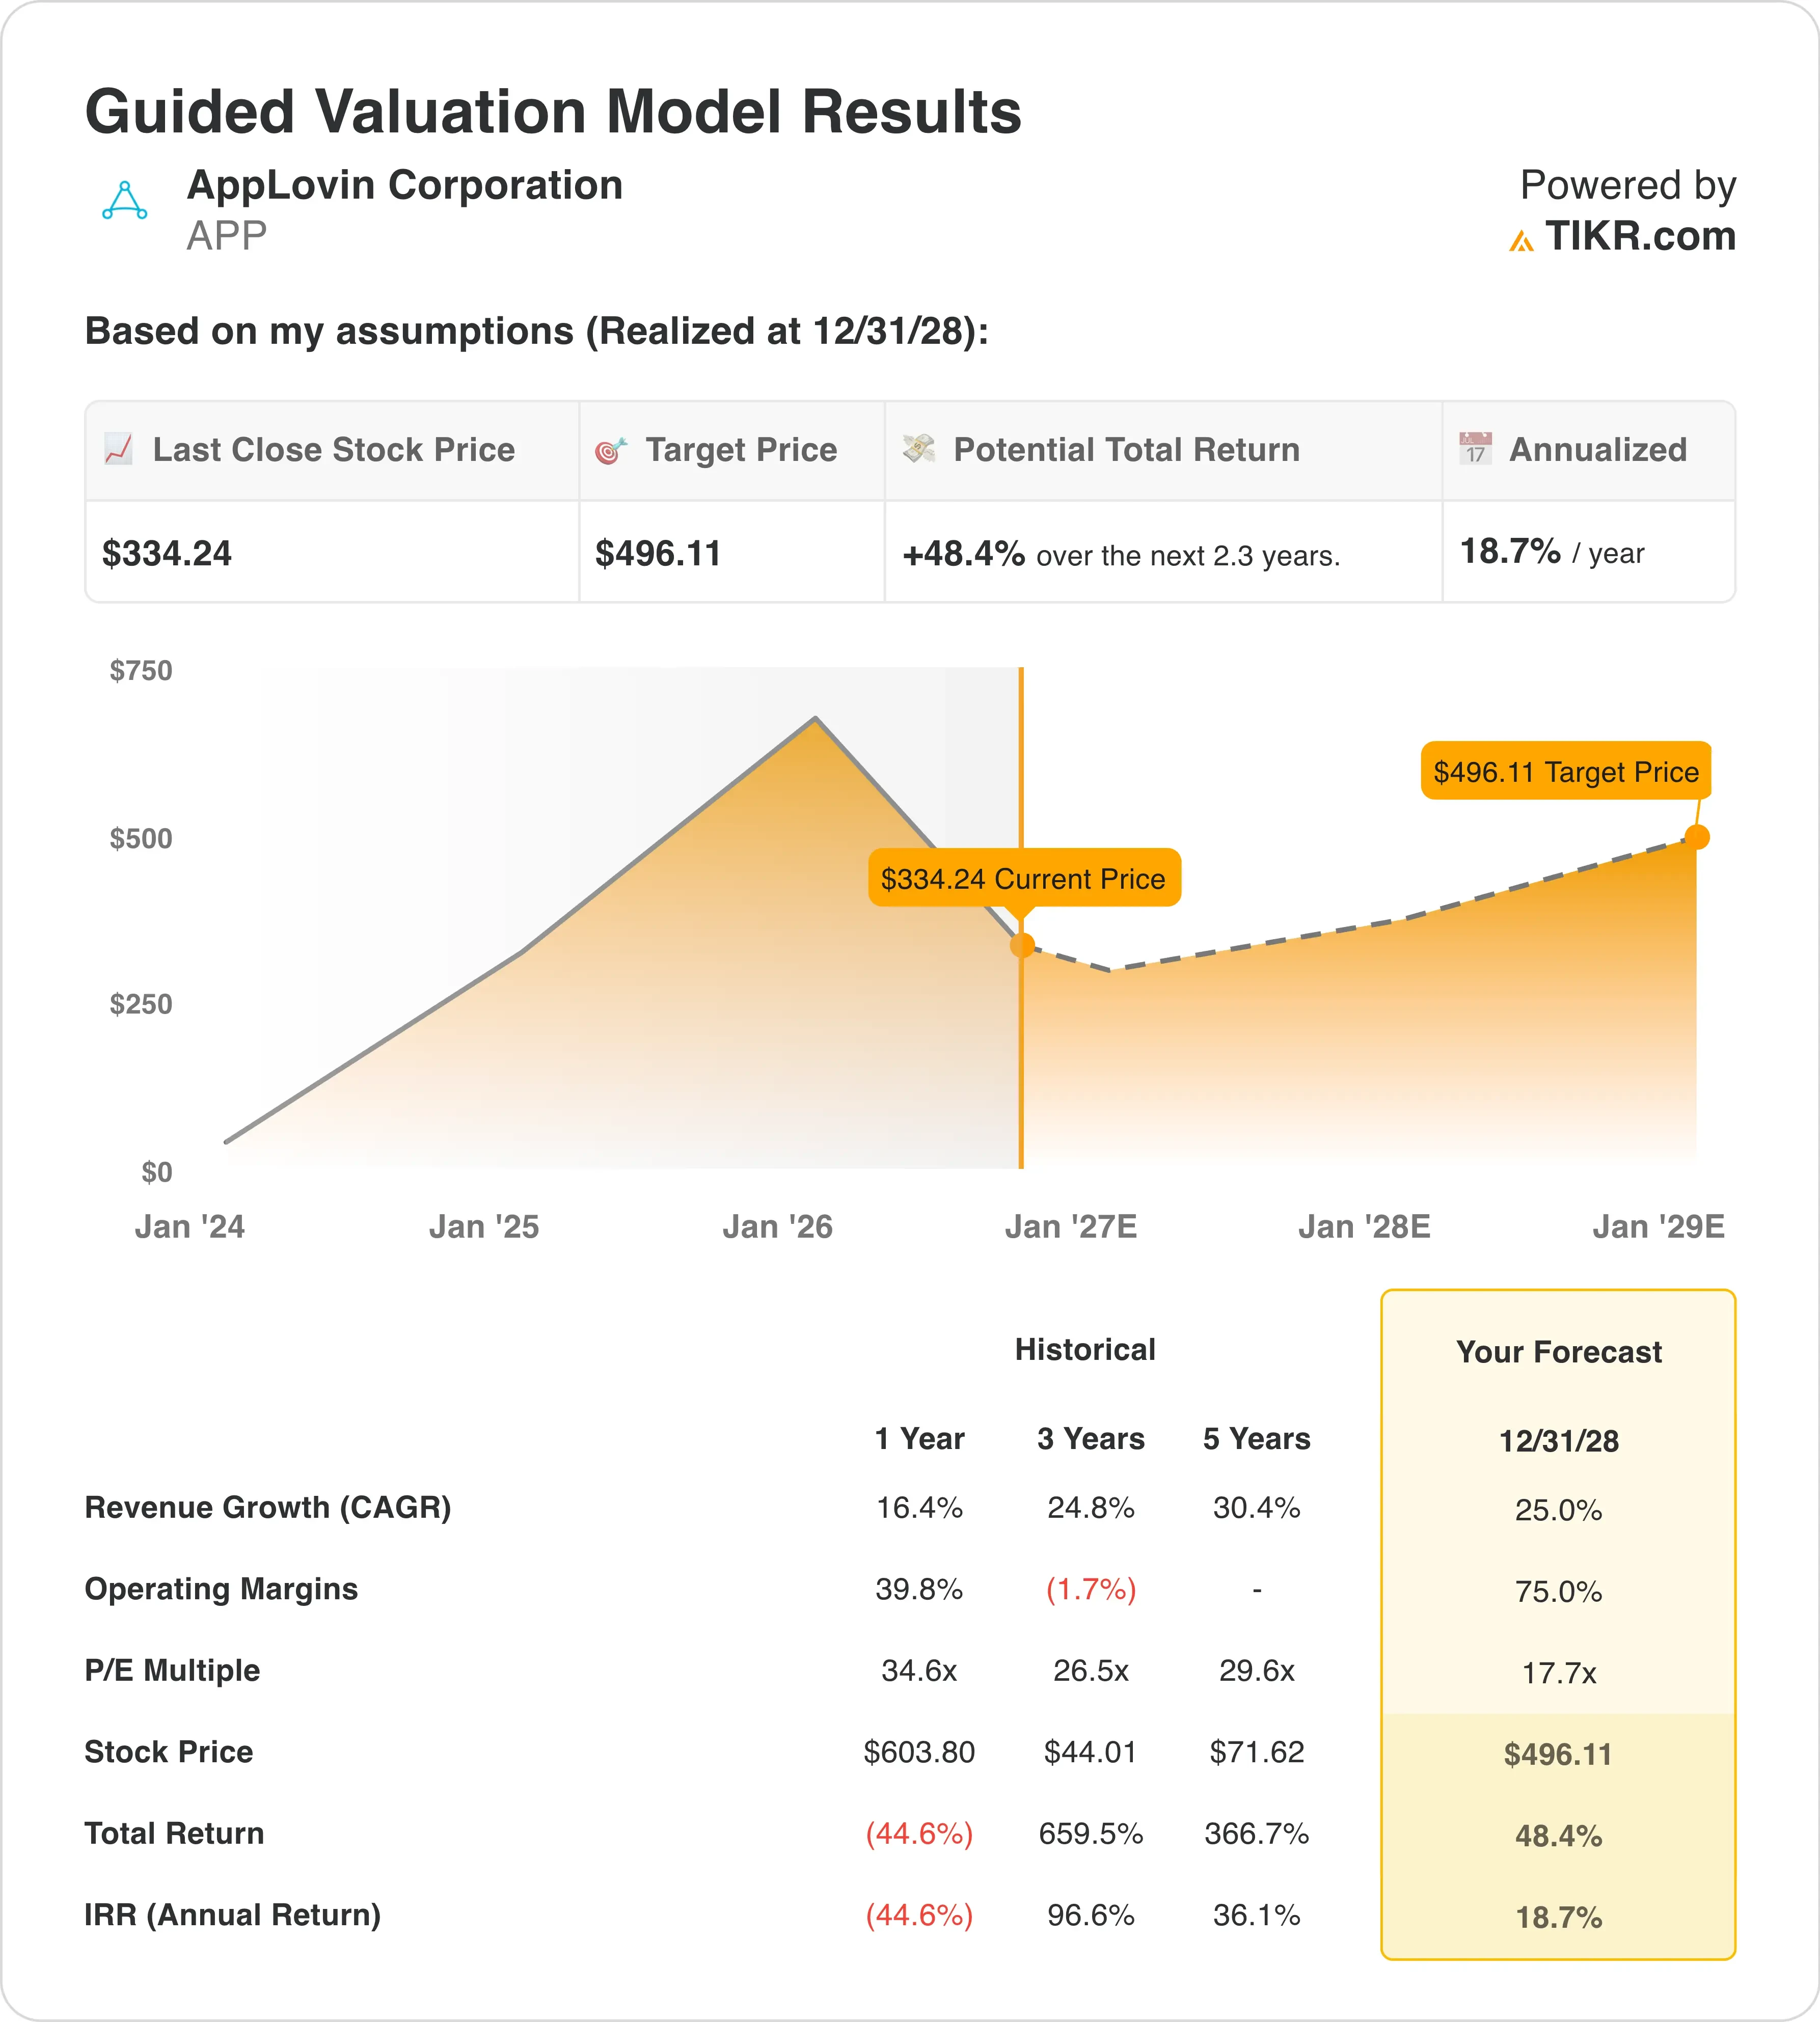
根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率):25.0%
- 营业利润率:75.0%
- 退出市盈率倍数:17.7倍
该模型估算的目标价为496美元,意味着未来2.3年内有48.4%的上涨空间,年化回报率为18.7%。
尽管交易价格比其52周高点低55%以上,但AppLovin按传统标准衡量仍然不便宜。不过,其基础经济状况依然非常出色。75%的营业利润率对任何公司来说都异常之高,更不用说是一家年营收增长25%的公司,这反映了AppLovin AI驱动的广告拍卖平台的效率。
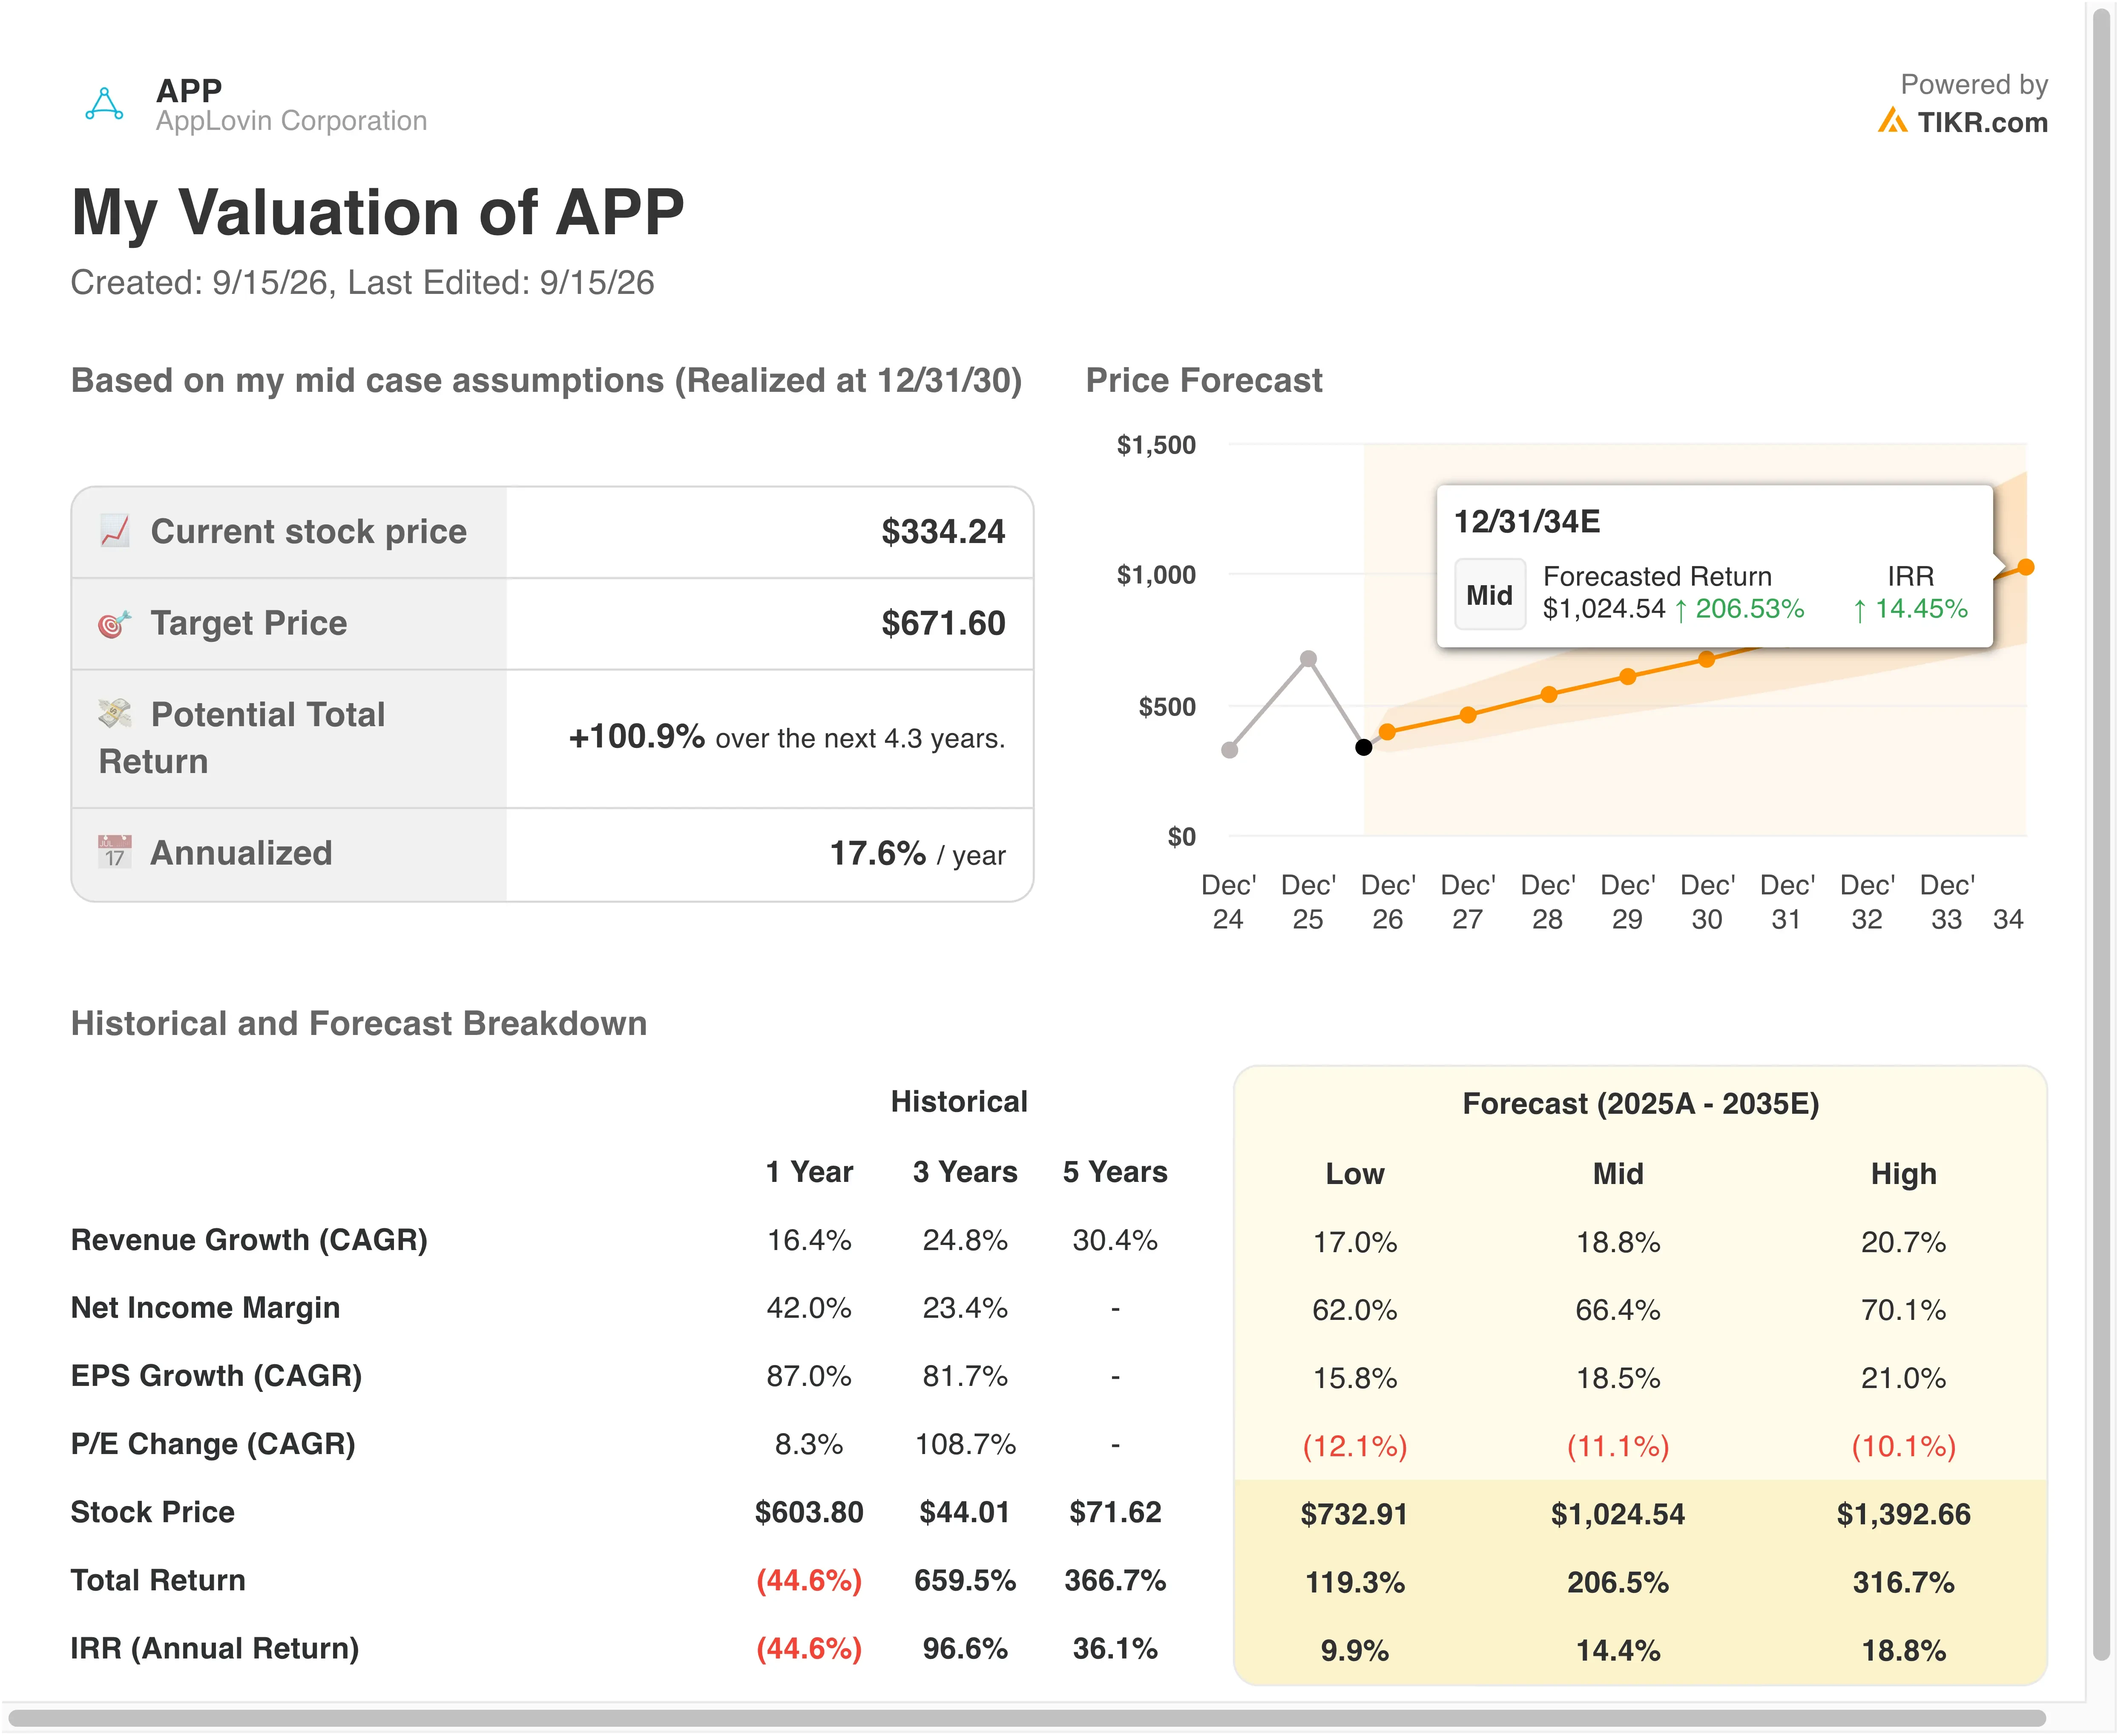
17.7倍的退出倍数假设是一个有趣的细节。它远低于AppLovin目前约26倍的市盈率。这表明该模型预计,即使盈利持续增长,估值倍数也会有所压缩,这在经历了如此波动的一年之后是一个合理的假设。
与其自身近25%的三年营收增长率相比,当前的假设看起来是可以实现的,而非过于激进。更大的问题是,AppLovin较新的消费者广告业务(与其核心游戏平台相比仍然很小)是否能在游戏业务的比较基数变得更具挑战性时,足够快地扩大规模。
将AppLovin的远期估值倍数与其近期历史进行比较(TIKR免费使用)>>>
广告技术行业格局:AppLovin的位置
AppLovin最接近的参照对象是The Trade Desk (TTD),这是另一个围绕程序化拍卖构建的广告技术平台。The Trade Desk的营收倍数低于AppLovin,但其增长也较慢,因为其营收增长通常为较低的两位数,而AppLovin上季度的增速为53%。
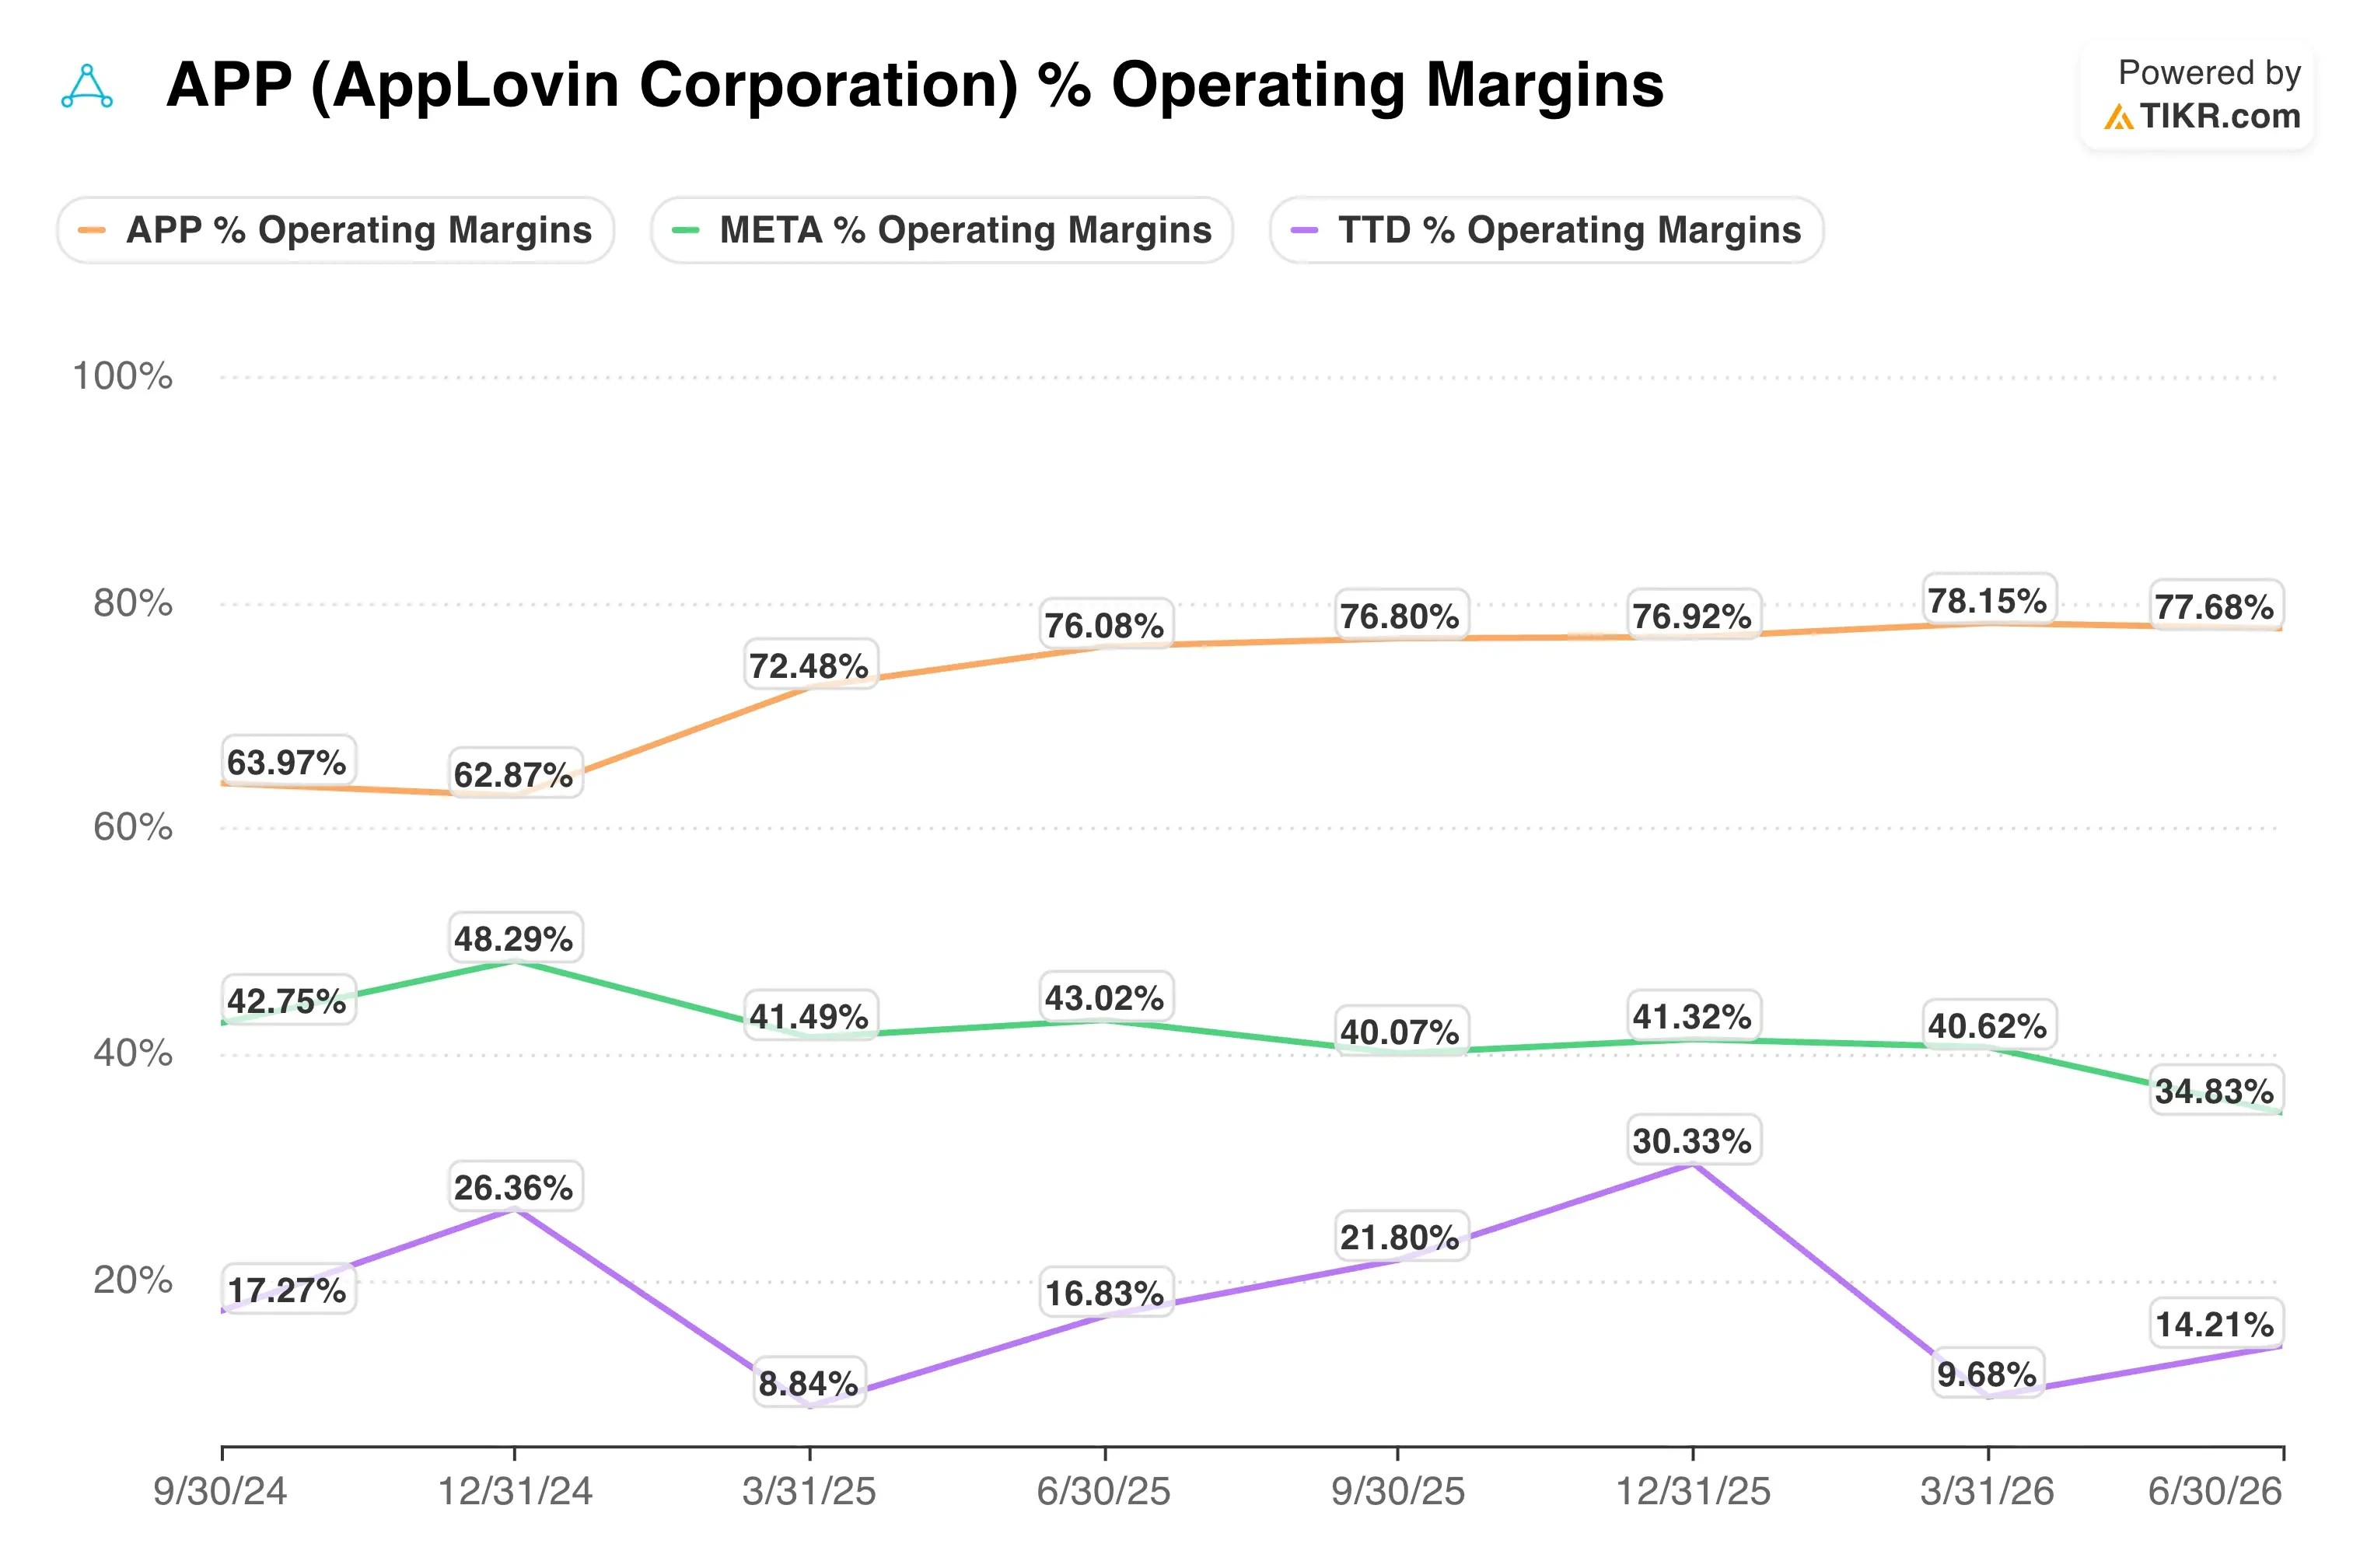
Meta Platforms (META) 提供了一个不同的参照,因为它也通过大规模的应用安装和互动广告进行变现。Meta的营业利润率接近40%,远低于AppLovin的77%。然而,Meta的营收规模大约是AppLovin的25倍,使其在广告形式和地域分布上拥有远为多元化的业务。
AppLovin的优势在于其AI模型,该模型优化了游戏以及日益增长的电子商务广告支出,而无需承担更广泛社交平台的运营开销。这种专注性使其利润率能够远超规模更大的同行。
验证下一季度通过营收增长、广告主回报、电子商务进展以及20.55-20.85亿美元的第三季度指引实现的模型升级>>>
未来驱动APP 股价的因素是什么?
预计在11月初发布的第三季度财报,将是检验本周反弹是否具有持续性的下一个真正考验。业绩指引已经包含了第二季度结束后实现的模型改进。因此,一份干净利落的超预期业绩将有助于重建8月失速后的市场信心。
消费者广告业务仍然是最大的长期变量。管理层曾表示,广告主的预算通常需要12到24个月才能随着新合作伙伴增加支出而实现复合增长。这意味着近期的消费者营收在整体业务中仍然只占一小部分。
更高的AI训练和计算成本是需要关注的一个真正的不利因素,因为每增加一美元支出都需要体现在营收增长上才能证明其合理性。管理层表示,如果计算支出能带来可衡量的提升,他们不会在这方面有所保留。
你应该投资AppLovin吗?
真正了解的唯一方法就是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
打开APP,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以创建一个免费的观察列表来追踪APP以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的分析基于TIKR Terminal的投资数据和分析师预估,可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!