Snap股票关键数据
- 当前价格: $5.68
- 目标价格(中值): ~$8.90
- 华尔街目标价: ~$7.40
- 潜在总回报率: ~56%
- 年化内部收益率: ~11% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
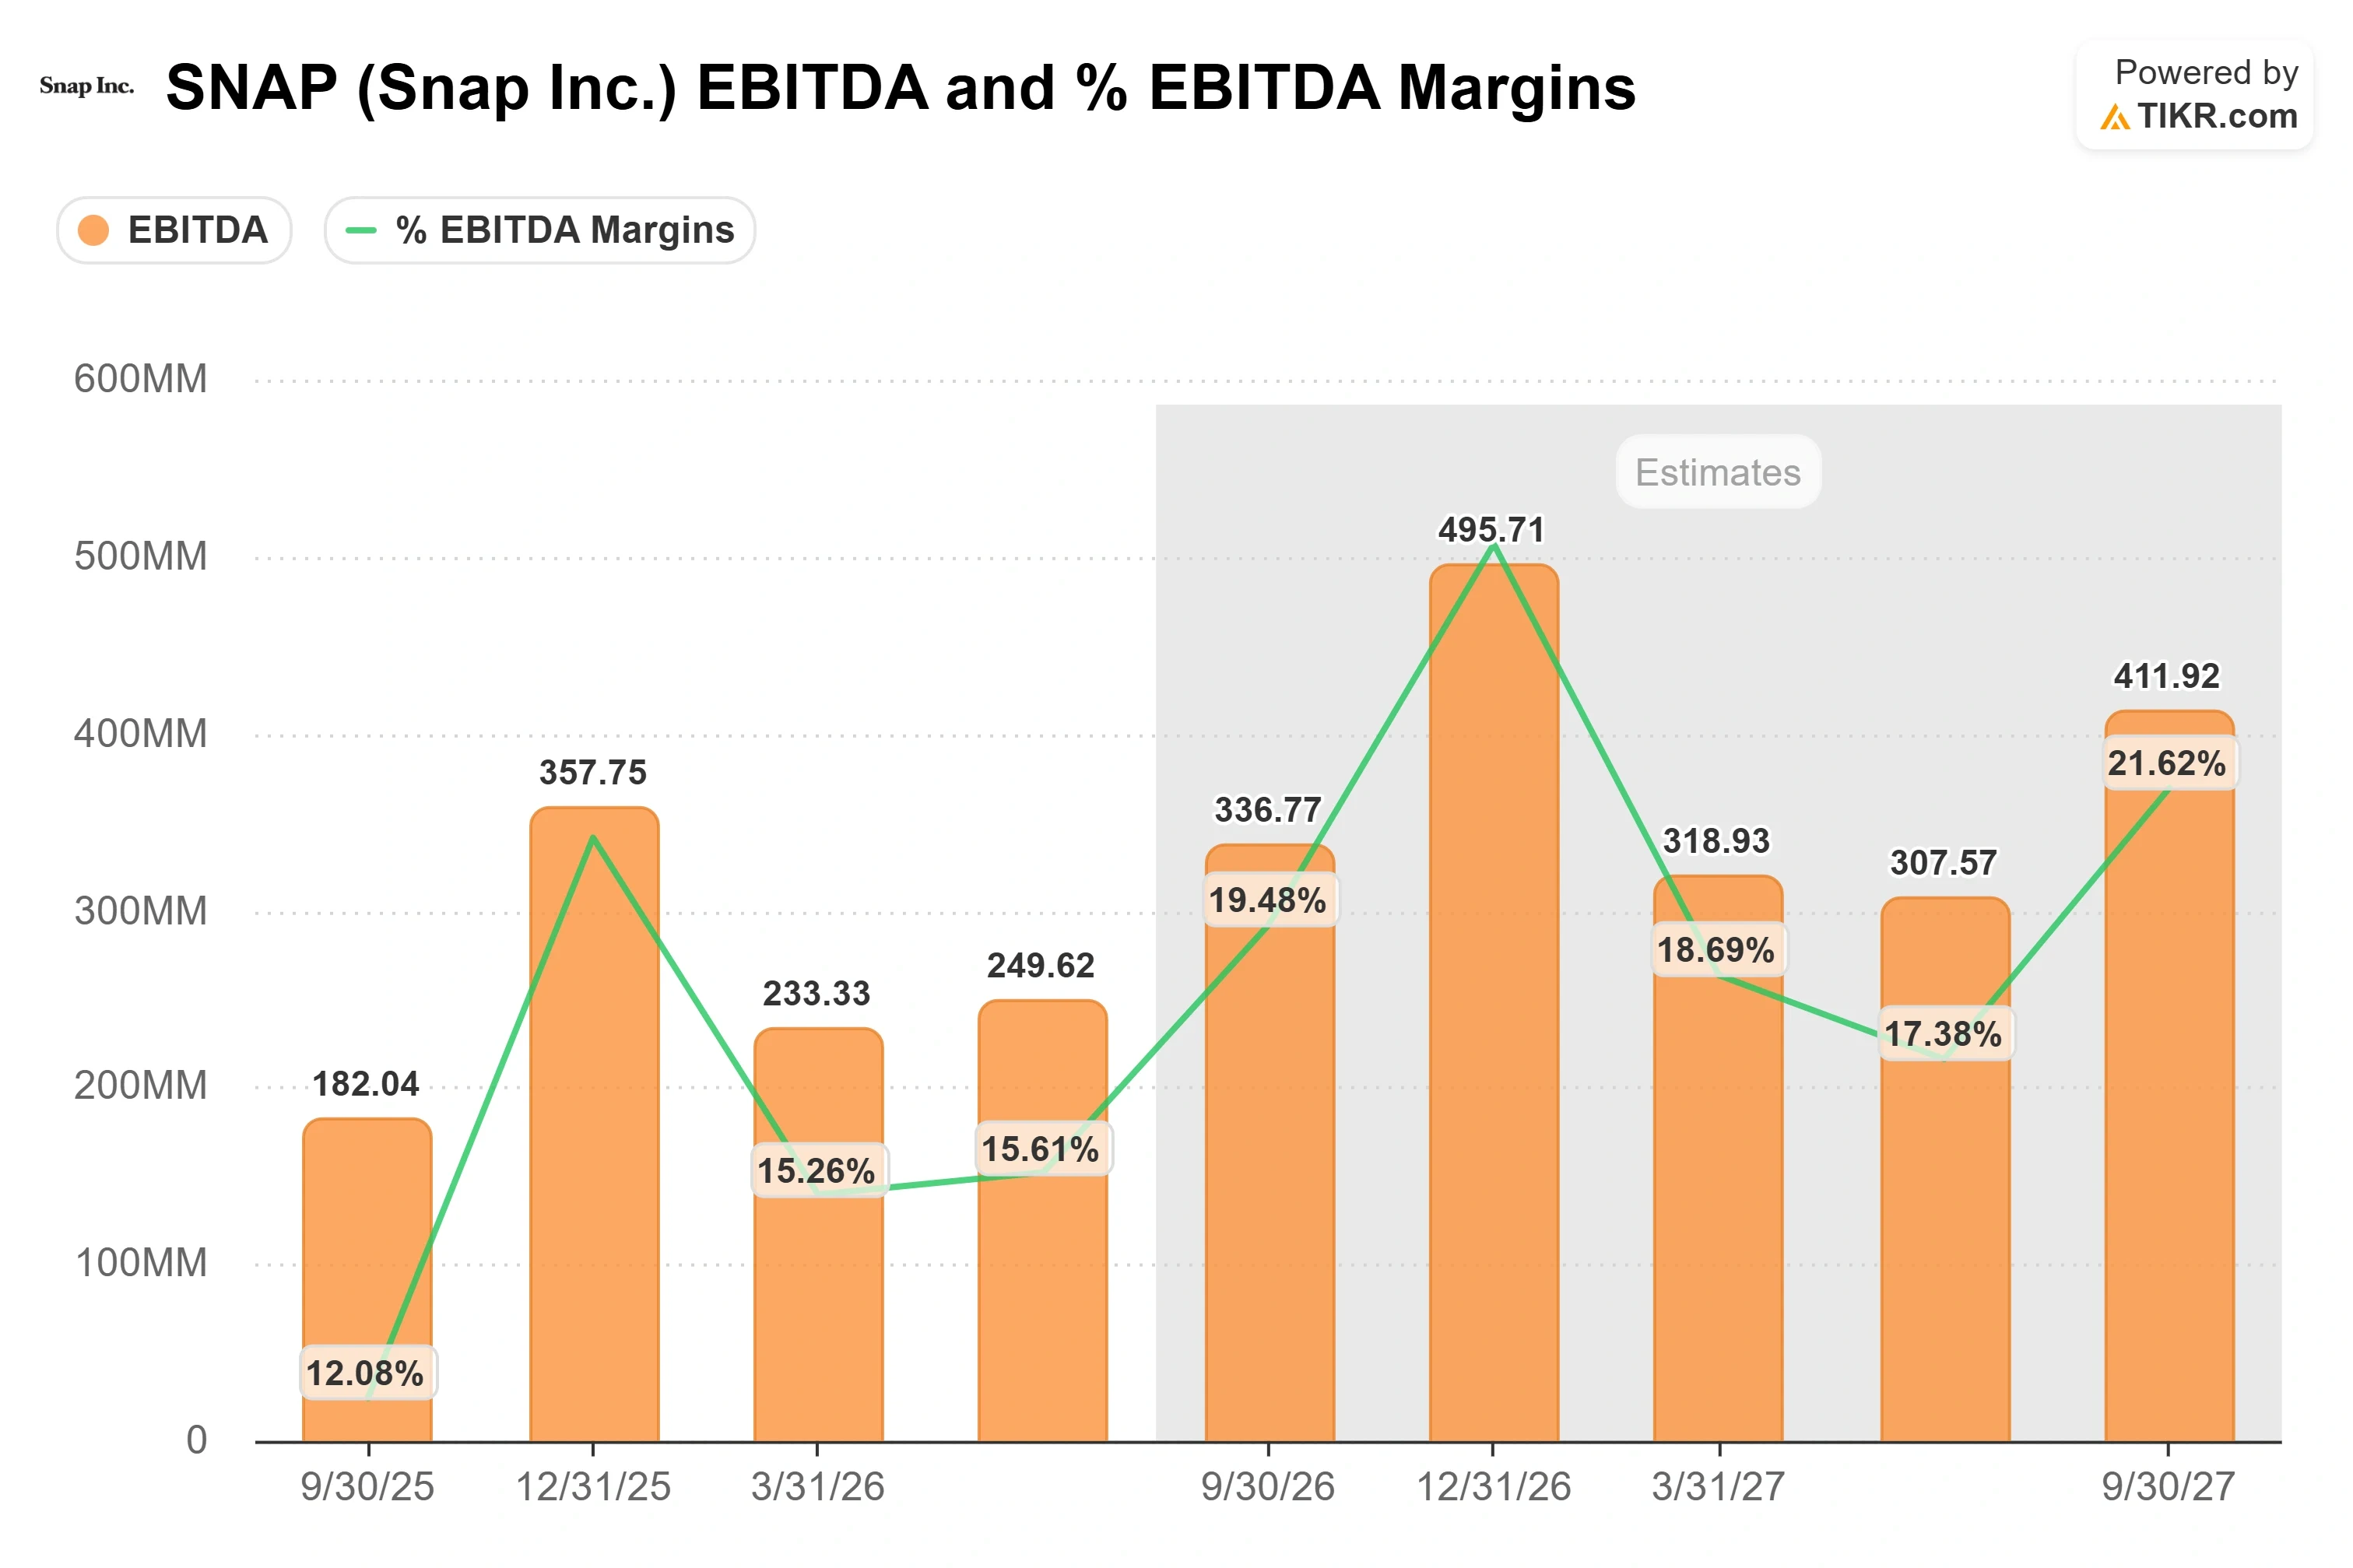
Snap Inc. (SNAP) 于9月16日在洛杉矶将其售价2,195美元的增强现实眼镜搬上舞台,标志着这款酝酿了十多年的产品正式商业化发布。这场于太平洋时间下午4点开始直播的活动,是SNAP的持有者整个星期都在寻找的焦点。然而,决定这笔赌注成败的关键数字并非眼镜的价格标签,而是其广告核心业务在上个季度创造的2.5亿美元经调整EBITDA。
Snap在2026年证明了其现金引擎终于开始运转,却选择在同一年为其迄今为止最昂贵的一次尝试提供资金。市场必须决定,是核心业务为眼镜买单,还是Specs眼镜会悄然耗尽刚刚站稳脚跟的复苏势头。
从烧钱到印钞的核心业务
这一转变体现在Snap于8月3日盘后公布的第二季度财报中。根据TIKR数据,收入同比增长19%至16亿美元,超出华尔街预期4.33%;同时,经调整EBITDA从一年前的仅4130万美元跃升至2.496亿美元。次日股价飙升14.88%,而证据比标题数字更为深刻。Spiegel表示,整个平台的转化率同比增长56%,每次安装成本下降8%,每次购买成本下降18%,应用内购买量增长128%。广告引擎不仅运营成本更低,而且对投放广告的广告主效果更好。
总收入经调整成本同比仅增长4%,而收入增长了19%,这得益于4月份削减约1000个岗位的重组带来的效益。首席财务官Doug Hott直言不讳:"我们收入同比增长了19%,而成本仅增长了4%。" 他将节省的成本描述为仍在积累中,全部人事效益将在第三季度及以后体现。
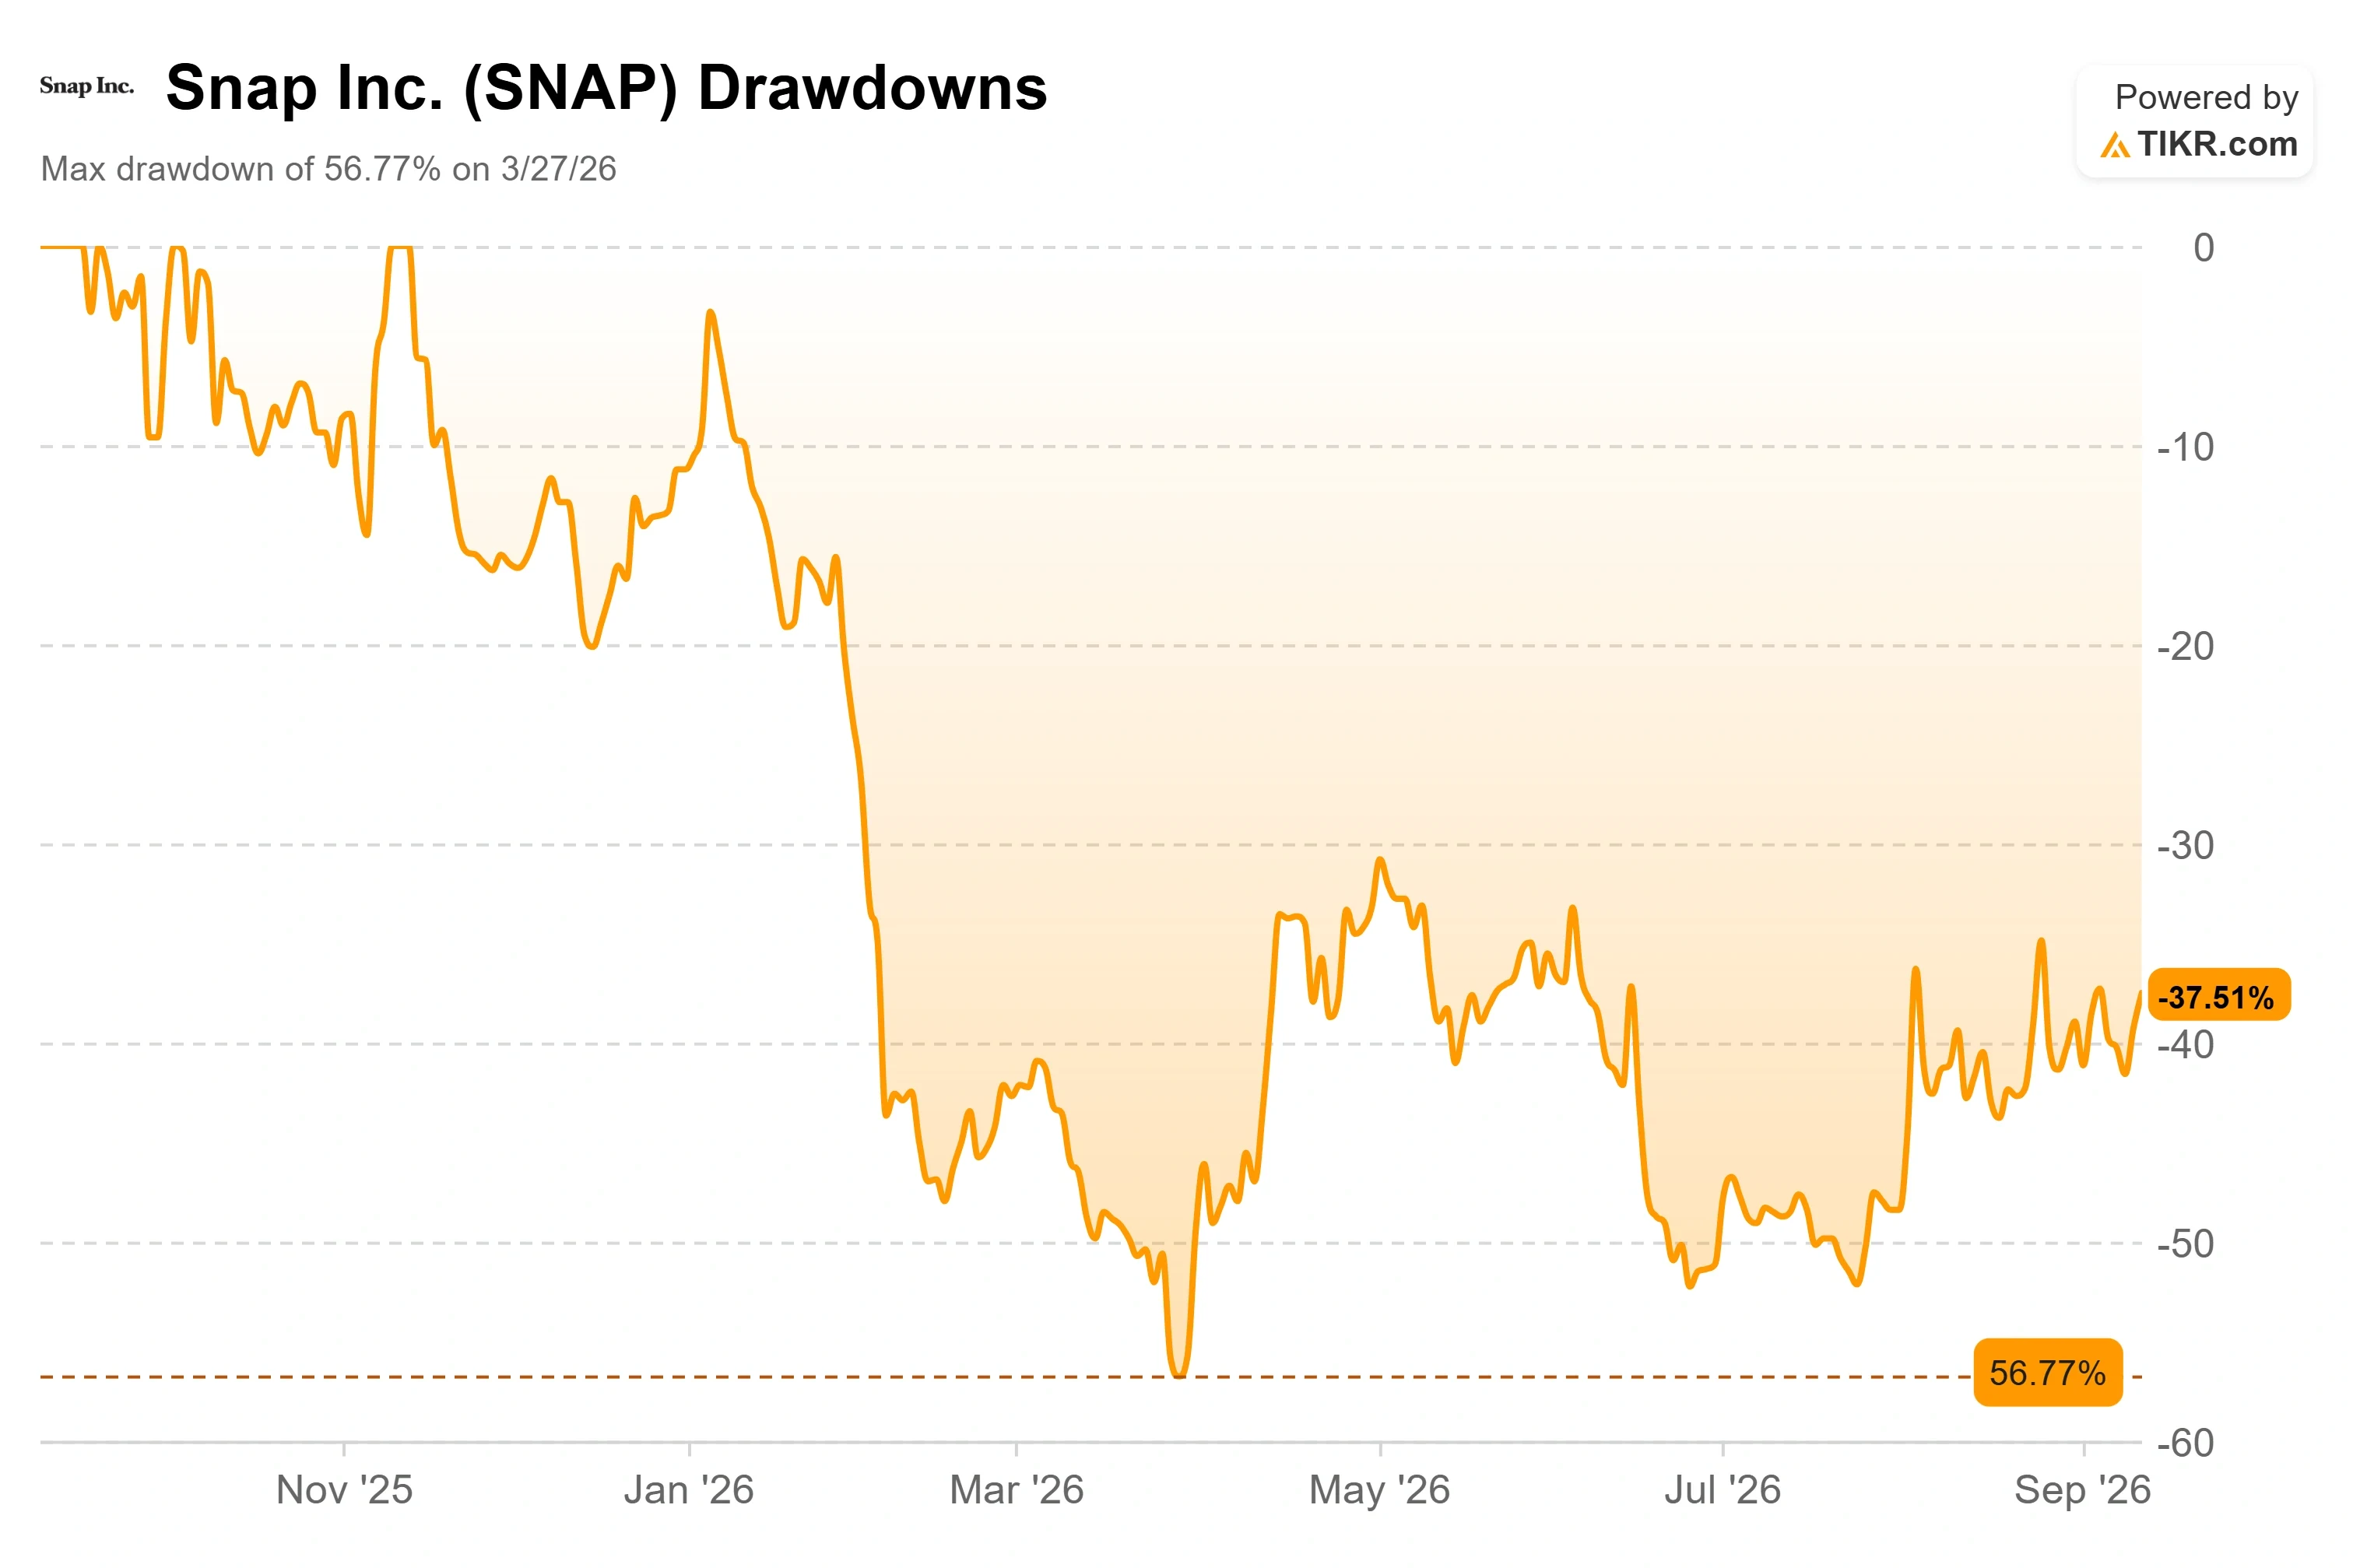
Snap在该季度产生了1.21亿美元的自由现金流,过去十二个月累计达7.06亿美元,这是其连续第八个季度实现正自由现金流。在近96亿美元市值的背景下,核心业务的故事在于这些现金将如何被使用。
管理层一再回避的2,195美元问题
发布会回答了眼镜能做什么,但没有回答是否有人会购买。Specs眼镜在独立框架内运行两个高通处理器,重量约135克,并依赖来自Snap的合作伙伴OpenAI和Google的AI辅助。发货时间仍仅列为今年秋季在美国、英国和法国,记者Alex Heath报道称初始产量约为10万台,这是一个报道的估计数字,而非Snap的官方披露。
在第二季度财报电话会议上,Spiegel回避了关于预购量的直接问题,只表示人们"想试试Specs",并且2,195美元的价格使其成为"一个需要慎重考虑的高价购买"。他对于时间表的表述比发布会宣传所暗示的要直率得多,称大规模采用"将在本世纪末实现",届时重量和成本会下降。这种坦诚很重要:它告诉投资者这是一项多年的现金投入,而非2026年的收入驱动力。Snap将Specs的支出纳入其现有的运营费用展望中,这就是为什么保护这个故事的是核心业务的现金生成能力,而非眼镜的销售情况。
9月8日,Snap任命Ronan Harris为首席商务官,负责全球广告销售,他曾领导其EMEA业务连续十个季度实现两位数增长。传达的信息是:为Specs提供资金的广告引擎仍然是优先事项,即使硬件产品已登上舞台。
相对于同行估值便宜,市场知道原因
根据TIKR数据,Snap的交易价格为未来十二个月企业价值与收入的1.60倍,以及NTM EV/EBITDA的7.84倍。最接近的社交同行Pinterest,收入倍数为2.13倍,但EBITDA倍数相似,为7.21倍;而Reddit的收入倍数为7.35倍,EBITDA倍数为16.15倍。Snap是该群体中销售倍数最便宜的,原因并不神秘。美国今年晚些时候安排了几起青少年安全相关的诉讼,其中两起针对Snap、Meta和Alphabet的青少年成瘾案件仍在走向10月的审判,而新泽西州的一起案件已被撤销。Hott直接指出了这一风险,警告结果"可能导致我们的产品和商业实践发生重大变化。" 相对于同行的折价正是市场消化这一风险的方式。这个折价是否过于陡峭,取决于核心业务持续产生的现金。
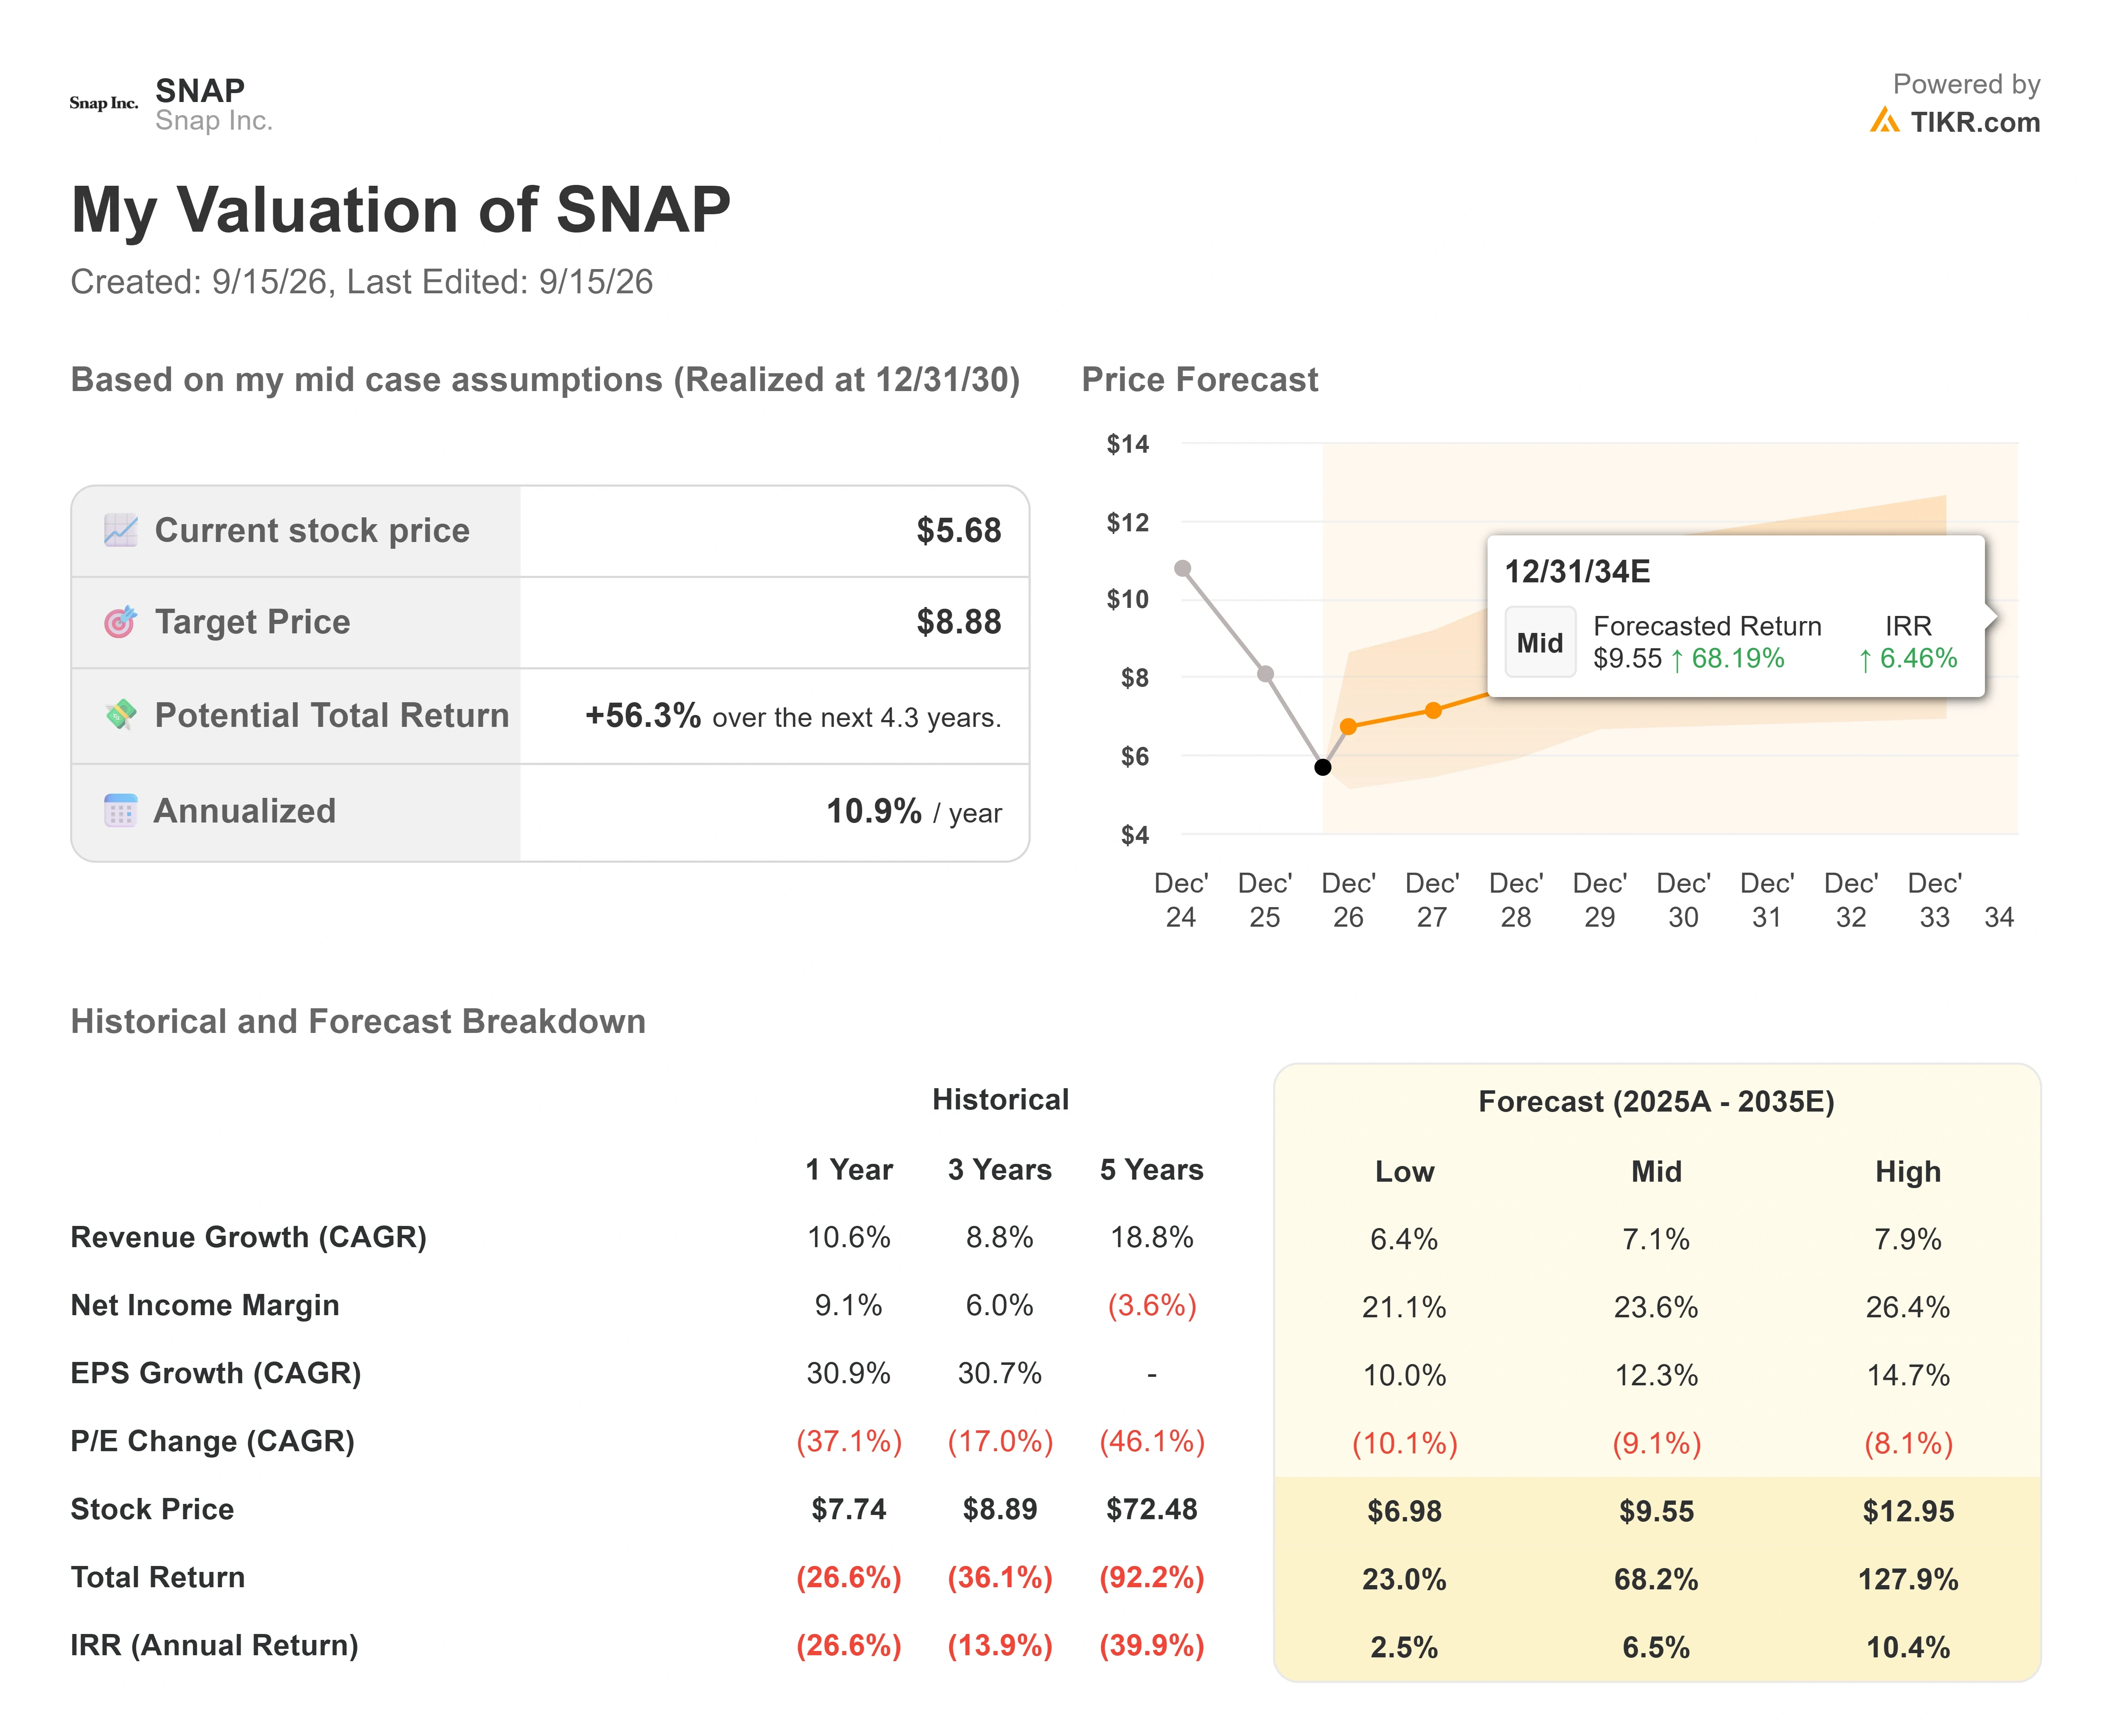
TIKR高级模型分析
- 当前价格: $5.68
- 目标价格(中值): ~$8.90
- 潜在总回报率: ~56%
- 年化内部收益率: ~11% / 年
查看分析师对Snap股票的增长率预测和价格目标(免费!)>>>
使用中值情景,TIKR的模型目标价约为8.90美元,意味着约56%的总回报率以及在2030年底实现的11%年化内部收益率。两个驱动因素支撑收入线:来自北美大型广告商的持续广告业务强势,以及来自Snapchat+、Memory Storage和Lens+的其他收入85%的增长,目前每月用户中付费比例不到3%。利润率扩张支撑其余部分,随着重组后的成本基础保持稳定,净利润率模型预测接近24%。
上行空间在于一个能持续产生自由现金流的核心业务,而订阅服务和Specs眼镜则增加了市场尚未定价的期权价值。下行风险在于法律判决导致产品被迫改变,或者Specs的支出超过了广告业务产生的现金。华尔街对此中值情景持谨慎态度:8个买入评级,3个跑赢大盘评级,29个持有评级,2个跑输大盘评级,1个卖出评级,平均目标价接近7.40美元。模型与华尔街之间的这个差距,正是值得关注的分歧所在。
结论
发布会只是表演。真正的判决将在10月15日到来,届时Snap将公布第三季度财报,对照其自身给出的17亿至17.4亿美元收入以及3亿至3.5亿美元经调整EBITDA的业绩指引。如果达到该EBITDA区间的高端,现金逻辑就成立,管理层就有空间在不影响复苏的情况下为Specs提供资金。如果未达到,或者信号显示Specs支出开始超出既定的运营费用范围,那么相对于同行的折价就不再看起来像是一个机会。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
你应该投资Snap吗?
真正了解的唯一方法就是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开Snap,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪Snap以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!