

The Trade Desk 股票关键数据
- 当前价格: $14.97
- 目标价(中值): ~$25
- 华尔街目标价: ~$14
- 潜在总回报: ~75%
- 年化内部收益率: ~14% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
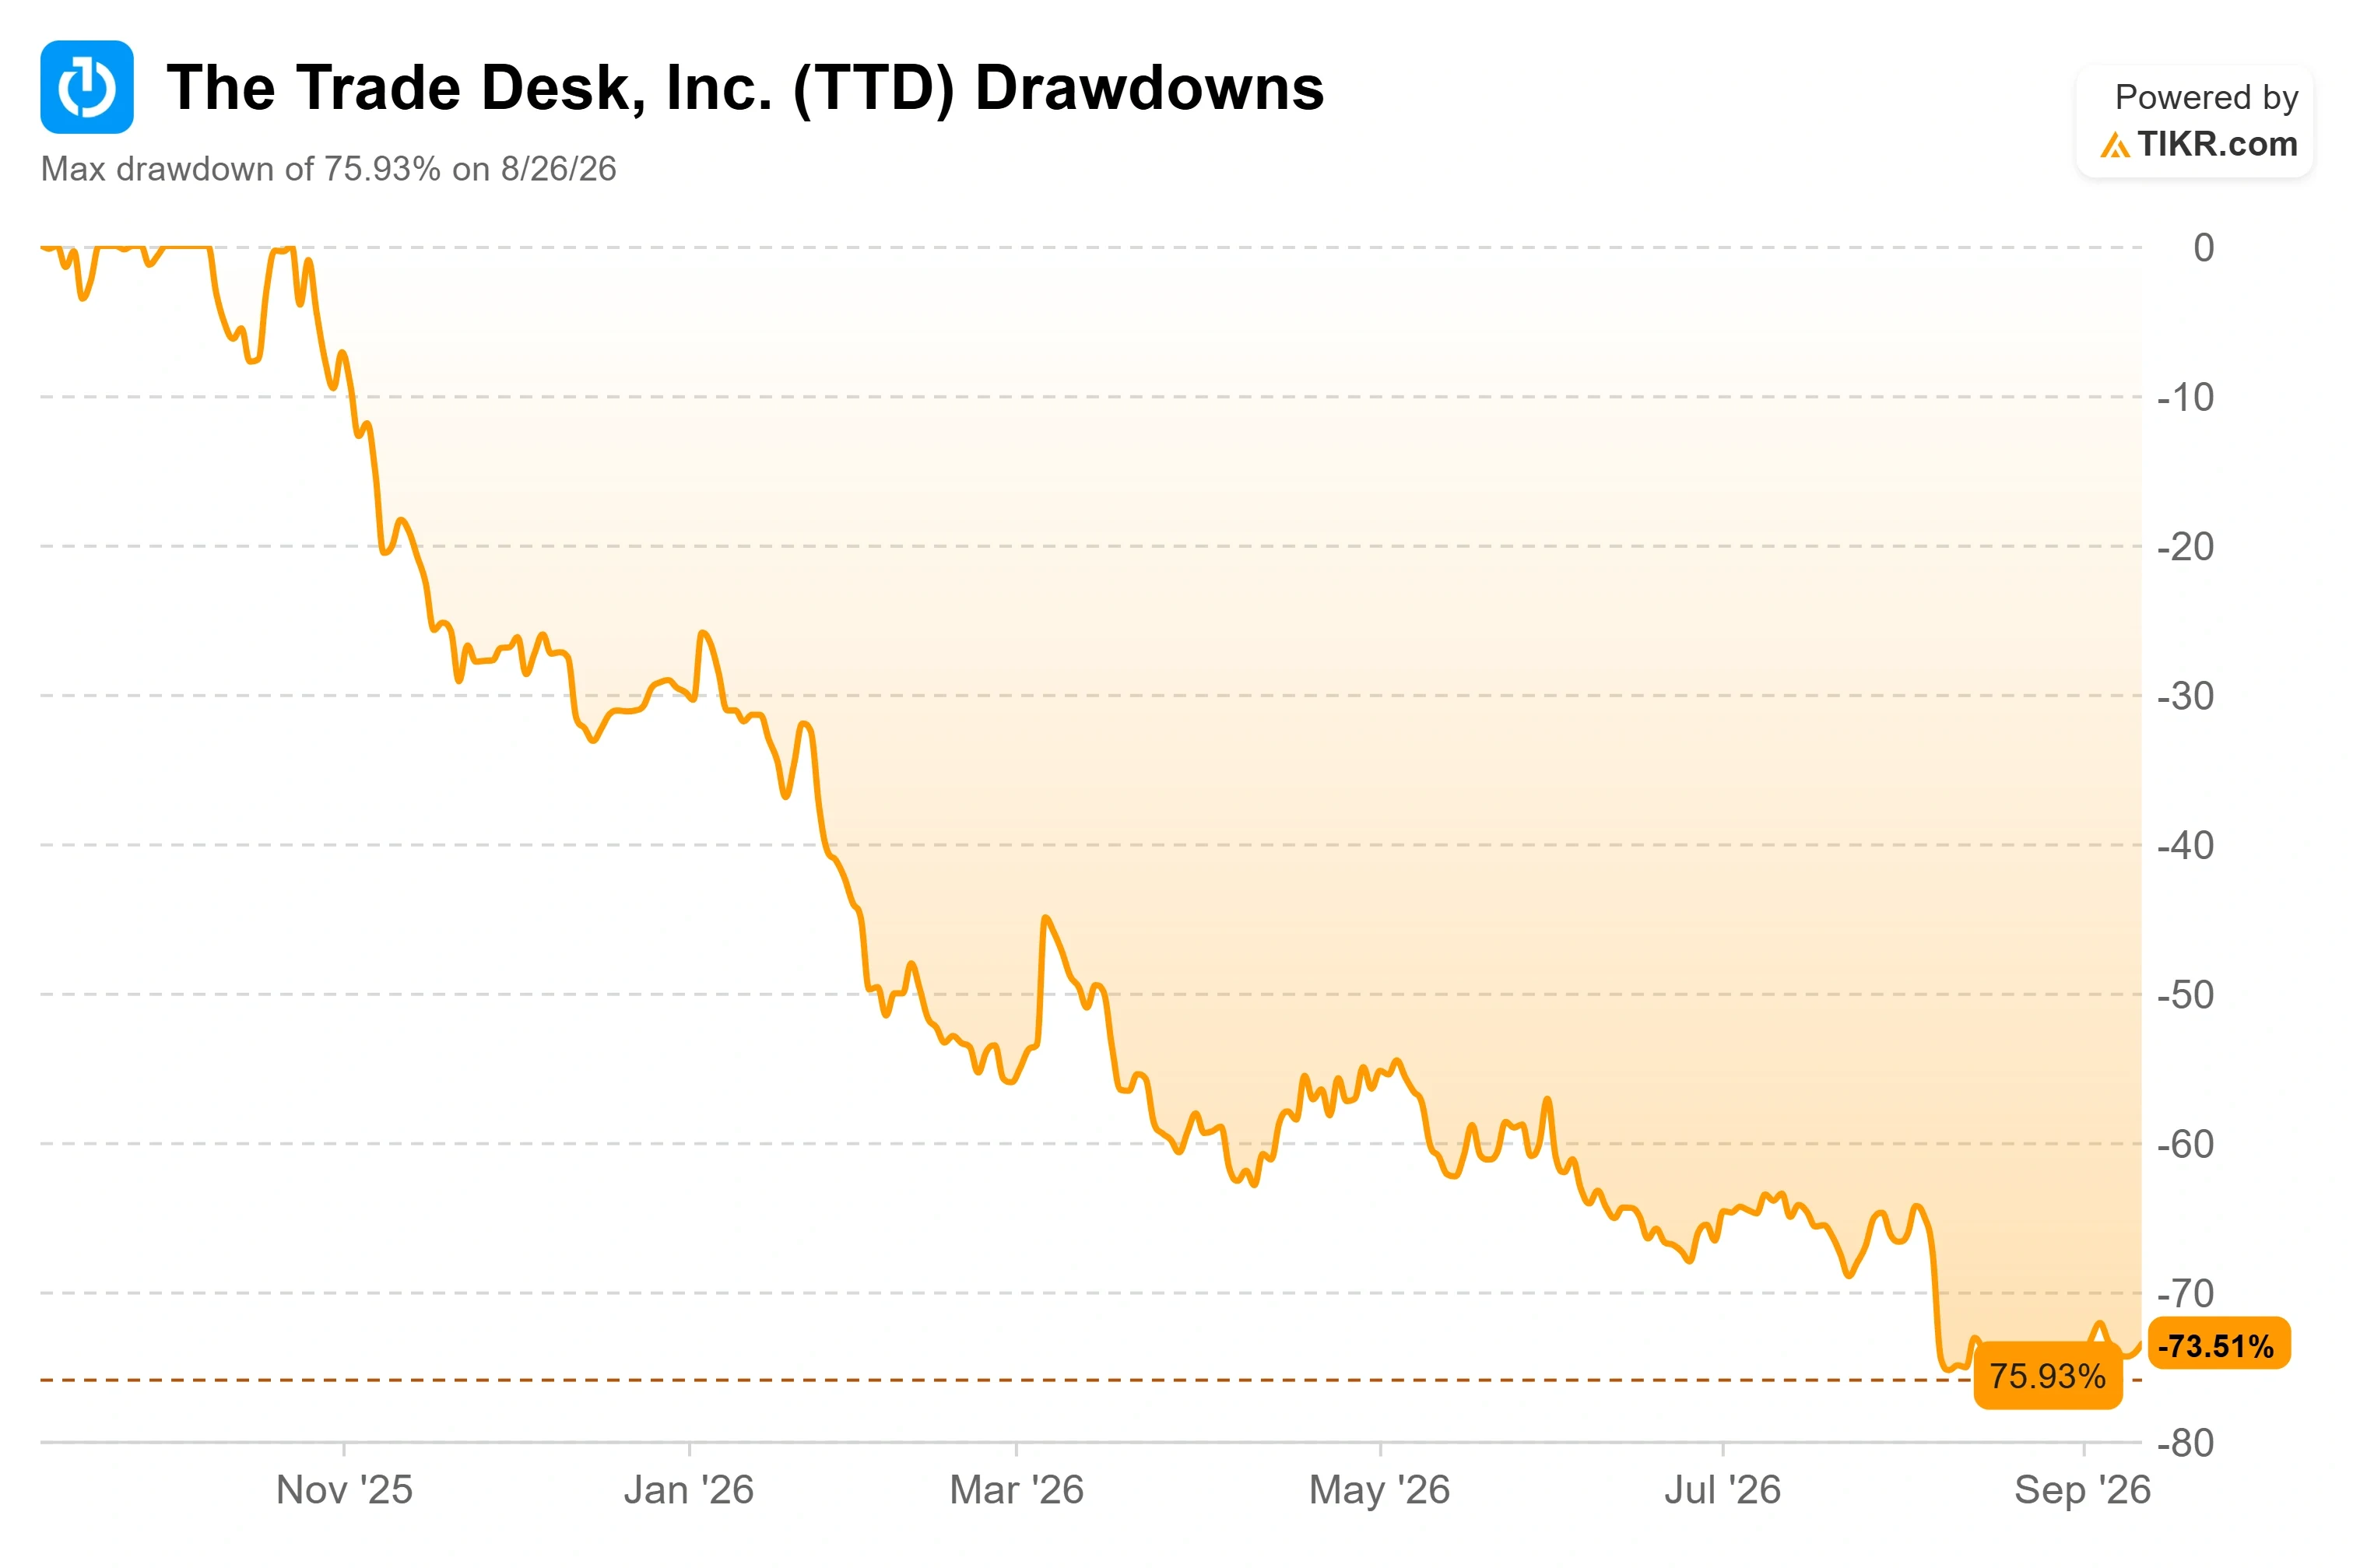
The Trade Desk (TTD) 在九月的第一周同时做了两件任何公司都不希望同时发生的事情。它通知了大约 575 名员工他们将被裁员,并且得知自己将被从标普 500 指数中剔除。这两件事都发生在 9 月 4 日。对于一只在过去一年已经下跌了约 68% 的股票来说,这个时机读起来像是一份判决书。
即使在消息公布后,截至 9 月 14 日,其股价收于 $14.97,当日上涨 4.4%,远高于其 52 周低点 $12.83。这只在过去一年里惩罚了每一位买家的股票,在重组消息公布后企稳,而非跌破新低。这重新定义了争论的焦点:从情况有多糟糕,转向一家仍在产生现金的公司是否正被定价为增长已永久消失。
Jeff Green 提前一个月预告的裁员
此次重组将裁减约 15% 的员工,截至 2025 年底,公司员工总数为 3,843 人,并将产生 3900 万至 5100 万美元的现金遣散费支出,计入第三季度。管理层将其描述为资源重新分配,首席执行官 Jeff Green 向员工解释为转向“更小的团队和更小的敏捷小组”,而非应对困境之举。
此举的冲击力比头条新闻暗示的要小,因为 Green 在 8 月 6 日的财报电话会议上实际上已经预先宣布了这一点。他表示:“在今年剩余时间和 2027 年,我们将比以往任何时候都更自律地决定投资方向”,并补充说“一些团队将继续增长,而另一些则不会。”一个月后,裁员正是这样做的。
第二季度,剔除股权激励后的运营费用同比增长了 12%,主要原因是将关键工作负载从第三方云迁移到自有数据中心。上任仅一个多月的新任首席财务官 Nate Olmstead 表示,目标是建立“有效扩张所需的运营严谨性”。这些裁员是重新加速增长,还是仅仅为了捍卫利润率,是决定该股走势的争论焦点。
查看 The Trade Desk 股票的历史和前瞻预测(免费!) >>>
指数剔除是一个症状
被标普 500 指数剔除在象征意义上令人刺痛,因为 TTD 仅在 2025 年 7 月才加入该指数。十四个月后,它就被剔除了,完全跳过了标普中盘 400 指数,直接跌入小盘 600 指数,自 9 月 21 日起生效。该公司被剔除并非因为失宠,而是因为其市值从 2024 年峰值时的大约 690 亿美元跌至目前约 67 亿美元。
被动的标普 500 指数基金必须在 9 月 21 日生效日前后卖出,而小盘 600 指数基金必须买入,这可能增加短期波动性。但指数成员身份的变化不会改变任何广告商关系或一美元的收入。
业务基本面,以及为何估值倍数才是真正的问题
7.15 亿美元的收入仅同比增长 3%,且未达到华尔街预期的约 7.51 亿美元,调整后每股收益 0.34 美元也低于 0.40 美元的预期。随后,管理层将第三季度收入指引定为“至少 6.5 亿美元”,这意味着较去年同期下降约 12%。这个指引,比裁员更让投资者紧张,因为它首次将实际收入收缩摆在了这家上市公司历史的桌面上。
Green 正在投资于测量、新发布的 Kokai Zuma 平台以及 Audience Unlimited(一项数据产品,早期活动将每个独特家庭的成本和数据 CPM 均降低了 25% 以上)。他的定价理念支撑了他为何不追逐廉价流量:“我们的目标不是成为最便宜的平台。我们的目标是成为最好的平台,” Green 说道,捍卫了十年来几乎未动的抽成率。联网电视和音频业务仍保持两位数增长,音频连续第四个季度成为增长最快的渠道,公司产生了 1.36 亿美元的自由现金流,并在季度末拥有约 15 亿美元的现金和短期投资。这是一家增长放缓的企业,而非一家失败的企业。
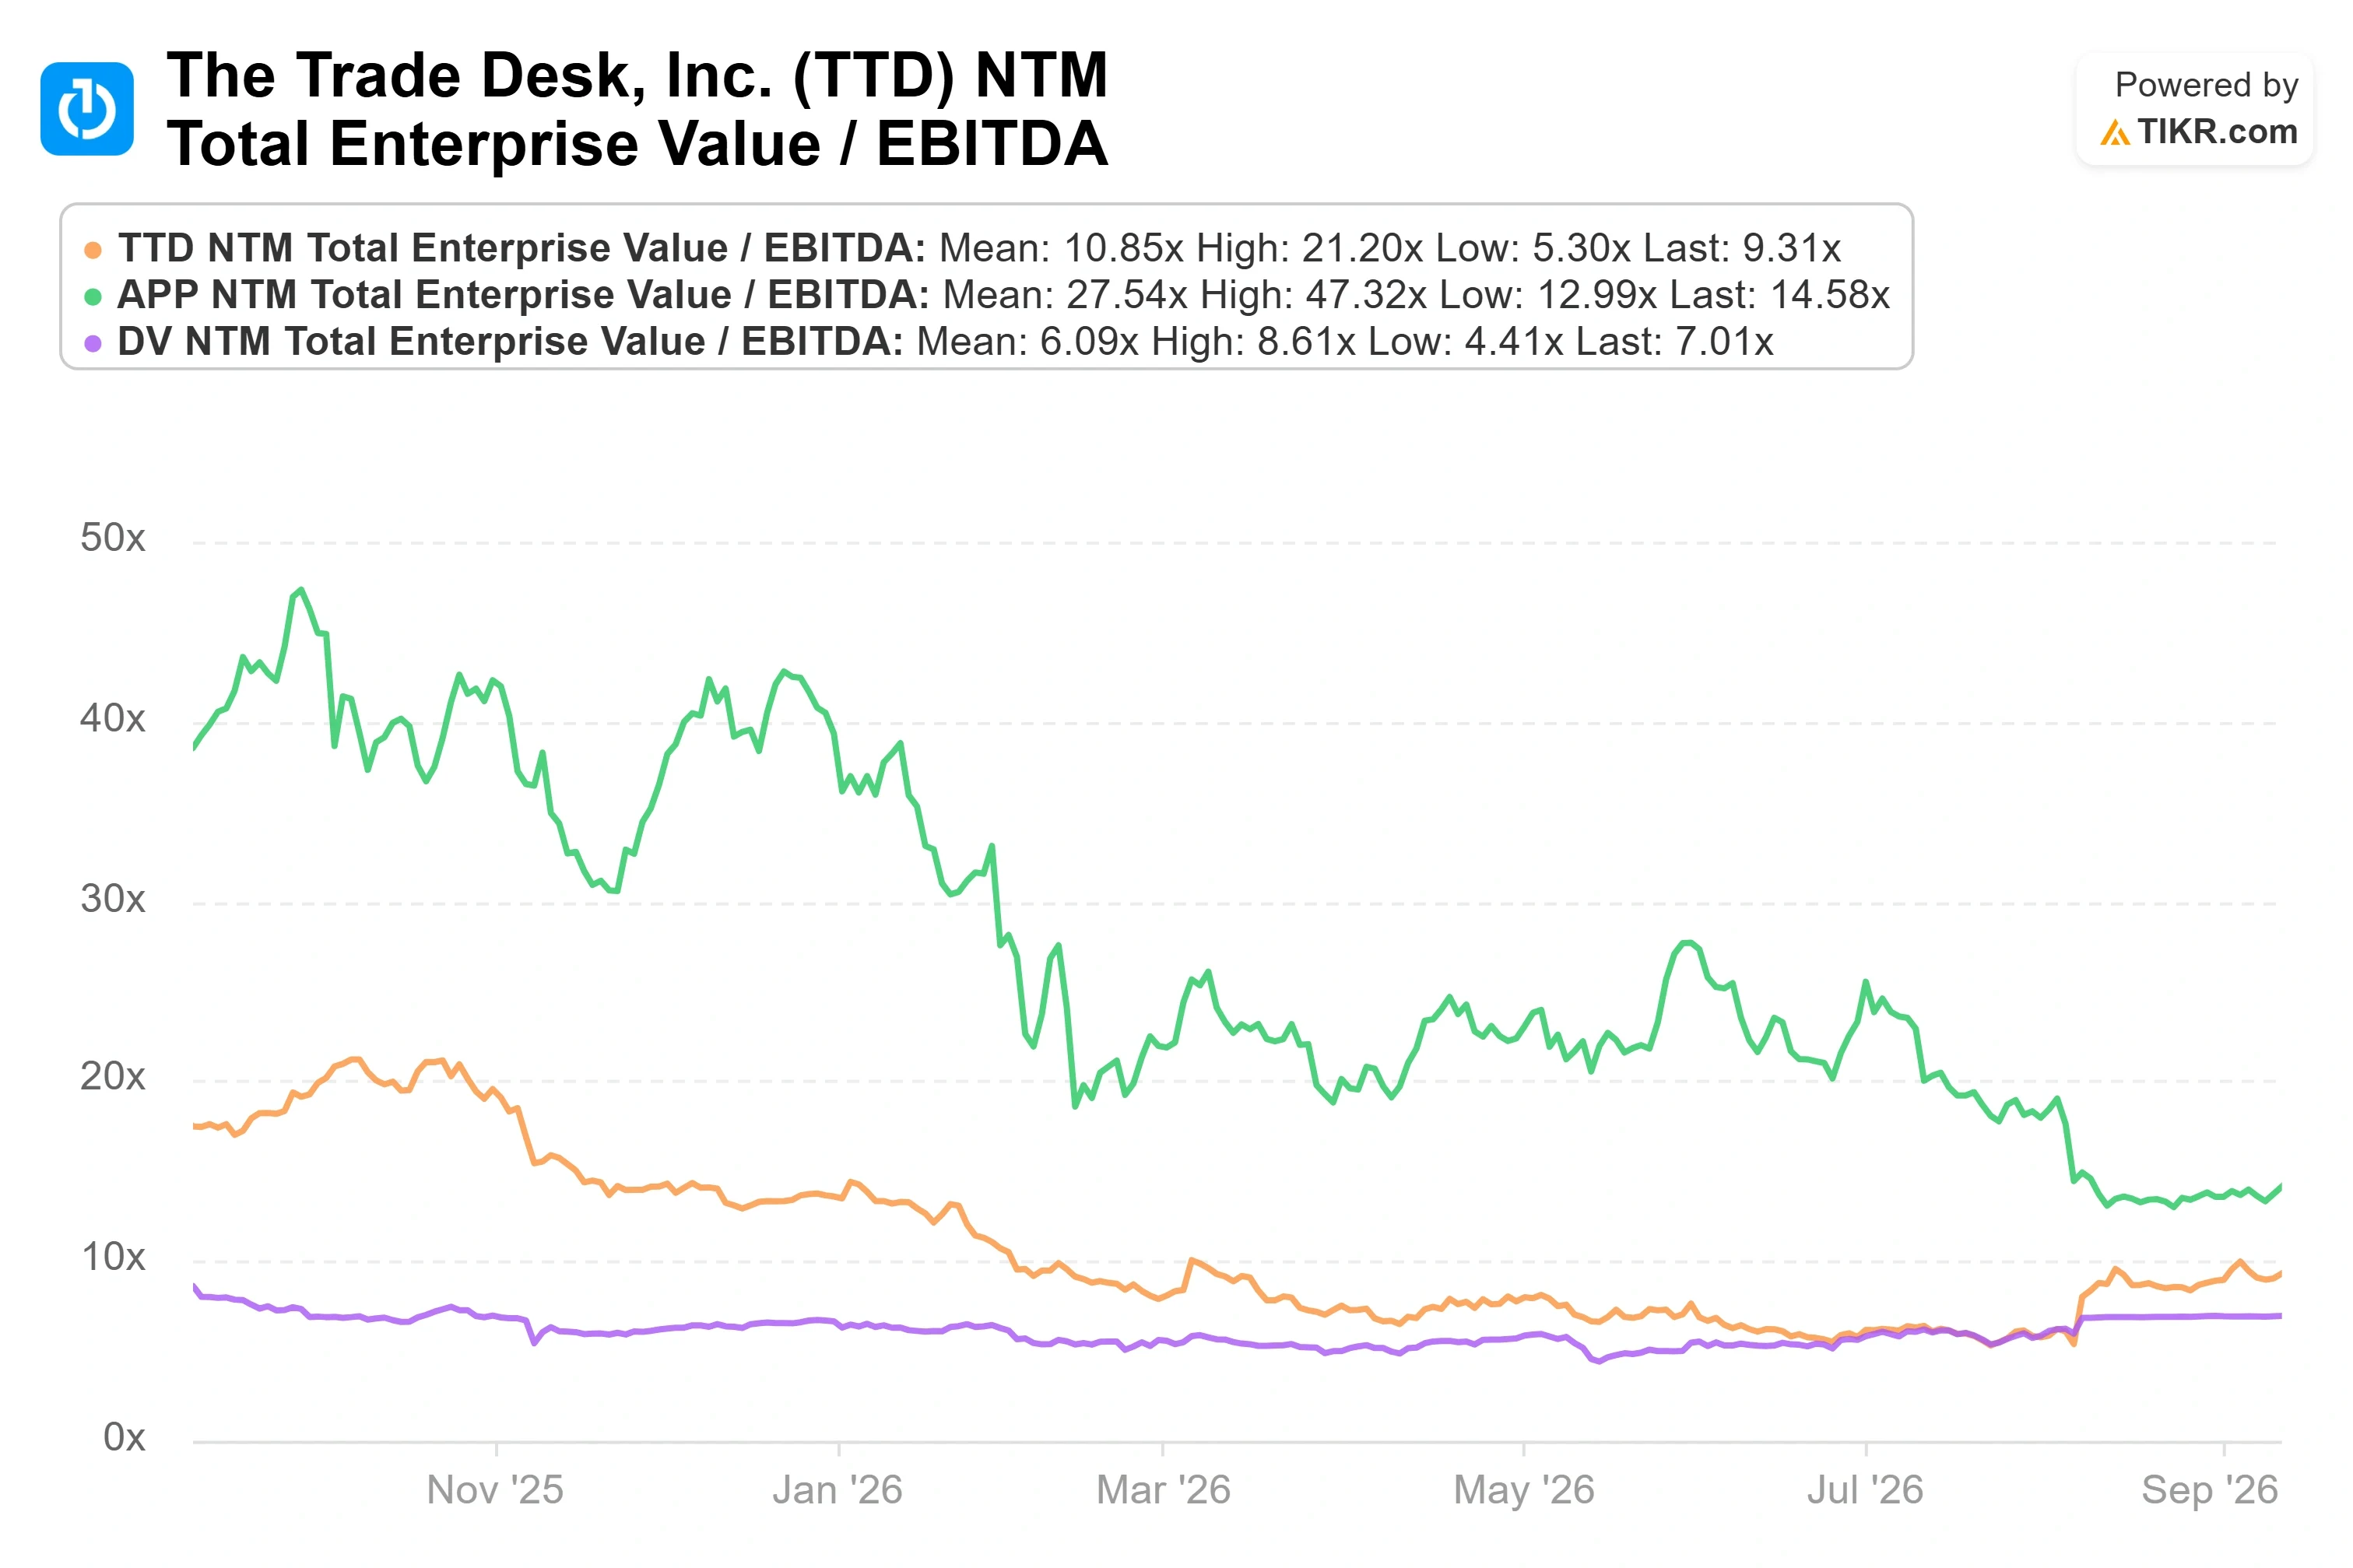
TTD 目前的交易价格接近其历史前瞻市盈率区间的低端,估值足够便宜,以至于争论焦点不再是估值倍数是否被压缩,而是其背后的业务是否已停止增长。华尔街平均目标价约为 $14,与 Evercore 近期将其目标价调整至 $14 以及花旗新给出的卖出评级一致,这使得共识目标价略低于 $14.97 的现价,而 TIKR 的中性情景模型则看到约 $25。这种分歧——华尔街预期持平至走低,而模型暗示约 75% 的上涨空间——正是该股目前交易的核心分歧,其关键在于第二季度 3% 的增长是底部还是一种趋势。
在 TIKR 中查看 The Trade Desk 与其同行的表现对比(免费!) >>>
TIKR 高级模型分析
- 当前价格: $14.97
- 目标价(中值): ~$25
- 潜在总回报: ~75%
- 年化内部收益率: ~14% / 年
查看分析师对 The Trade Desk 股票的增长预测和价格目标(免费!) >>>
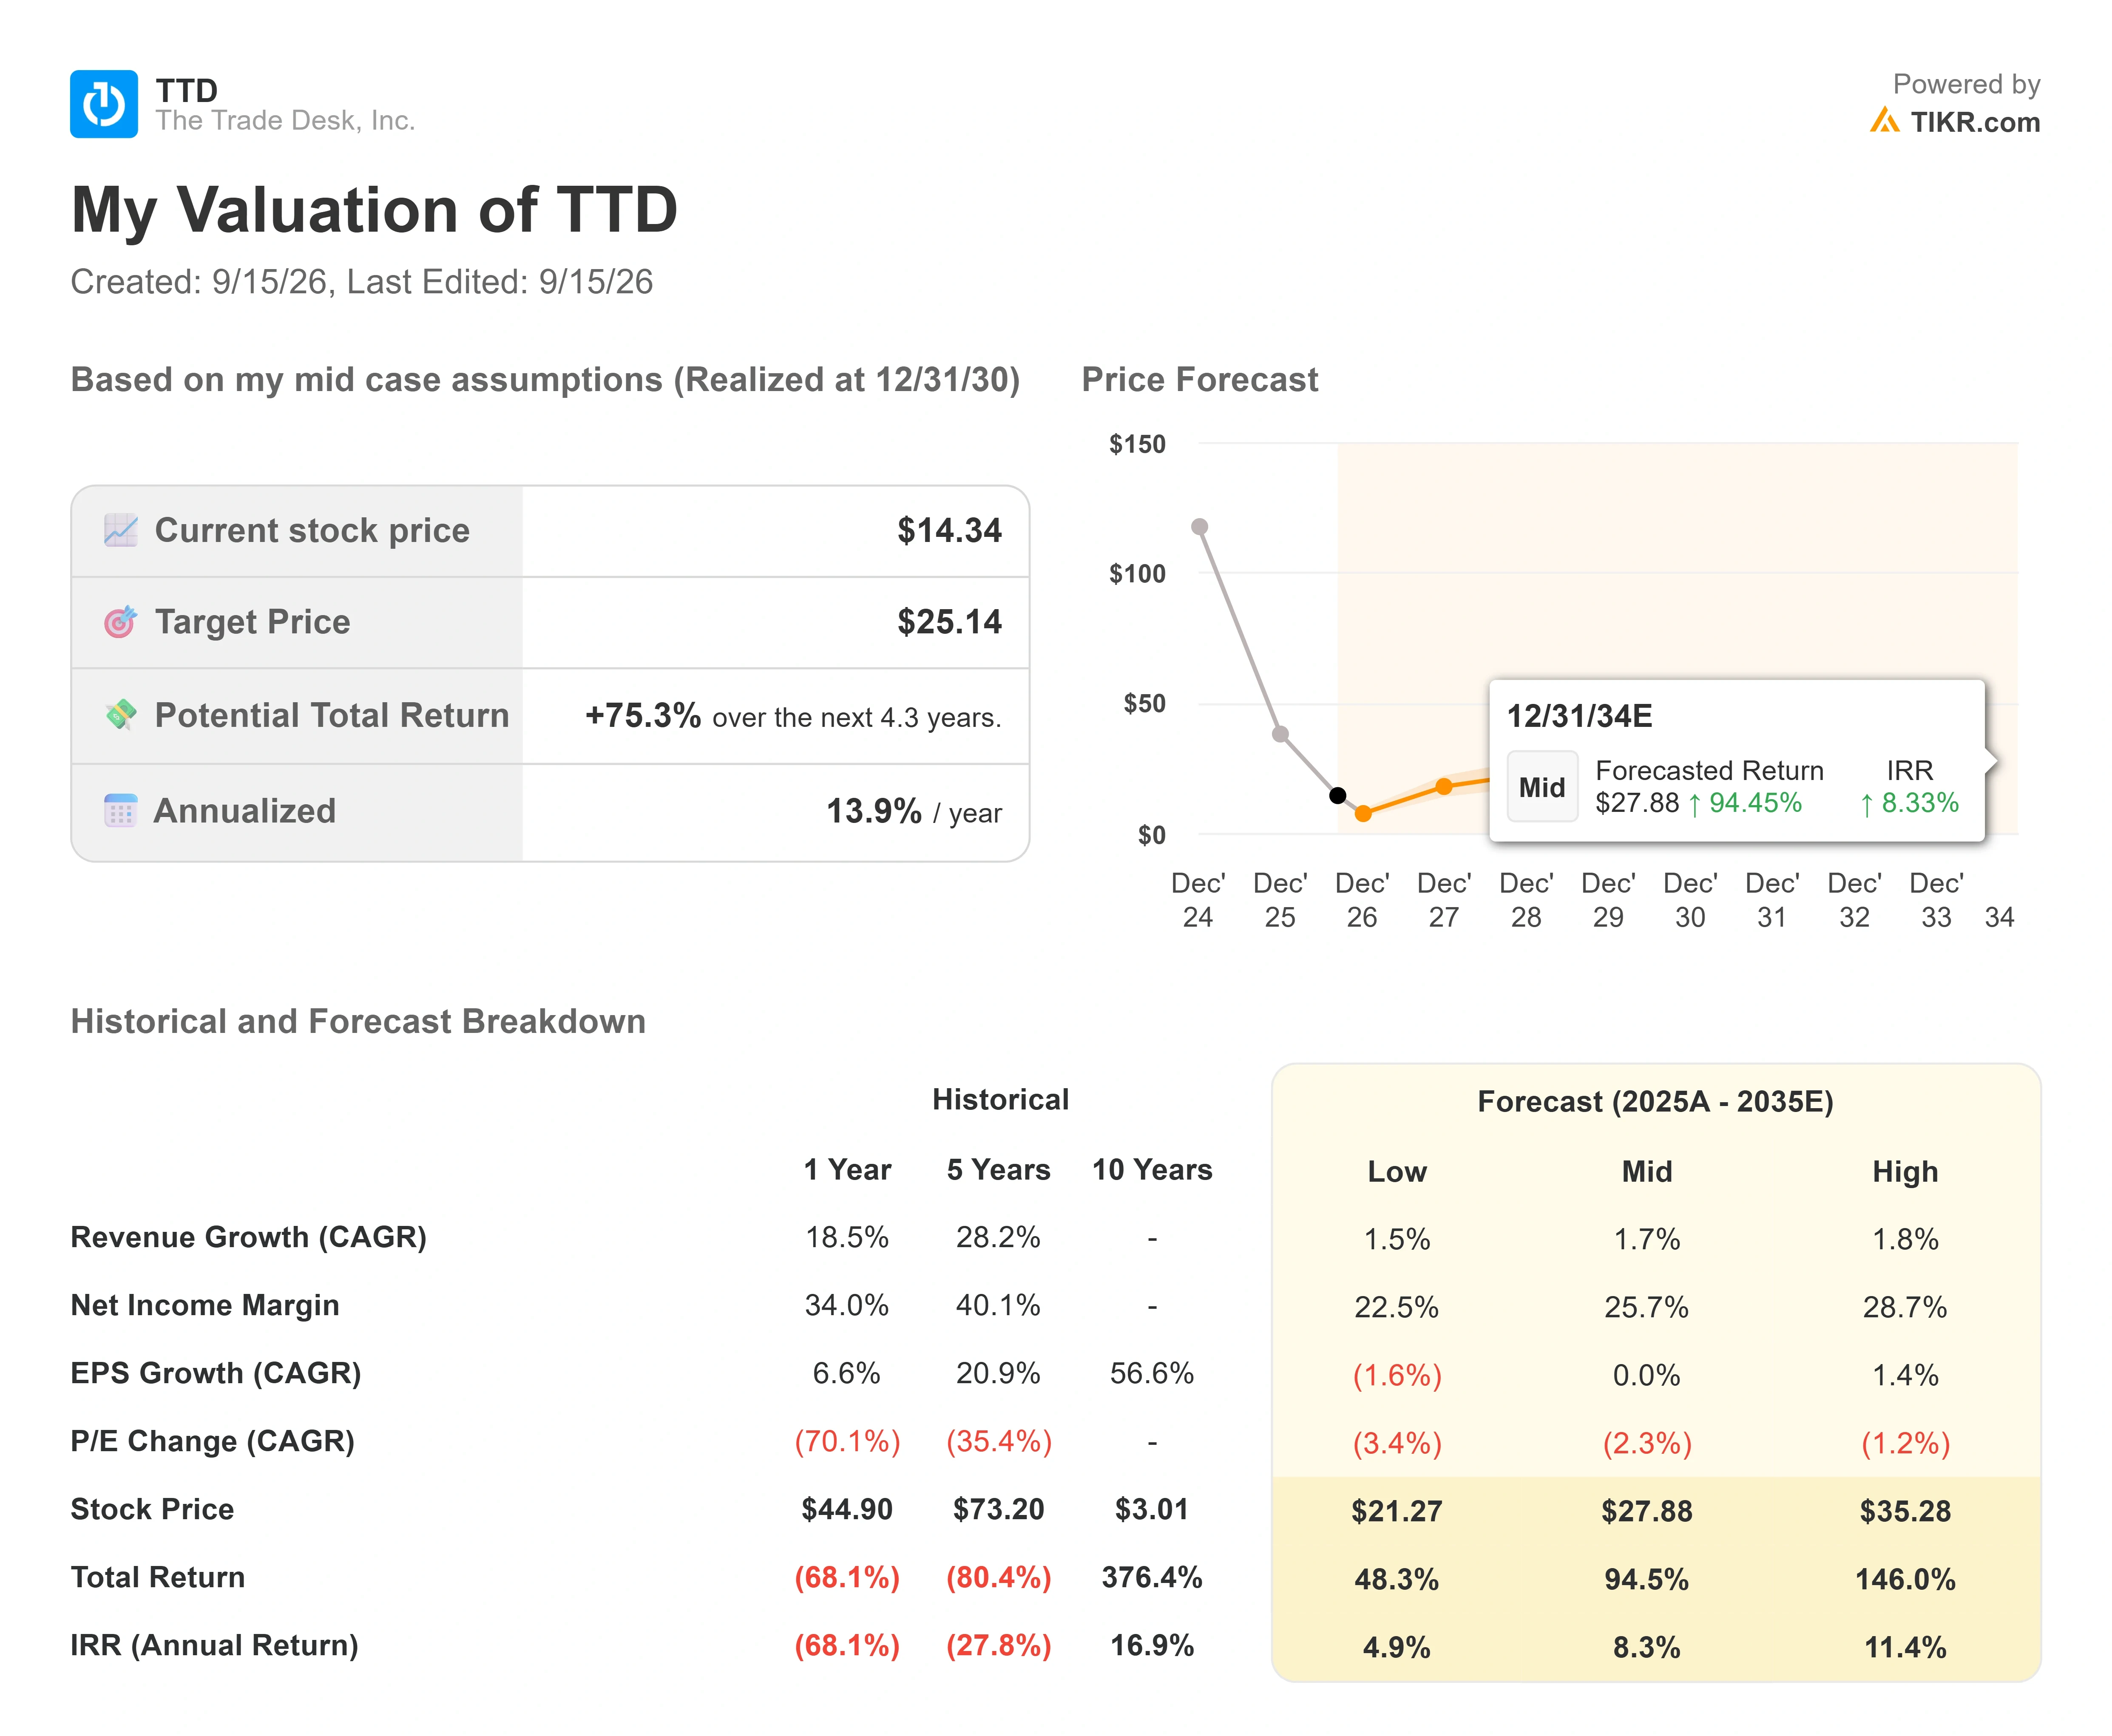
使用 TIKR 的中性情景,该模型预计到 2030 年底 TTD 的价值约为 $25,这意味着从模型 $14.34 的入场价(目前股价在 $14.97 附近)计算,约有 75% 的总回报和约 14% 的年化内部收益率。
支撑该情景的两个收入驱动力是联网电视和音频业务的持续扩张(其中国际联网电视业务已同比增长超过 50%),以及联合商业计划 flywheel(飞轮效应),其合作伙伴收入的复合增长率远高于整体水平。
利润率驱动力是向自有数据中心的迁移,管理层将其描述为 2026 年的成本逆风,但后期会带来运营杠杆,而重组是将这笔支出转化为更精简成本基础的第一步。主要风险在于,占业务约四分之一的快速消费品和汽车广告的疲软被证明是结构性而非周期性的,从而拖累整个增长假设。
上行情景是,裁员和数据中心转型恰好在测量和 Kokai Zuma 重新加速广告支出之际重置了成本基础,估值倍数从低谷重新评级。下行情景是,第三季度“至少 6.5 亿美元”的指引标志着真正衰退的开始而非触底,在这种情况下,即使估值已经很便宜,也可能进一步下跌。
结论
随着裁员消息公布和指数变更定于 9 月 21 日生效,下一个真正的考验是 11 月初的第三季度财报。管理层设定的门槛是“至少 6.5 亿美元”,因此,如果实际数据显著高于此,则表明指引偏保守,业务正在企稳;而如果实际数据达到或低于此,则证实收入下降是真实的,成本削减是防御性的,而非进攻性的。关注第三季度收入线与 6.5 亿美元这个标志的对比,并关注在裁员 15% 的同时,联网电视、音频和联合商业计划的增长是否得以维持。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 The Trade Desk 吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
打开The Trade Desk,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪The Trade Desk以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!