$AMZN 股票关键数据
- 过去一周表现: 盘整
- 52周价格区间: $196 至 $287
- 估值模型目标价: $382
- 隐含上涨空间: 50.5% (未来2.3年内)
使用 TIKR 全新估值模型,基于分析师5年预测为您喜爱的股票(如 $AMZN)估值(免费) >>>
云服务中断遇上产能扩张热潮
亚马逊 ($AMZN) 股价目前交易于其52周高点 $287 下方约14%的位置。尽管公司刚刚公布了18个季度以来最快的AWS增长,但本周的头条新闻并非关于财报。AWS确认,在因地区冲突造成的损坏后,无法恢复其巴林云区域或一个阿联酋可用区的访问,并告知受影响的客户在其他地方重建。
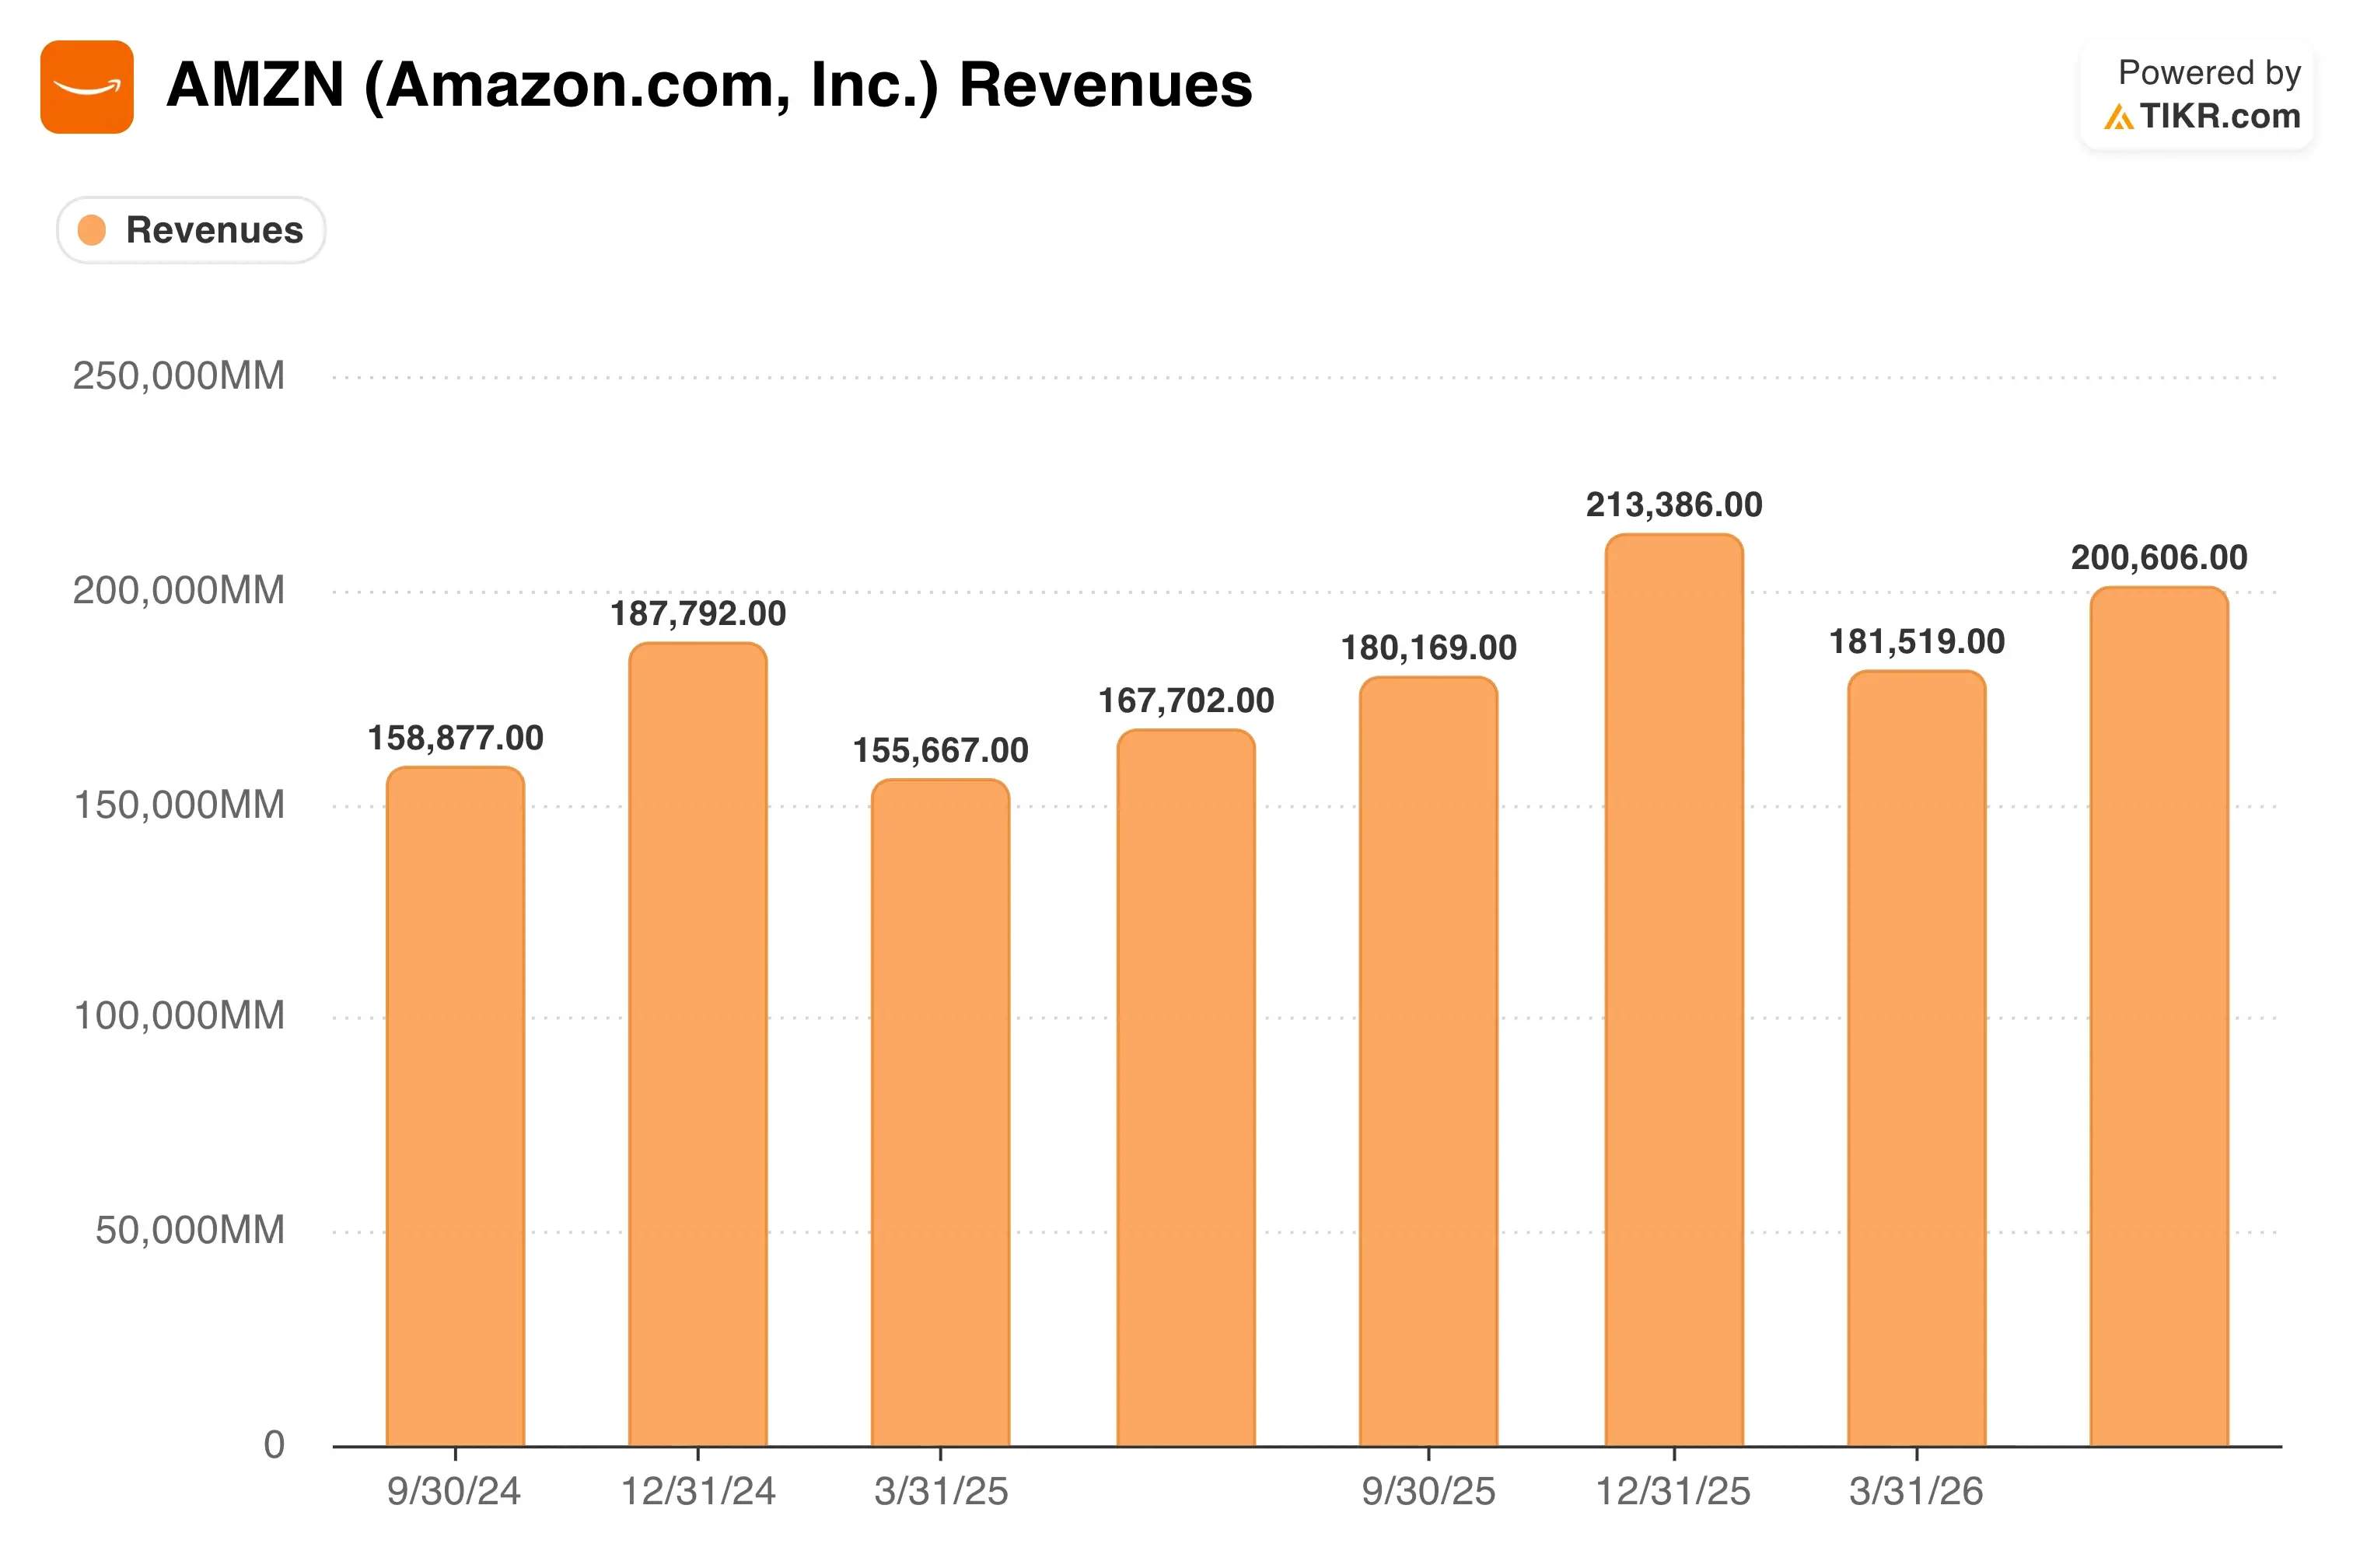
对于一家以可靠性为卖点的云服务提供商来说,这是一个令人清醒的承认。但这一情况发生在其他地区出现非同寻常增长的背景下。AWS上季度营收同比增长36.7%,连续第五个季度加速增长。CEO安迪·贾西表示,公司今年仍将"没有足够的产能来满足所有需求",并将2026年资本支出指引上调至2200亿美元,高于之前的2000亿美元。
在消费者业务方面,亚马逊本周推出了一个包含五项服务的Prime Video捆绑套餐。该套餐结合了AMC+、BritBox、MGM+、PBS Masterpiece和STARZ,每月29.99美元,价格比单独订阅每项服务低近39%。公司还将One Medical的体重管理服务(包括GLP-1治疗)扩展至美国48个州和华盛顿特区。
展望未来,投资者将关注AWS在海湾地区的问题是否会得到控制,还是开始影响客户对这个原本强劲业务的信任。
万亿美元雄心,经受中断考验

根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率):15.2%
- 营业利润率:15.6%
- 退出市盈率倍数:27.4倍
该模型估算的目标价为 $382,意味着未来2.3年内有50.5%的上涨空间和19.5%的年化回报率。
对于亚马逊这样规模的公司来说,这种回报潜力是罕见的。它反映了对AWS发展轨迹的真正乐观。贾西曾表示,AWS最终可能成为万亿美元年营收的业务,而上季度4960亿美元、以三位数速度增长的积压订单支持了这一雄心。与AWS自身36.7%的增速相比,接近15.2%的营收增长假设显得保守。
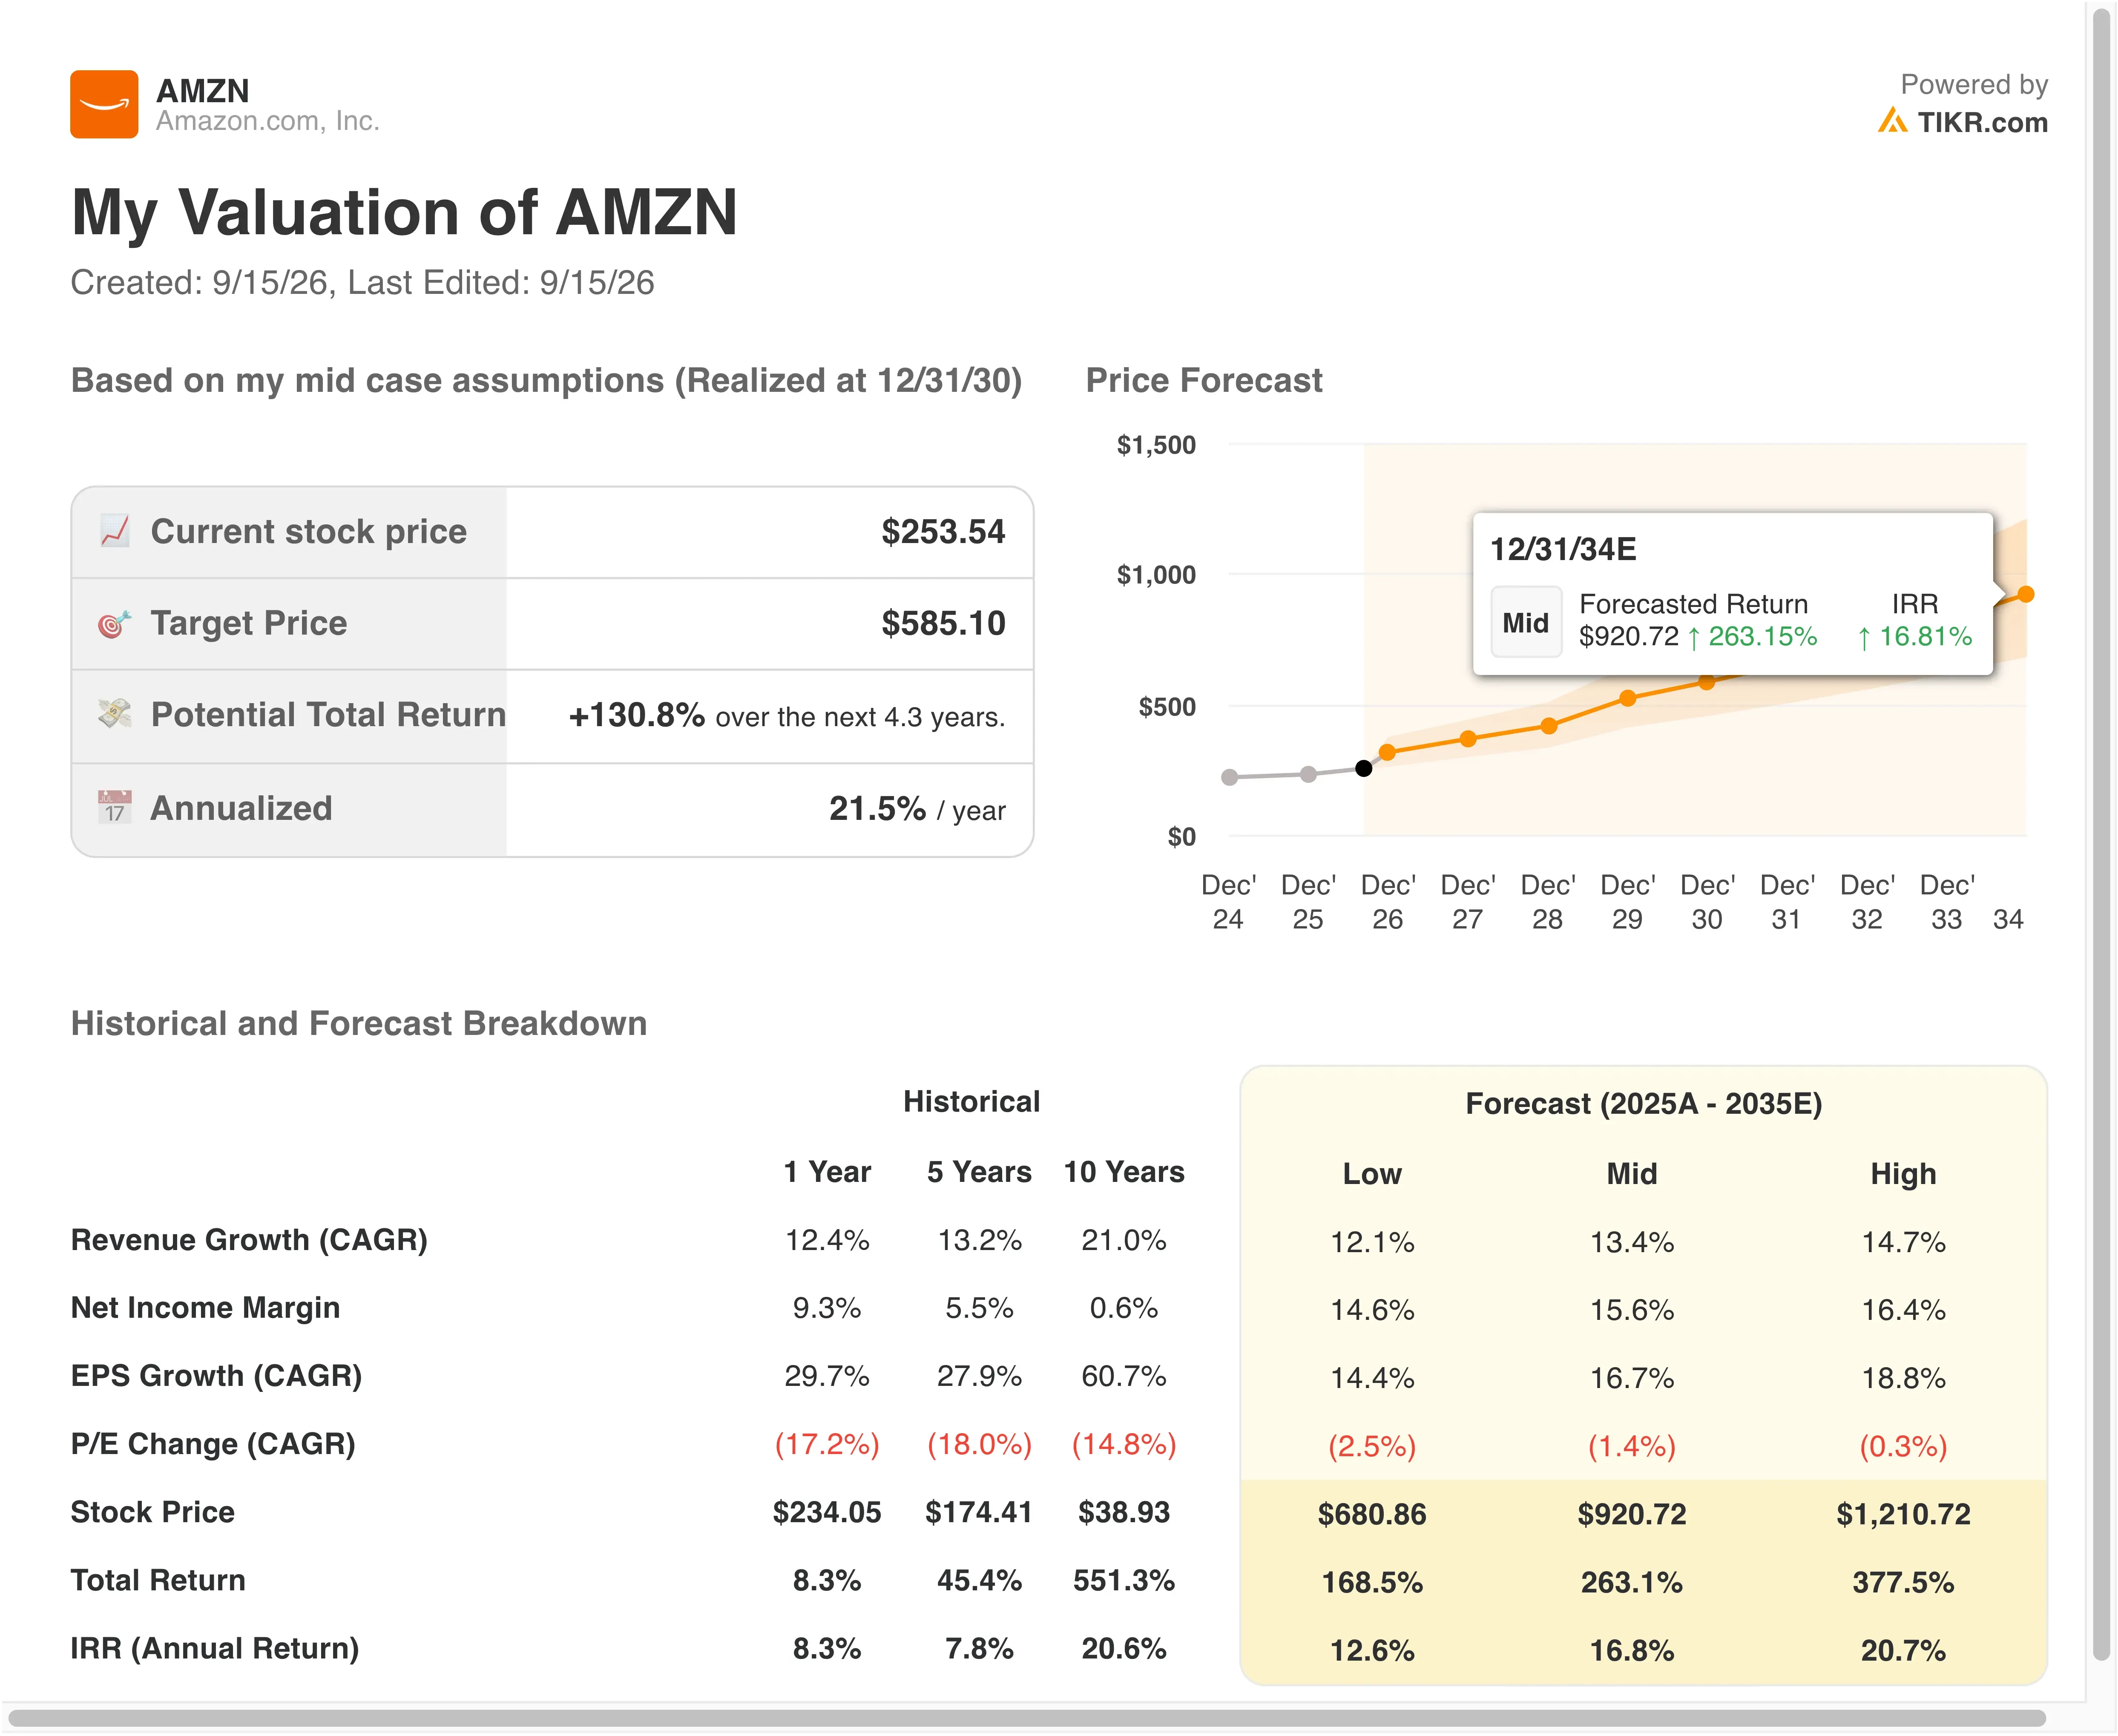
利润率是故事中争议较大的部分。15.6%的营业利润率假设低于AWS自身接近39%的部门利润率,反映了亚马逊利润率较低的零售和物流业务的拖累。数据中心的大量资本支出也增加了短期压力,尽管贾西认为每一代新服务器的运行成本都在降低。
以大约27.4倍的远期市盈率计算,亚马逊的交易价格低于其自身10年平均倍数。这种差距是模型即使在设定了15.2%的温和增长假设后,仍能看到显著上涨空间的部分原因。
将亚马逊的远期倍数与其自身交易历史进行比较(TIKR免费使用) >>>
云端霸主三方争霸战内幕
微软 ($MSFT) Azure在规模上仍是AWS最接近的竞争对手。其云收入一直以类似的速度快速增长,通常被引述为30%左右的中段,这得益于其自身的人工智能基础设施建设。微软的交易倍数高于亚马逊,反映了其更高的综合利润率,因为它没有亚马逊利润率较低的零售业务部门。

Alphabet ($GOOGL) Cloud是两者中规模较小的竞争对手,但最近增长最快,受益于Alphabet自身的人工智能推动。Alphabet的营业利润率接近32%,远高于亚马逊的综合利润率,主要是因为搜索广告仍然是一项高利润业务。
亚马逊的优势在于规模和基础设施的成熟度。AWS 1690亿美元的年化营收**run-rate**仍然远超两个竞争对手,其定制芯片(包括Graviton和Trainium)带来的成本优势,是微软和Alphabet目前都无法完全匹敌的。
关注 NTSB更新、交付表现、物流成本以及任何替代承运商的公告 >>>
未来驱动 $AMZN 股价的因素是什么?
巴林和阿联酋的服务中断是最需要关注的近期问题。AWS表示将在2027年初提供下一次巴林地区更新。因此,一些区域客户可能需要为长时间的停机做计划,这对声誉损害是一个真正的考验。
人工智能驱动的基础设施需求仍然是更大的长期催化剂。亚马逊的芯片业务已经产生超过250亿美元的年化收入,并以三位数的速度增长。贾西表示,对2028年产能的需求已经非常惊人,这表明资本支出在今年之后仍将保持高位。
在消费者业务方面,亚马逊新的流媒体捆绑套餐和医疗保健扩张显示了其业务在核心零售和云服务之外的多元化。随着Prime会员大促日于10月6日和7日回归,投资者将获得关于假日季需求的另一个观察窗口。
你应该投资亚马逊吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供与专业分析师用来回答该问题完全相同的机构级财务数据。
调出 $AMZN,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费观察列表来跟踪 $AMZN以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!