核心要点:
- 忠诚度计划启动超预期: Club Wingstop 的注册人数比预期高出 22%,忠诚度计划销售额已占第一方数字销售额的近一半。
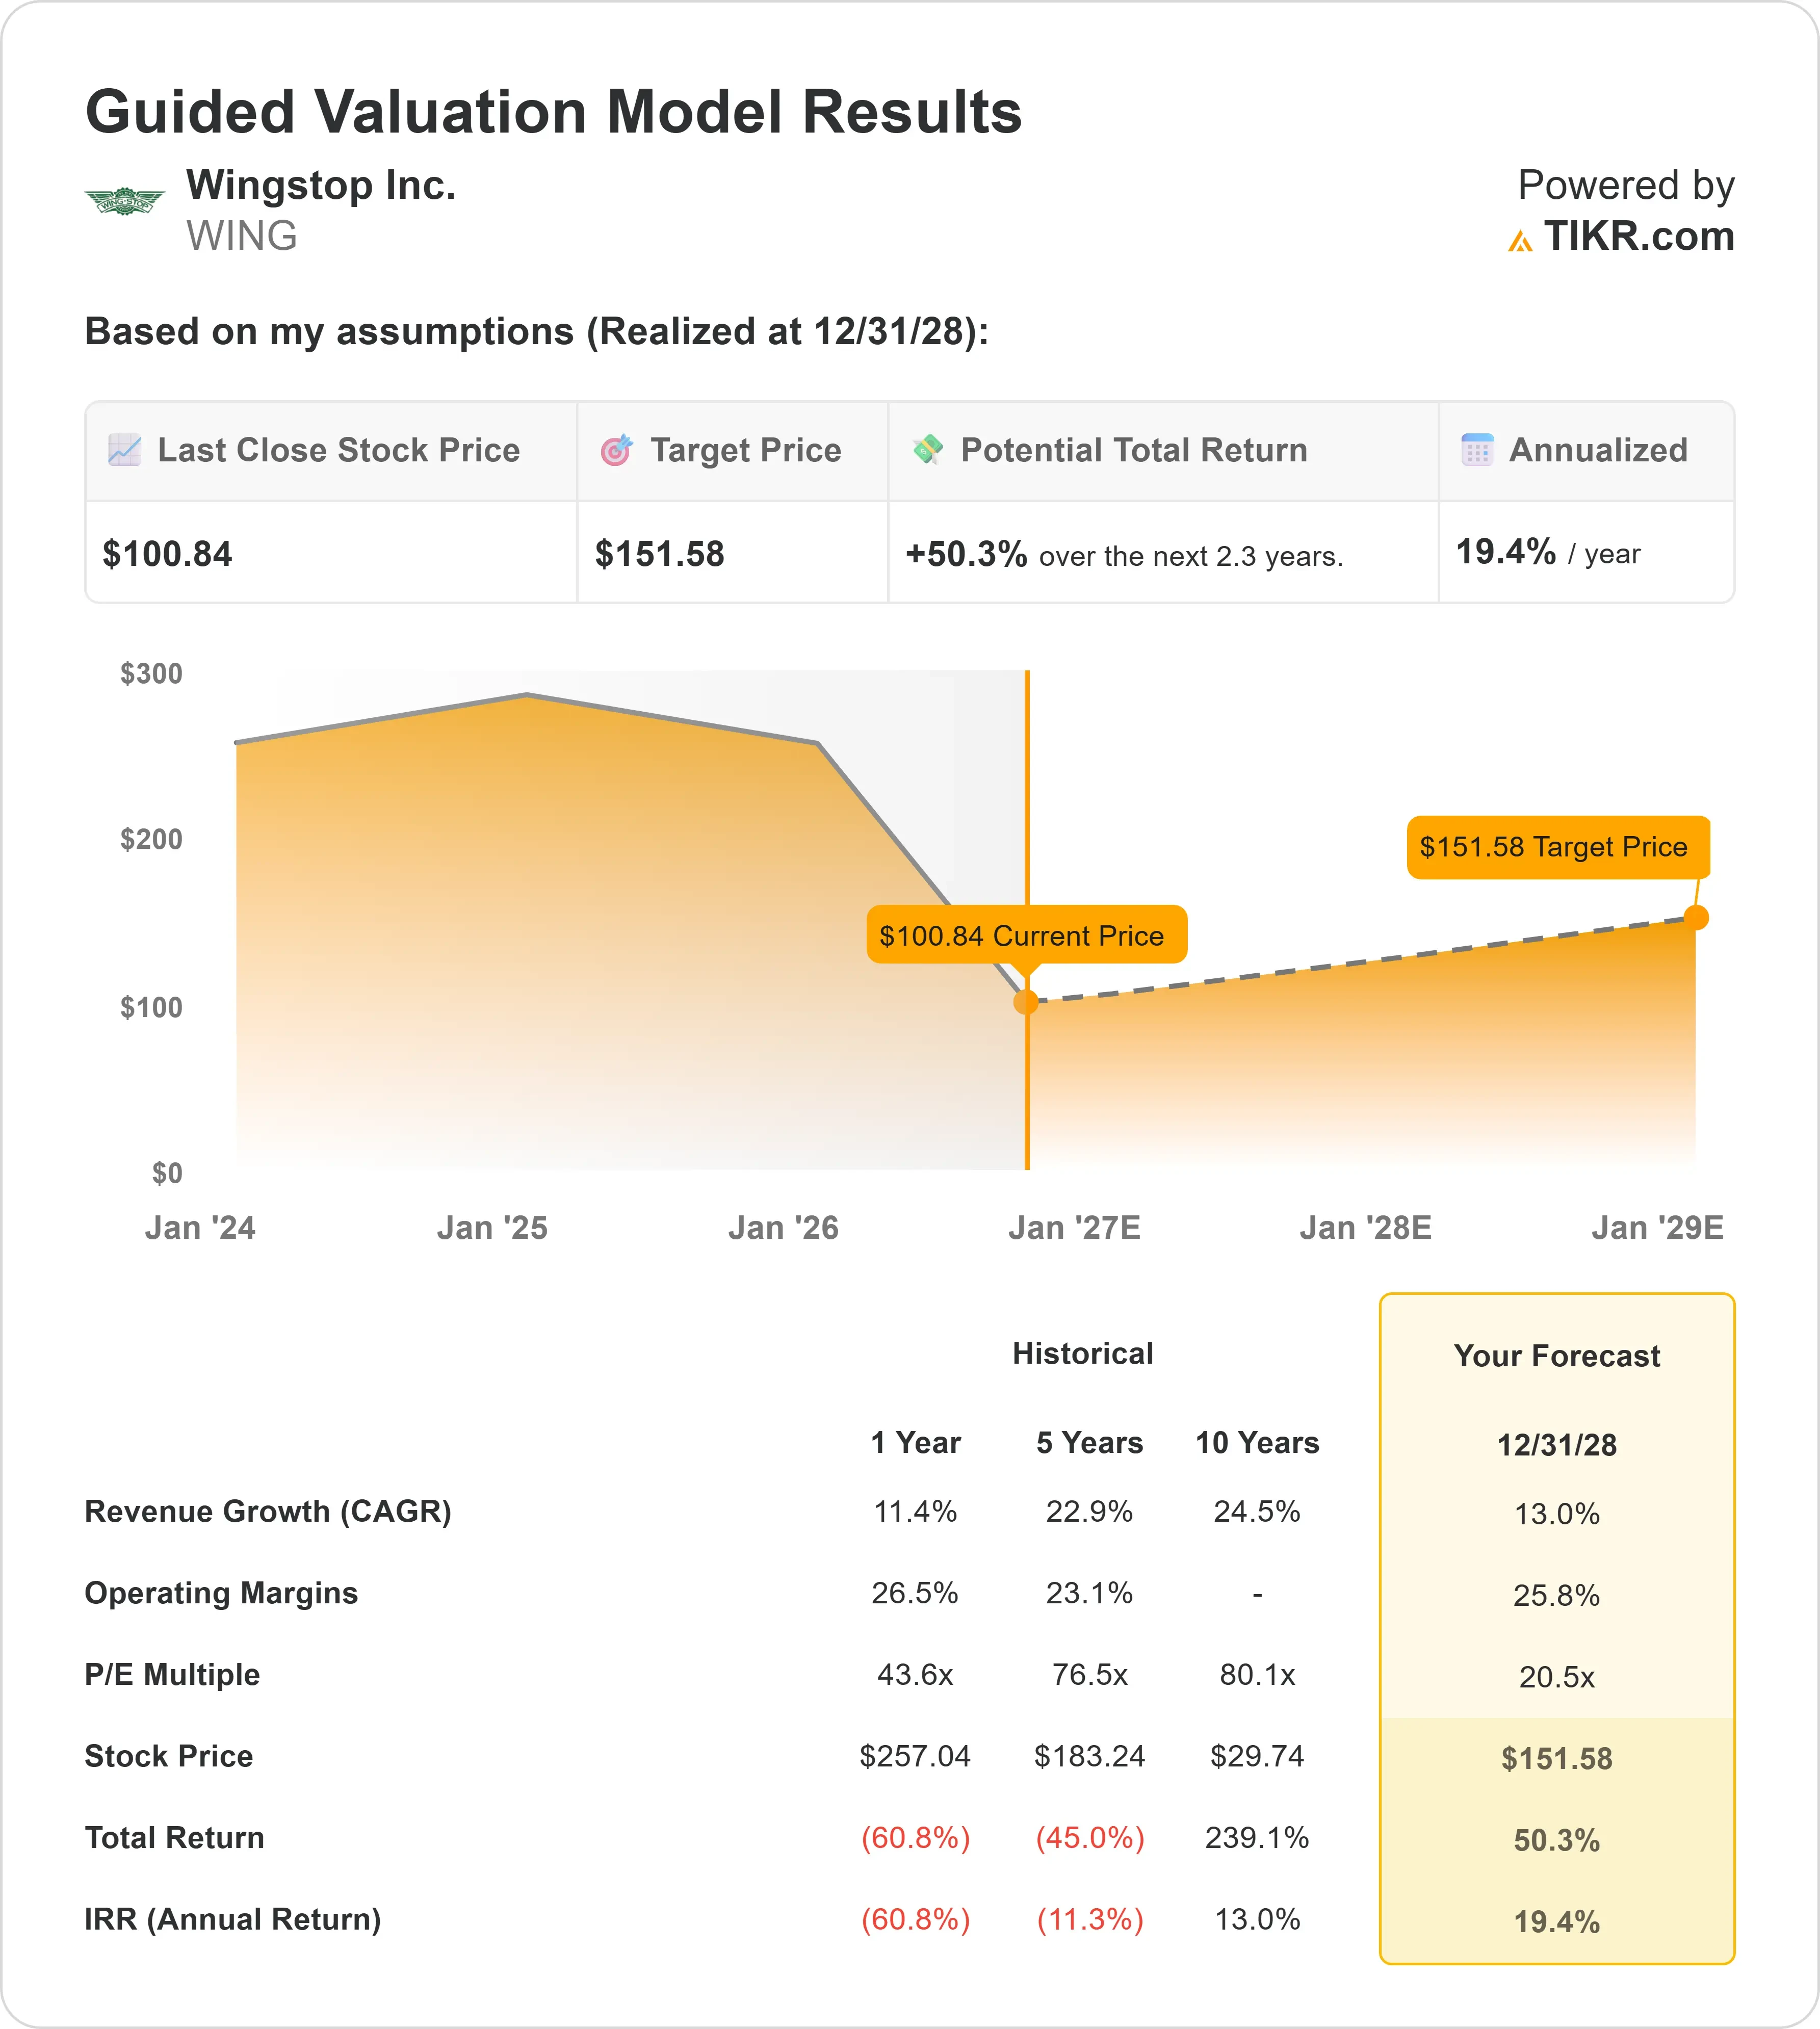
- 价格预测: 基于当前执行情况,WING 股票到 2028 年 12 月可能达到 152 美元。
- 潜在收益: 该目标意味着从当前 101 美元的价格获得 50% 的总回报。
- 年化回报: 投资者在未来 2.3 年内可能看到约 19% 的年化增长。
现已上线:使用 TIKR 的新估值模型发现您最喜爱的股票可能有多少上涨空间(免费)>>>
Wingstop (WING) 在 2026 年第二季度表现不佳。国内同店销售额下降了 7.5%,低于预期,因为该公司的核心低收入客户在通胀和汽油价格上涨的压力下减少了消费。
首席执行官 Michael Skipworth 表示,问题不在于品牌。在关键的世界杯比赛和 NBA 总决赛期间,同店销售额转为两位数增长,因为那些同样面临财务压力的顾客聚在一起庆祝。
这告诉管理层,人们仍然想要 Wingstop;他们只是现在需要更清晰的价值证明。
- 全系统销售额仍增长 5.3%,达到约 14 亿美元,得益于新餐厅的开业
- 调整后 EBITDA 增长 12.5%,达到 6660 万美元。
- 公司将全年同店销售额指引下调至下降 4% 至 6%,但坚持全球门店增长 15% 至 16% 的目标。
Wingstop 目前交易价格约为 101 美元,较其 2025 年高点大幅下跌,投资者正在等待新的价值信息传递和忠诚度功能能否扭转销售局面。
查看分析师对 WING 股票的完整增长预测和估计(免费)>>>
模型对 Wingstop 股票的预测
Wingstop 是一家快速增长的轻资产鸡翅连锁店,每年新开的约 300 家餐厅几乎全部采用特许经营模式。
其超过 55% 的国内门店位于低收入城市地区,这解释了为什么这次客户消费收缩对其影响比一些竞争对手更大。
公司的应对措施集中在两个方面。
首先,更清晰的价值信息传递向客户展示,他们仍然可以以每人约 8 美元的价格在 Wingstop 用餐,这与几年前的价格点相同。
像“30 只鸡翅 30 美元”套餐这样的早期测试效果良好,推动平均客单价上涨近 17%,因为客户增加了额外消费,而不仅仅是享受折扣。
其次,Club Wingstop,即公司的首个忠诚度计划,于本季度在全国范围内推出。
注册人数比计划高出 22%,会员回头率很高;约 70% 的新注册忠诚度会员已经进行了第二次访问。
管理层将其视为一个用于个性化优惠而非全面折扣的长期平台。
新店开业造成的蚕食效应在第二季度实际上低于历史水平,开发渠道处于创纪录水平,这表明特许经营商即使在同店销售面临压力的情况下,仍然相信其长期单店经济效益。
基于 13.0% 的年收入增长和 25.8% 的营业利润率预测,我们的模型预计该股可能在 2.3 年内攀升至 152 美元。这假设了 20.5 倍的市盈率,相对于 Wingstop 自身一年平均 43.6 倍的市盈率有大幅折让。
我们的估值假设
我们的估值假设
TIKR 的估值模型允许您输入自己对公司的收入增长、营业利润率和市盈率的假设,并计算股票的预期回报。
以下是我们对 Wingstop 股票使用的假设:
1. 收入增长: 13.0%
Wingstop 过去一年的收入增长了 11.4%,远低于其五年和十年平均约 23-25% 的水平。
由于同店销售额下降,门店增长成为当前主要驱动力,我们假设增长稳定在 13% 左右,因为即使同店销售面临压力,新餐厅开业仍以两位数速度持续。
2. 营业利润率: 25.8%
2025 年的营业利润率为 27.6%,与三年和五年平均水平一致。
带骨鸡翅成本降低帮助了第二季度的利润率,管理层的供应链战略提供了食品成本的可见性。
我们假设利润率大致保持稳定,因为公司在价值投资与有利的鸡翅定价之间取得平衡。
3. 退出市盈率倍数: 20.5x
Wingstop 目前交易于 21.2 倍远期市盈率,较其一年平均 43.6 倍和五年平均 76.5 倍大幅下降。
我们假设倍数大致持平,而不是假设重新评级,因为市场希望看到同店销售额实际转为正值,才会再次为该股支付溢价。
如果情况变好或变坏会怎样?
暴露于低收入消费者的连锁餐厅可能会因消费压力缓解的速度不同而出现大幅波动。以下是 Wingstop 股票在不同情景下到 2030 年 12 月可能的表现:
- 低情景: 如果收入增长放缓至 9.4%,净利润率稳定在 16.6%,投资者仍可能获得 71.6% 的总回报,或约 13.4% 的年化回报。
- 中情景: 在 10.4% 的增长和 17.4% 的利润率下,我们预计总回报为 116.0%,或约 19.6% 的年化回报。
- 高情景: 如果价值信息传递和 Club Wingstop 推动更快复苏,将收入增长推至 11.5%,利润率推至 17.8%,回报可能达到 163.2% 的总回报,或约 25.3% 的年化回报。

查看分析师目前对 WING 股票的看法(使用 TIKR 免费)>>>
这些结果之间的差异很大程度上取决于核心低收入顾客在价值信息传递到位后回归的速度,以及 Club Wingstop 的早期势头是转化为持续的访问频率提升,还是仅仅是短暂的注册热潮。
Wingstop 股票从这里还有多少上涨空间?
使用 TIKR 的新估值模型工具,您可以在不到一分钟内估算股票的潜在股价。
只需要三个简单的输入:
- 收入增长
- 营业利润率
- 退出市盈率倍数
如果您不确定输入什么,TIKR 会自动使用分析师的共识估计填充每个输入,为您提供一个快速可靠的起点。
然后,TIKR 会计算牛市、基准和熊市情景下的潜在股价和总回报,以便您快速判断一只股票看起来是被低估还是高估。
在 60 秒内查看股票的真实价值(使用 TIKR 免费)>>>
寻找新机会?
- 查看 亿万富翁投资者正在买入哪些股票 ,以便您可以跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用 TIKR 搜索 10 万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们的内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师估计创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!