


核心要点
- 罚款导致的息税前利润亏损:一笔52.8亿元人民币的一次性罚款导致第二季度息税前利润亏损14.6亿元人民币,较市场预期的38.2亿元人民币盈利低了138%,尽管调整后每股收益为7.27元人民币,超出市场预期27%。
- 国际业务增长加速:携程国际在线旅游平台收入在第二季度同比增长超过50%,而2026年上半年头等舱和商务舱预订量同比增长超过70%。
- 入境游雄心:管理层目标是在五年内实现2亿入境游客。
- 首席财务官称费用为一次性:首席财务官Cindy Wang表示,52.8亿元人民币的费用和1.22亿元人民币的负向收入"并不能反映我们第二季度业务的潜在表现。"
了解一笔52.8亿元人民币的一次性罚款如何使携程的息税前利润转负,而调整后每股收益仍超出市场预期27%。在TIKR上免费追踪TCOM股票 →
携程Q2财报:GAAP亏损掩盖了实际超预期的表现
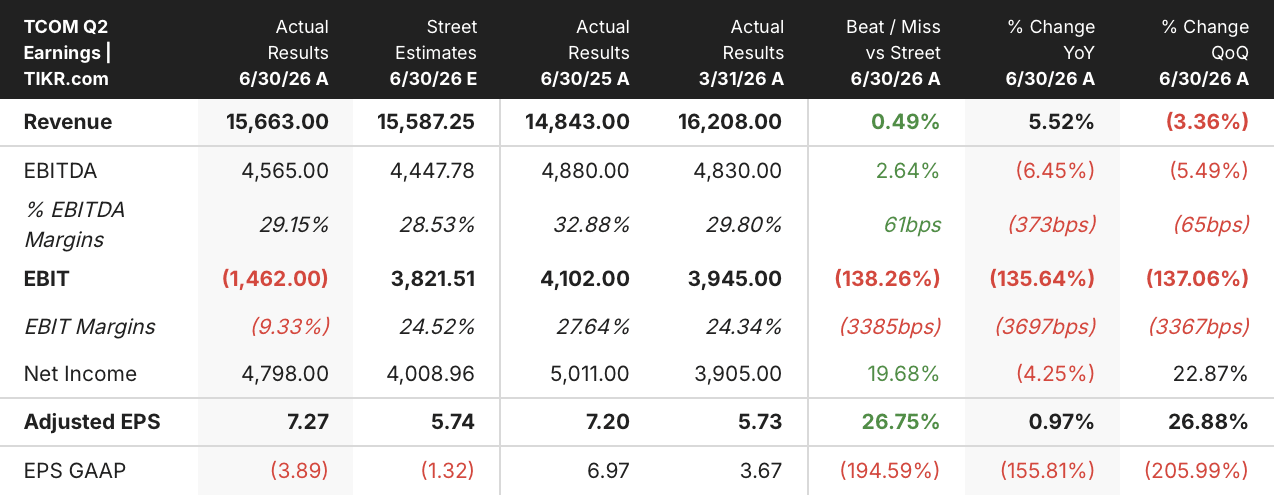
携程集团 (TCOM) 于9月15日公布了2026年第二季度营收为156.6亿元人民币,同比增长5.5%,较市场预期的155.9亿元人民币高出0.5%。在这温和的营收超预期之下,隐藏着更剧烈的波动:息税前利润转为亏损14.6亿元人民币,较分析师建模预测的38.2亿元人民币盈利低了138%,这主要源于一笔一次性监管罚款。
该罚款源于携程在7月收到的中国国家市场监督管理总局的行政处罚决定。仅在本季度,就有51.8亿元人民币计入费用,另有1.22亿元人民币计入负向收入。息税前利润率从去年同期的27.64%暴跌至负9.33%,高达3,697个基点的波动单看之下是灾难性的。然而,剔除这笔费用后,情况则完全反转:调整后净利润48.0亿元人民币超出市场预期的40.1亿元人民币20%,调整后每股收益7.27元人民币超出5.74元人民币的预期27%。
首席财务官Cindy Wang在第二季度财报电话会议上直接回应了这种差异:"从会计角度看,我们在第二季度确认了51.8亿元人民币的费用和1.22亿元人民币的负向收入。这些是一次性项目,并不能反映我们第二季度业务的潜在表现。"她还指出,随着合作伙伴适应取代已取消的一级和二级分销计划的新多层分销框架,短期内会出现波动。
除了罚款,业务本身持续加速。携程的国际在线旅游平台收入同比增长超过50%,仅2026年上半年,头等舱和商务舱预订量就增长了70%以上。入境游实现了高双位数增长,管理层目标是在未来五年内实现2亿入境游客。公司的人工智能助手TripGenie订单量同比增长400%,其中60%的互动现在与预订相关。
业务组合揭示了真实情况。一个正处于监管调整中的国内分销模式,正让位于增长更快、利润率更高的国际和人工智能驱动业务,而本季度的GAAP亏损源于一项和解,而非需求放缓。
携程国际平台本季度同比增长超过50%。在TIKR上免费了解这对TCOM股票意味着什么 →
TIKR对TCOM股票的估值为68美元,定价反映了国际业务引领的反弹
TIKR的中性情景模型对携程集团的估值为到2030年12月达到68美元,这意味着从当前39美元的价格有74%的总回报,或4.3年内年化回报率为14%。
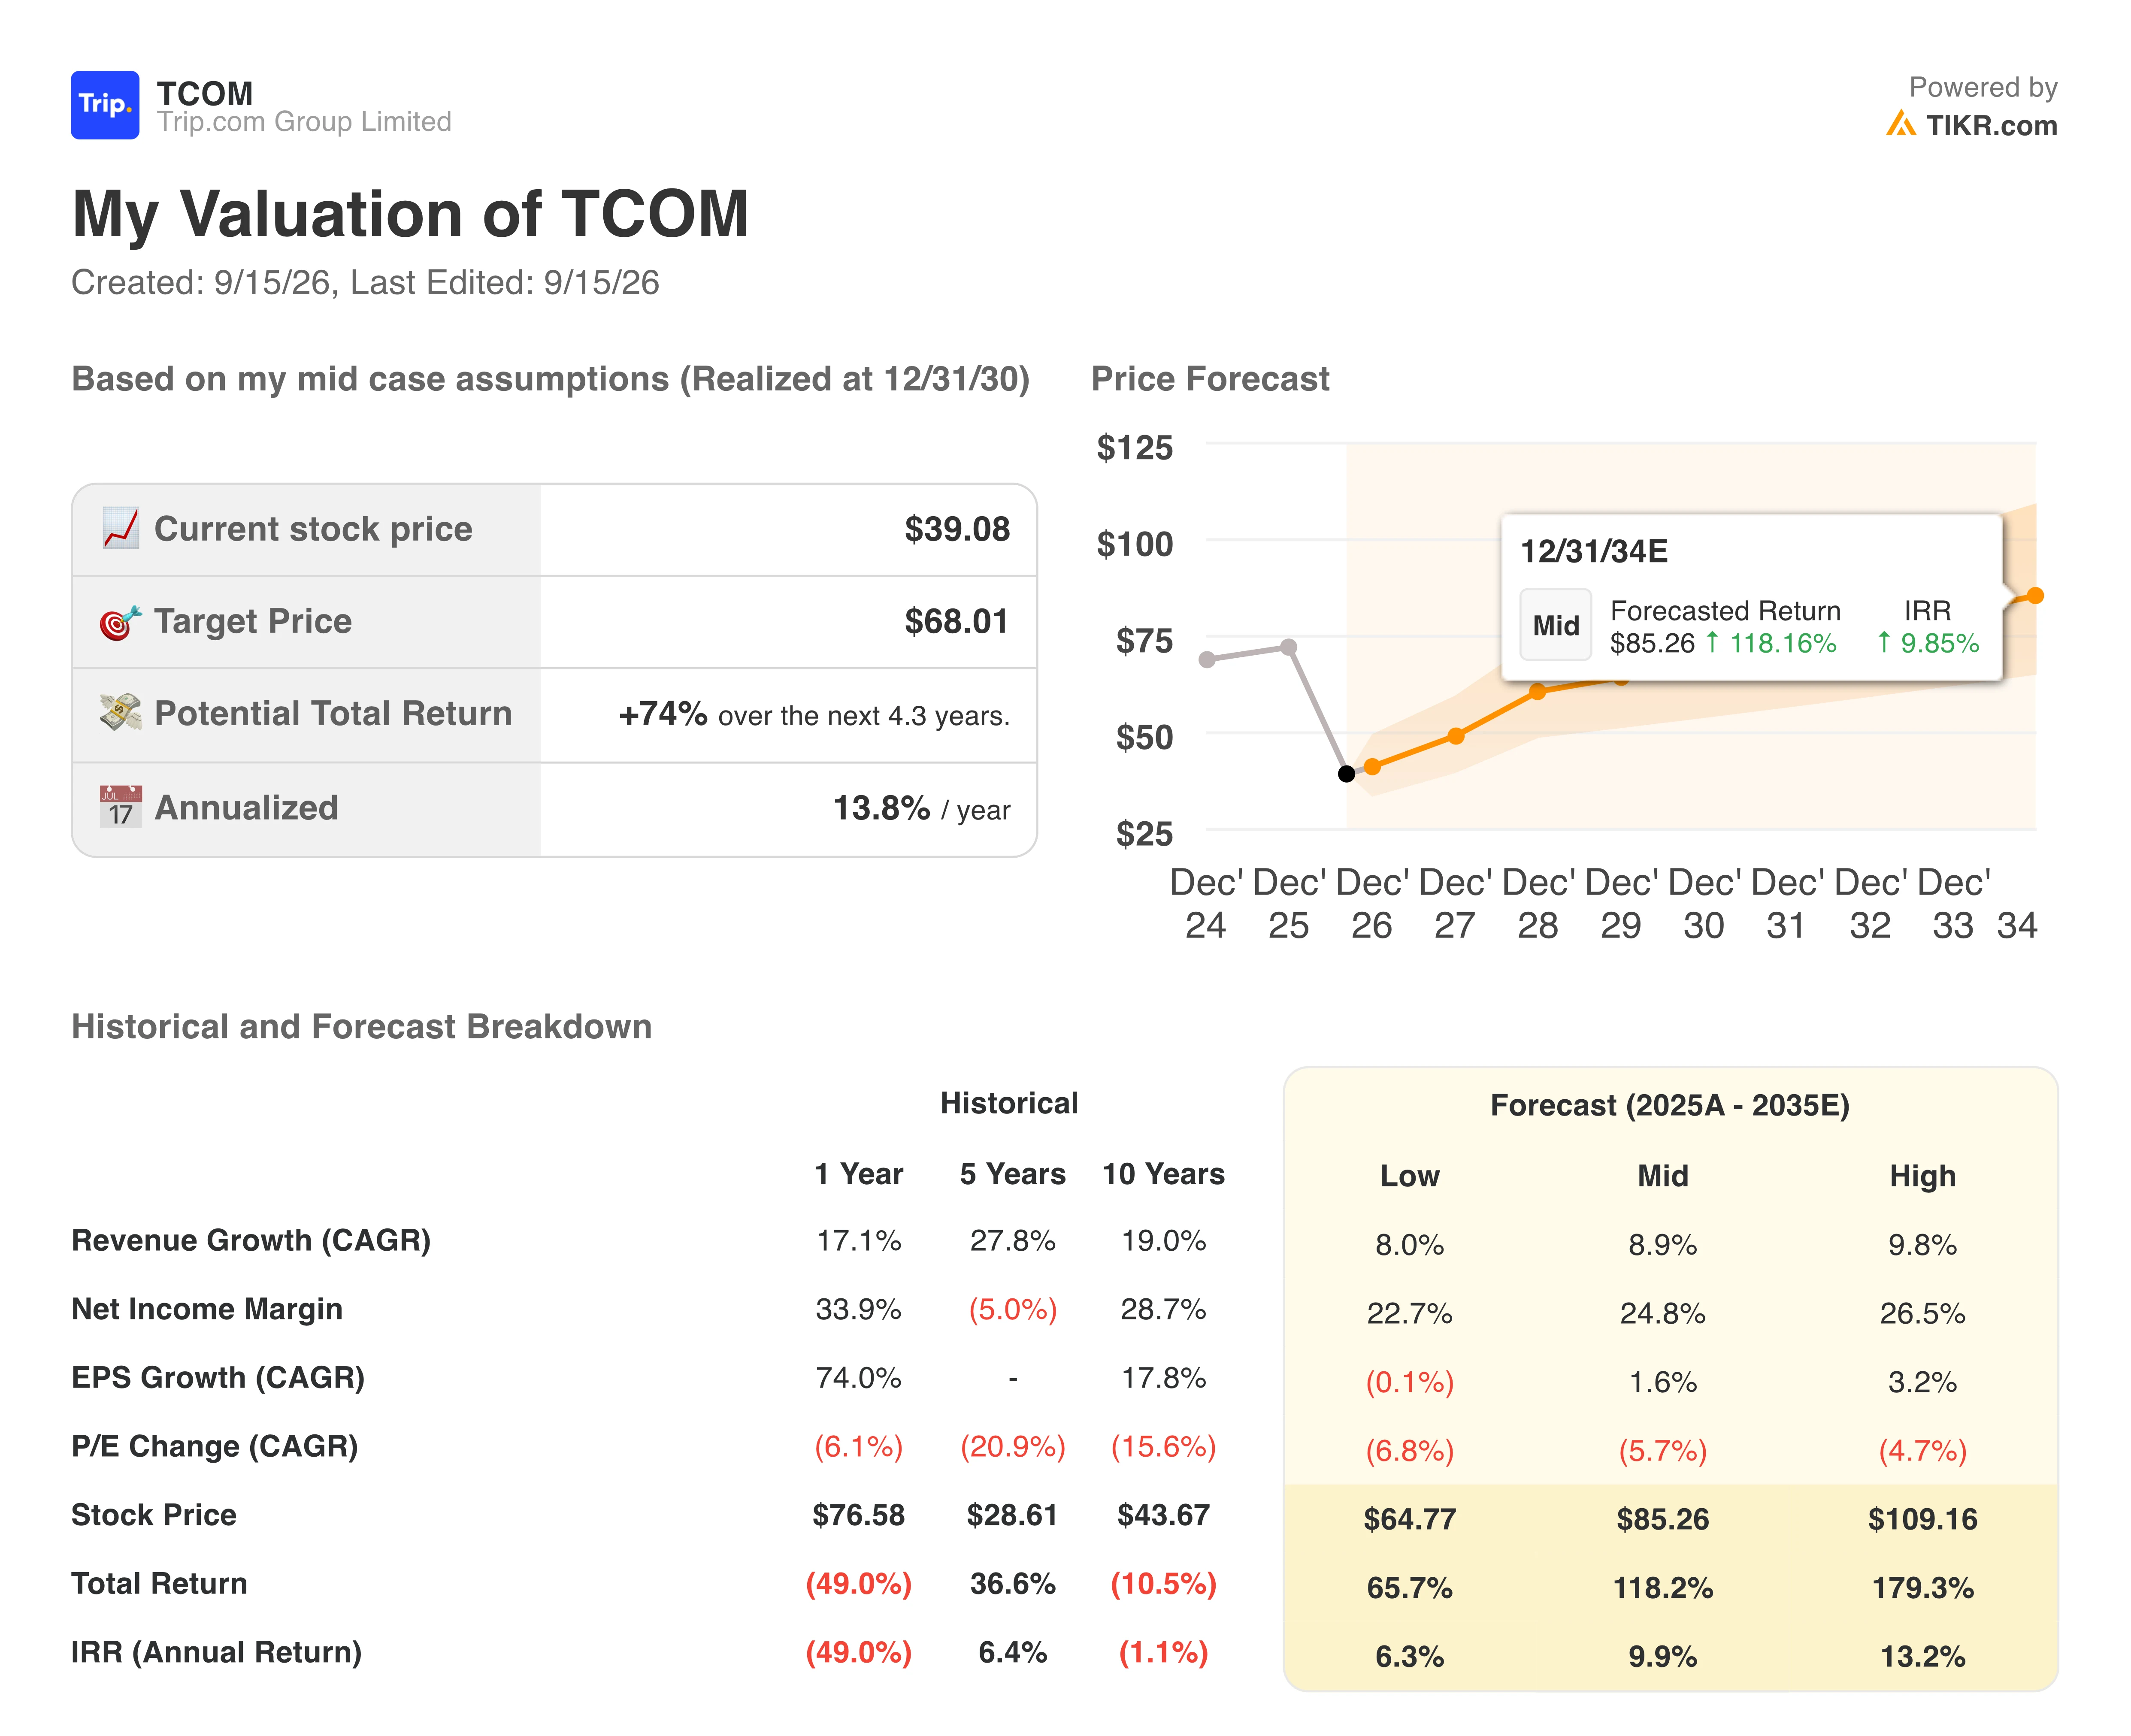
39美元的股价与68美元目标价之间的差距表明,市场对携程的监管头条新闻的定价,仍然远高于其结构性增长故事。
这个案例依赖于国际引擎的表现已经远超核心业务:一个年增长超过50%的在线旅游平台为集团提供了第二条增长线,独立于仍在调整中的国内分销体系。随着这种组合转变的继续,以及市场监管总局罚款的影响从同比数据中消失,调整后财报已经显示的盈利潜力将更难被市场忽视。
TIKR的模型指出TCOM股票到2030年有68美元的目标价和74%的上行空间。在TIKR上免费分析完整模型 →
你应该投资携程集团吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开携程集团股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,追踪携程集团以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多…发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预估。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


