ROKU股票关键数据
- 过去两周表现: -2.9%
- 52周价格区间: $79 至 $160
- 估值模型目标价: $170
- 隐含上涨空间: 11.5%(超过2.2年)
福克斯的报价现在为Roku设定了上限
Roku (ROKU) 股价在过去两周下跌了2.9%,目前交易价格接近153美元。这家流媒体平台已从其52周低点79美元上涨了近一倍。然而,该股现在的走势更多取决于其待售给福克斯公司的交易,而非业绩。简而言之,投资者将其视为一项并购押注。
Roku股东将获得每股96美元现金加上0.9693股福克斯股票。该交易包初始价值约为每股160美元。9月,美国司法部发出了第二次请求,这是在反垄断审查中要求提供更多数据的正式要求。这延长了时间表,尽管福克斯仍预计在2027年上半年完成交易。
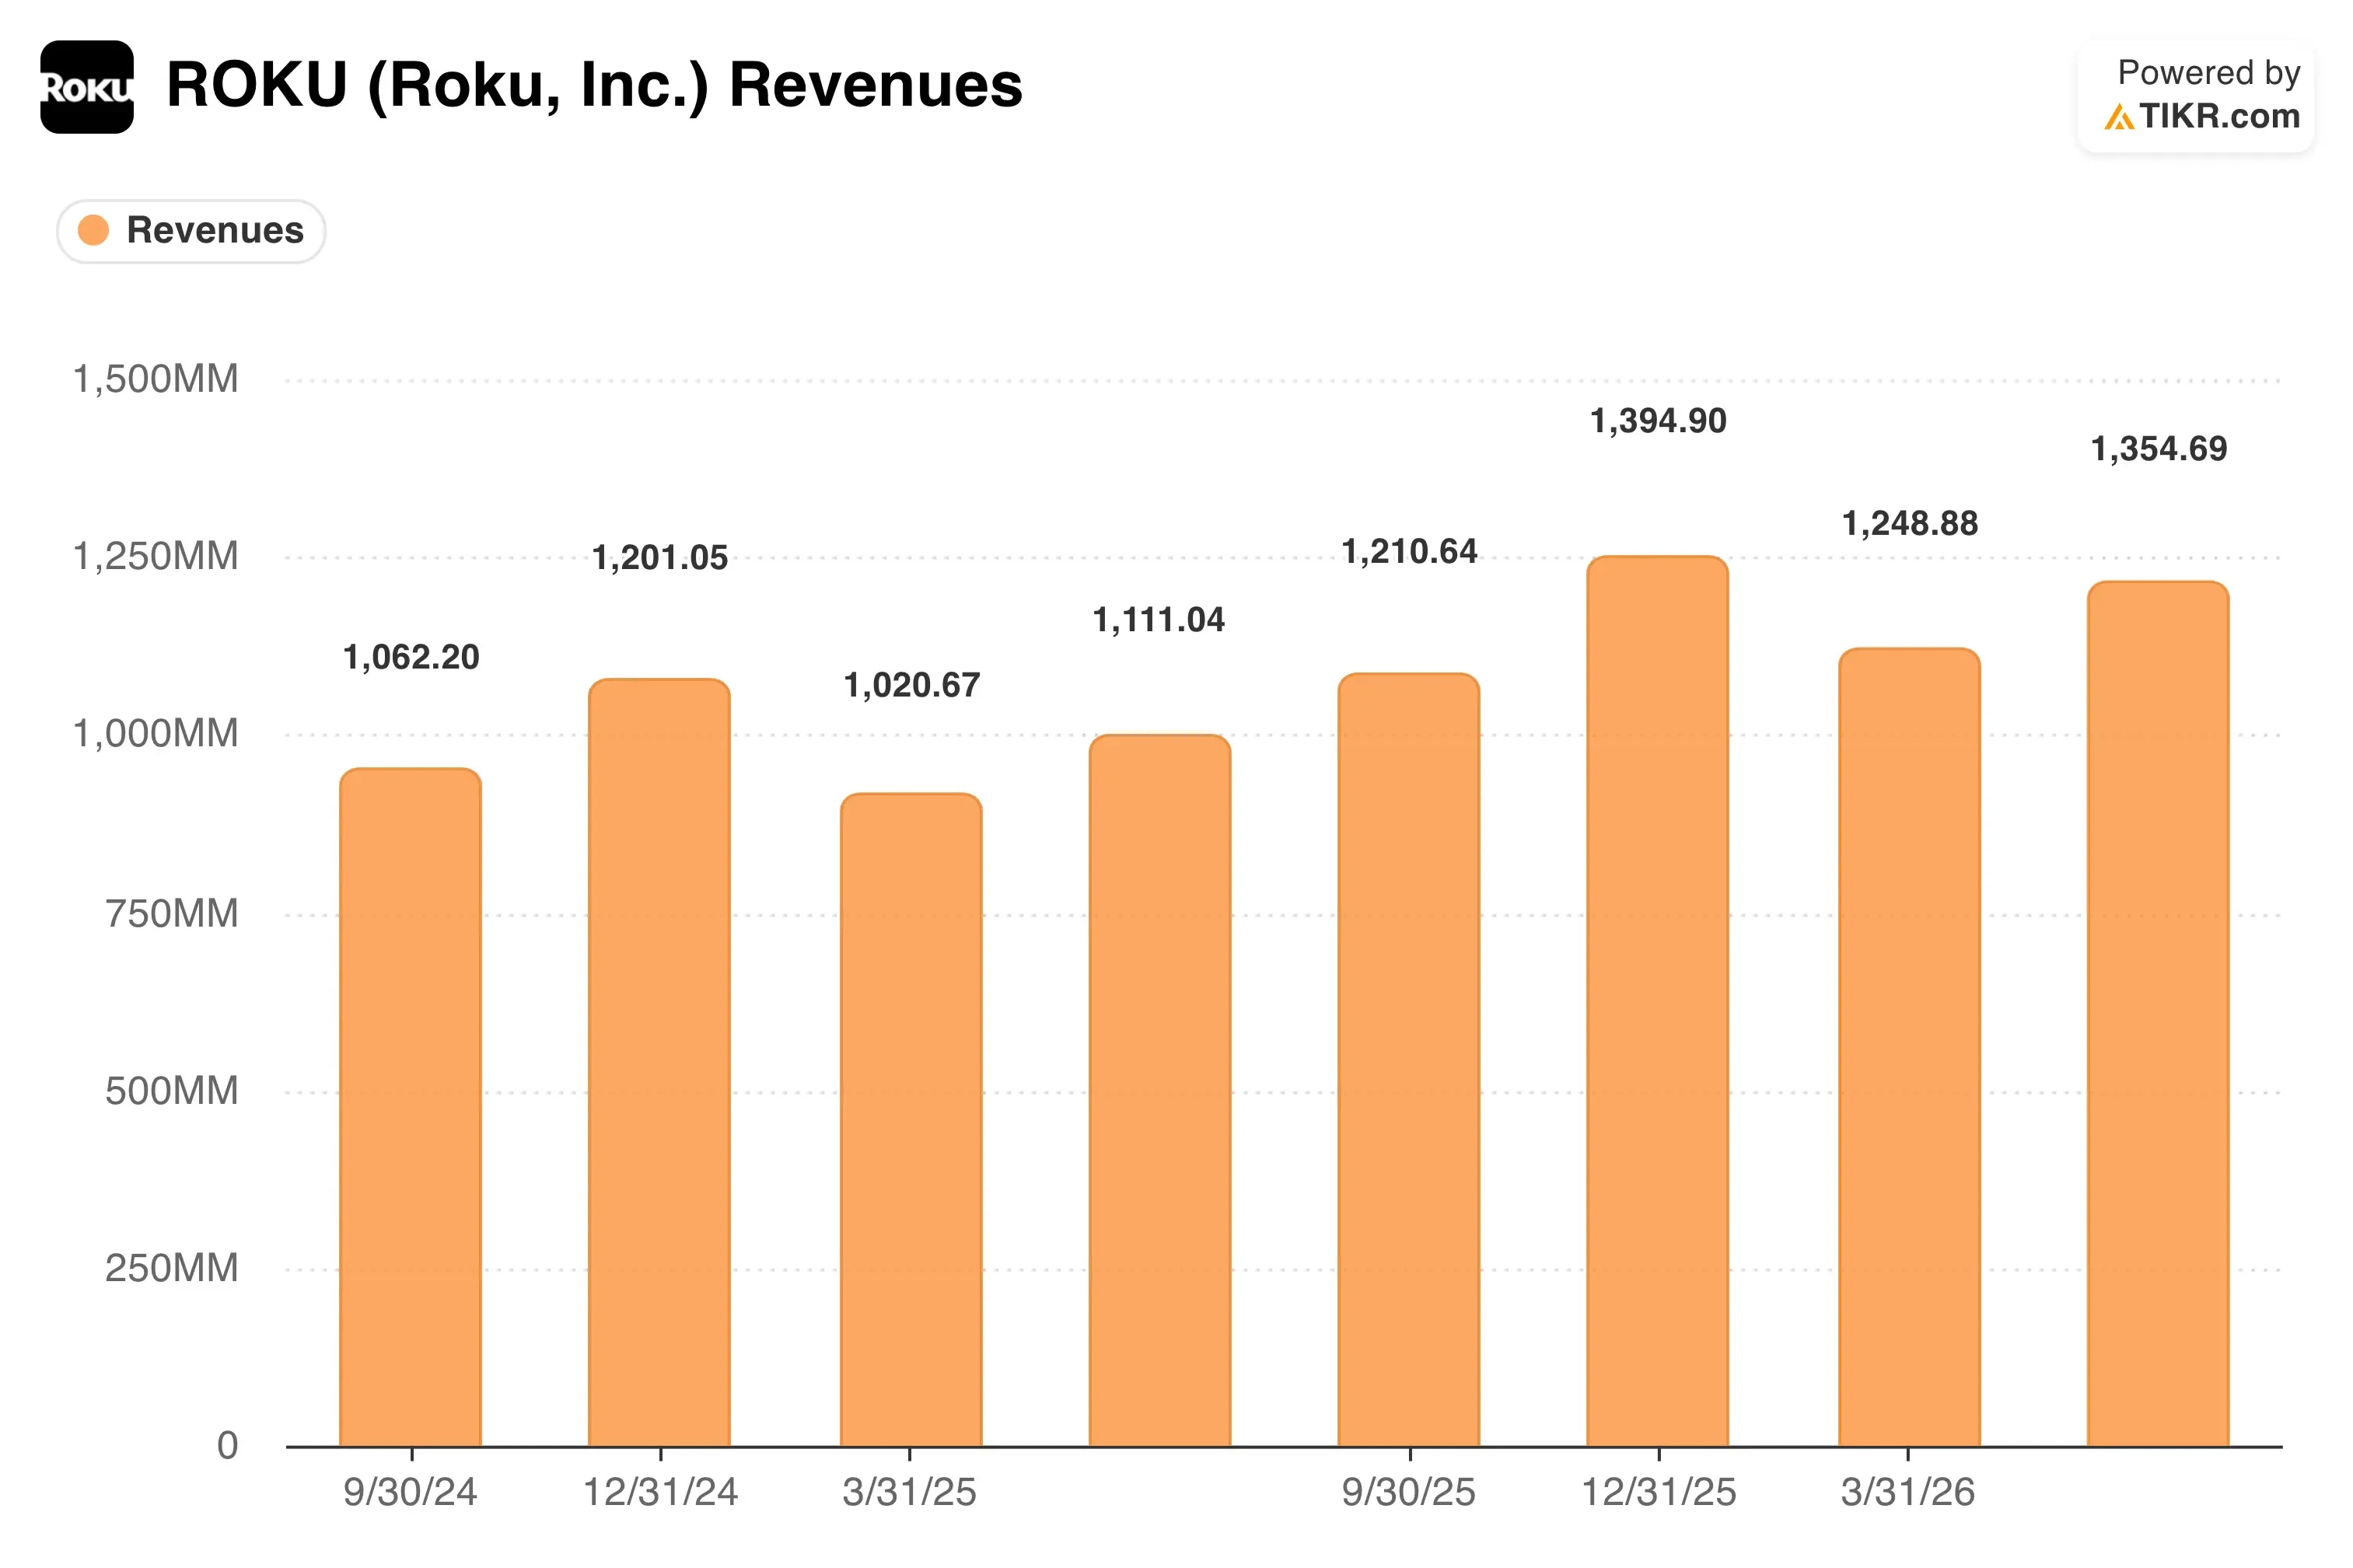
与此同时,运营业务持续交付。第二季度营收增长22%至13.5亿美元,而来自广告和订阅的平台收入跃升25%至12.2亿美元。净利润达到1.64亿美元,而去年同期为1050万美元。由于这笔交易,Roku跳过了财报电话会议,并停止提供业绩指引。
管理层在第二季度股东信中阐述了其理由。首席执行官安东尼·伍德和首席财务官丹·杰达称这笔交易是“加速我们愿景的非凡机会”。股东将于10月14日对合并进行投票。如果ROKU股价维持在153美元附近,市场正在为交易推迟或变更的适度风险定价。
通过免费的分析师预测,逐季度跟踪Roku的年度经常性收入加速情况(免费)>>>
高估值倍数让Roku几乎没有上涨空间
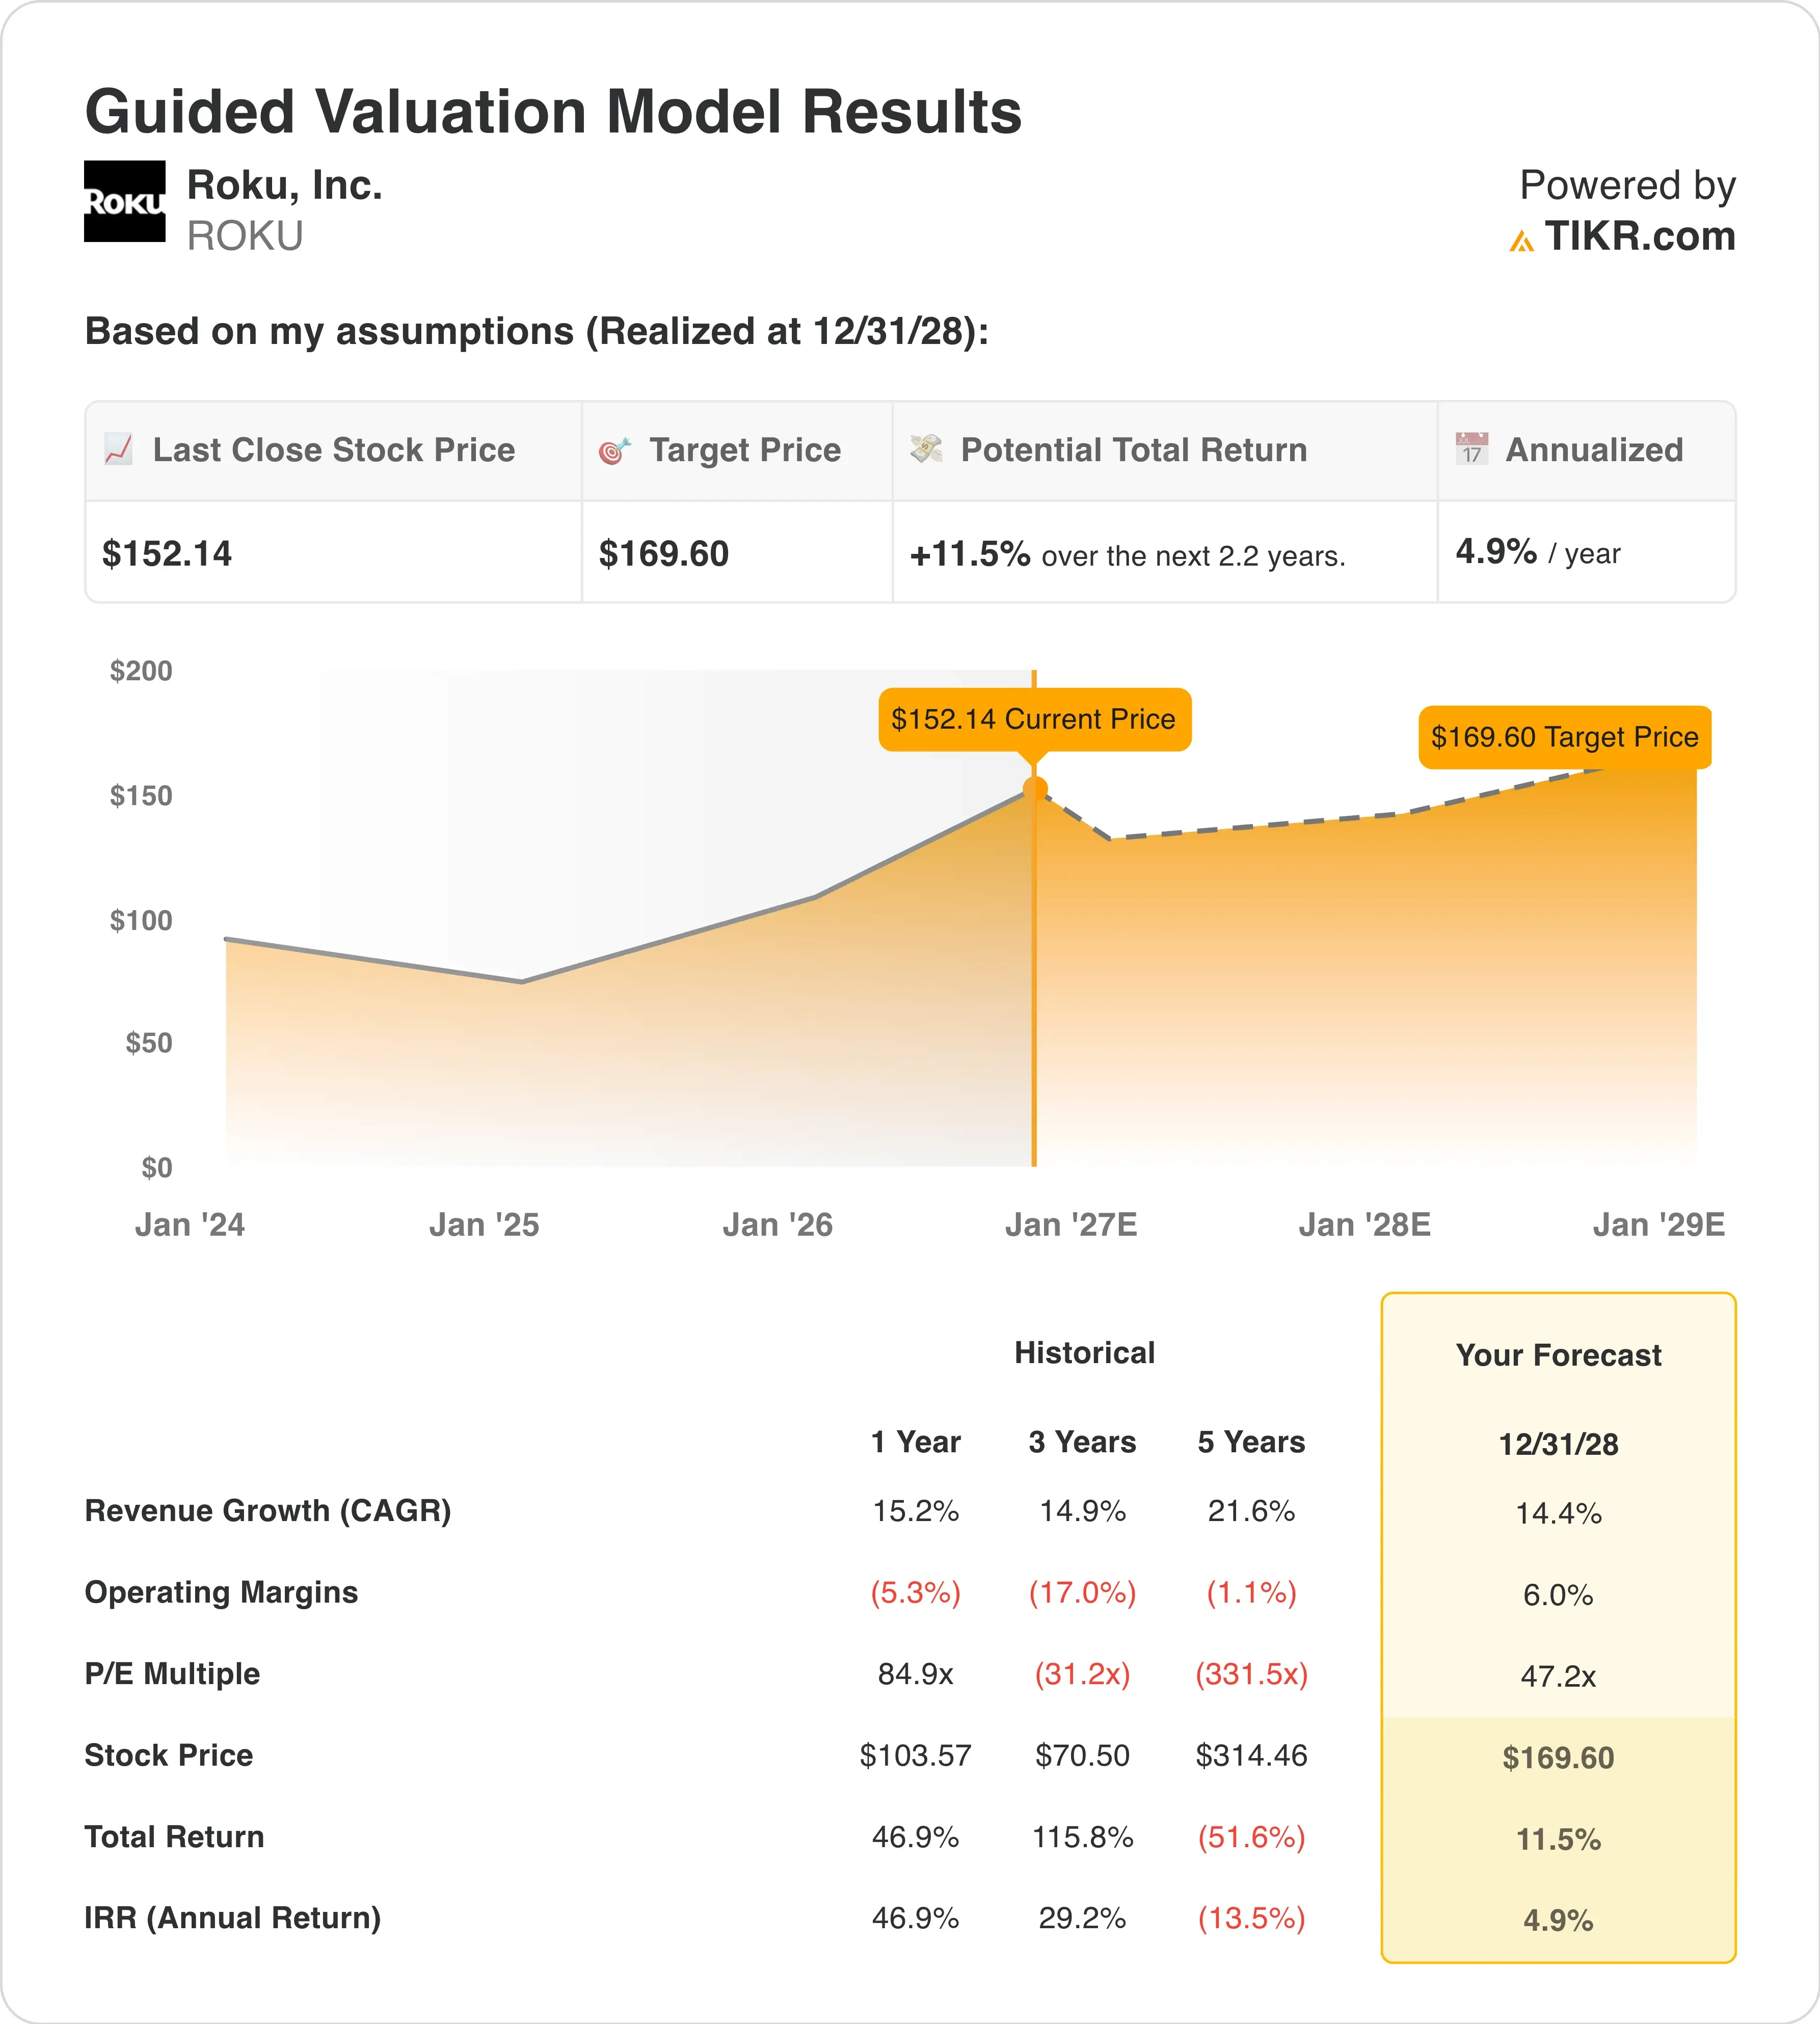
在截至2028年12月31日实现的估值模型假设下,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 14.4%
- 营业利润率: 6.0%
- 退出市盈率倍数: 47.2倍
基于这些输入,模型估计目标价为170美元。这意味着从152美元的股价有11.5%的总回报,以及在2.2年内年化4.9%的回报。
这样的回报低于5%的水平,表明上涨空间有限。因此,在大幅上涨之后,Roku在独立基础上看起来已充分估值。该股目前的交易价格已经是明年预期收益的47倍以上。模型没有假设倍数扩张,而是简单地保持该倍数稳定。
营收假设看起来合理。模型使用了14.4%的年增长率,接近Roku过去3年14.9%的速度。平台收入推动了这一增长,因为广告和订阅的利润率高于设备。Roku还表示,其重新设计的主屏幕提高了美国家庭的留存率。
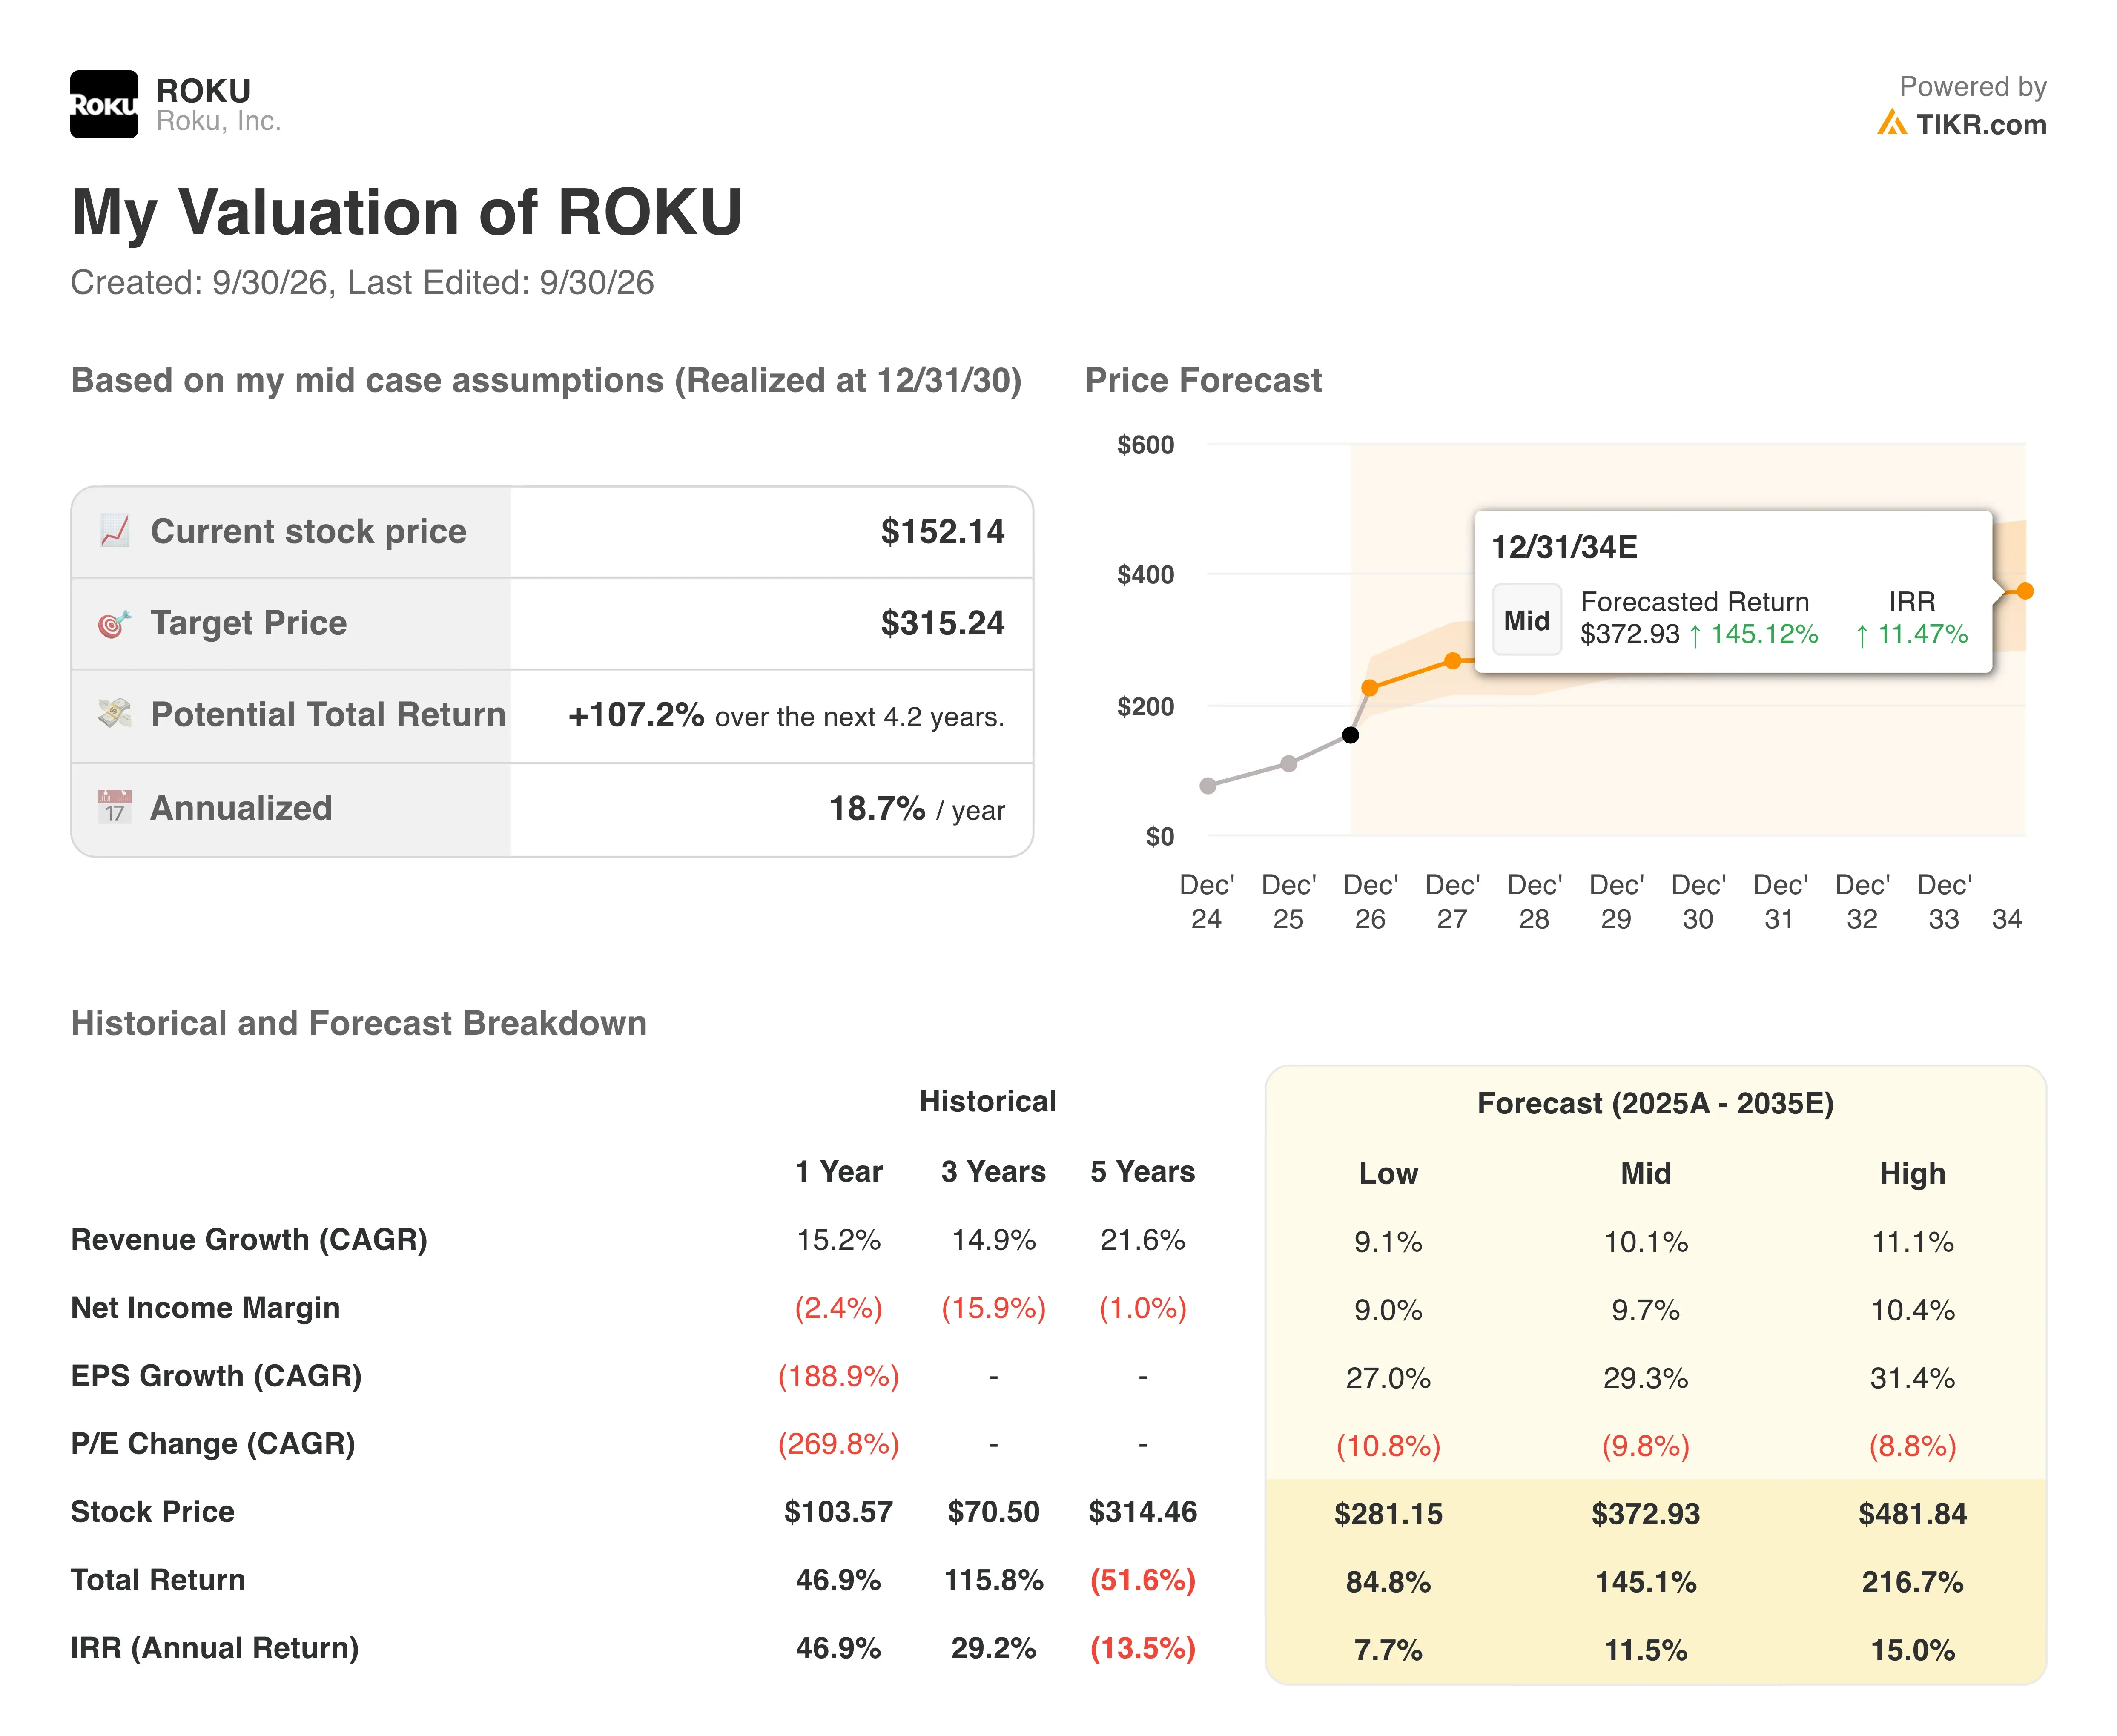
利润率讲述了一个复苏的故事。Roku的营业利润率在过去3年平均为负17.0%,但在过去12个月转为正5.8%。模型要求到2028年达到6.0%,仅小幅提升。在交易之前,Roku的目标是到2028年实现10亿美元的自由现金流,这暗示了更多的上行空间。
Roku的盈利倍数也比更大的竞争对手亚马逊 (AMZN) 和 Alphabet (GOOGL) 更贵。与此同时,交易价值限制了在交易完成前股价能上涨多少。华尔街162美元的平均目标价仅略高于当前价格。这种微小的差距显示了福克斯的报价如何牢固地锚定了预期。
用你自己的增长和利润率输入来挑战Roku的47倍市盈率(TIKR免费使用)>>>
Roku在广告增长方面与大型科技公司匹敌
亚马逊 (AMZN) 是Roku最强劲的竞争对手,这要归功于Fire TV设备和Prime Video广告。亚马逊第二季度的广告收入增长了26%,达到198亿美元。在同一季度,Roku的广告收入增长了25%,达到6.73亿美元。因此,这个小玩家在增长方面与巨头保持同步。
Alphabet (GOOGL) 通过Google TV和YouTube竞争。YouTube广告收入在第二季度增长了约13%,达到约111亿美元。Roku的增长率几乎翻了一番,这得益于NBA季后赛和世界杯的观看。Roku上的流媒体小时数也增长了7%,达到379亿小时。
订阅为Roku提供了另一个杠杆。订阅收入增长了26%,达到5.48亿美元,因为Roku销售数十种流媒体服务的访问权限。这种模式让Roku无需为大部分内容付费就能获得分成。Roku将自己定位为一个开放、对合作伙伴友好的平台,福克斯已承诺保持这种方式。
规模仍然是主要差距。Roku覆盖了超过1亿个流媒体家庭,包括美国超过一半的宽带家庭。然而,其226亿美元的市值与其科技竞争对手相比微不足道。福克斯的体育内容和Tubi服务将增加广告商想要的高端库存。
衡量平台货币化和1亿家庭用户是否能支撑142美元的目标价 >>>
未来推动ROKU 股价的因素是什么?
司法部审查现在是主要事件。Roku和福克斯必须基本遵守第二次请求,等待期才会重新开始。到目前为止,监管机构尚未宣布任何挑战或要求的资产出售。但任何补救措施的暗示都可能扩大Roku价格与报价之间的差距。
福克斯自身的股价也很重要。96美元的现金部分是固定的,而其余部分随福克斯股票变动。如果福克斯股价上涨,这笔交易对Roku持有者来说价值更高。相反,如果福克斯股价下跌,即使其业务持续增长,也会拖累Roku走低。
股东将于10月14日在特别会议上投票。第三季度业绩预计在11月3日左右公布,很可能再次没有业绩指引或电话会议。强劲的数据将主要安抚投资者,如果交易失败,下行风险有限。
行业趋势支持独立运营的论点。Roku研究发现,加拿大每日流媒体用户每年花费近80小时选择观看内容。这种摩擦使得Roku的主屏幕和搜索工具对广告商来说更有价值。展望未来,如果监管机构阻止福克斯交易,这些优势将为Roku提供坚实的后备方案。
在60秒内运行Roku的牛市、基准和熊市情景(TIKR免费使用)>>>
Roku股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Roku可能的价值。从华尔街共识预测开始,或者调整输入以反映你自己对业务的看法。免费使用。免费评估ROKU的价值。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能不包括最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!