核心要点
- Netflix 股价在过去一年下跌了 40.9%,至 10 月 23 日的 65.85 美元,最新一轮下跌源于其将 2026 年广告收入预测从约 30 亿美元下调至约 27 亿美元。
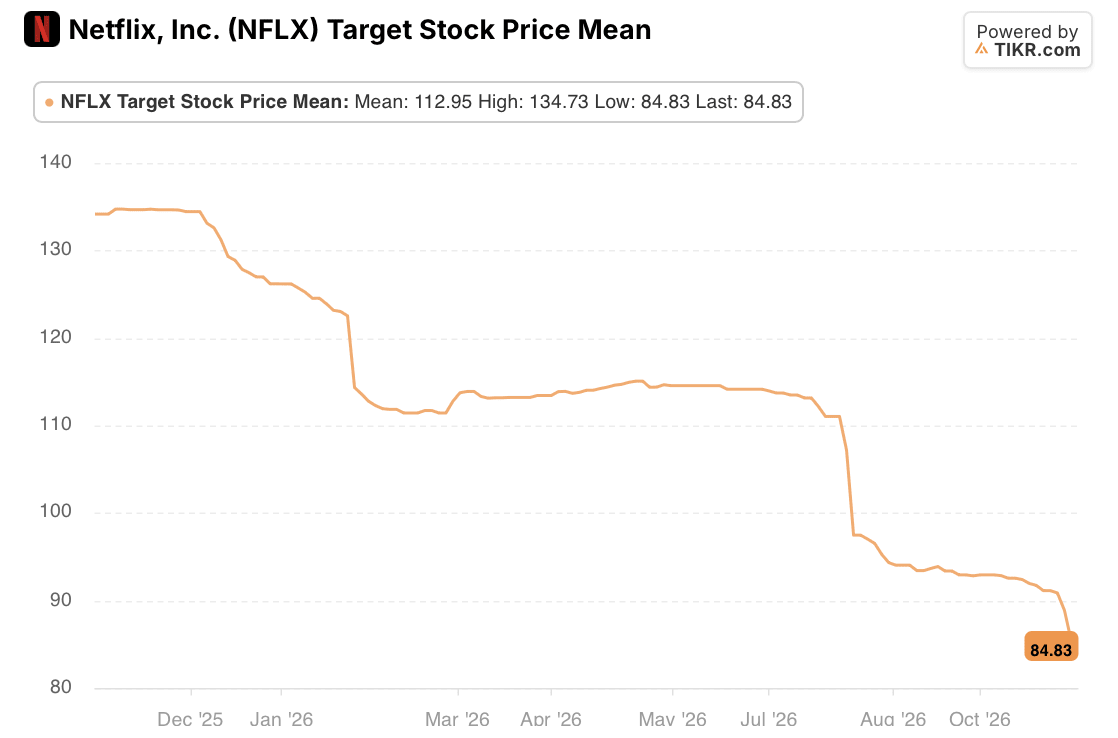
- 华尔街的平均目标价已降至 84.83 美元,仍较收盘价高出 28.8%。
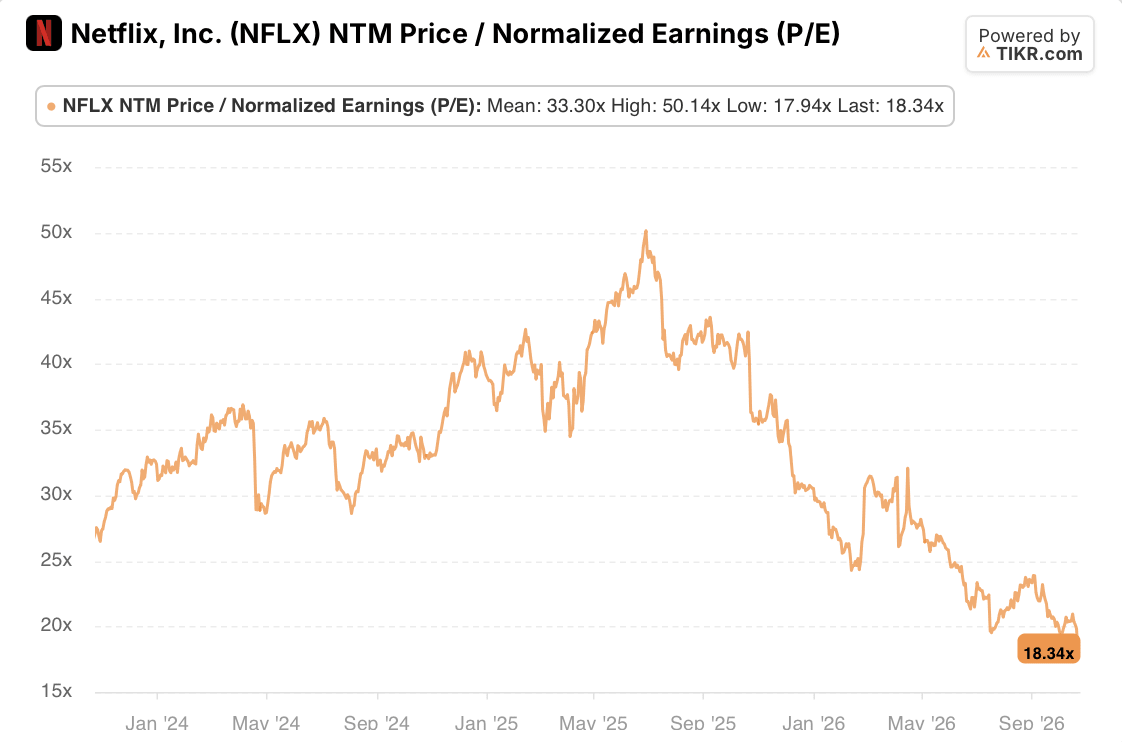
- Netflix 目前交易价格是未来 12 个月预期收益的 18.34 倍,而其三年平均值为 33.30 倍。
- Netflix 将于 1 月发布 2027 年业绩指引,分析师预计其标准化每股收益(EPS)仅增长 5.6%,至 3.77 美元。
Netflix (NFLX) 股价在过去一年下跌了 40.9%,于 10 月 23 日收于 65.85 美元。此前,该公司第三季度财报下调了 2026 年广告收入预测,并且给出的第四季度利润指引低于华尔街预期。
这份报告只是为去年秋天开始的下跌画上了句号。Netflix 在 2026 年发布的四份财报均导致股价下跌,而其间还夹杂着一项对华纳兄弟的失败收购尝试。根据我的计算,股价在这段时期开始时为 111.42 美元。现在悬而未决的问题是,对于增长放缓的 Netflix 而言,18.34 倍的远期市盈率是便宜了,还是仅仅反映了其合理的价格。
收购华纳兄弟的尝试如何将 Netflix 股价拖入二月低谷
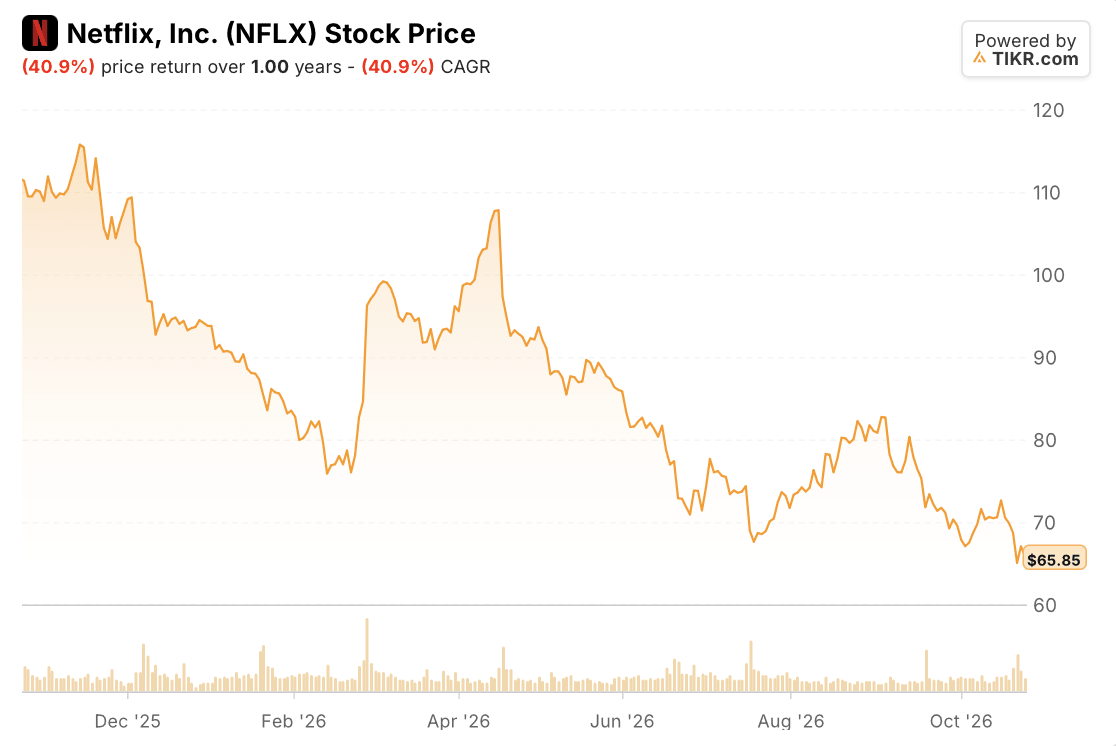
据路透社报道,Netflix 于 12 月同意以每股 27.75 美元的价格收购 华纳兄弟探索 (WBD) 的影视工作室和流媒体资产。Netflix 股价从 11 月下旬的 110 多美元跌至 12 月底的 90 美元出头。1 月 20 日的第四季度财报也未能提振股价:尽管订阅用户数突破了 3.25 亿,但股价在盘前交易中 下跌超过 7%,这轮下跌一直持续到 2 月中旬,股价跌至 70 多美元的高位。
随后,Netflix 放弃了这笔交易。2 月 26 日,在华纳兄弟探索的董事会称 Skydance Corporation (SKYD) (前身为 Paramount Skydance)修订后的每股 31 美元报价更优后,Netflix 拒绝提高出价,并表示匹配该报价将使交易不再具有财务吸引力。Netflix 带着 28 亿美元的终止费离场,并计划重启股票回购。次日,Netflix 股价飙升 13.75%,至 96.24 美元。
Netflix 股价在一次次业绩指引中回吐反弹涨幅
这轮反弹推动股价在 4 月中旬升至略低于 110 美元的水平。但它未能挺过第一季度财报。在 Netflix 将第二季度每股收益(EPS)指引定为 0.78 美元(低于分析师预期的 0.84 美元),并宣布联合创始人里德·黑斯廷斯不再竞选连任董事会成员后,Netflix 股价于 4 月 17 日 下跌 9.72%。
7 月上演了同样的戏码。Netflix 在 7 月 16 日的财报中将第三季度营收指引定为 128.6 亿美元,低于 130.1 亿美元的普遍预期,并且 股价在数日内跌至 52 周低点。Netflix 还表示,上半年观看时长仅增长 2%,并且其参与度报告将从 2027 年起改为每年发布一次。
夏末的一波反弹在 9 月 3 日将股价推高至 83 美元。但这未能持续,Netflix 股价在 10 月 1 日收于 67.85 美元。
TIKR 追踪 54 位分析师对 Netflix 的看法。有多少人给出“买入”评级?
在一个地方查看 Netflix 的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过 50 万投资者使用 TIKR 研究此类股票。 查看 Netflix 的分析师评级
Netflix 的十月动荡遭遇疲软指引
10 月初,联席首席执行官泰德·萨兰多斯在 9 月 30 日彭博社的 Screentime 会议上表示,Netflix 的增长速度未达其预期。两周后,即 10 月 14 日,Netflix 裁员 6%,约 1000 个岗位,这是自 2022 年以来最大规模的裁员。一天后,首席内容官贝拉·巴贾里亚离职,由前 华特迪士尼 (DIS) 高管彼得·赖斯接替。
10 月 20 日发布的 第三季度股东信 显示该季度表现尚可。营收增长 11.8% 至 128.7 亿美元(符合预期,但为近三年来最慢增速),每股收益 0.87 美元,超出 0.82 美元的预期。问题在于展望:
- 第四季度每股收益指引为 0.67 美元,比 0.73 美元的普遍预期低 8.2%,且该季度 26.0% 的运营利润率指引包含了约 120 个基点的裁员成本。
- Netflix 将其 2026 年广告收入预测从约 30 亿美元下调至约 27 亿美元,归咎于产品推出和合作伙伴整合速度较慢,尽管联席首席执行官格雷格·彼得斯表示今年广告业务仍增长超过 80%。
Netflix 股价在 10 月 21 日下跌 5.3%。在 2026 年第三季度财报电话会议 上,萨兰多斯直指问题所在:“现在美国市场也在运作。只是增长速度没有达到它应有的水平,也没有达到我们期望的速度。” Netflix 表示将在 1 月发布的第四季度财报中提供 2027 年指引,包括利润率。
分析师已将 Netflix 目标价从峰值下调 37%
华尔街的平均目标价目前为 84.83 美元,较其 134.73 美元的高点下跌了 37%,但仍较 65.85 美元的收盘价高出 28.8%。最剧烈的下调发生在 7 月财报之后,当时平均目标价从 110 美元出头降至 90 多美元高位;据路透社引用的 LSEG 数据,超过 20 家经纪公司在 10 月财报后下调了目标价。在同一年的时间里,股价下跌了 40.9%,因此目标价的下降速度几乎与股价同步。
预期数据揭示了华尔街对 Netflix 明年增长的微弱预期。分析师预计 2026 年标准化每股收益为 3.57 美元,2027 年仅为 3.77 美元,增幅为 5.6%。此后增长将回升,2028 年达到 4.50 美元,2029 年达到 5.27 美元。

是 Netflix 股价便宜了,还是其业务价值缩水了?
看涨的理由始于估值倍数。Netflix 的交易价格是未来 12 个月预期收益的 18.34 倍,比其三年平均值 33.30 倍低 44.9%,也远低于 2025 年 6 月达到的 50.14 倍。以 65.85 美元计算,这是华尔街 2027 年每股收益预期的 17.5 倍。Netflix 也在大力回购自家股票:第三季度回购支出达 48 亿美元,创下季度新高,并且在美国和全球范围内,用户流失率同比有所改善。
看跌的理由是,估值倍数下降是有原因的。据路透社报道,第四季度的指引意味着营收增速将连续第四个季度放缓。广告业务也未能达到自身目标,而且 5.6% 的 2027 年每股收益增长对于 18 倍的市盈率来说支撑力薄弱。即便如此,其估值仍高于华特迪士尼的 14.76 倍和 康卡斯特 (CMCSA) 的 6.26 倍(基于相同基准)。
这两种情况可能同时成立,这就是为什么我会让 1 月的指引来做决定。如果 Netflix 指引 2027 年实现两位数营收增长且利润率扩大,正如首席财务官斯宾塞·诺伊曼所言其目标所在,那么 3.77 美元的预期看起来就太低了,18.34 倍的市盈率就显得便宜。如果它指引的是个位数营收增长,那么 5.6% 的预期就成立,而 18.34 倍市盈率是 Netflix 现有业务的合理价格这一观点也就站得住脚。
那么 Netflix 股票的实际价值究竟是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 NFLX 股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预期。我们的分析可能未包含公司近期新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!