核心要点
- KeyBanc 于10月30日维持对英特尔的“买入”评级,但将其目标价从155美元下调至140美元,这仍较周四收盘价高出52%。
- 英特尔预计第四季度营收为150亿至160亿美元,低于第三季度的165亿美元,原因是个人电脑需求疲软,且以色列工厂停产削减了服务器出货量。
- 140美元的目标价意味着其未来十二个月预期市盈率高达80倍,而英特尔过去五年的平均市盈率为50倍。
- 该目标价所要求的估值倍数超出了近期业绩所能支撑的水平,除非英特尔能为其14A制程工艺找到一家已公开的客户,否则难以支撑此估值。
英特尔 (INTC) 股价已从6月高点下跌35%,周四的财报引发了一波目标价下调潮。
KeyBanc分析师John Vinh于10月30日将其目标价从155美元下调至140美元,但维持“买入”评级。这仍较周四92.07美元的收盘价高出52%。
业绩指引是下跌主因
股价下滑始于10月。月初,埃隆·马斯克证实台积电正在洽谈加入Terafab,后者是英特尔14A制程工艺最知名的潜在用户。随后在10月14日,一起致命事故导致英特尔以色列工厂被迫长期停产。
周四发布的业绩指引使情况雪上加霜。英特尔预计第四季度营收为150亿至160亿美元,低于第三季度的165亿美元;非公认会计准则每股收益为0.25美元,低于第三季度的0.52美元。以色列工厂停产导致营收减少约3亿美元,而个人电脑芯片营收预计将较第三季度下降超过20%,原因是个人电脑制造商正在削减库存。
“我们认为个人电脑市场的放缓至少将持续到明年上半年,”首席财务官David Zinsner在新闻稿中表示。
服务器市场依然强劲
第三季度营收增长21%,超出指引预期;数据中心营收飙升78%,达到73亿美元。Zinsner表示,这些芯片的需求“持续显著超过可用供应”。
当Vinh在7月将目标价上调至155美元时,他提到了英特尔18A制程工艺良率的提升。这部分情况依然良好:英特尔表示,自第一季度以来,18A的成本已下降约40%。
TIKR追踪了48位分析师的英特尔评级。有多少人给出“买入”评级?
在一个地方查看英特尔“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看英特尔的分析师评级
140美元的目标价合理吗?
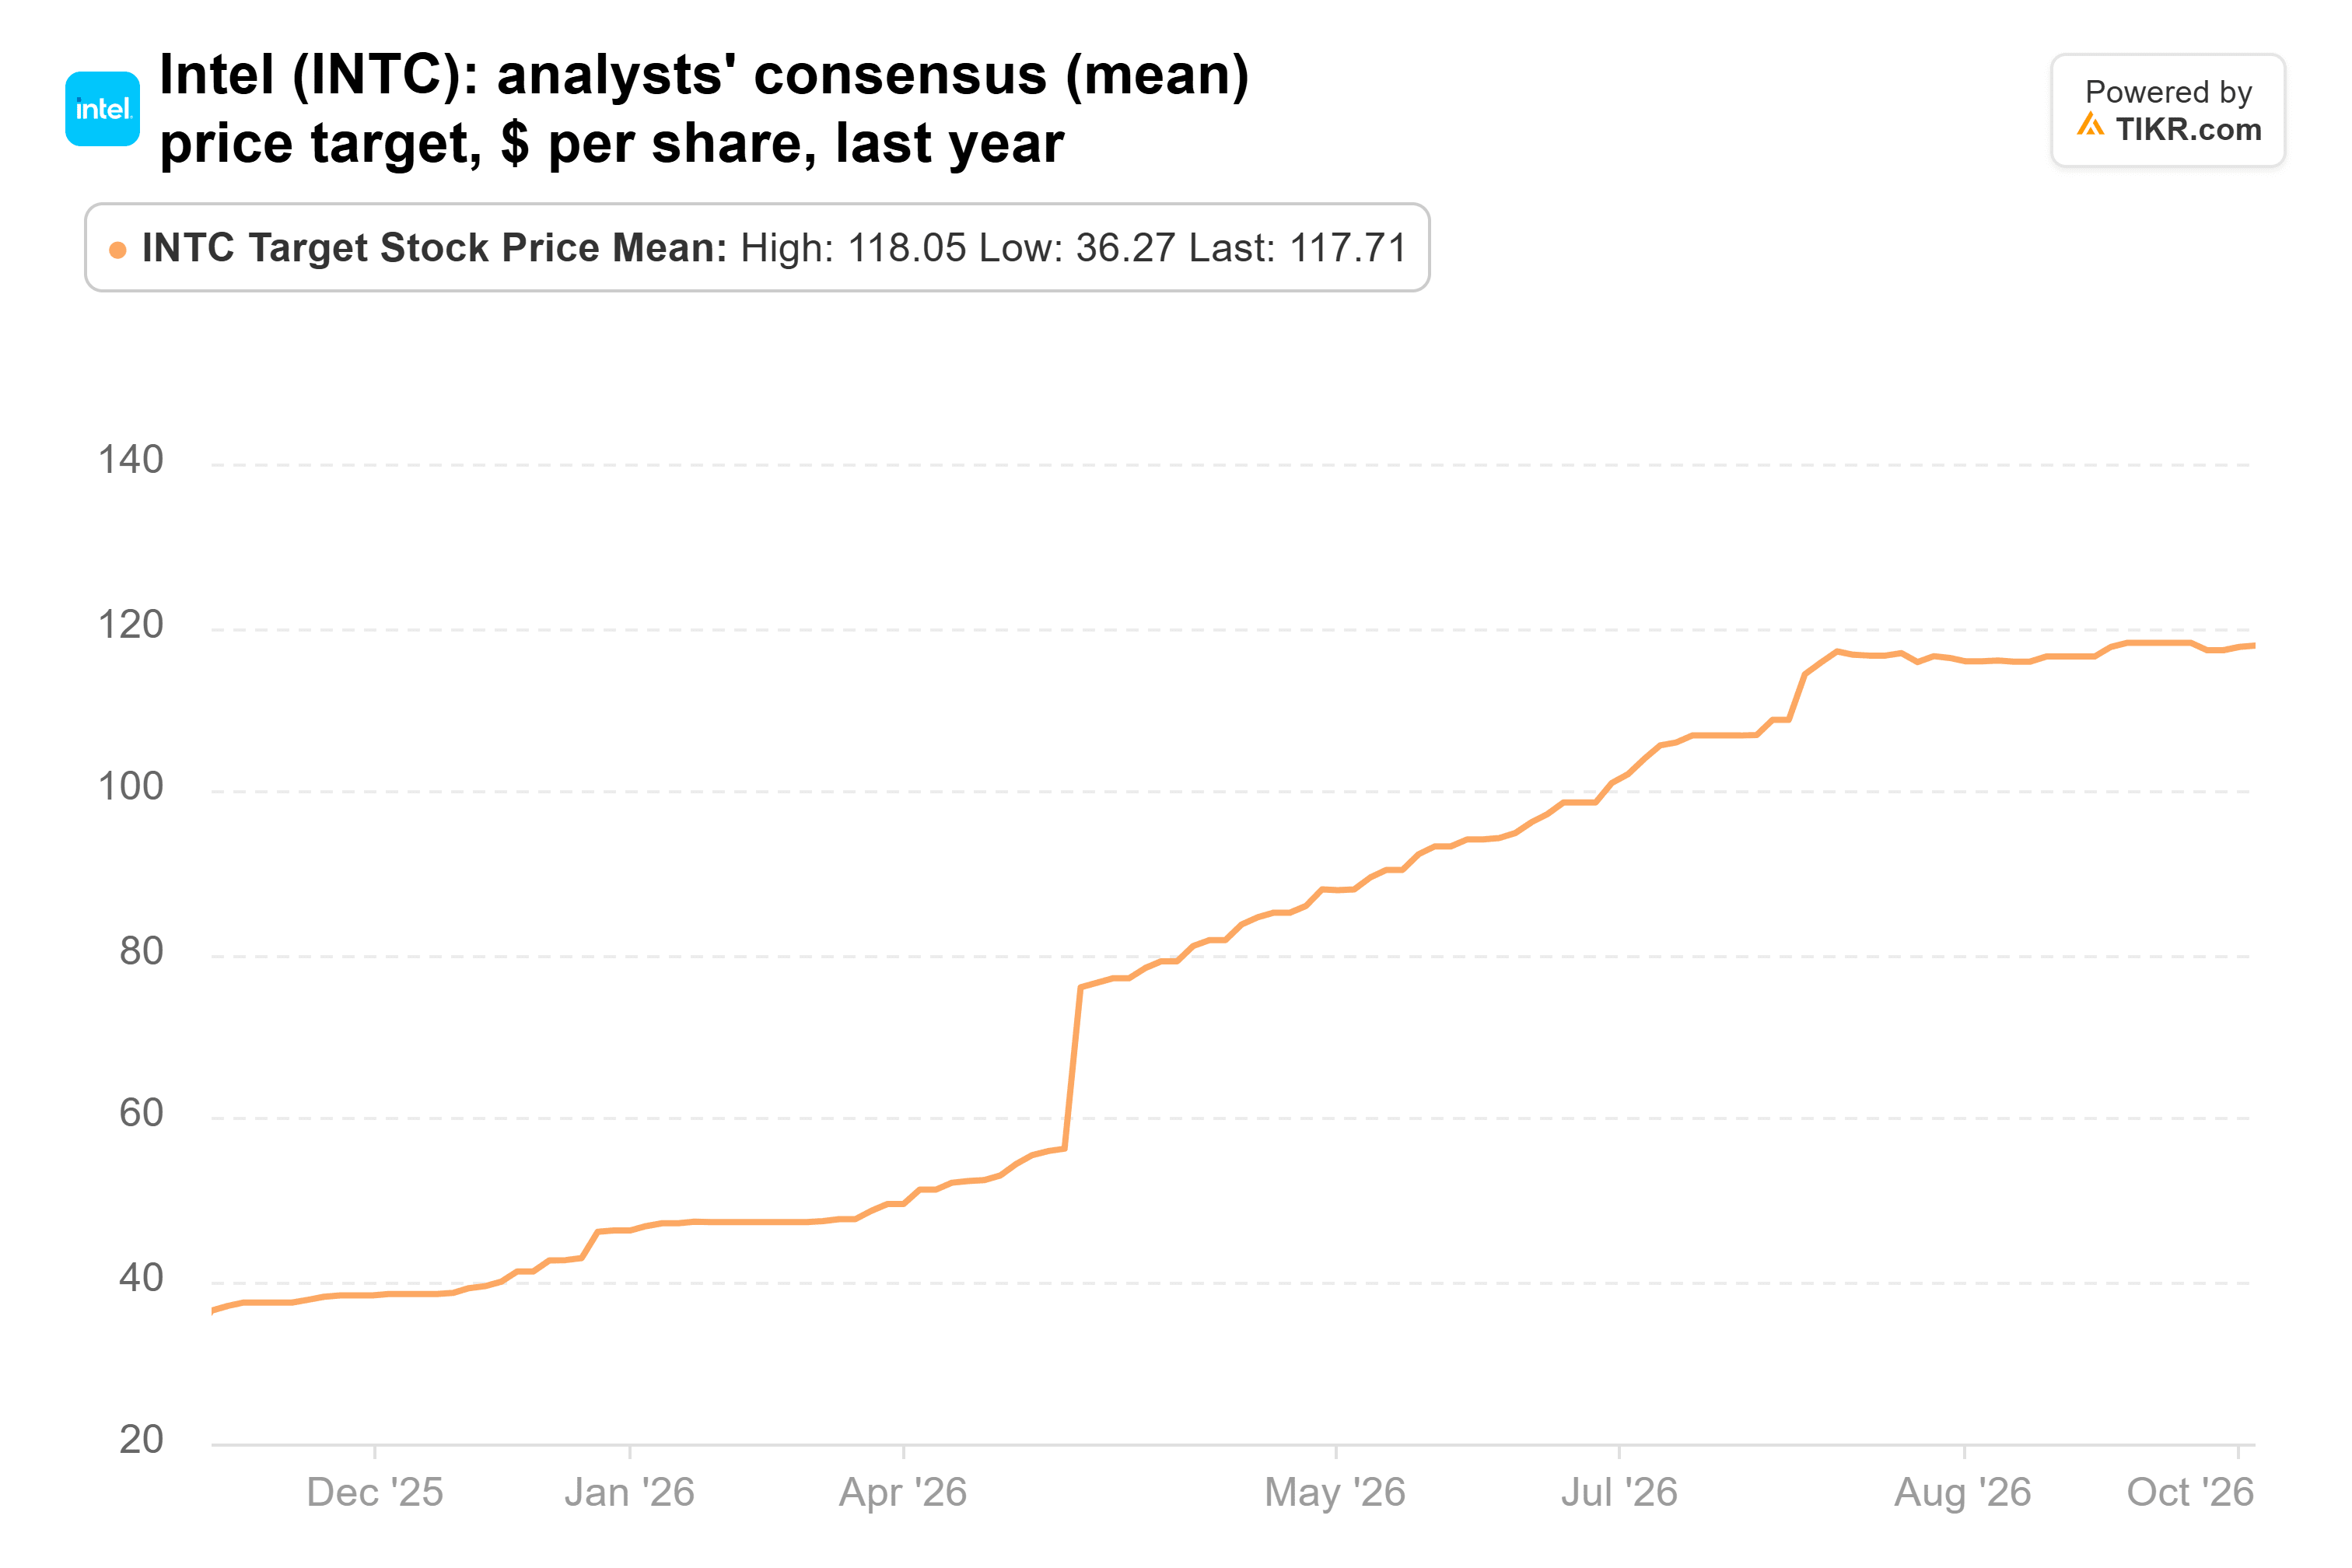
覆盖英特尔的48位分析师给出的共识目标价为118美元,[较当前股价高出28%],且高于一年前的36美元。KeyBanc的140美元目标价则比该共识高出19%。
2026年的共识归一化每股收益为1.54美元,2027年为2.19美元。三个月前,2027年的预测为2.01美元。
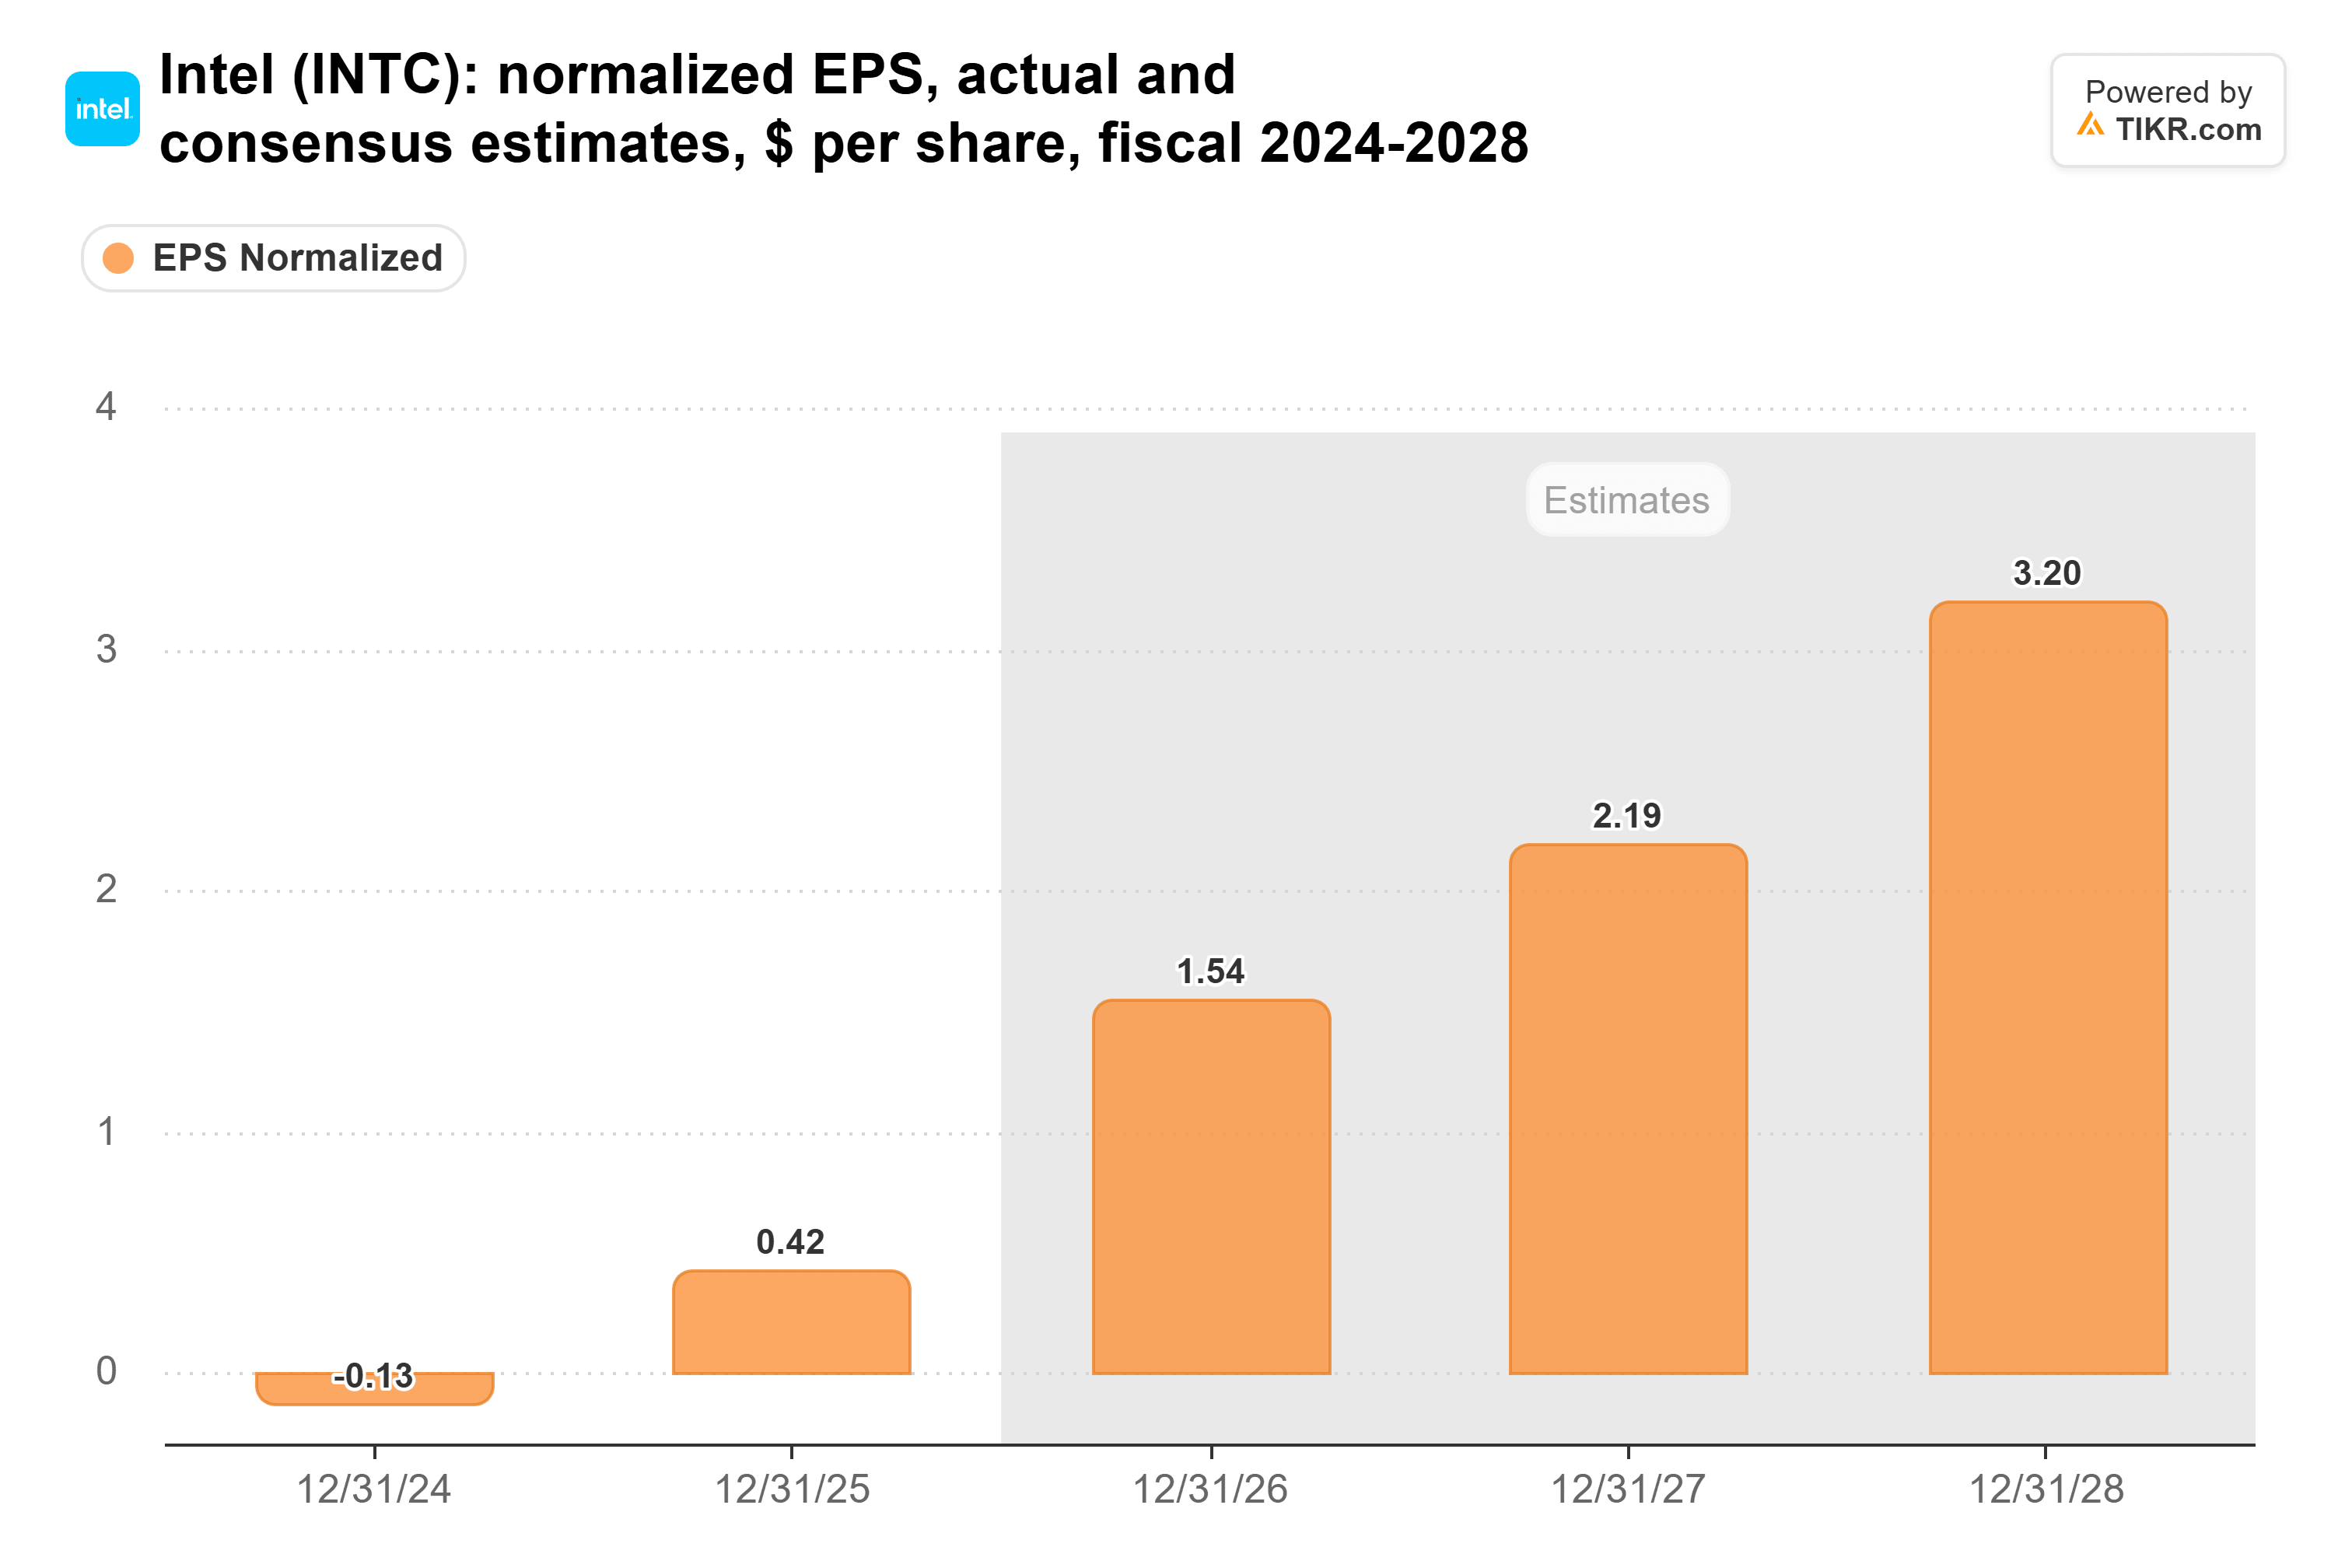
鉴于第四季度指引为每股0.25美元,我预计近期盈利预测将会下调。
更大的问题在于估值倍数。将140美元除以分析师预期的未来十二个月每股收益1.75美元,该目标价意味着远期市盈率为80倍。英特尔目前交易于[53倍]市盈率,而其五年平均市盈率为50倍。
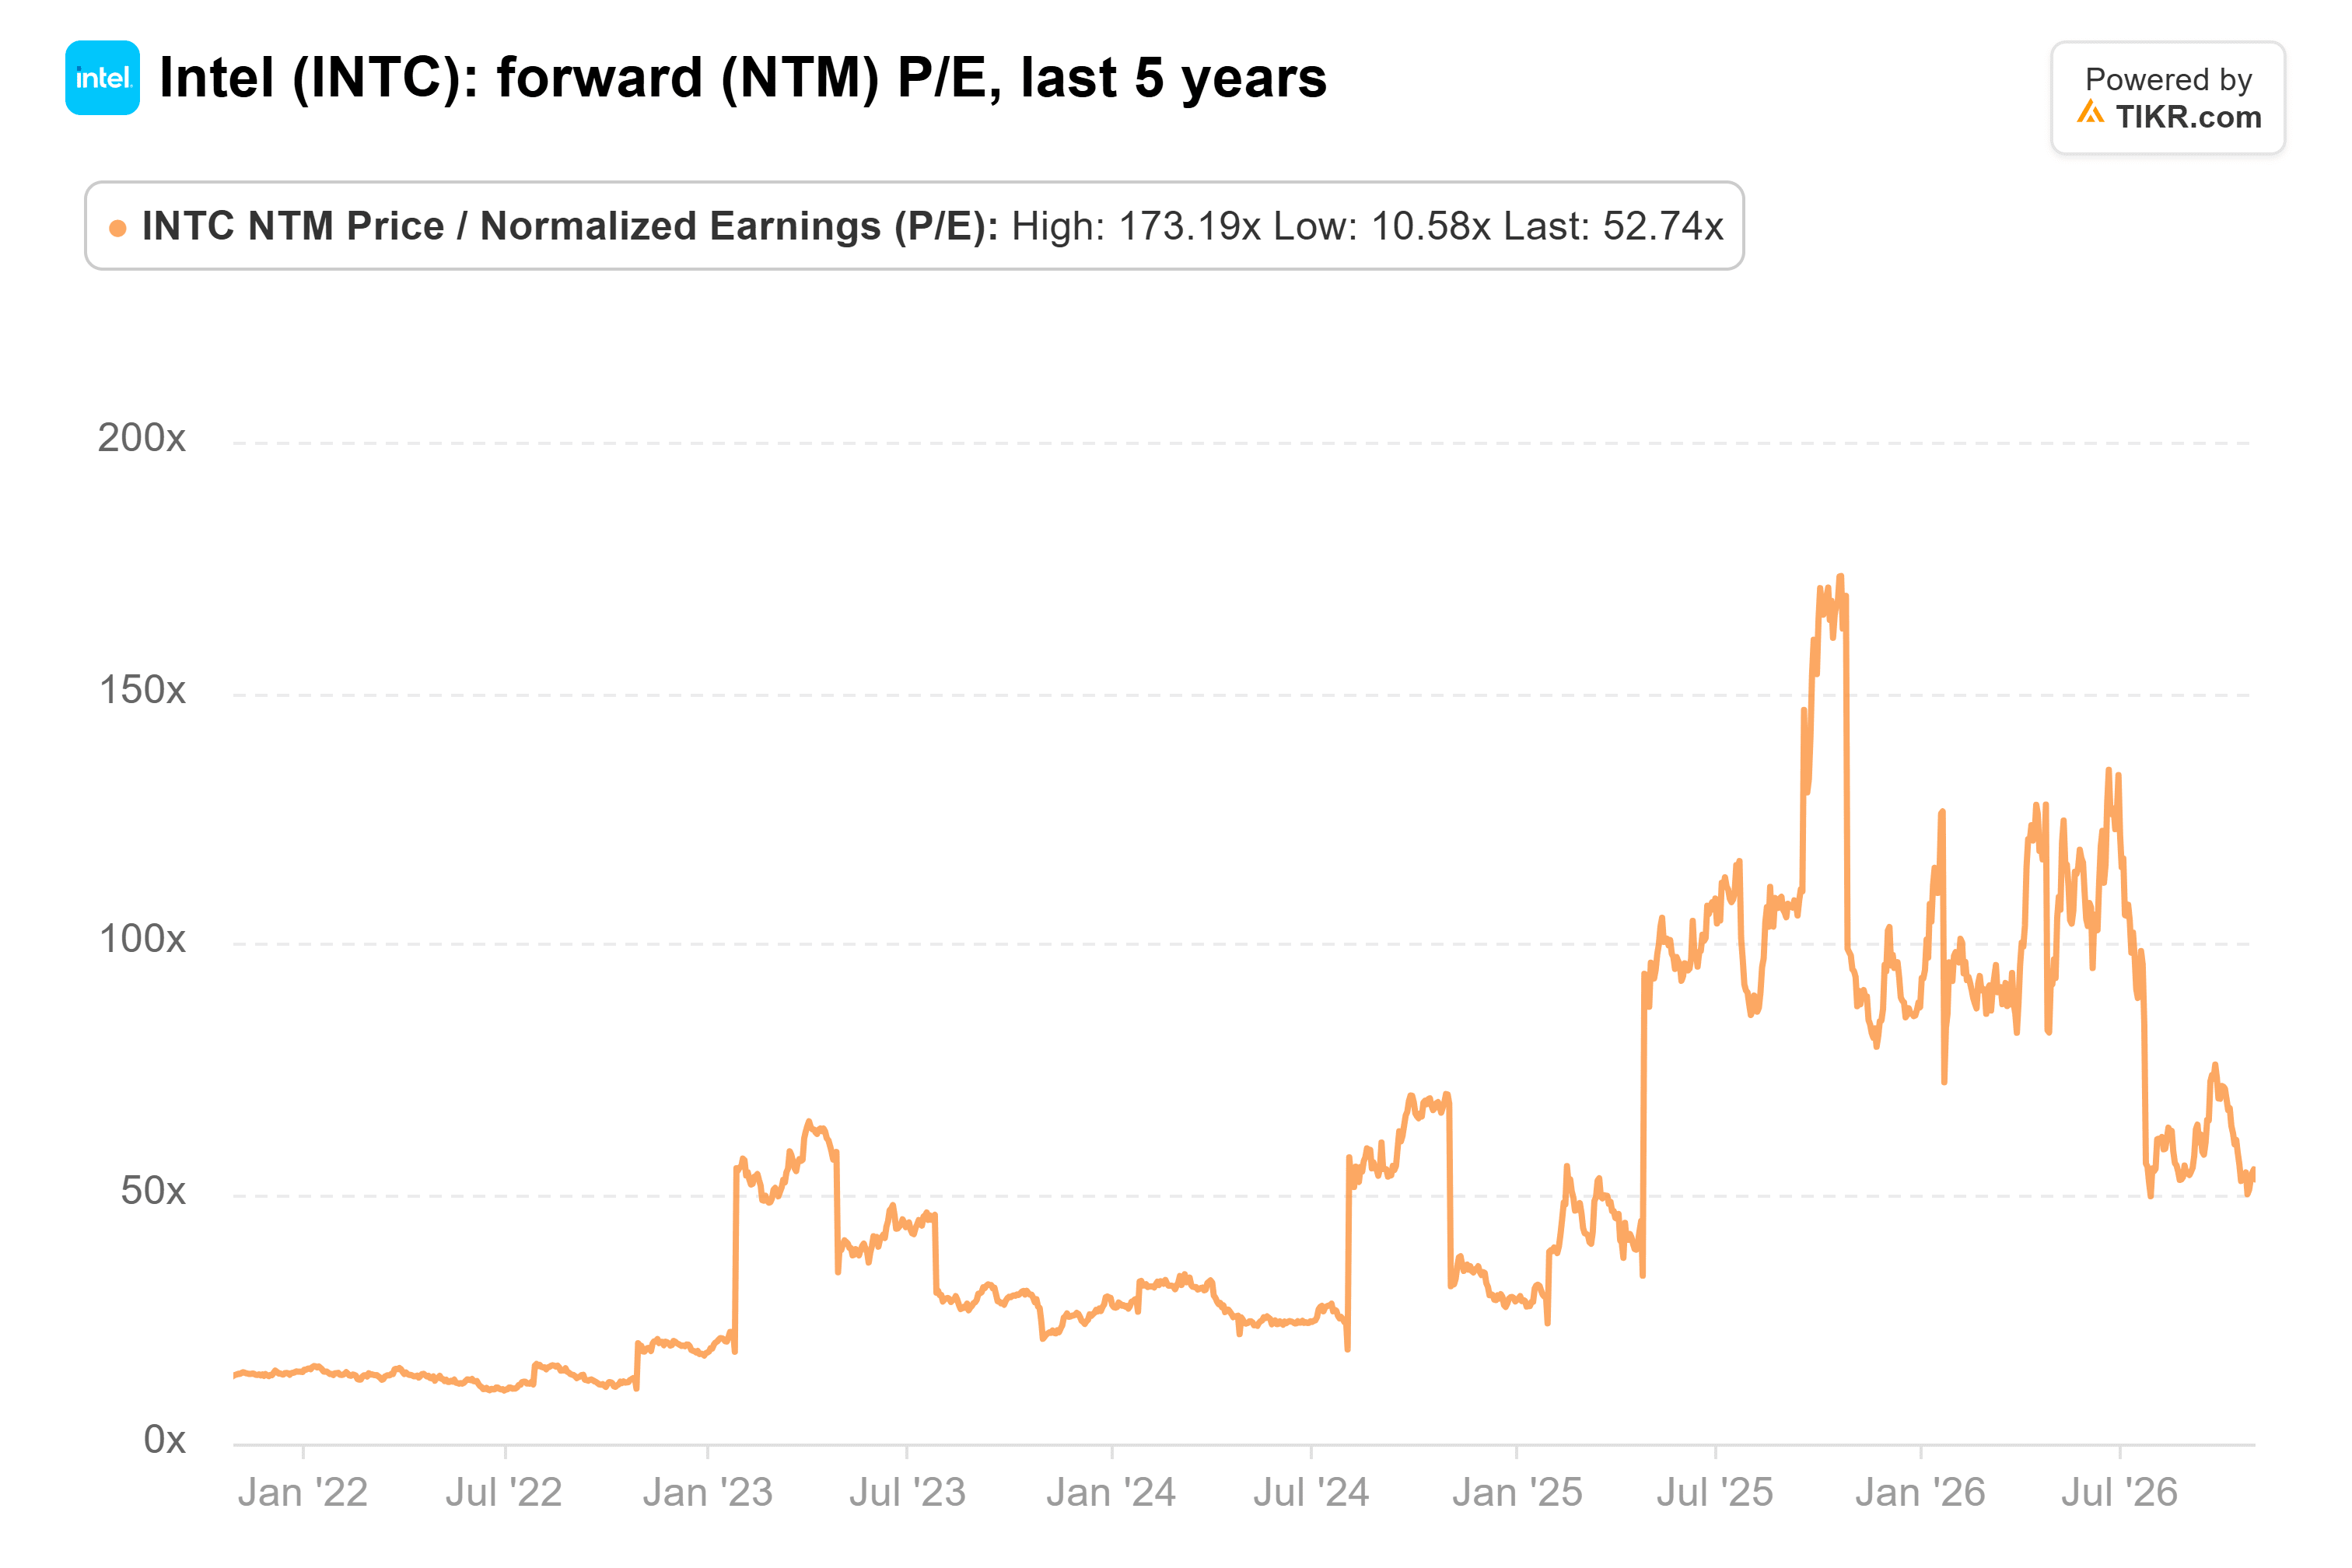
英特尔过去一年的平均市盈率确实达到了90倍。但那是在业绩指引转向之前。
为时过早,要价过高
Zinsner表示,2027年的资本支出将“大幅增加”,并且他不预计明年会出现正自由现金流。8月份230亿美元的股票发行已使第三季度的稀释后总股本从一年前的45.3亿股增至53.1亿股。
KeyBanc对服务器市场的判断是正确的。但140美元的目标价要求投资者为一季度业绩正在恶化、且个人电脑业务需待内存价格缓解才能复苏的公司支付80倍的远期市盈率。目前来看,这个价格过高了。
如果能为14A制程找到一家已公开的客户,情况将有所不同。首席执行官陈立武表示,他“对我们在14A上与多个潜在客户取得的进展感到非常鼓舞”,一家知名大客户的加入将使140美元的目标价更容易站得住脚。
那么英特尔股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英特尔可能的价值。可以从华尔街共识预测开始,或调整输入参数以反映你对业务的个人看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!