

核心要点
- CoreWeave 股价在过去一年下跌了约 57%,10月19日收盘价为 61.12 美元,而富国银行维持其 160 美元的目标价。
- 华尔街的共识目标价仍维持在 141 美元左右,这基于对人工智能基础设施收入大幅增长的预期。
- 融资成本仍是主要担忧,第二季度净利息支出达到 6.4 亿美元,管理层预计第三季度成本将更高。
- 富国银行 160 美元的目标价在乐观情景下是可能的,但这需要估值大幅复苏,尽管 CoreWeave 仍在持续亏损。
CoreWeave (NASDAQ: CRWV) 自 2025 年 10 月 16 日以来已损失了约 57% 的价值,当时股价收于 141.74 美元。该股于 2026 年 10 月 19 日收于 61.12 美元,凸显了随着投资者重新评估公司人工智能基础设施融资成本而出现的急剧下跌。
尽管股价下跌,富国银行分析师 Michael Turrin 仍维持其 160 美元的目标价,这意味着较 10 月 19 日收盘价有约 162% 的上涨空间。
核心问题是,对人工智能计算能力的快速增长需求能否产生足够的现金流,以证明公司不断扩大的债务义务和更高的股票估值是合理的。
为何 CoreWeave 股价下跌如此之多?
CoreWeave 近期的下跌反映了市场对其资本密集型人工智能基础设施业务融资成本的日益担忧。
根据公司提交给美国证券交易委员会的第二季度财报,收入同比增长 112% 至 25.75 亿美元。
然而,其净亏损从一年前的 2.9 亿美元扩大至 6.26 亿美元,而净利息支出则从 2.67 亿美元跃升至 6.4 亿美元。
这种融资负担已越来越难以被投资者忽视。
在其第二季度财报电话会议上,管理层预计第三季度利息支出将在 8.6 亿至 9.4 亿美元之间,全年资本支出将在 350 亿至 390 亿美元之间。
CoreWeave 的债券在 10 月份也面临压力,正如TIKR 报道的那样,这反映了投资者对借贷成本上升以及债务融资的人工智能基础设施扩张可持续性的担忧。
随着这些担忧加剧,该股在截至 10 月 16 日的一周内下跌了约 25%。
尽管如此,华尔街仍存在分歧。
富国银行在 10 月 19 日维持其 160 美元的目标价,而高盛则将 CoreWeave 评级上调至买入,尽管将其目标价从 139 美元下调至 106 美元。
高盛的举动凸显了影响 CoreWeave 的相互矛盾的力量:对计算能力的异常强劲需求与显著的融资风险并存。
为何富国银行看到如此大的上涨空间?
富国银行的乐观前景反映了市场预期 CoreWeave 能够将其不断增长的基础设施容量和已签约的客户承诺转化为可观的未来收入。
Turrin 此前在公司 8 月份业绩公布后将其目标价从 155 美元上调至 160 美元,维持对人工智能计算需求的积极看法。
与此同时,截至 10 月 16 日的 TIKR 数据显示,分析师平均目标价约为 141 美元,而一年前约为 142 美元。
这表明,尽管股价大幅下跌,分析师的整体价格预期最终仍大致维持在相同水平。
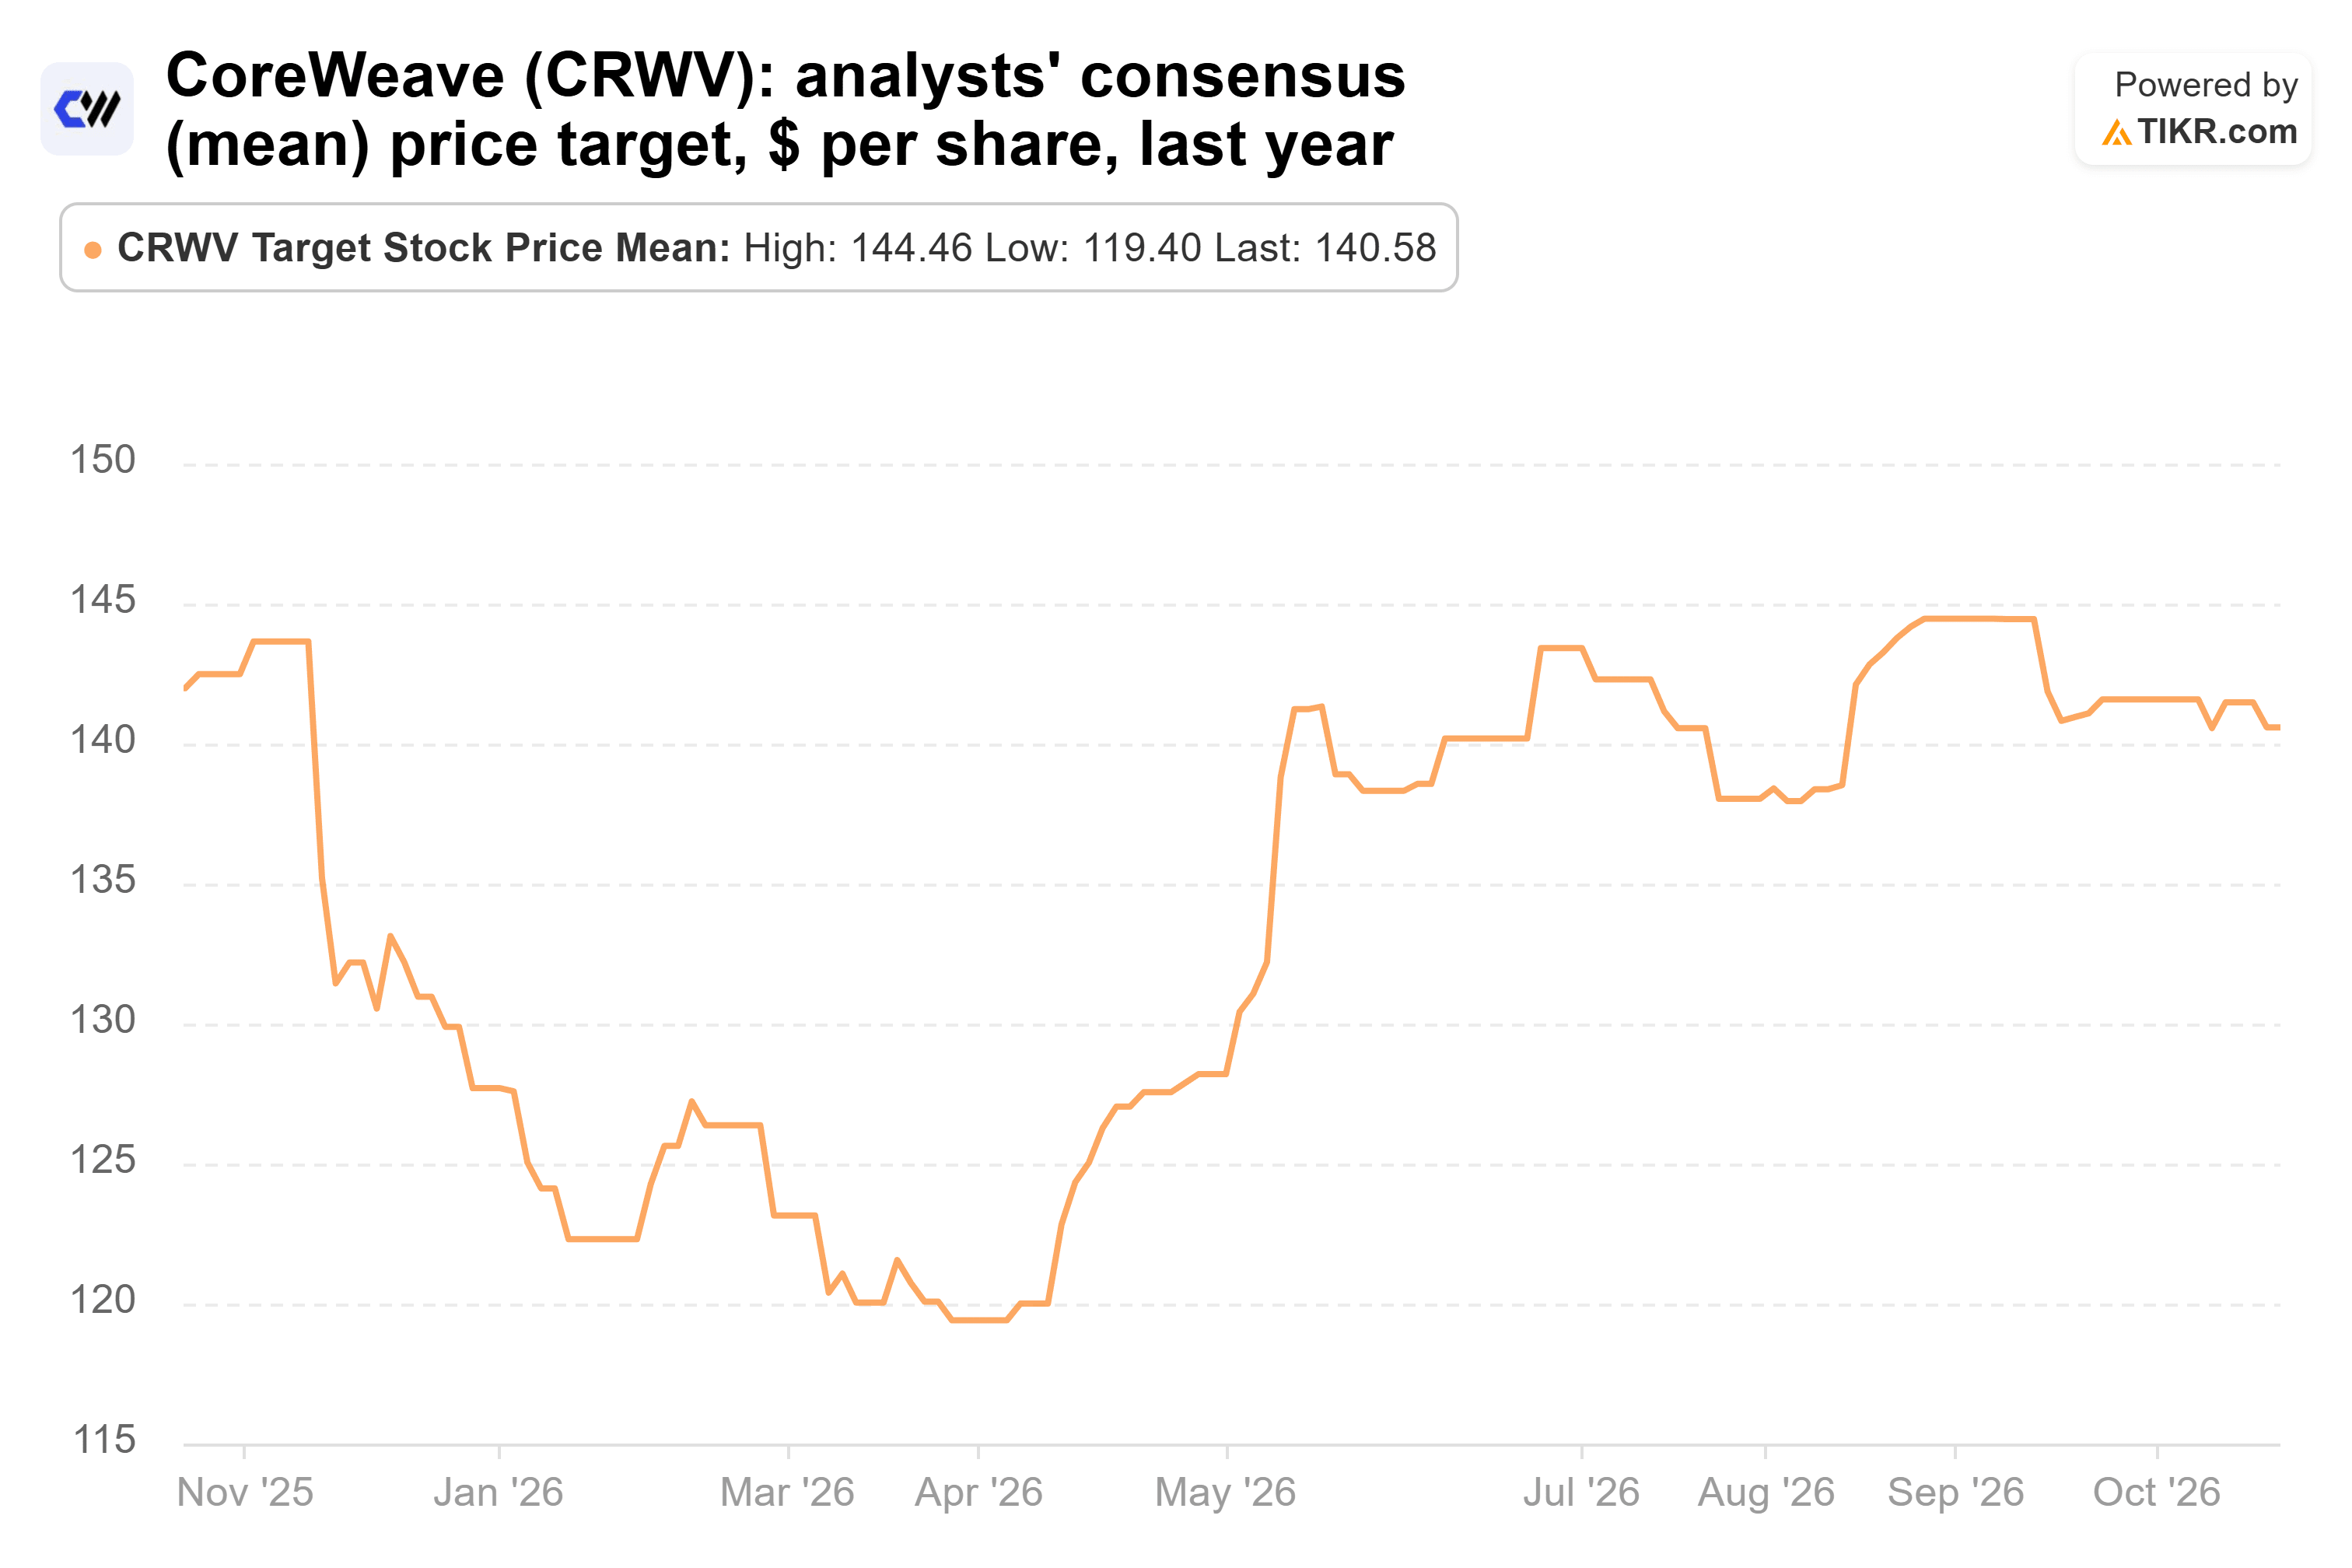
该图表说明了分析师集体的价格预期如何从早期的下跌中恢复过来,尽管投资者对公司资本结构的担忧日益加剧。
这种乐观情绪主要植根于 CoreWeave 的增长潜力。
根据 TIKR 共识预测,收入预计将从 2025 财年约 51 亿美元增长至 2026 年的 129 亿美元,到 2028 年接近 430 亿美元。
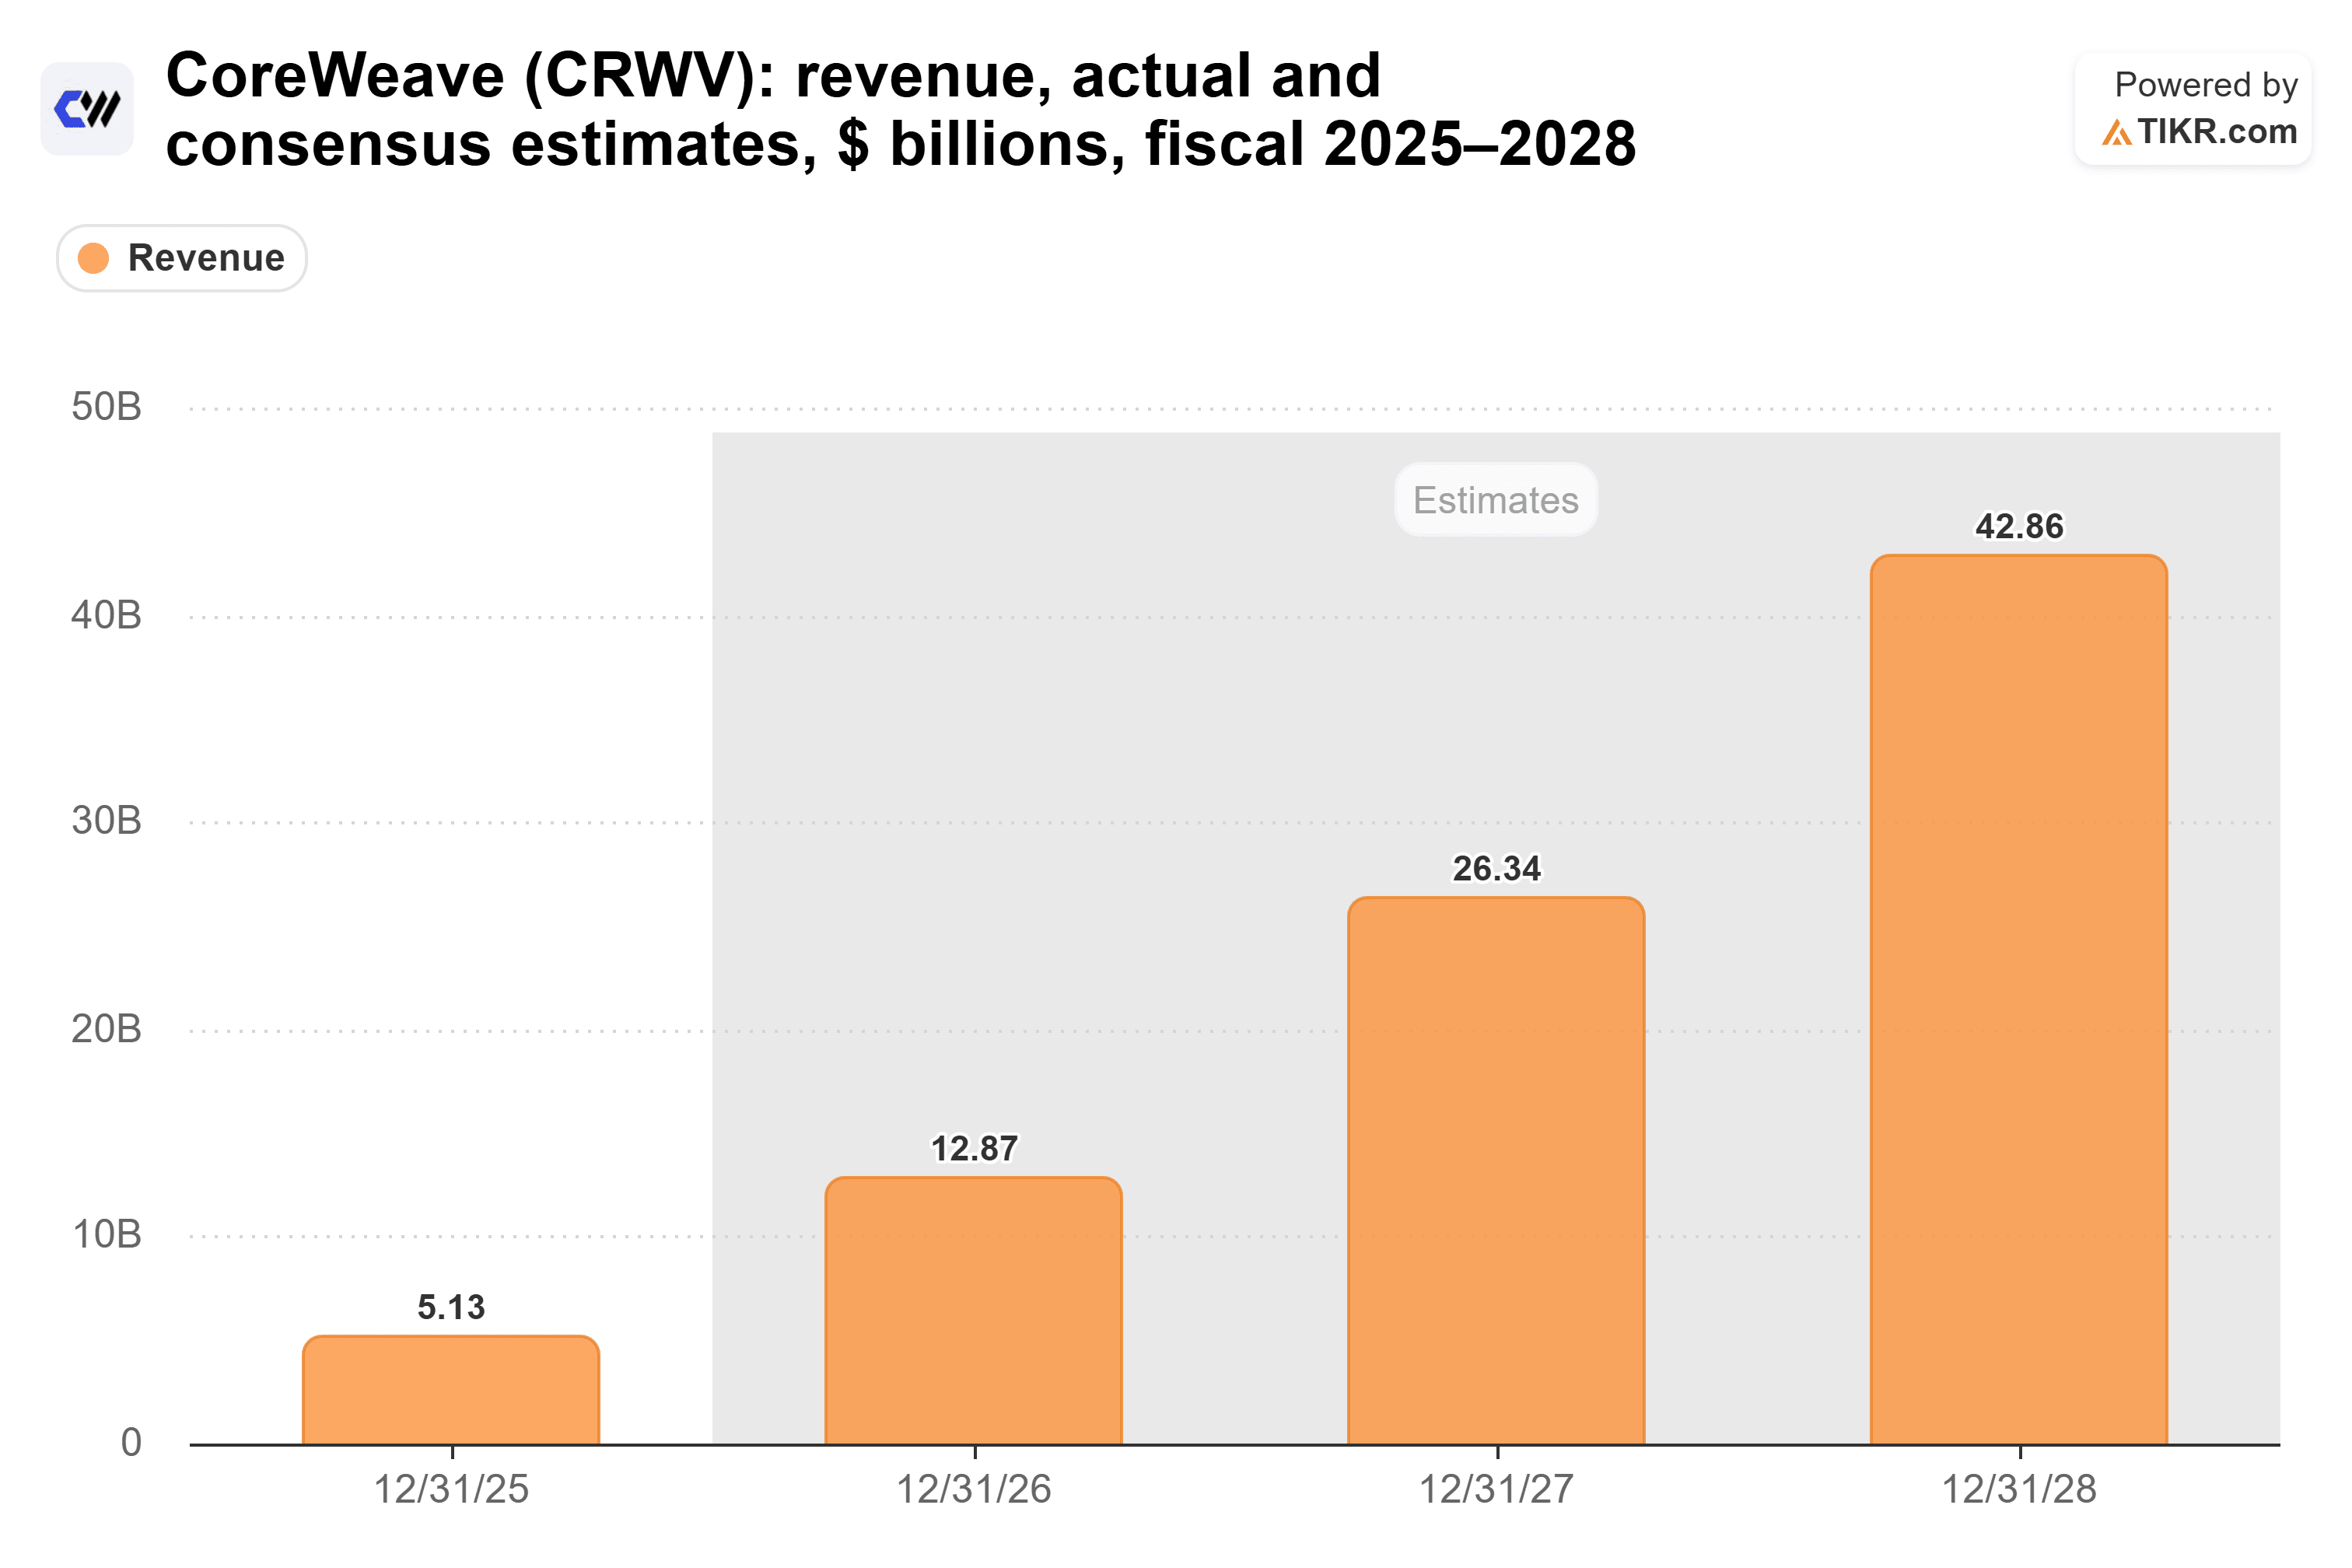
这些预测指向了非同寻常的扩张,尽管它们依赖于 CoreWeave 能否成功部署额外的基础设施并将客户承诺转化为收入。
根据其第二季度财务业绩,公司报告截至 6 月底约有 1040 亿美元的收入积压订单,为未来需求提供了可见性。
首席执行官 Michael Intrator 在第二季度财报电话会议上强调了这种实力:
“我们近期的产能实际上已售罄。”
与其他人工智能基础设施提供商相比,CoreWeave 的运营规模也相当可观。
作为对比,Nebius (NASDAQ: NBIS) 报告第二季度收入为 5.823 亿美元,而 CoreWeave 为 25.75 亿美元,使得 CoreWeave 的季度收入约为其四倍。
然而,收入领先地位并不能消除 CoreWeave 的盈利能力挑战。
根据雅虎财经分析师预测,分析师预计 CoreWeave 在 2027 年每股亏损约 4.24 美元,而 90 天前的预测亏损约为每股 3.48 美元。
这些向下的盈利修正表明,尽管预期收入快速增长,但 CoreWeave 的财务前景已变得更加严峻。
富国银行 160 美元的 CoreWeave 目标价合理吗?
CoreWeave 股价的下跌使其估值远低于历史水平。
根据 TIKR 数据,该股在 10 月 16 日的交易价格约为未来 12 个月销售额的 1.7 倍,接近其过去一年中的最低倍数。
相比之下,同期平均约为远期销售额的 3.9 倍,峰值约为 8.2 倍。
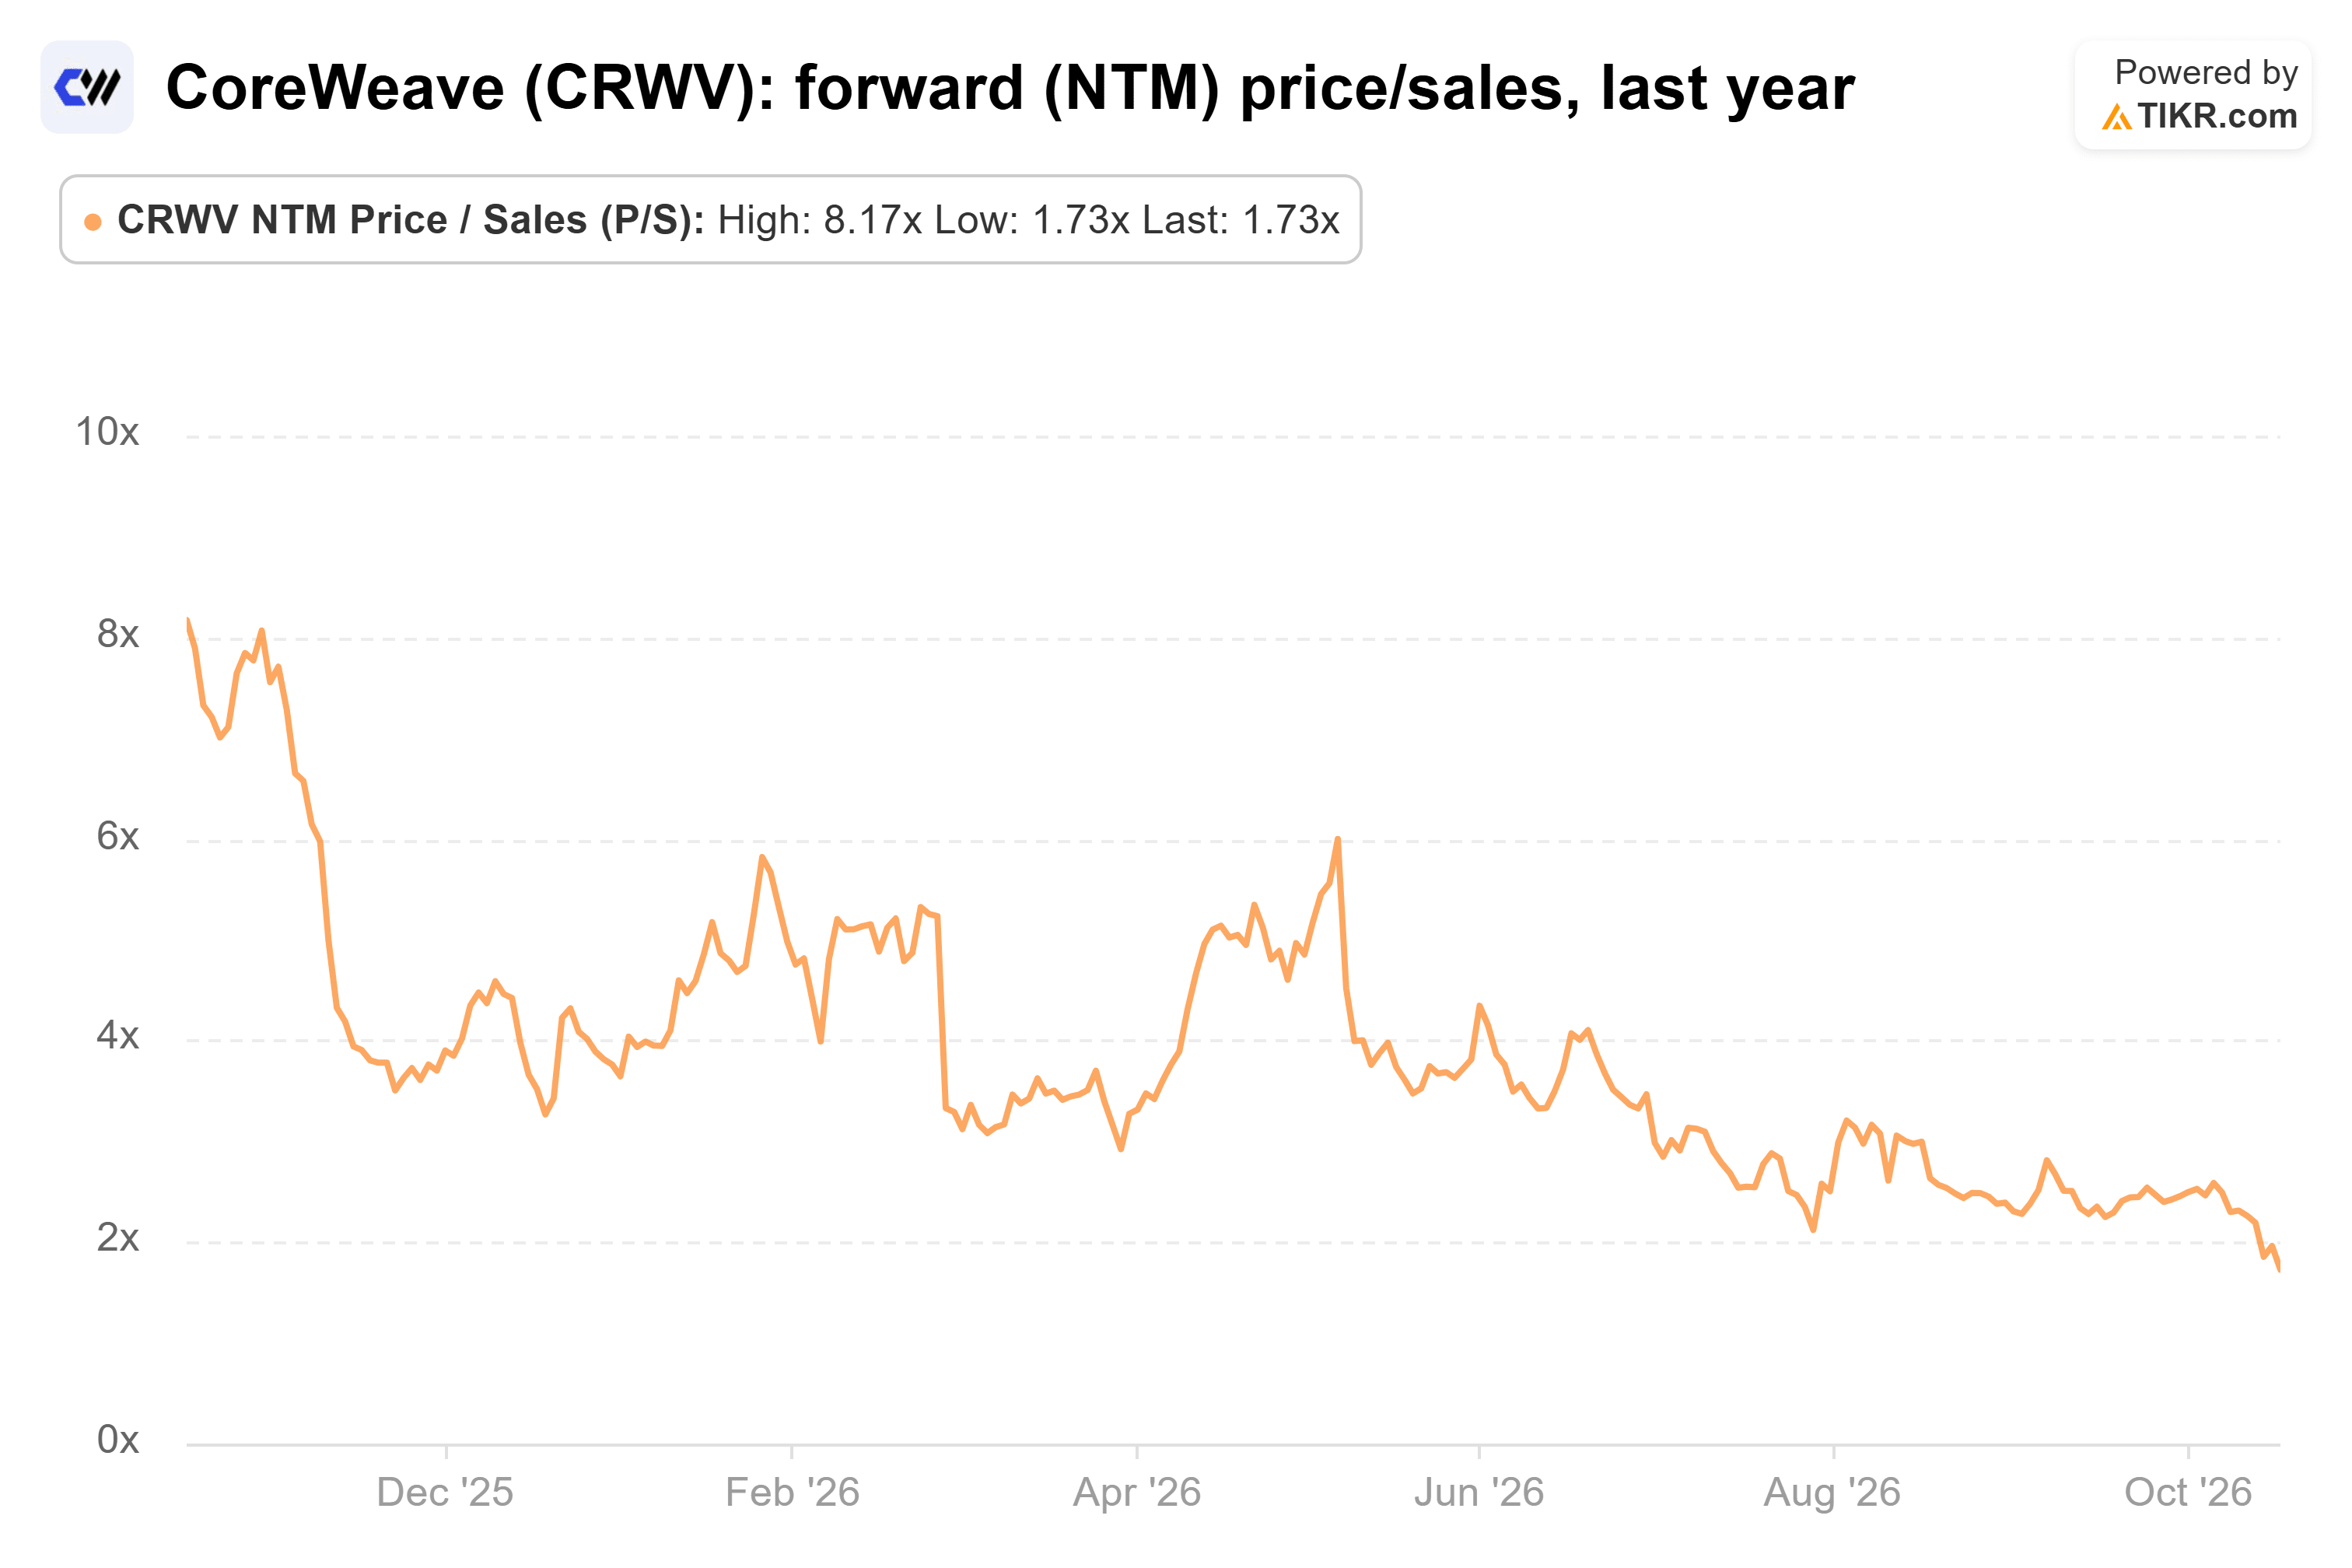
以 10 月 16 日的估值基准为基础,并假设远期销售额预测和股本不变,富国银行 160 美元的目标价将意味着约 4.5 倍的市销率。
这高于 CoreWeave 的一年平均水平,但远低于其历史峰值。
换句话说,要达到 160 美元,需要投资者信心有意义的恢复,而不仅仅是维持当前低迷的估值。
看涨的观点是,随着其基础设施投资开始产生更多收入,CoreWeave 不断扩大的积压订单、加速的收入和产能限制可能证明更高的倍数是合理的。
看跌的观点是,资本支出、利息成本和持续的净亏损可能会阻止股东充分受益于这种增长。
在其第二季度财报电话会议上,管理层预计第三季度收入在 34.5 亿至 36 亿美元之间,并预计调整后营业利润率将在第四季度达到低双位数。
重要的是,这些是管理层的前瞻性预期,而非保证结果。调整后的营业盈利能力也不一定转化为正的 GAAP 收益或自由现金流。
CoreWeave 股价下跌 57% 后值得买入吗?
富国银行 160 美元的 CoreWeave 目标价在牛市情景下是合理的,但它看起来是激进的,而非对公允价值的保守估计。
CoreWeave 已展现出异常强劲的客户需求,拥有大量已签约收入,分析师预测到 2028 年将快速扩张。
然而,潜在 162% 的回报不仅仅依赖于收入增长。
要达到 160 美元,需要投资者重拾对 CoreWeave 为其基础设施扩张融资、提高盈利能力并将其快速增长的收入转化为可持续现金流的能力的信心。
下一份季度报告对于评估管理层的利润率改善计划和基础设施部署是否仍在正轨上将尤为重要。
就目前而言,CoreWeave 提供了巨大的潜在上涨空间,但公司不断上升的融资成本和恶化的盈利预期使得通往 160 美元的道路充满不确定性。
那么 CoreWeave 股票的实际价值是多少?
富国银行 160 美元的目标价暗示了显著的上涨空间,但 CoreWeave 不断上升的融资成本和不确定的盈利能力使其未来估值对投资者的假设特别敏感。
TIKR 让您能在不到一分钟的时间内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 CoreWeave 可能的价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


