


Coinbase股票关键数据
- 当前价格: $183.00
- 目标价(中值): ~$606
- 华尔街目标价: ~$207(33位分析师均值)
- 潜在总回报率: ~231%
- 年化内部收益率: ~33% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Coinbase Global (COIN) 在其股价短暂突破200美元的前一天获得了一个中性评级。富国银行分析师Daniel Welden于10月1日开始覆盖该股,给予"持股观望"评级,目标价200美元。他称Coinbase为核心加密货币特许经营商,并表示更强的活动量可能不会完全转化为收入。他补充说,消费者定价压力和USDC的喜忧参半趋势削弱了该公司对加密货币复苏的乐观看法。
10月2日,该股盘中触及200.35美元,收盘报183.00美元,下跌3.32%。Coinbase的应对措施体现在费用控制上,这是其投资者关系材料中的一个主题,并由其首席财务官明确阐述。
2026年成本承诺遭遇收入预期大幅下调
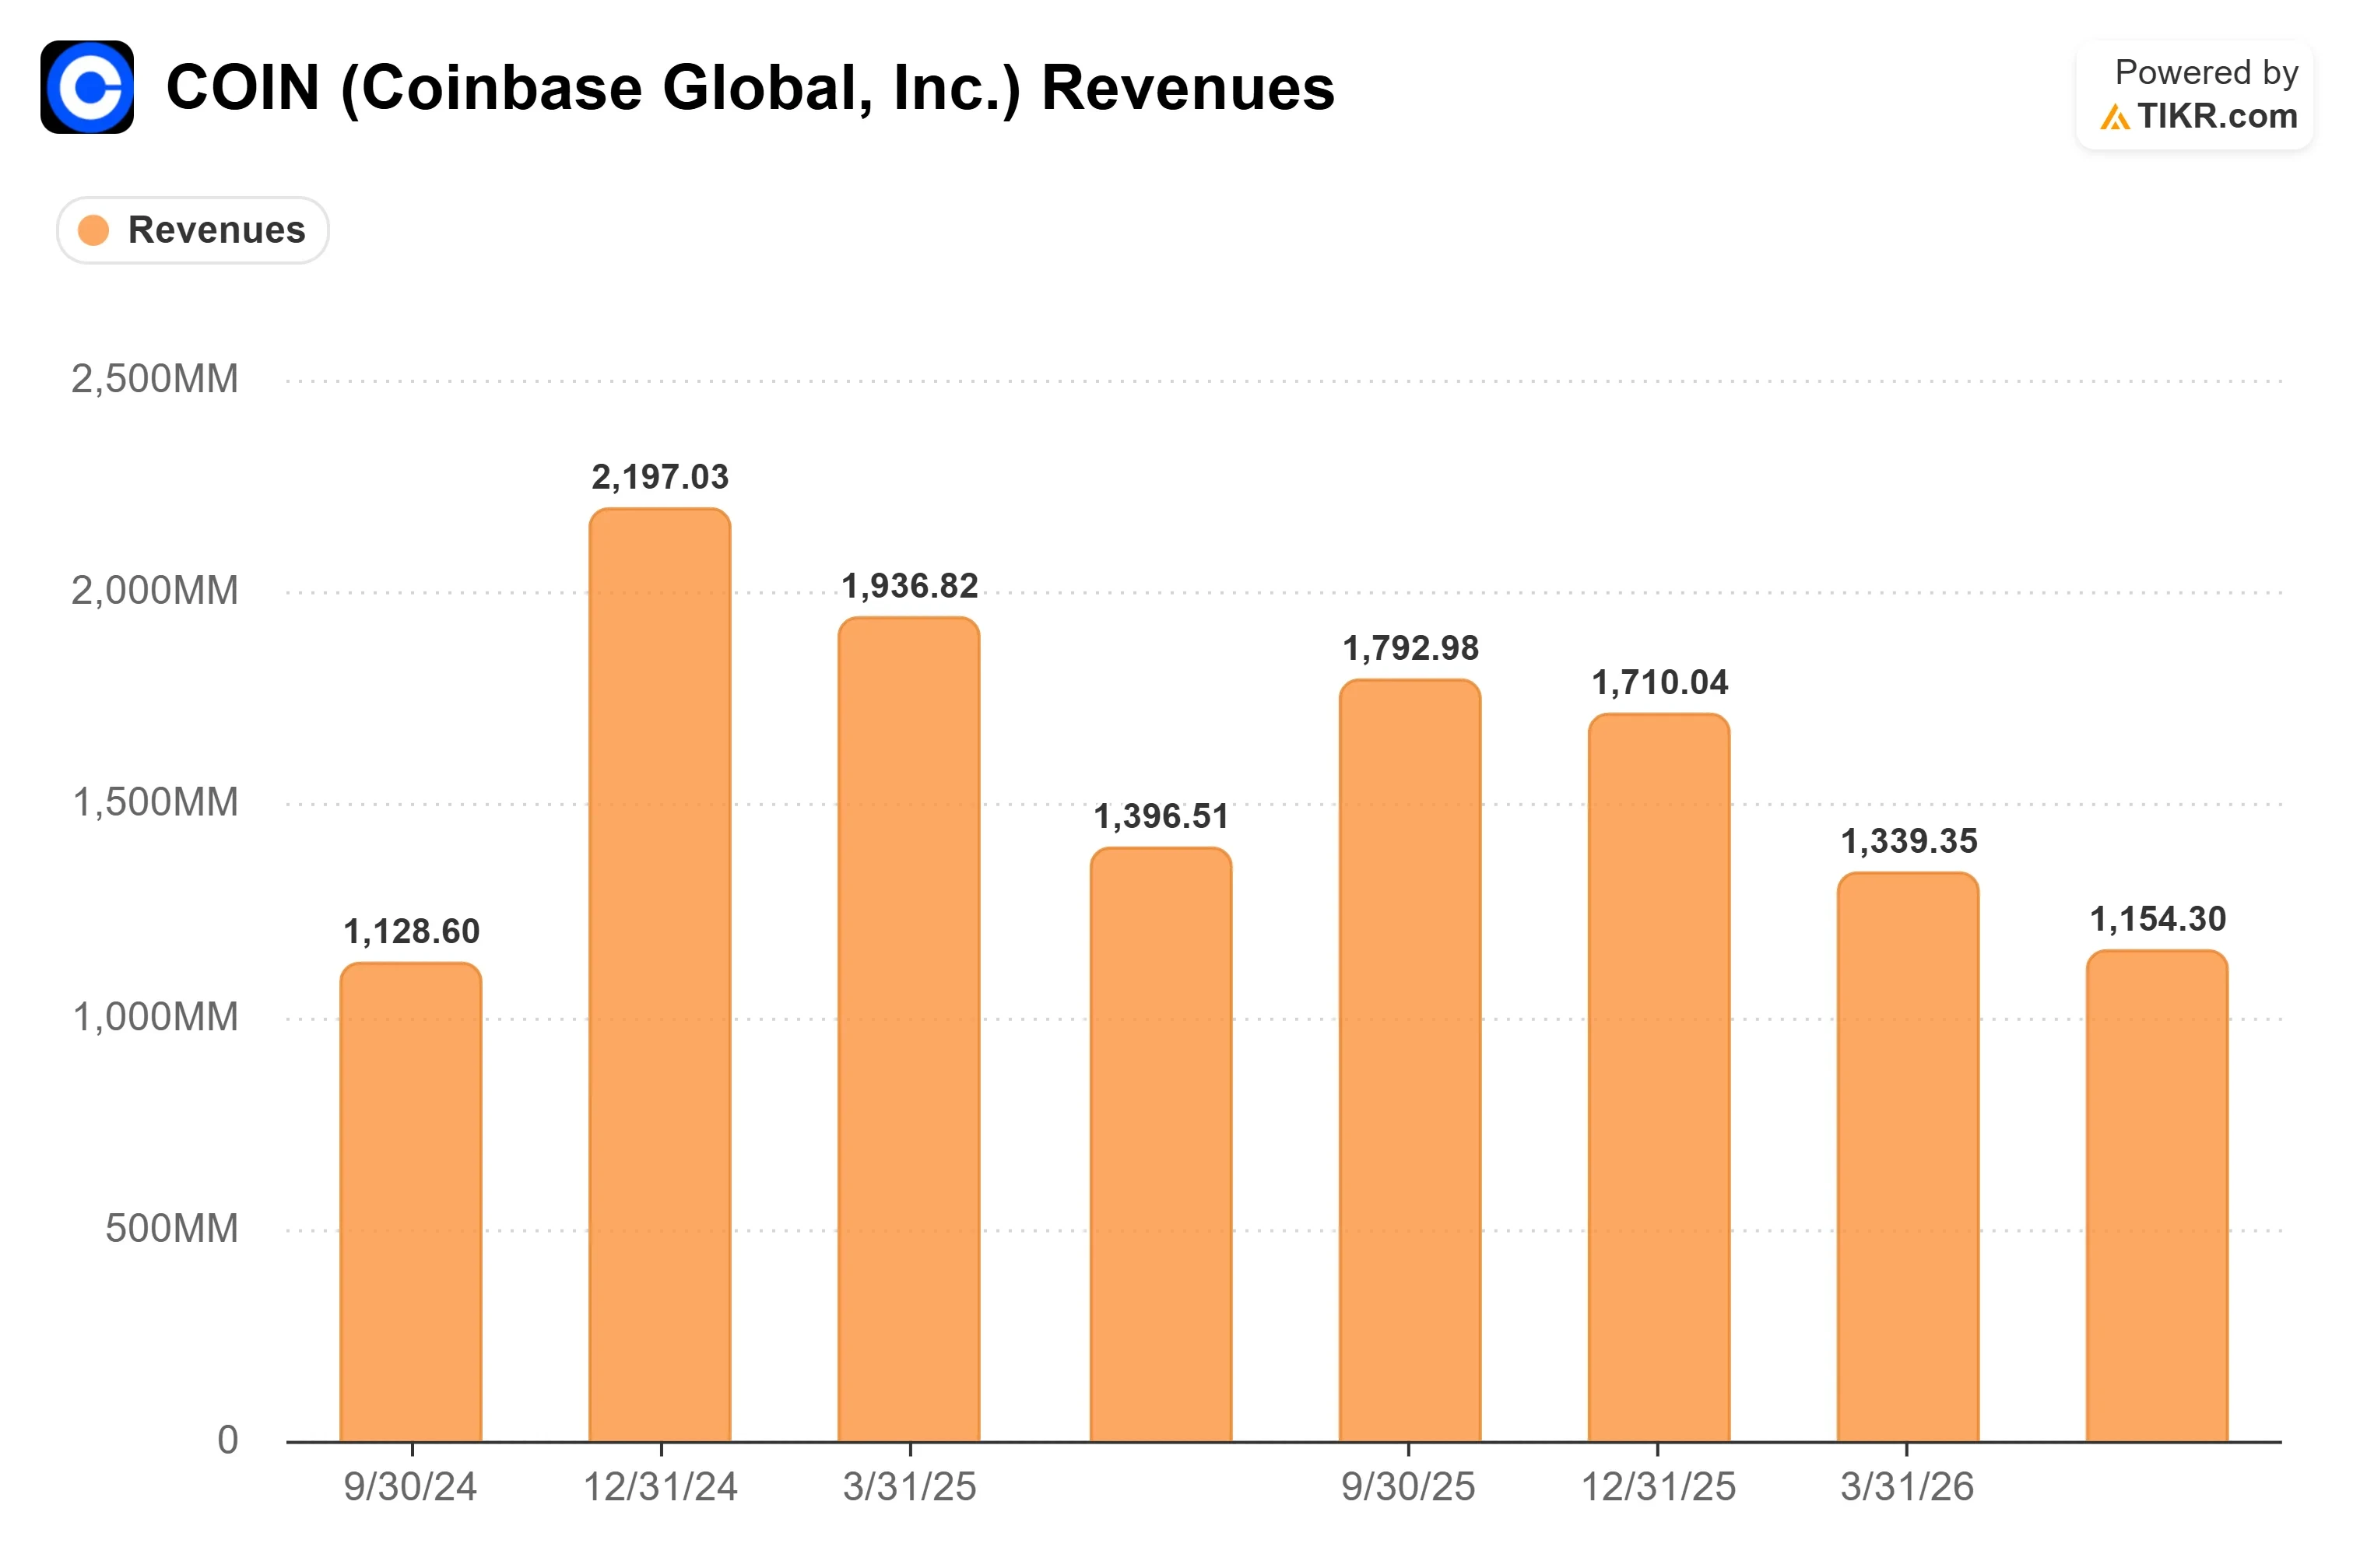
在花旗集团9月10日举办的2026年全球TMT大会上,首席财务官Alesia Haas表示:"在短期内,正如我们所承诺的,我们的2026年费用将与2025年费用非常相似,除非USDC奖励发生变化。" 这项承诺仅涵盖2026年,而此时收入预期已急剧恶化。分析师已将其对2026年全年收入的预估从2025年底的约85亿美元下调至约53亿美元,并预计第三季度收入约为12亿美元,较上年同期下降约37%。
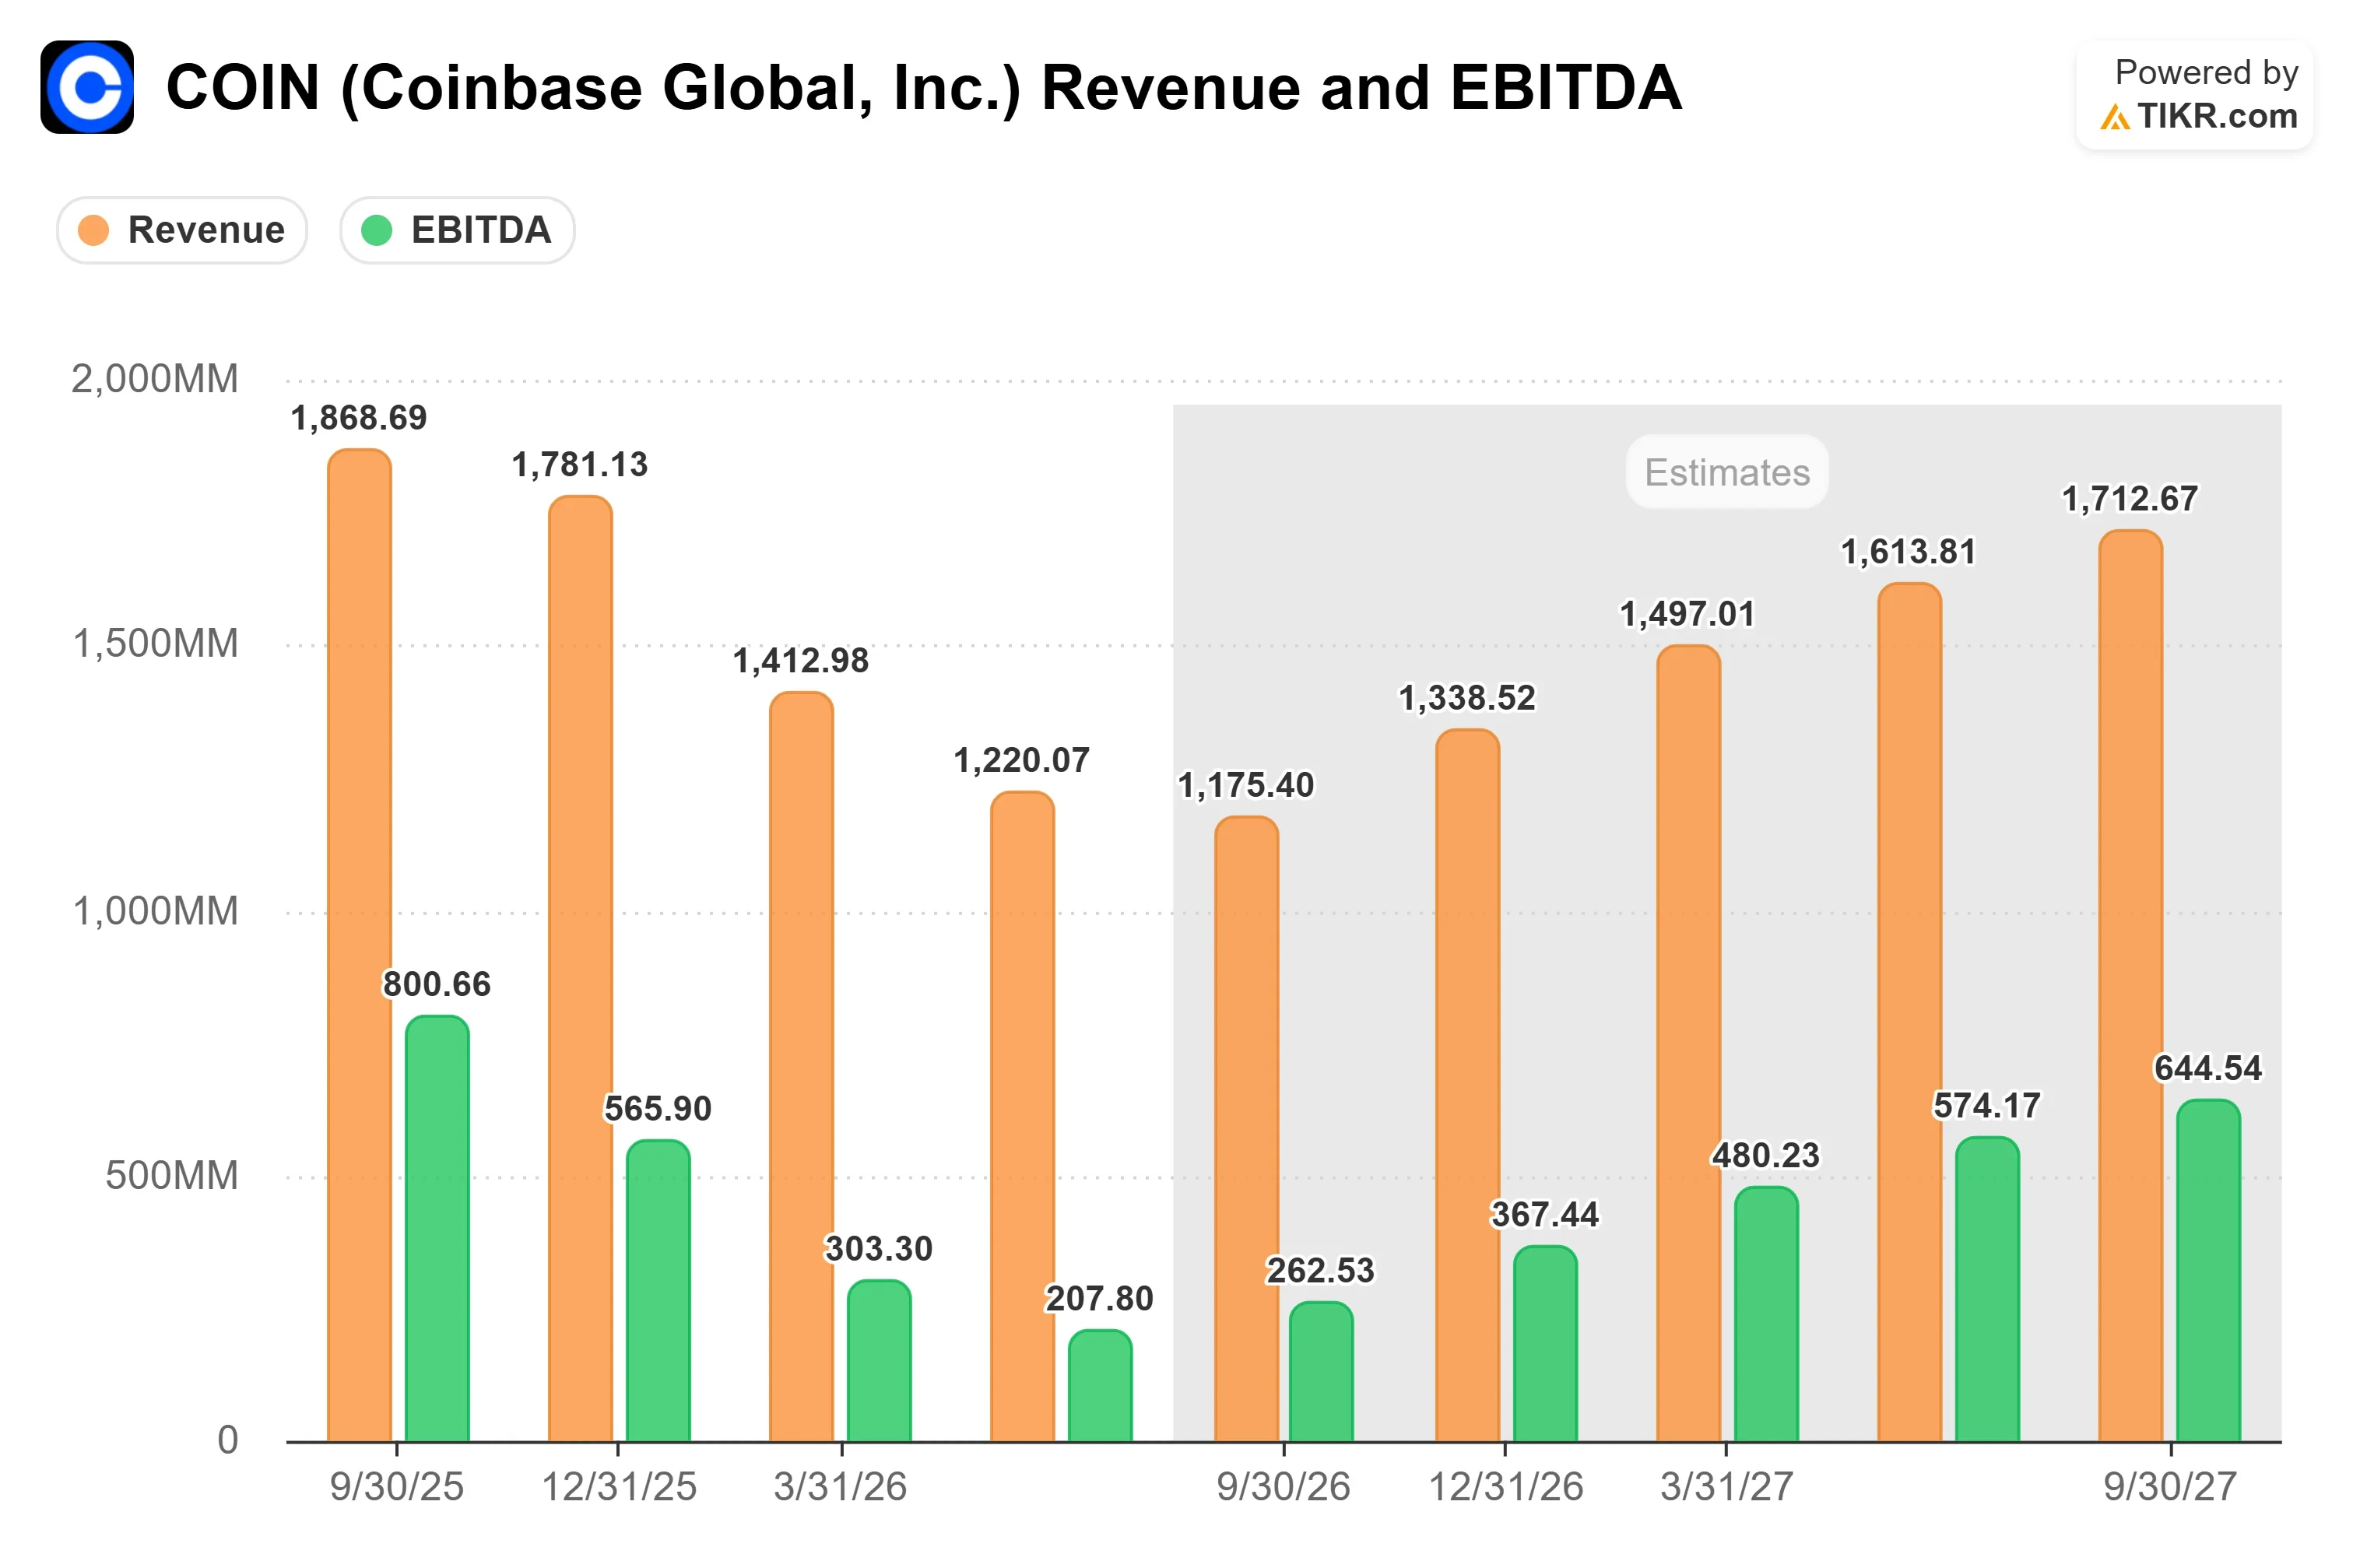
2027年的共识预期说明了成本控制的重要性。分析师预计收入将增长约29%至69亿美元,EBITDA将翻倍以上至26亿美元,将EBITDA利润率从约22%提升至约38%。这意味着每增加一美元收入中,大约有93美分转化为EBITDA。
USDC的影响是双面的。Haas的承诺排除了USDC奖励,而富国银行也指出了USDC趋势喜忧参半。不过,合同条款是稳定的:Haas表示与Circle的协议已按相同条款续签三年。
清算、花旗和预测市场推动收入超越现货交易费用
富国银行的定价担忧集中在消费者现货交易上,而Coinbase正努力降低该业务的中心地位。9月28日,美国商品期货交易委员会批准Coinbase Clearing LLC成为衍生品清算组织,允许Coinbase在内部上市、经纪和清算全额抵押合约,不过保证金产品仍需通过合作伙伴清算。同一天,花旗集团扩大了与Coinbase的合作,使花旗的机构客户可以在结账时接受稳定币支付。
Haas称衍生品市场"仍占美国和全球加密货币市场总量的70%以上"。关于预测市场,她表示"迄今为止我们看到的所有收入都是增量收入",且尚未进行增长营销。Coinbase One在第二季度付费订阅用户数超过100万,但其福利目前仍仅覆盖现货交易。
华盛顿方面提供的帮助较少。《CLARITY法案》在参议院程序性投票中失败,远未达到所需的60票,这使得Coinbase只能继续走Haas此前已表示会寻求的美国证券交易委员会和商品期货交易委员会的路线。另外,10月2日收盘后提交的一份8-K表格显示,首席会计官Jennifer Jones计划退休,公司称不存在意见分歧。
在TIKR中查看Coinbase相对于同行的表现(免费!)>>>
TIKR高级模型分析
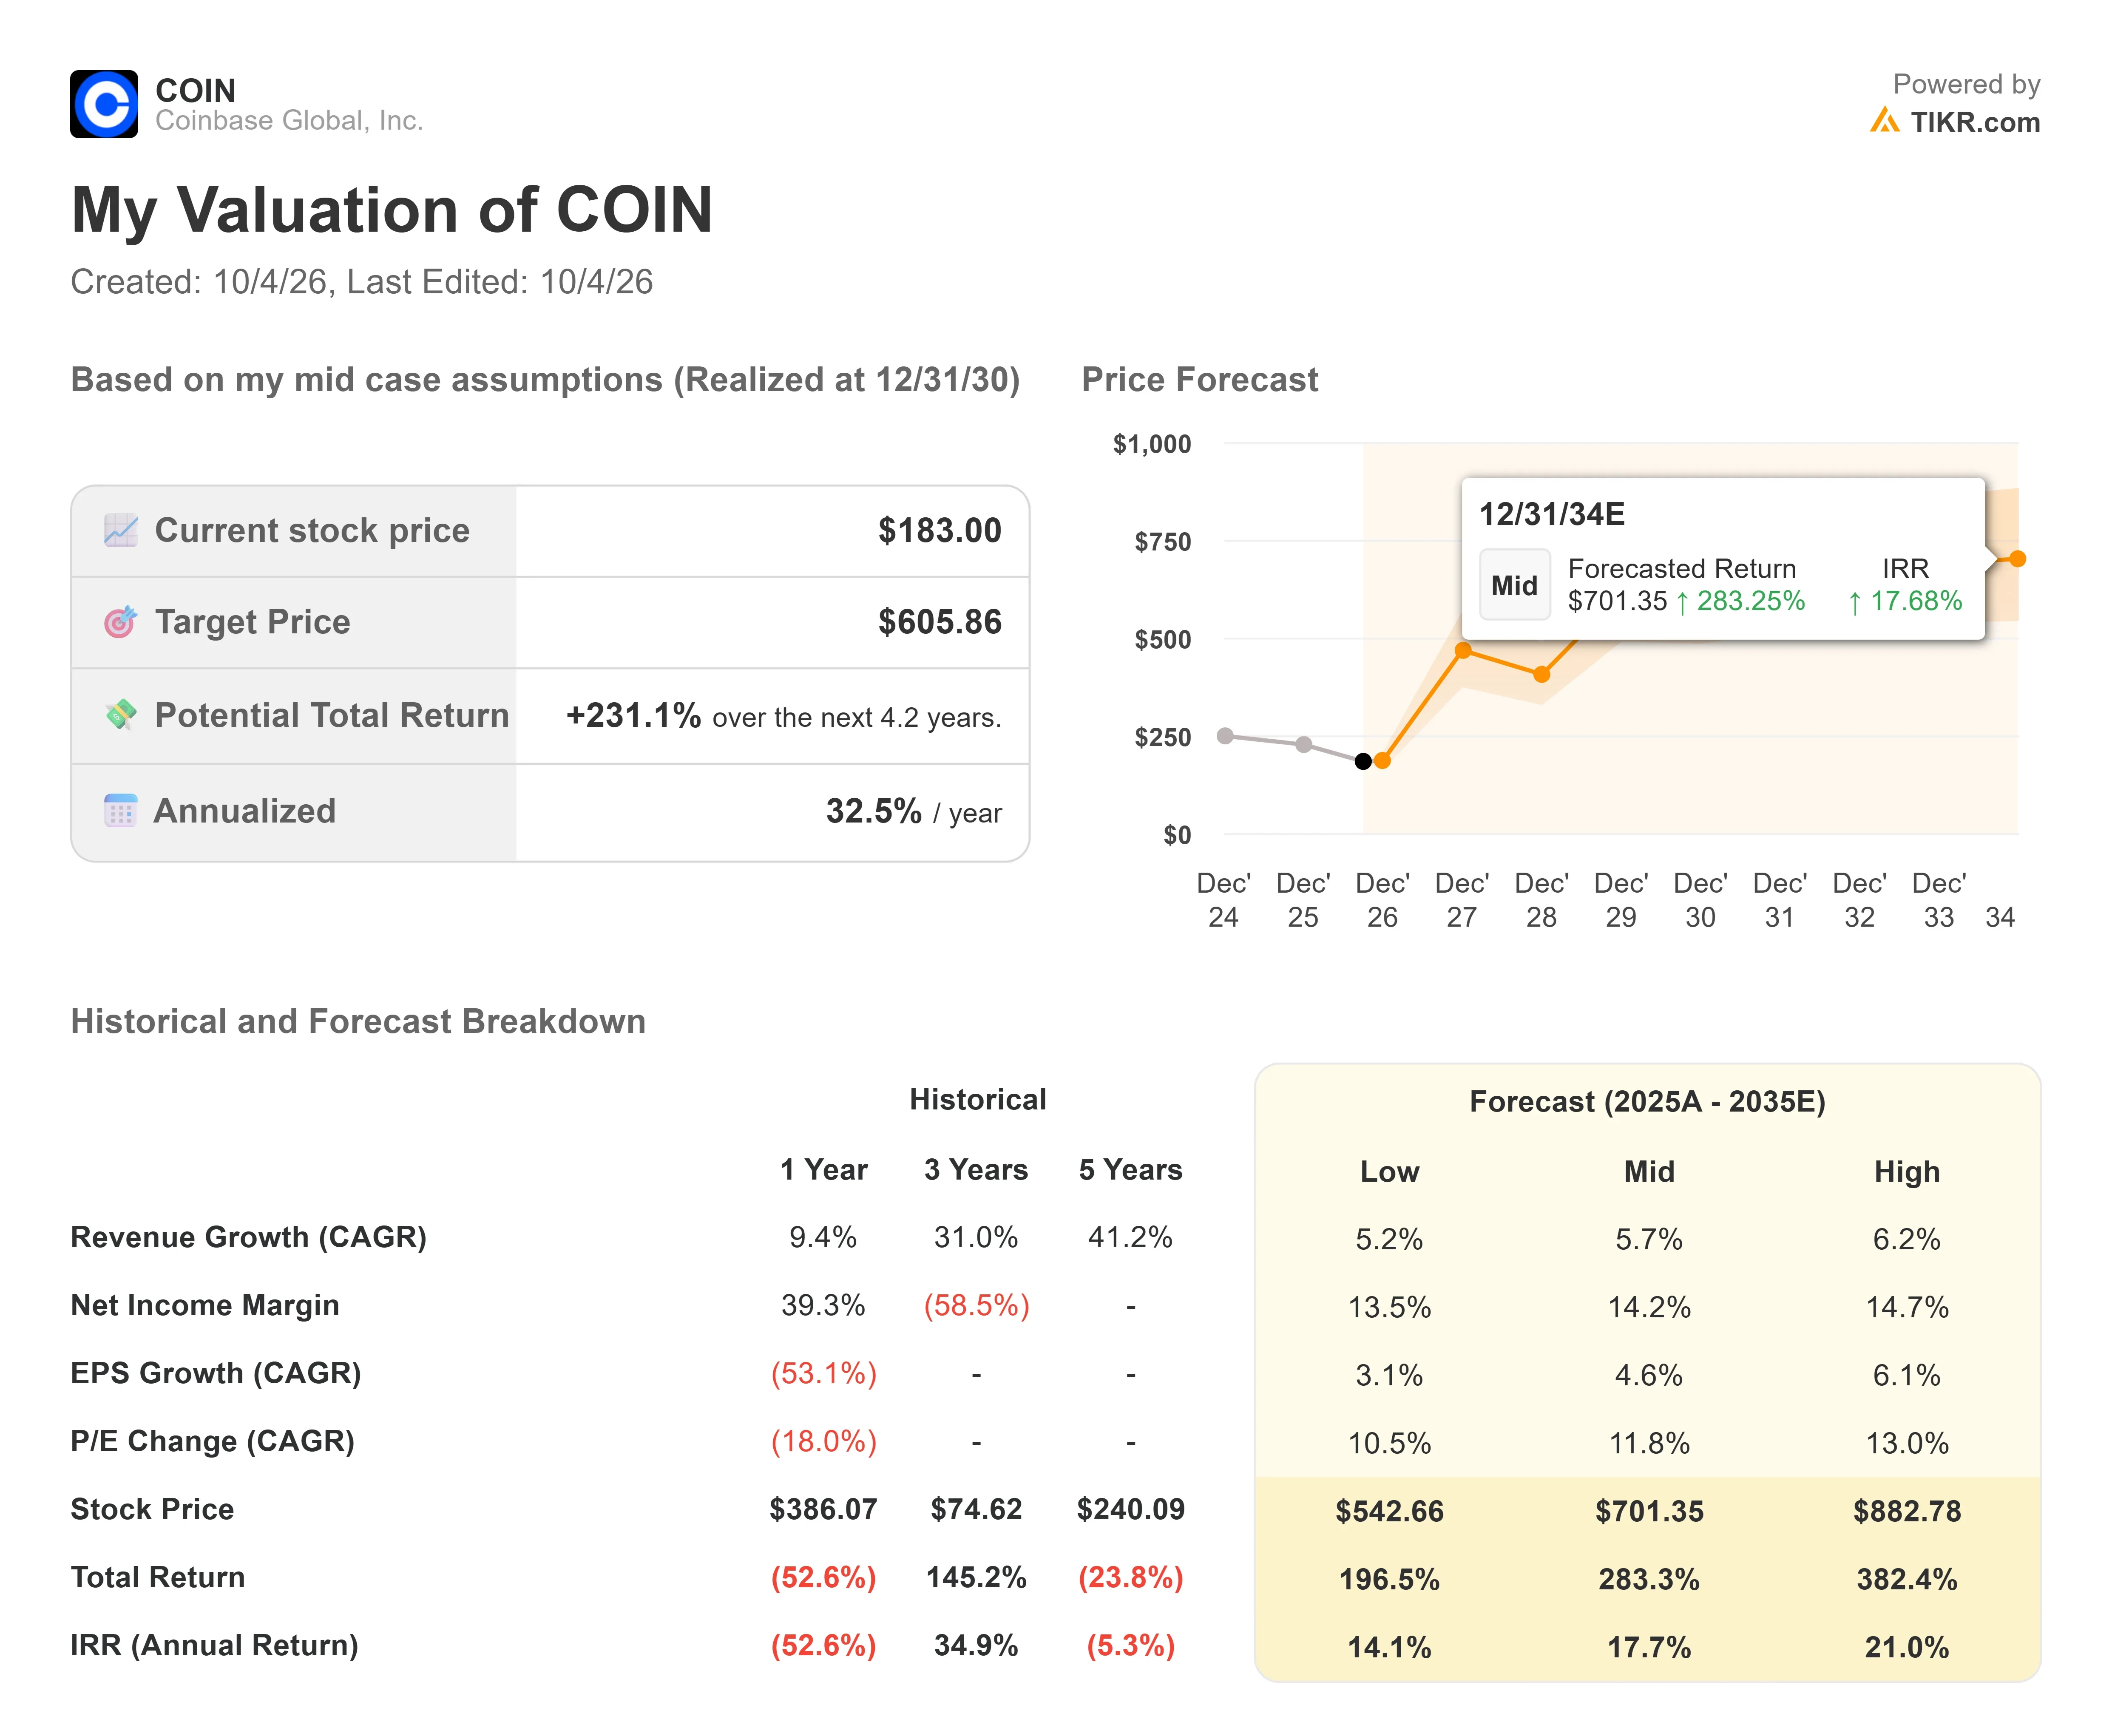
- 当前价格: $183.00
- 目标价(中值): ~$606
- 潜在总回报率: ~231%
- 年化内部收益率: ~33% / 年
查看分析师对Coinbase股票的增长预测及目标价(免费!)>>>
TIKR模型的中值情景(其摘要卡片上的情景)预计到2030年12月31日,Coinbase的估值约为606美元,相对于183.00美元的潜在总回报率约为231%。作为交叉验证,该价格约等于华尔街对2030年每股收益预估(约12.50美元)的49倍,远高于Coinbase在2025年9月交易时的33倍追踪市盈率。
要达到此目标,需要盈利从预期的2026年亏损水平回升至该水平。主要风险在于富国银行的观点:活动量回升但收入未完全恢复。
上行风险:交易量反弹,而2026年成本基础维持在接近2025年的水平,从而提前实现利润。下行风险:仅有两位分析师发布了2030年收入预测,且较低的估值倍数将大幅削减目标价。该数字仅为一种情景假设。
结论
Coinbase尚未公布财报日期,不过去年的第三季度业绩发布于10月30日。若收入高于约12亿美元的共识预期,且费用控制在2025年水平附近,则对Haas有利。若收入不及预期且主要由消费者现货交易收入拖累,则对富国银行的观点有利。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
那么Coinbase股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Coinbase的潜在价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多…发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


