核心要点
- 史蒂夫·艾斯曼表示,人工智能是“今年5000亿美元的发行量”,正在挤出国债市场,他认为除非10年期国债收益率回落至5%以下,否则市场将出现回调。
- 联博的伊尼戈·弗雷泽·詹金斯认为,人工智能对资本的需求如此巨大,以至于将股票、信贷、美元和外资流动捆绑在了一起,这使得人工智能风险难以通过多元化来规避。
- 有例外!伯克希尔·哈撒韦、强生和废物管理公司的贝塔值低于平均水平,且其业务不依赖于人工智能交易。
史蒂夫·艾斯曼,这位因迈克尔·刘易斯在《大空头》中描绘而闻名的投资者,对人工智能热潮有了新的担忧:债券市场。
在周五的Prof G Markets 播客节目中,他直言不讳:
“人工智能是今年5000亿美元的发行量,它对国债市场产生了挤出效应。”
他的理由是:当微软 (MSFT)或Alphabet (GOOG)建设数据中心时,它们会进行长期借款(“10年期债务,类似这样的”)。美国财政部也需要同样的长期资金。因此,正如艾斯曼所说,存在“一点竞争”,而人工智能债务正在挤出国债。
考虑到这位曾做空房地产泡沫的人,他的观点值得一听。
艾斯曼的底线
艾斯曼也说过他认为这何时会成为股票市场的问题。他曾写道,10年期国债收益率达到5%是市场的“卢比孔河”。主持人埃德·埃尔森在节目中复述了他的结论:“除非发生某些事情将利率推回5%以下,否则市场回调似乎迫在眉睫。”
目前10年期收益率在5.3%,所以……是的,我们已经到了那个水平。
为什么5%如此重要?更高的长期利率会推高抵押贷款利率。艾斯曼举的例子是,6%的抵押贷款利率变成“7%、7.5%”,这会冲击整个房地产行业。更高的利率也使每家借款公司的债务成本上升,包括那些为人工智能建设买单的公司。
公平地说,艾斯曼也将10年期收益率处于高位归咎于油价上涨和紧张的投资者。而且他对时机很坦诚:“事后才知道。”
问题是:人工智能现在是所有人的交易
麻烦在于,人工智能越来越难以避开。
联博策略师伊尼戈·弗雷泽·詹金斯在一份新报告中指出,“人工智能对资本的胃口现在已经变得如此巨大,以至于它将股票、信贷、美元和外资流动捆绑在了一起。”
联博并非建议任何人卖出。其观点是,“投资组合迫切需要能够承受这趟人工智能货运列车整体停滞的情况。”
因此,我决定花点时间采纳詹金斯的建议——寻找贝塔值低于平均水平且对人工智能交易依赖度较低的股票。
以下是三只:
1. 伯克希尔·哈撒韦坐拥巨额现金
艾斯曼担心大型借款方争夺资金。而贝塔值为0.6的伯克希尔·哈撒韦 (BRK.B)则处于这笔交易的另一端。它在2025财年末拥有3730亿美元的现金和短期投资,而总债务为1350亿美元……
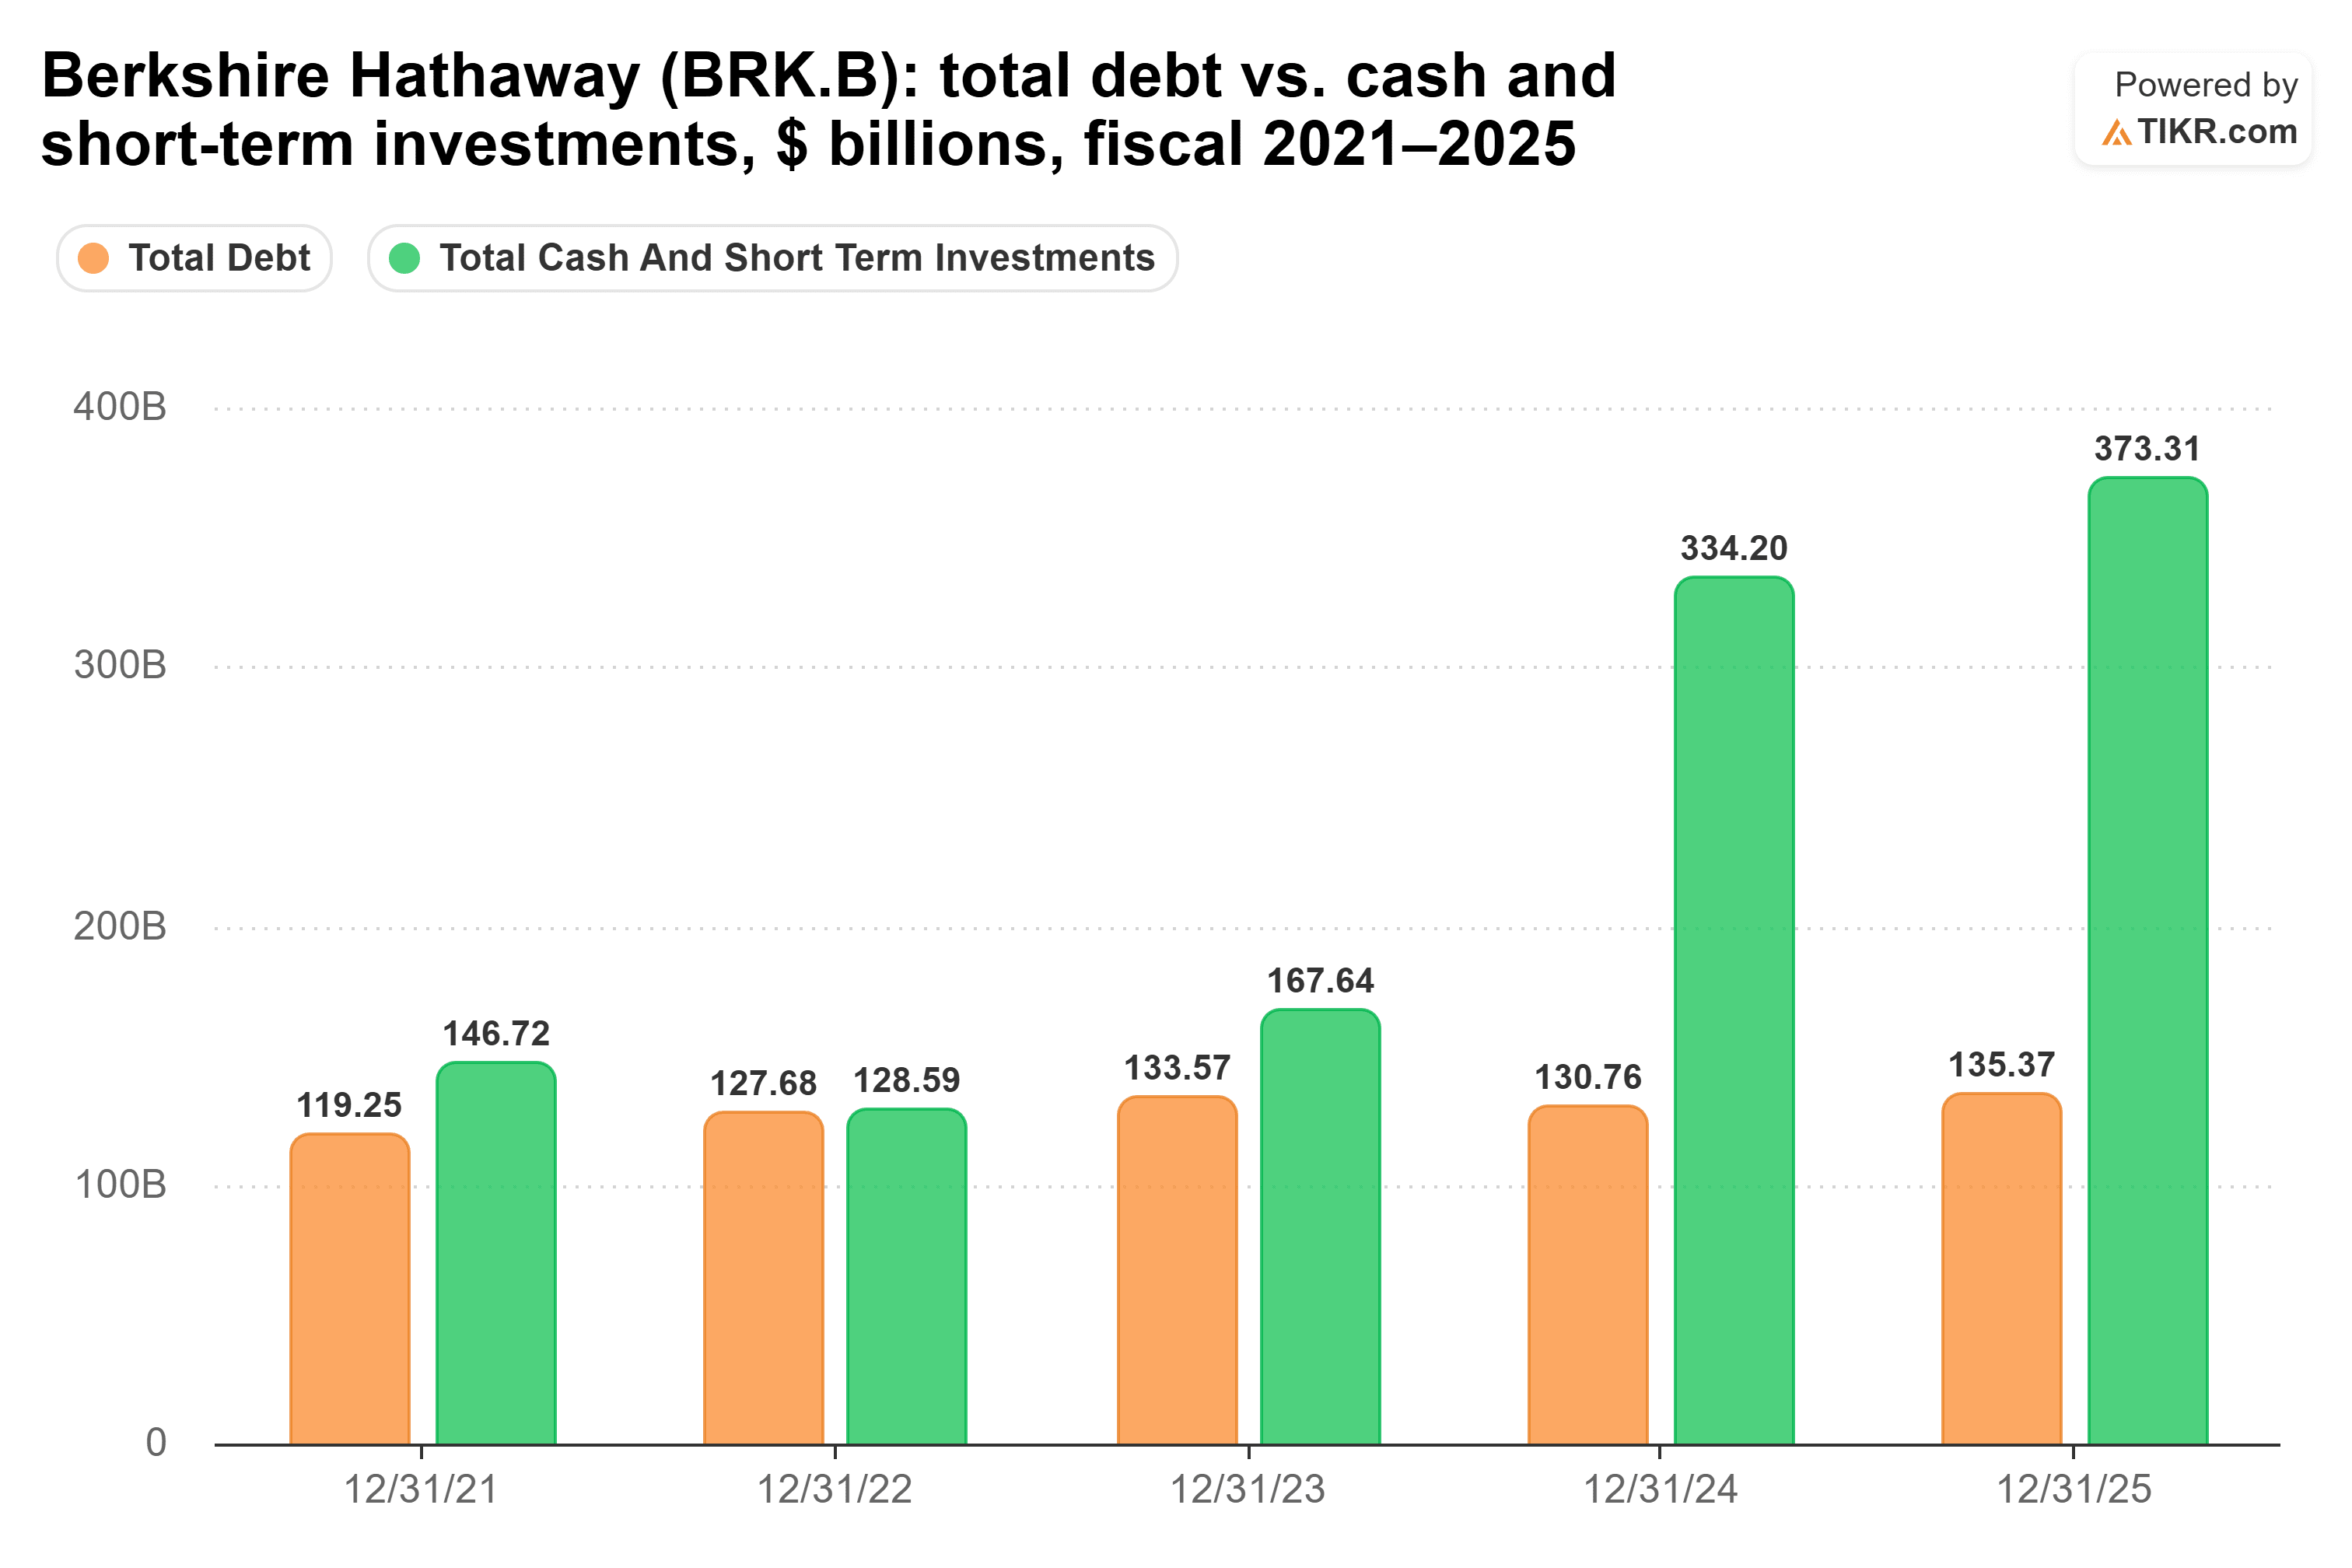
自2023年以来,这笔现金储备增加了一倍多(!),而债务几乎没动。
伯克希尔仍会通过其保险、铁路和能源业务感受到经济疲软,其股票投资组合也会随市场下跌。但如果回调真的发生,伯克希尔有钱去做沃伦·巴菲特一直所说的:在“别人恐惧时贪婪”。(而且有太多历史例子表明它正是这么做的,我就不浪费您的时间一一列举了。)
2. 强生的股息自给自足
伯克希尔的安全垫是现金储备。强生 (JNJ)则提供了一份持续到账的支票:其股息率约为2%,贝塔值仅为0.23。
无论10年期收益率如何变化,人们都需要处方药和手术器械。这体现在现金流上。强生的自由现金流在过去五年中每年都保持在175亿至198亿美元之间,并且每次都有充足的空间覆盖股息支出……

在2025财年,强生从197亿美元的自由现金流中支付了124亿美元的股息。这大约是63%的现金股息支付率,足够舒适,使其能够在不借一分钱的情况下,继续保持连续64年提高股息的纪录。
强生的主要风险是其自身业务:像所有制药公司一样,它必须在老药失去专利保护时替换销售额,并且必须不断为其产品线补充新药以推动营收增长。
3. 废物管理公司的卡车持续运转
强生的需求不关心人工智能,垃圾也是如此。废物管理公司 (WM)的贝塔值仅为0.43。
没有人会因为人工智能股票表现不佳而停止把垃圾桶推到路边。餐馆在经济衰退中仍然需要清空垃圾箱,医院和工厂也是如此。这就是为什么其营收在过去五年中每年都在增长,从2021财年的179亿美元增长到2025财年的252亿美元……
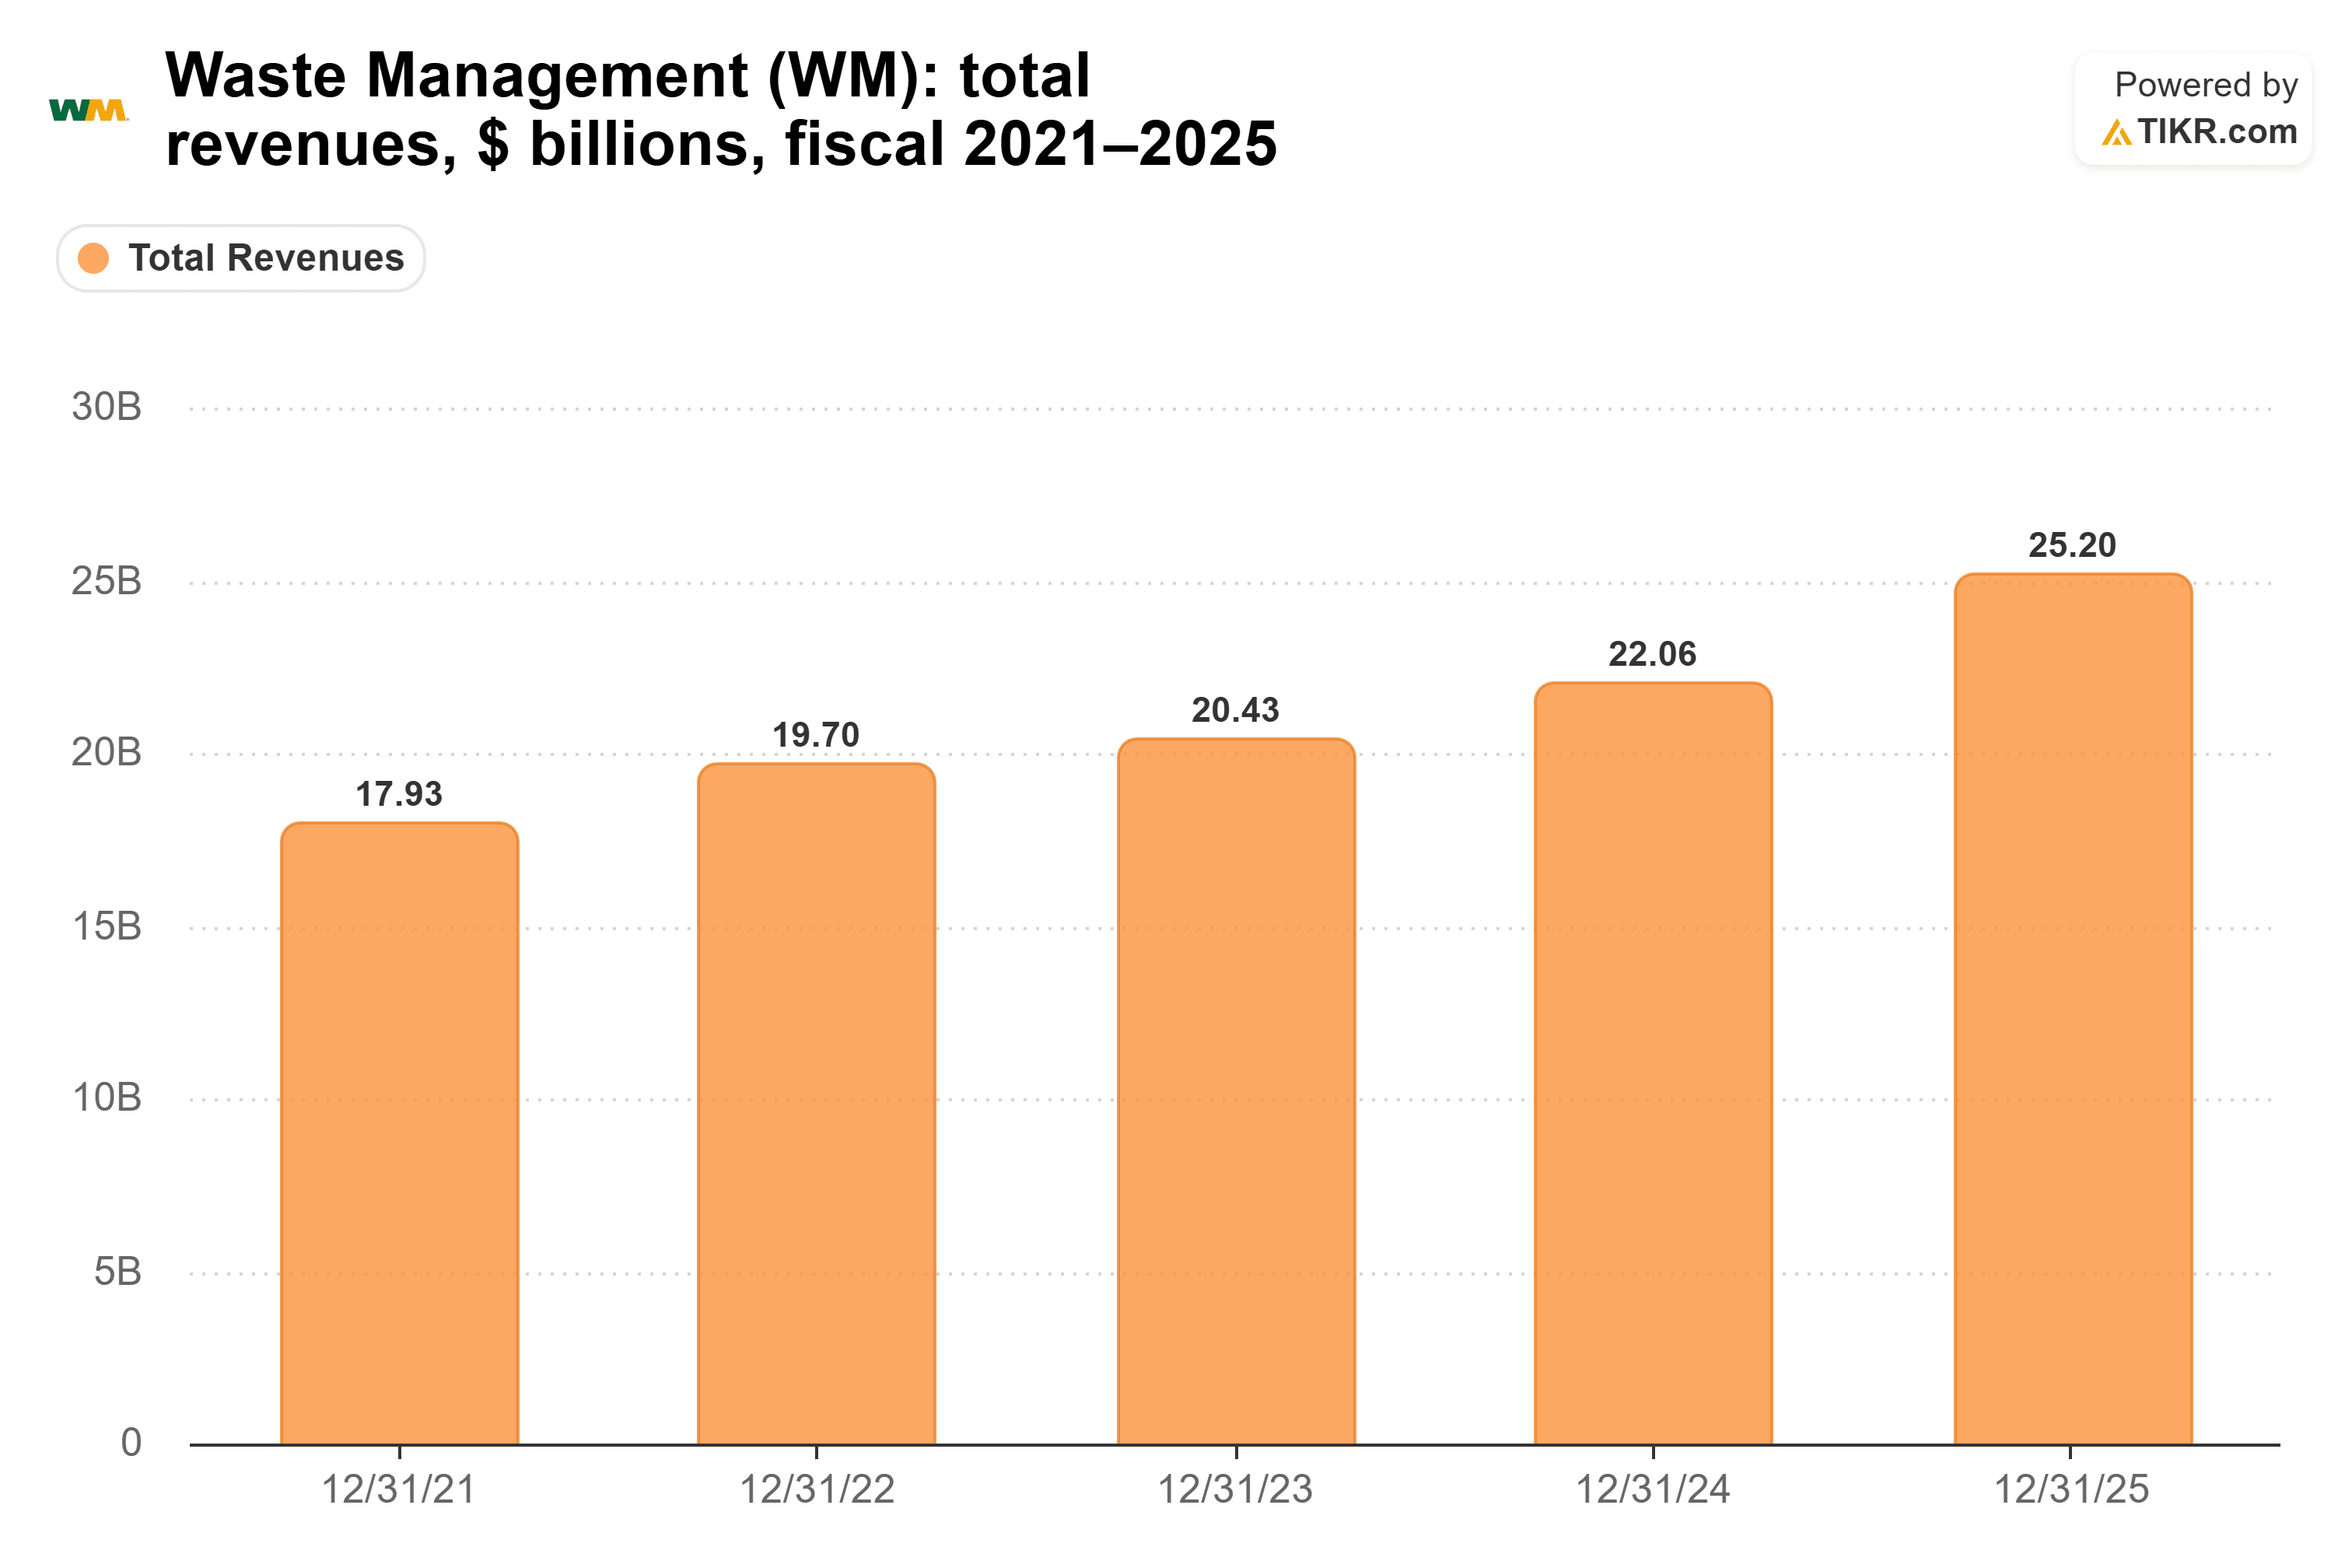
(去年14%的增幅部分来自收购Stericycle,所以不要指望每年都是这个速度。)
我想我们现在到了周期中反周期股票开始显得有吸引力的阶段。
结论
我的观点:艾斯曼关于10年期收益率的看法很可能是对的,而且他可能早了。就像他说的,事后才知道。这正是我喜欢这三只股票的原因。我不需要预测顶部就能持有它们。
如果回调来临,伯克希尔有现金可以去“购物”,强生的股息由其自由现金流支付,废物管理公司的卡车继续运转。
当然,如果利率回落至5%以下,人工智能交易继续狂奔,这三只股票在一段时间内很可能会跑输市场。这就是低贝塔值在上涨行情中需要付出的代价。
那么伯克希尔·哈撒韦的股票到底值多少钱?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到伯克希尔·哈撒韦可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!