核心要点
- Capri Holdings 股价飙升 17%,因其第二财季调整后每股收益为 0.42 美元,是市场普遍预期的 0.21 美元的两倍,并且公司上调了业绩展望。
- 更高的毛利率和利息收入推动了业绩超预期,而营收则下降了 5.5%。
- 第三财季营收指引低于市场普遍预期,这意味着下半财年恢复增长的重任落在了三月份所在的财季。
- Tapestry 和 Ralph Lauren 将于下周公布财报,这将检验 Kors 的竞争对手们全价销售的需求是否保持坚挺。
Capri Holdings (CPRI) 今日股价飙升 17%,因其第二财季调整后每股收益为 0.42 美元,是市场普遍预期的 0.21 美元的两倍。公司还将全年每股收益展望上调至约 2.20 美元,高于 2.12 美元的普遍预期。
首席执行官 John Idol 表示,Michael Kors 和 Jimmy Choo 品牌"趋势逐月改善"。这不仅对 Capri 重要:Tapestry (TPR) 在其 Coach 品牌增长的同时 Kors 却在萎缩,而 Ralph Lauren (RL) 同样依赖全价销售策略。
利润率是主要驱动力
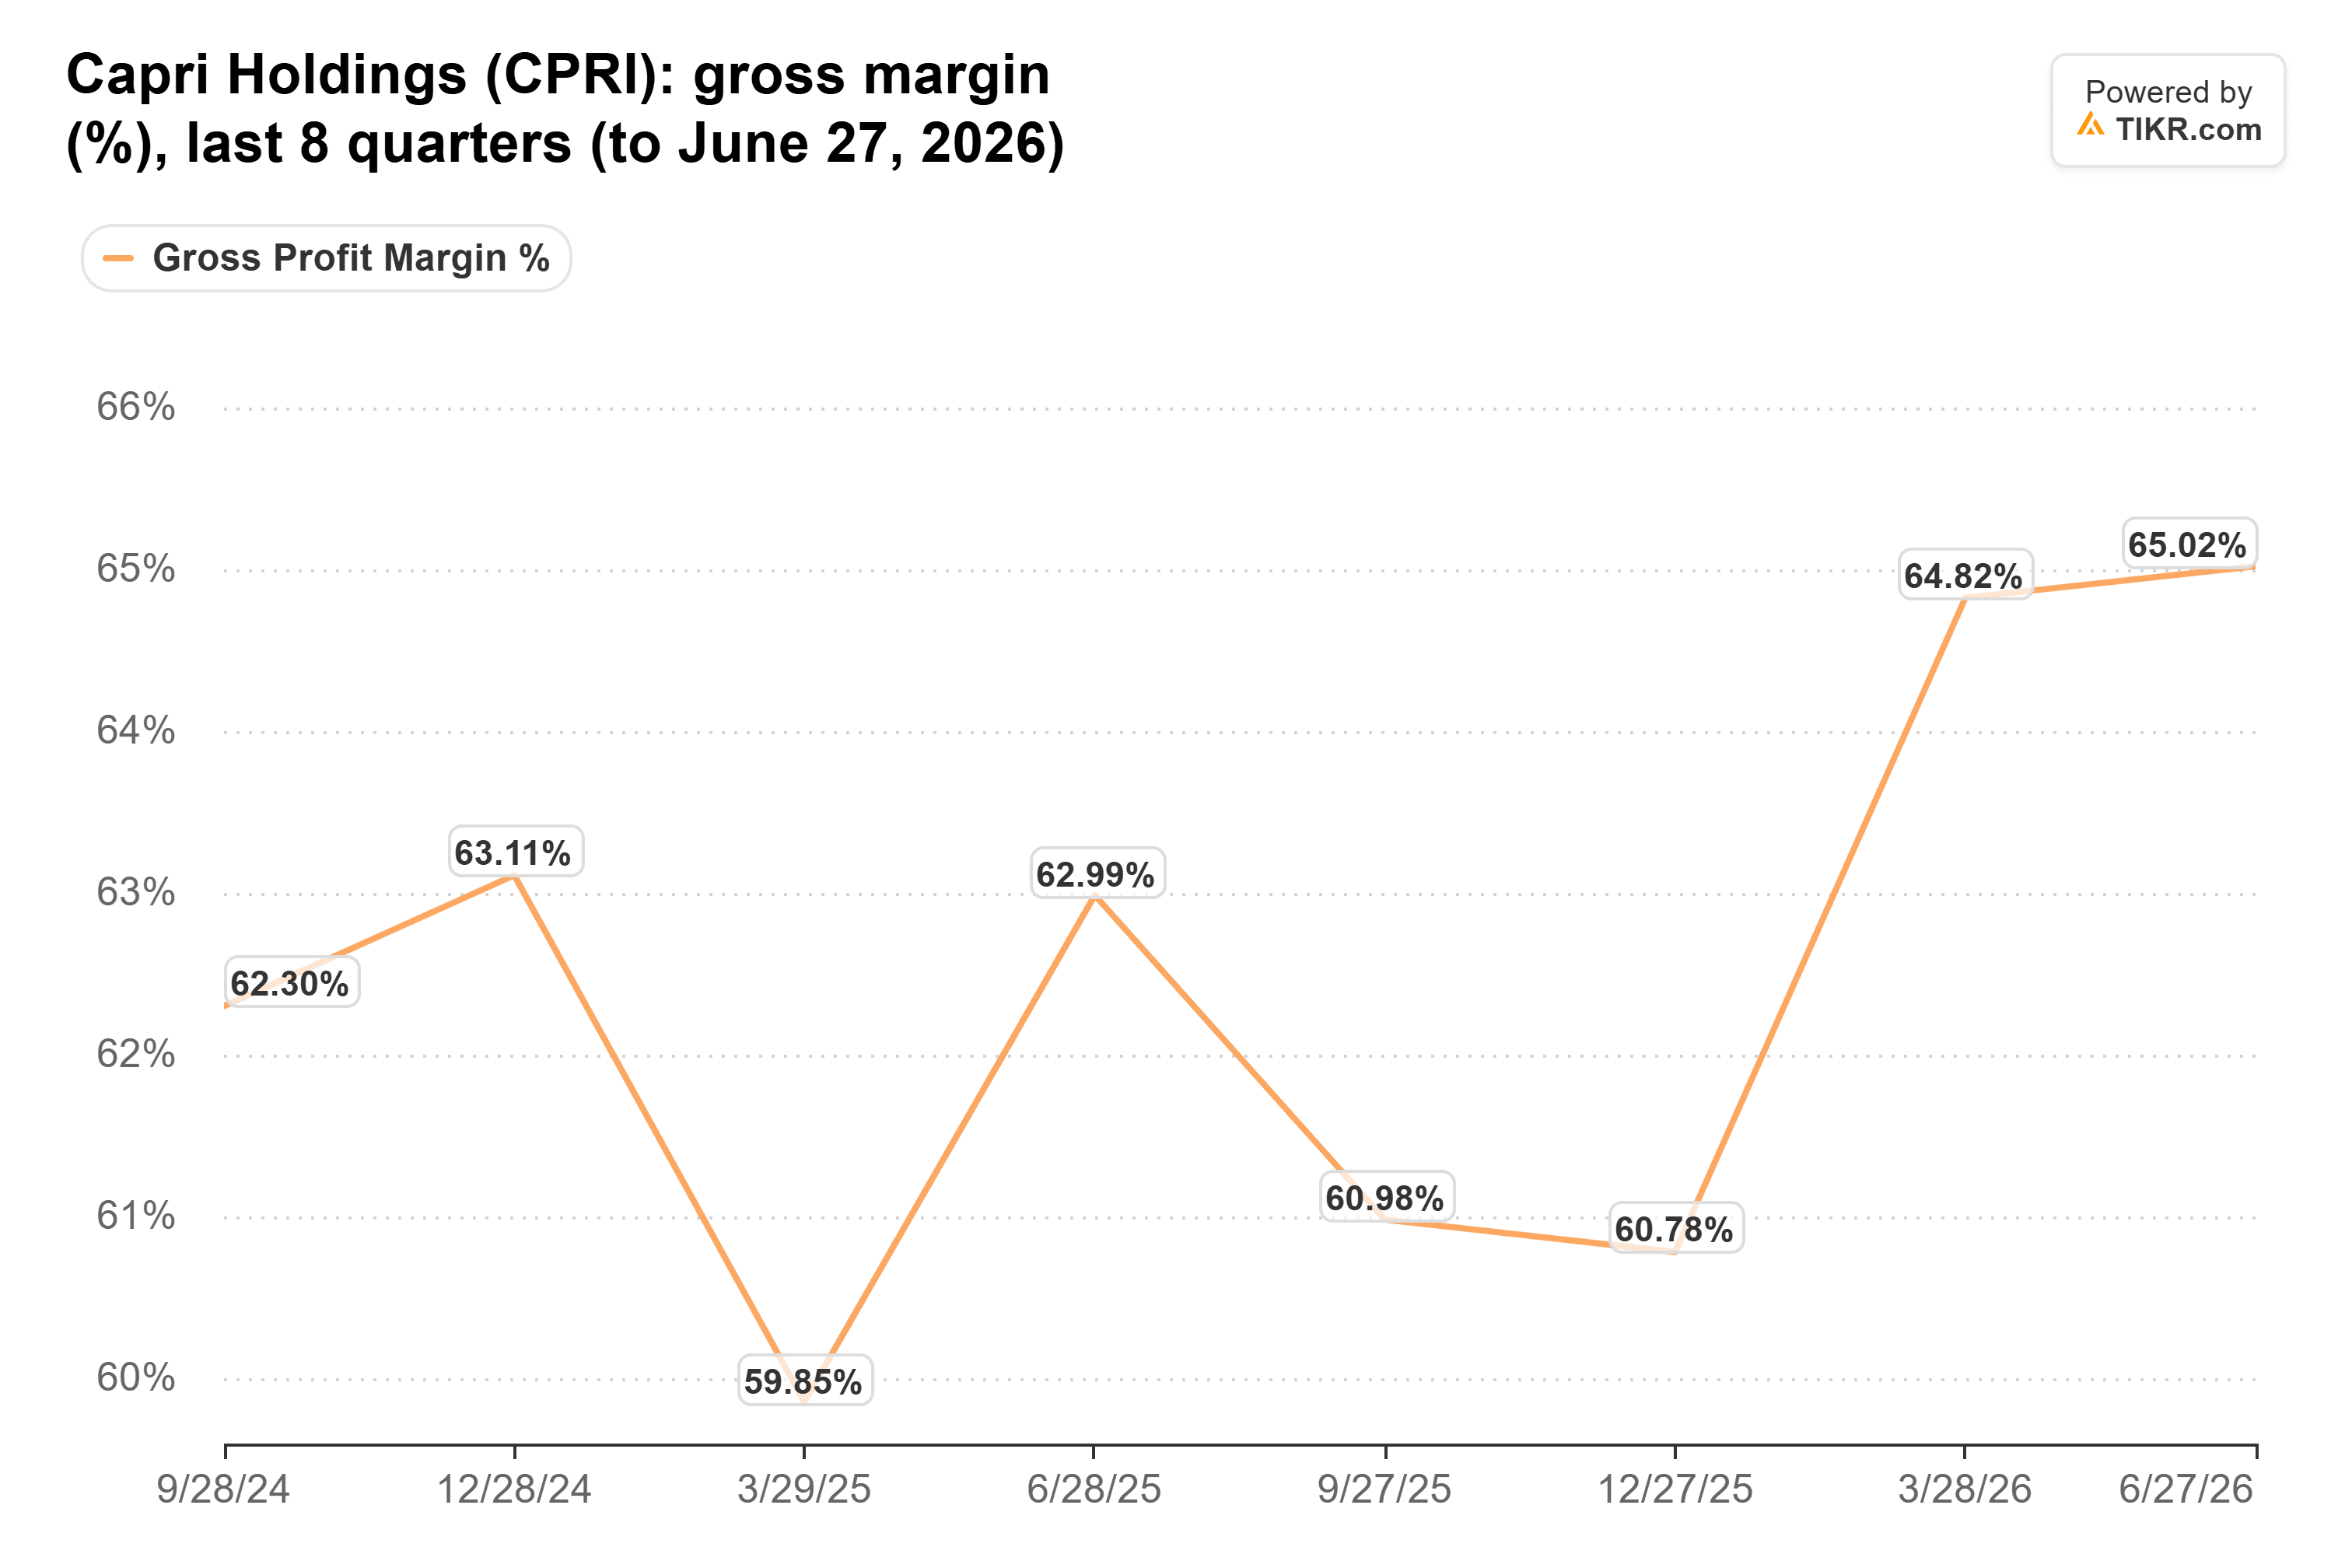
毛利率上升 230 个基点至 63.3%。Capri 将此归功于全价销售、品牌组合优化以及关税降低。在截至六月的两个财季中,其毛利率也曾超过 64%:
利息收入从去年同期的 1700 万美元增至 3100 万美元。
营收仍需扭转颓势
在截至六月的四个财季中,每个财季的营收均同比下降:
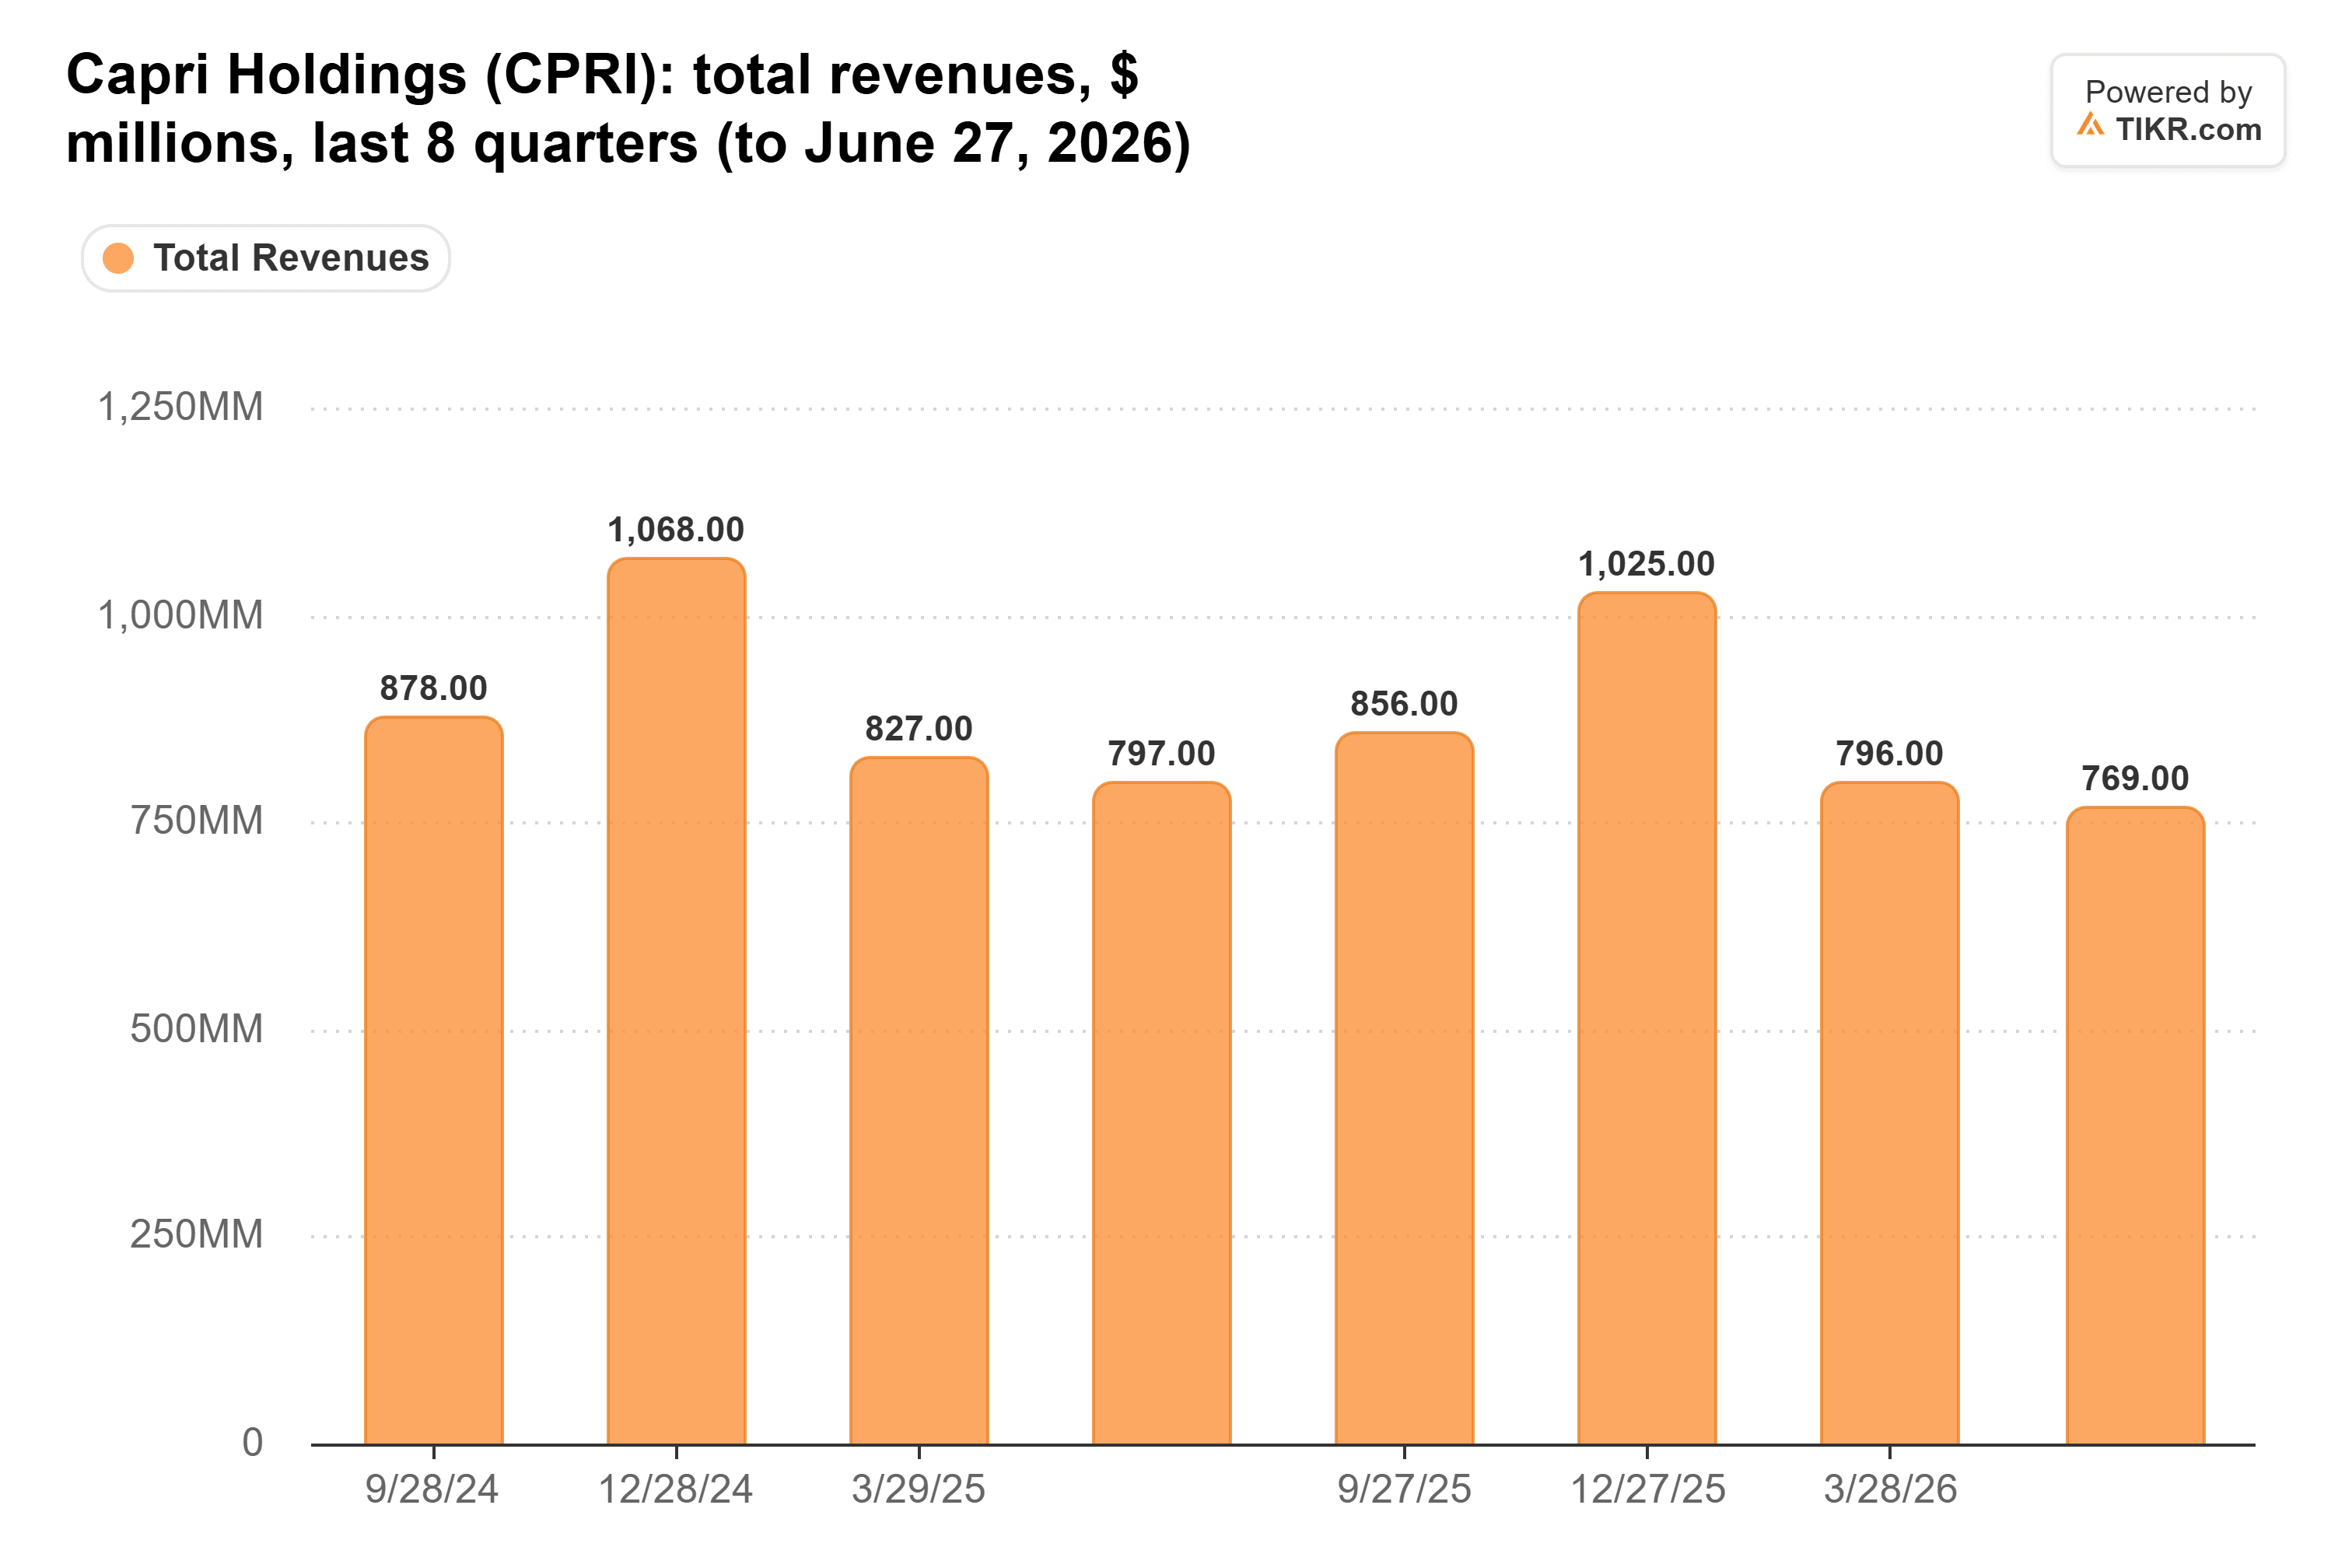
九月份所在的财季是连续第五个财季下滑,营收下降 5.5% 至 8.09 亿美元,其中 Kors 品牌下降 8.6%。其中约有 2000 万美元的销售额是从十二月份所在财季提前发货的批发订单。Capri 对十二月份所在财季的营收指引约为 10 亿美元,低于 10.2 亿美元的市场普遍预期以及去年同期的 10.3 亿美元。
全年展望意味着下半财年营收仅比去年同期高出 1%,因此增长的重任落在了三月份所在的财季。
TIKR 追踪了 15 位分析师对 Capri Holdings 的评级。有多少人给出"买入"评级?
查看 Capri Holdings 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,所有这些信息都集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Capri Holdings 的分析师评级
这对 Kors 的竞争对手意味着什么
Kors 品牌在美洲的销售额下降了 11%,至 4.05 亿美元。在 Tapestry 截至六月的财季中,Coach 品牌增长了 15%,按固定汇率计算北美营收增长了 7%。如果 Kors 真的在好转,那么 Tapestry 下周的财报将显示其增长是否会放缓。
Ralph Lauren 同样将其六月份所在财季毛利率上升 140 个基点至 73.7% 归功于全价销售。这种势头是否像在 Capri 一样,持续到了九月份所在的财季?
如果增长实现,估值就偏低
Capri 在昨日收盘时的远期市盈率为 8.5 倍,低于其五年平均的 11 倍。今日的飙升后,其市盈率仍低于 10 倍:
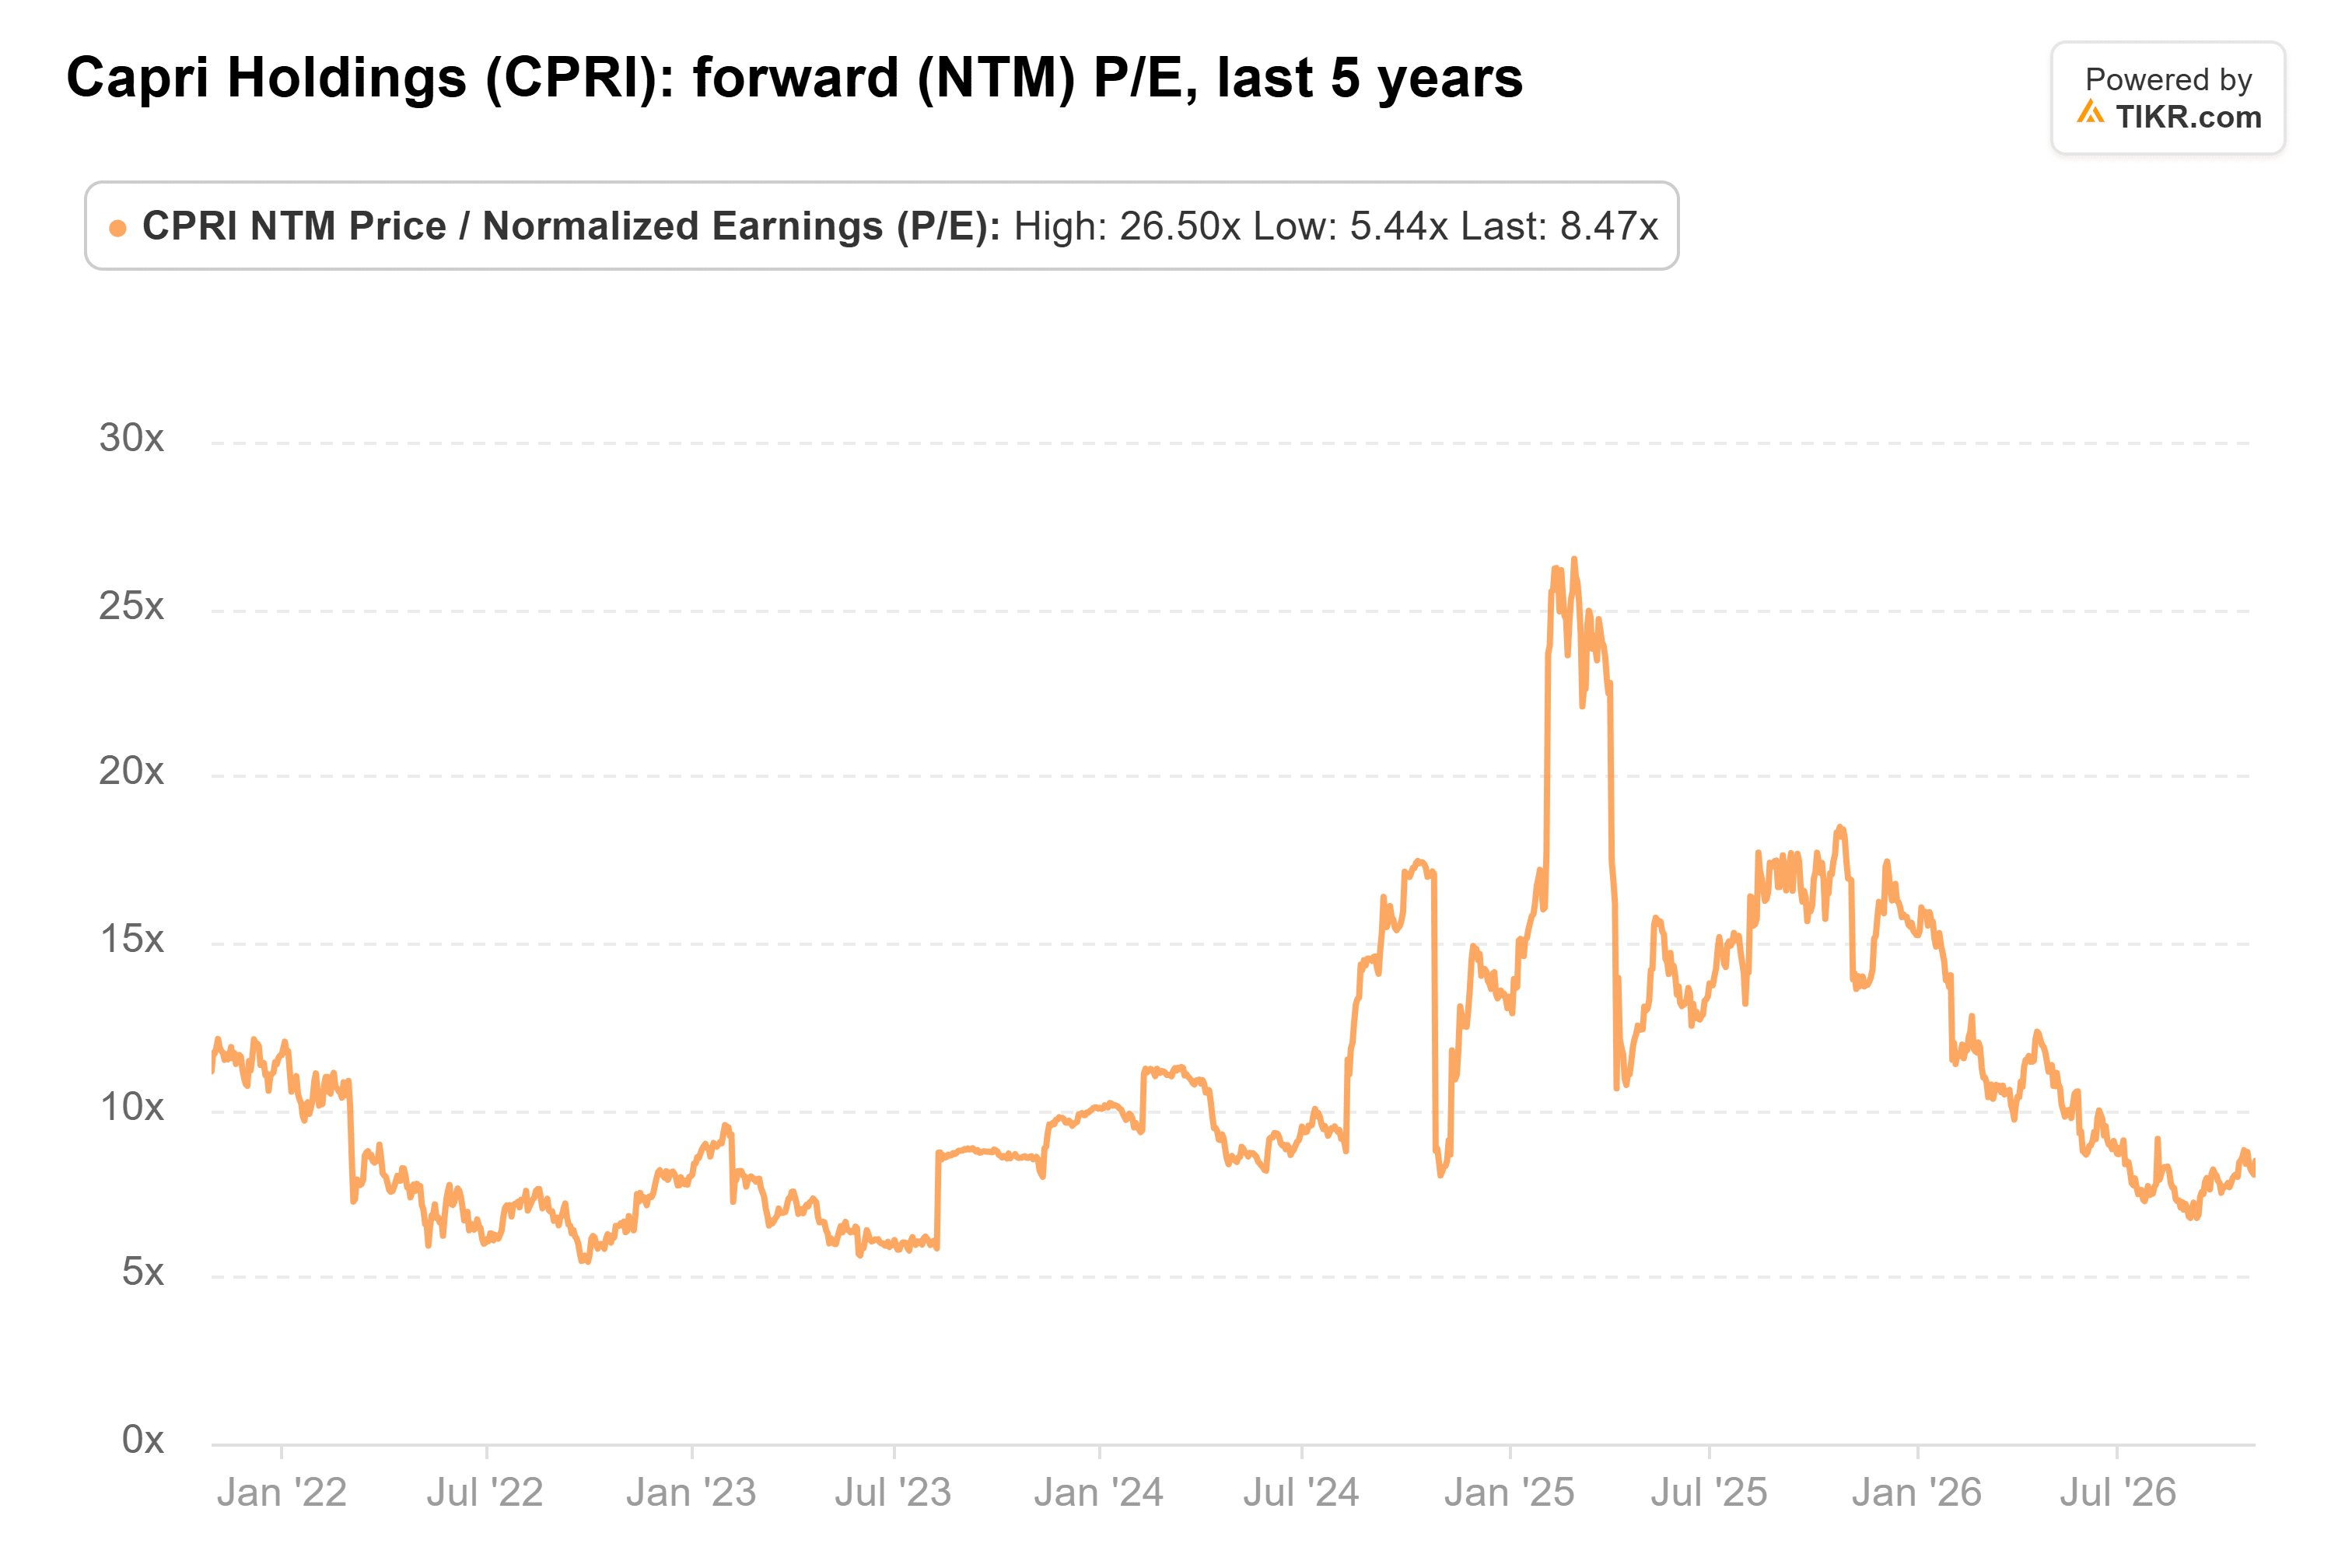
我的看法:在这个估值倍数下,Capri 并不需要太多增长。但 Kors 品牌仍在萎缩,因此我会等待三月份所在财季的表现。
那么 Capri 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Capri 可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!