波音公司 (BA) 股价今早下跌约1.6%(交易价格约185美元),此前这家飞机制造商于10月27日周二公布的第三季度亏损超出华尔街预期。在盘前交易中小幅上涨约1%后,开盘后股价转跌。根据CNBC引用的LSEG数据,波音公布的核心亏损为每股0.34美元,而分析师预期为亏损0.21美元。营收增长4%至242亿美元。
问题所在与过去两年无异:商用飞机业务。商用飞机部门本季度亏损6.97亿美元,运营利润率为负6.5%。波音的第三季度财报将亏损归因于交付机型组合利润较低、与未来生产率变化相关的成本上升,以及供应链投入成本更高。净债务在9月底为252亿美元,低于6月份的259亿美元。
737生产线仍未达到月产47架
波音本季度交付了124架737,即每月约41架。自夏季以来,公司一直试图将生产线稳定在每月47架。财报中仍将此速率描述为进行中的目标,而非已实现的里程碑。商用飞机总交付量为161架,比去年同期多1架,但比第二季度少10架。
利润率也朝着错误的方向发展。商用飞机部门上半年营收210亿美元,亏损8.85亿美元,利润率为负4.2%。第三季度的情况比这个平均水平更糟,而非更好。
国防业务的支撑作用不如表面看起来大
表面上看,波音的另外两个业务部门支撑了本季度业绩。国防业务营收跃升15%至79亿美元,延续了从2025年初的63亿美元开始的攀升势头。
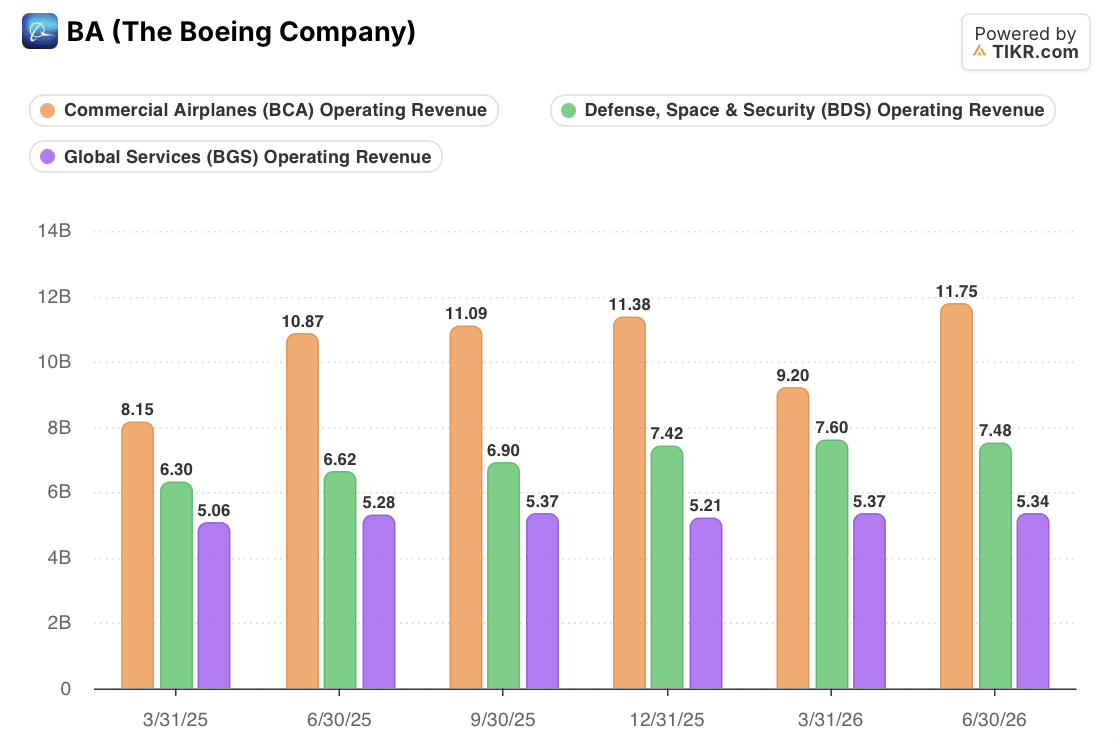
但国防业务6.2%的利润率包含了出售HRL实验室带来的2.52亿美元收益。剔除这部分,该部门盈利约2.4亿美元,利润率为3.0%。对整个公司进行同样调整,波音2.04亿美元的核心营业利润将变为约4800万美元的亏损。
全球服务部门才是真正的抵消力量。它盈利10.2亿美元,利润率18.3%,足以覆盖商用飞机部门的亏损,并结余3.22亿美元。然而,其营收在六个季度内几乎没有变动,因此它只能吸收亏损,而非通过增长来抵消亏损。
TIKR追踪29位分析师对波音的看法。有多少人说“买入”?
在一个地方查看波音“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看波音的分析师评级
第四季度的现金门槛更高了
自由现金流为4.64亿美元,其中包含了约7亿美元的司法部和解付款。这是过去四个季度中第三个季度实现正现金流。
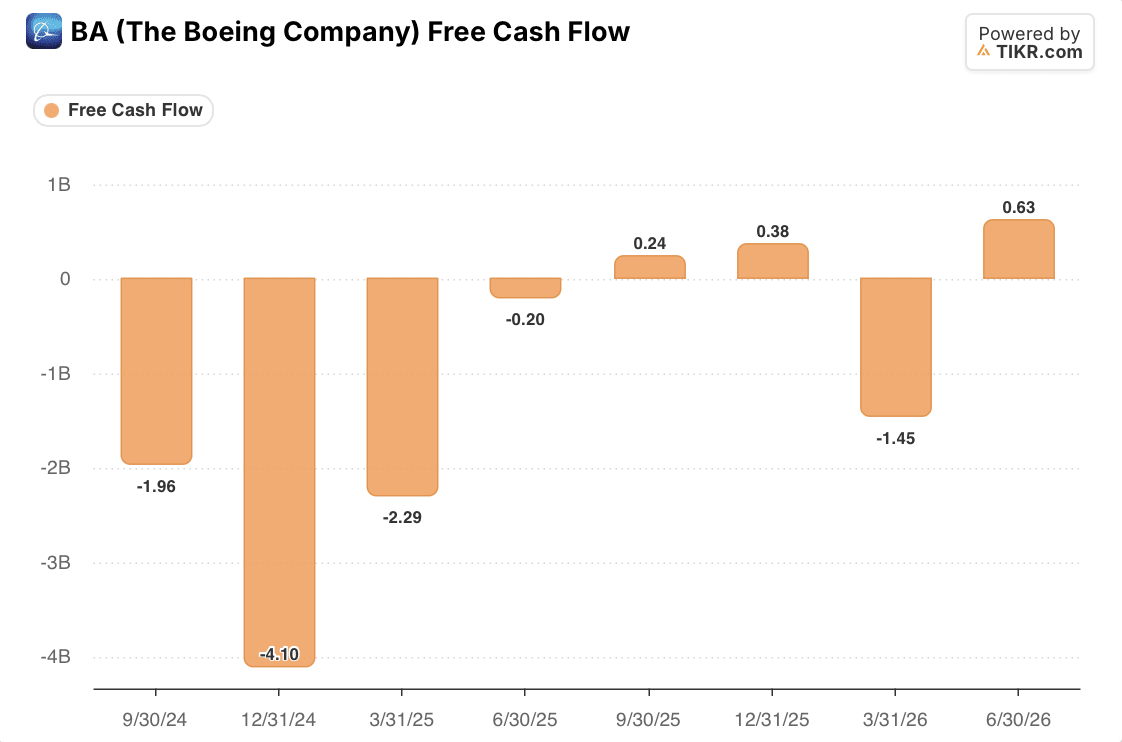
现在全年的压力都落在了第四季度。前九个月的自由现金流为负3.59亿美元。要达到波音2026年10亿至30亿美元的目标,意味着在最后三个月需要产生约14亿至34亿美元的自由现金流。仅下限目标就超过了波音近期最佳季度(第二季度产生的6.3亿美元)的两倍多。
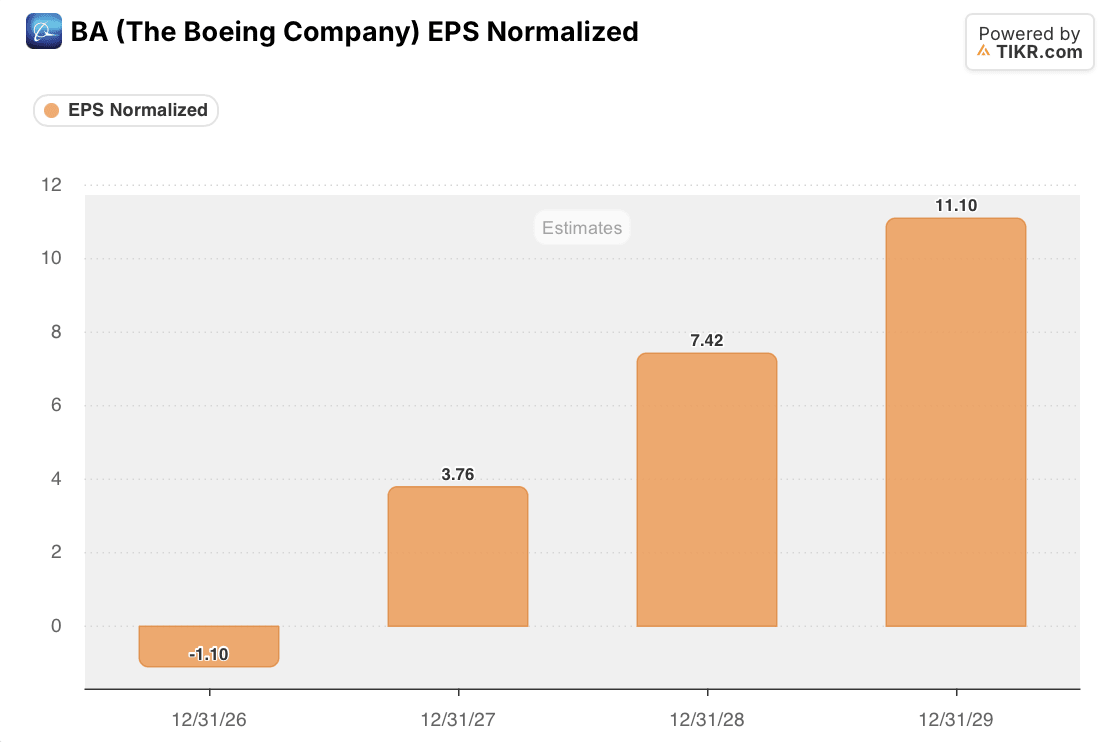
华尔街预期会有更大的跃升。归一化每股收益预测从2026年亏损1.10美元,转为2027年盈利3.76美元。假设当前7.93亿的稀释后股份数不变,这大约是30亿美元的盈利,比2026年的亏损改善了39亿美元。
商用飞机部门是这一复苏过程中最大的杠杆:它在2026年前九个月亏损15.8亿美元,而服务部门每季度已能盈利约10亿美元。这对GE航空航天公司 (GE) 也很重要。其CFM合资公司为每架737 MAX提供LEAP-1B发动机,因此737增产速度放缓会限制该发动机需求的增长速度。
波音在今天的电话会议上需要向投资者交代什么
管理层将于美国东部时间周二上午10:30举行电话会议,关键数字是10亿至30亿美元的现金目标。坚持这个目标意味着押注第四季度的表现将达到波音近期最佳水平的两倍。下调目标则会削弱2026年的现金前景,而管理层的解释将至关重要:737增产速度、营运资金时机以及工厂支出都会影响这个数字。
在商用飞机利润率停止下滑之前,国防合同和服务营收只是在为波音争取时间,而非完成转型。对于股价而言,一个明确的、稳定的737月产47架生产线的日期,比任何国防合同的胜利都更有价值。
那么波音股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到BA股票可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!