Principais Conclusões
- O Barclays reduziu seu preço-alvo para a Arm Holdings para $325, de $360, em 5 de novembro, mas manteve sua classificação Overweight. Esse alvo está [69%] acima do fechamento de 4 de novembro.
- O Barclays está contando com a receita de licenciamento, que subiu 50% no último trimestre, e com o novo chip da Arm para data centers, enquanto os royalties cresceram apenas 8%.
- O alvo representa 136x os lucros que os analistas esperam para os próximos 12 meses, mas fica próximo de 87x no ano seguinte, perto da média de 85x da Arm nos últimos três anos.
- Isso faz de $325 uma aposta de que as estimativas para anos futuros sobreviverão à desaceleração dos royalties, e eu gostaria de ver isso primeiro.
Arm Holdings (ARM) perdeu mais da metade do seu valor desde 18 de junho, e o Barclays ainda vê uma grande recuperação. Na quinta-feira, após o relatório do segundo trimestre da Arm, o analista Thomas O’Malley reduziu seu preço-alvo para $325, de $360, e manteve sua classificação Overweight. Isso representa [69%] acima do fechamento de quarta-feira, de [$191,80].
As Más Notícias Se Acumularam
Em 29 de outubro, a Intel (INTC) divulgou suas previsões de receita para o quarto trimestre, entre $15 bilhões e $16 bilhões, abaixo dos $17,1 bilhões esperados pelos analistas, e culpou uma escassez de substratos de embalagem. A Arm precisa desses componentes para seu próprio chip de data center, o CPU AGI, e caiu quase 10% com o alerta.
Em seguida, na quarta-feira, os royalties da Arm cresceram apenas 8%, para $670 milhões, ficando abaixo da sua previsão de crescimento na casa dos 10% baixos, já que os preços mais altos de memória reduziram as vendas de telefones. A Arm espera que o crescimento dos royalties desacelere para a casa dos dígitos baixos neste trimestre.
O Barclays Está Apostando no Licenciamento e no Chip
O argumento do Barclays se apoia no licenciamento, que saltou 50% para $773 milhões, bem acima do crescimento de aproximadamente 30% que a própria Arm havia previsto. O’Malley espera que o crescimento do licenciamento acelere novamente no trimestre de dezembro.
Ele também elevou sua estimativa para o CPU AGI para cerca de $1,5 bilhão, de $1,1 bilhão. O CEO Rene Haas disse na conferência que a confiança da Arm em "atingir até $2 bilhões em receita com o CPU AGI da Arm ao longo do ano fiscal de 2027 e 2028" aumentou nos últimos 90 dias.
A TIKR Acompanha 43 Analistas da Arm Holdings. Quantos Dizem "Comprar"?
Veja a divisão completa das classificações Compra, Manter e Vender para a Arm Holdings, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Arm Holdings
Os $325 Fazem Sentido?
O consenso de preço-alvo subiu para $291 em 2 de novembro, de $158 um ano antes, e se manteve lá desde o verão.
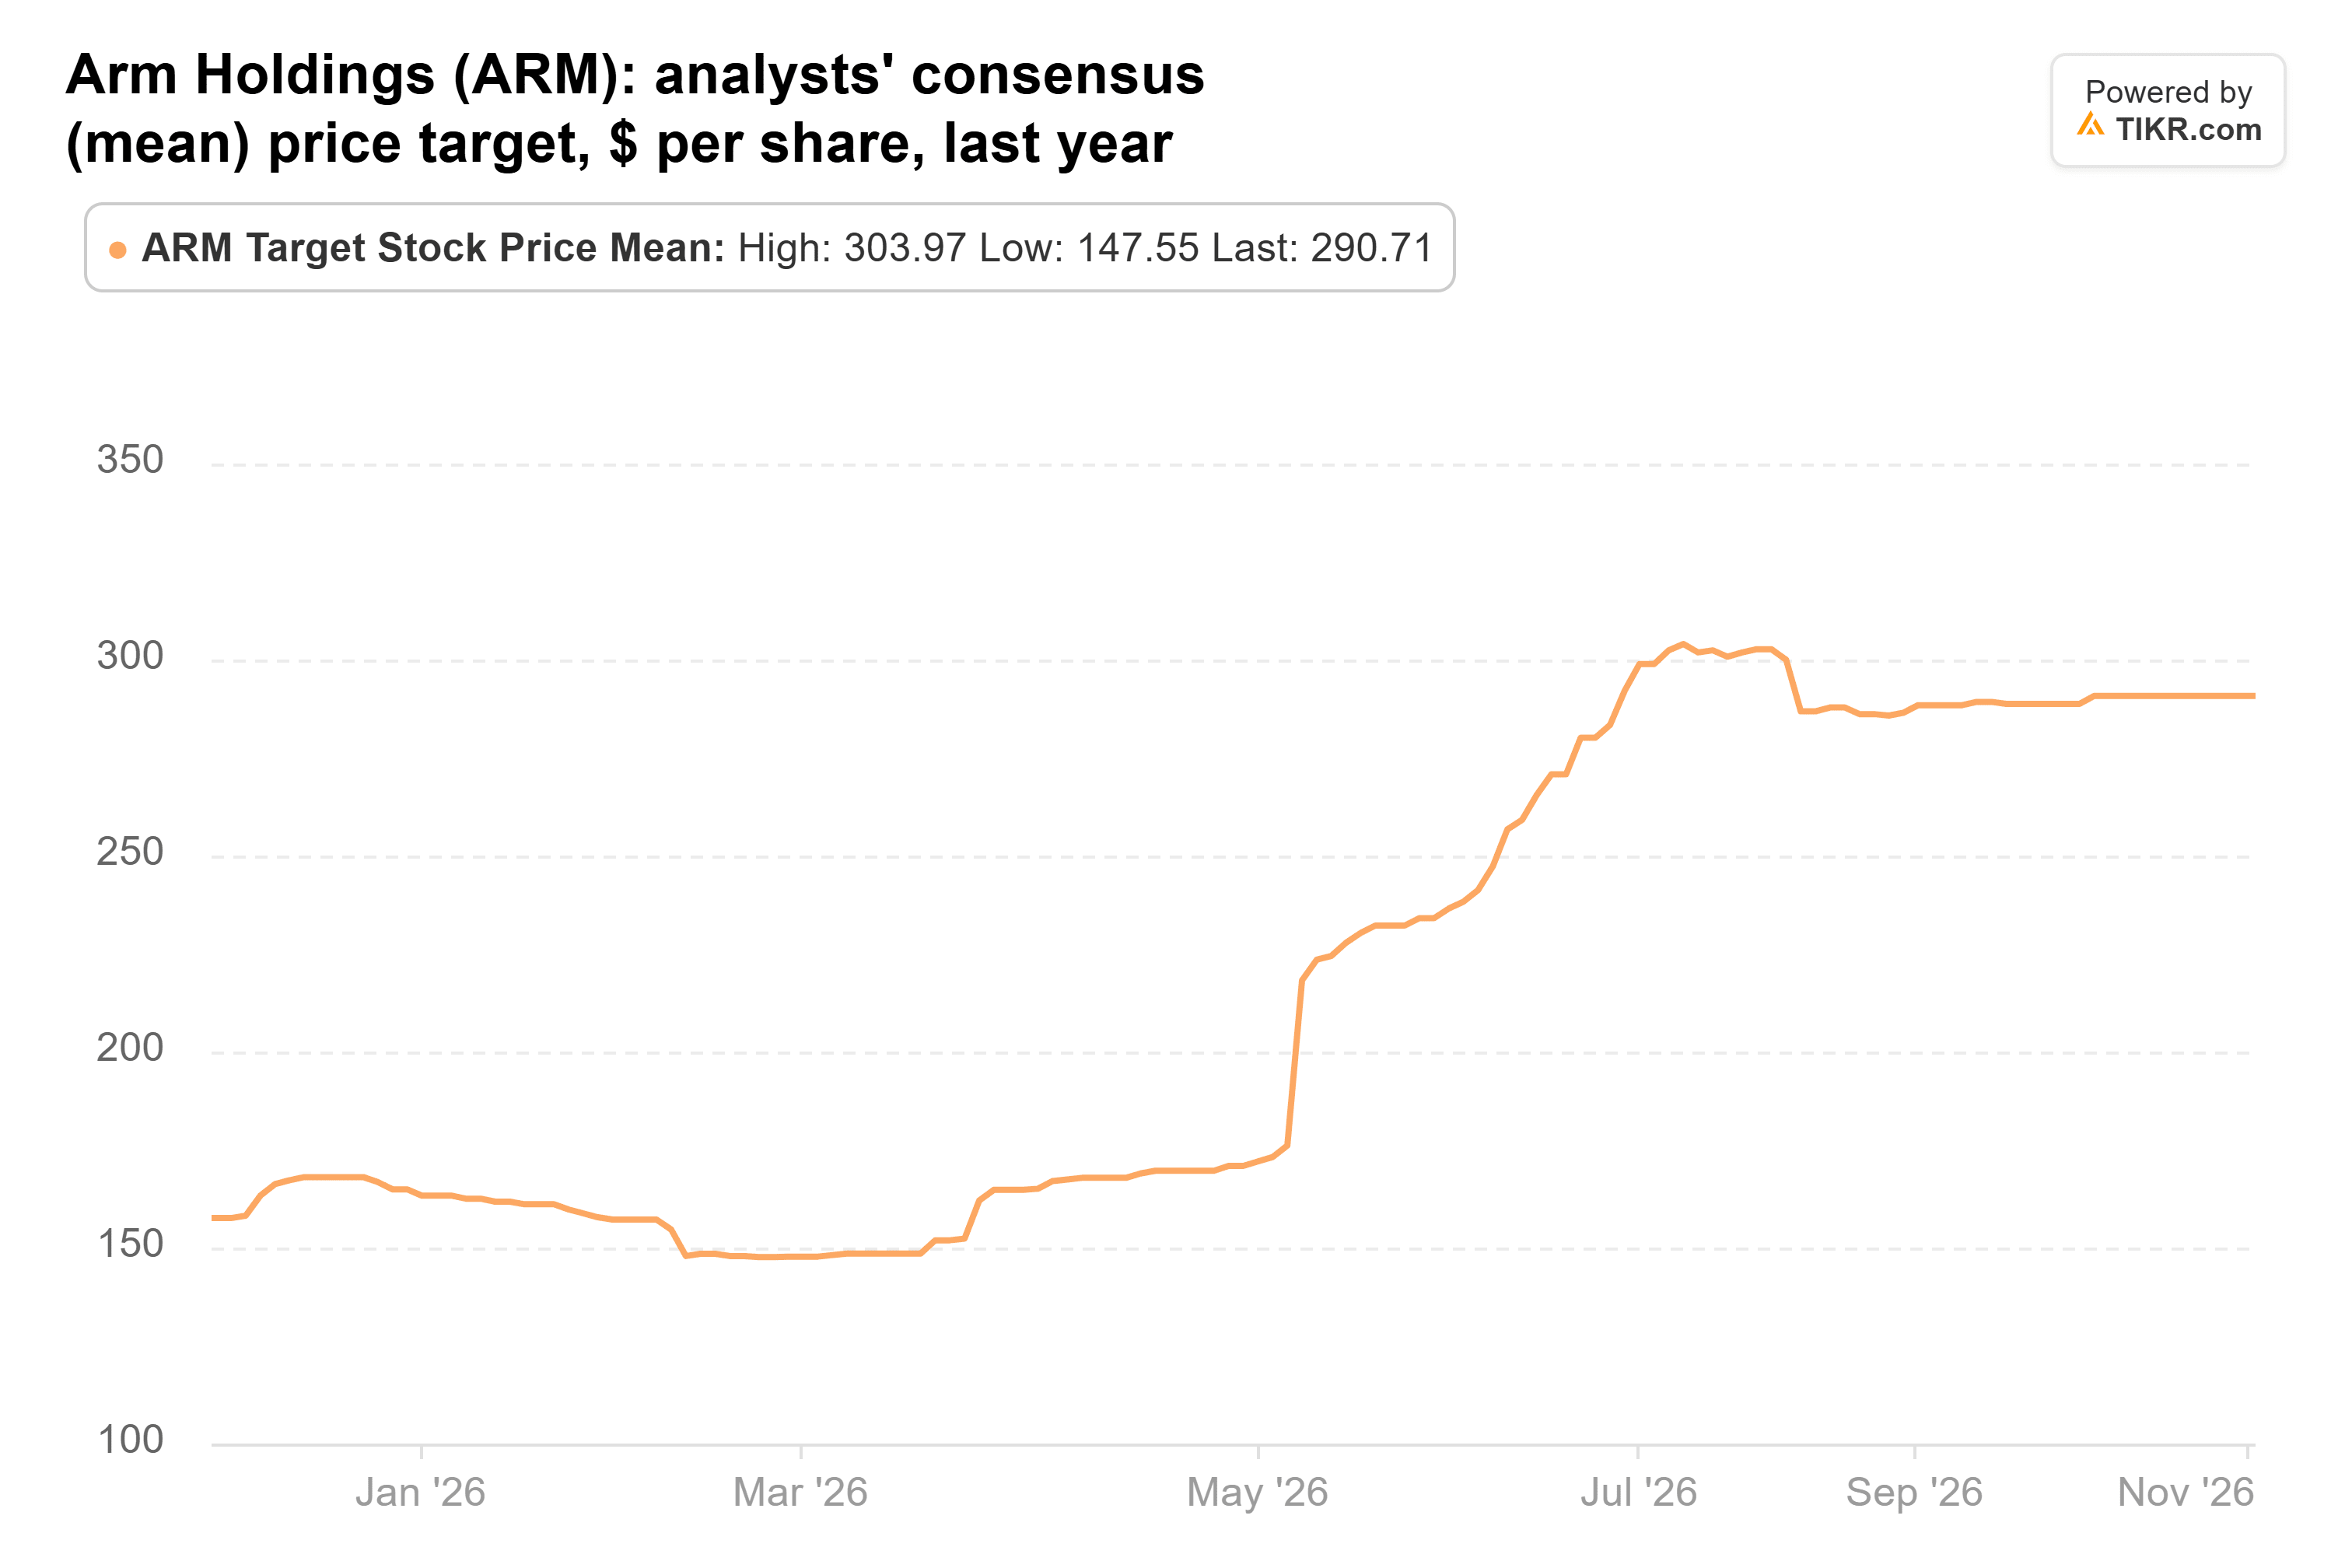
Os alvos variam de $125 a $500, e os $325 do Barclays ficam 12% acima do consenso.
As estimativas de lucro também se mantiveram, pelo menos antes do relatório. O consenso para o ano fiscal de 2027 (o ano até março de 2027) é de $2,23 por ação, o mesmo de 90 dias atrás, e o do ano fiscal de 2028 é de $3,06, contra $3,07 anteriormente.

Portanto, a queda se deve ao que os investidores estão dispostos a pagar. O P/L futuro da Arm era de 82x em 2 de novembro, abaixo dos 202x no pico de 18 de junho e pouco abaixo de sua média de 85x dos últimos três anos.

Com base nos $2,39 por ação que os analistas esperam para os próximos 12 meses, $325 equivalem a 136x. Mas um alvo é uma projeção para um ano. Até novembro do próximo ano, a janela futura será principalmente o ano fiscal de 2029, onde o consenso é de $4,05, e $325 caem para cerca de 87x, próximo dessa média.
Eu Esperaria até Fevereiro
Portanto, o Barclays não precisa que o múltiplo de junho retorne. Ele precisa que os números do ano fiscal de 2029 se mantenham, e esses foram definidos antes deste trimestre de royalties abaixo do esperado. A Qualcomm também adiciona risco: um juiz ainda precisa decidir se ela pode parar de pagar royalties à Arm por cinco anos, depois que um júri concluiu em 13 de outubro que a Arm violou sua licença.
Eu não contaria com $325 até que essas estimativas sobrevivam às revisões pós-relatório. A Arm disse em julho que forneceria uma atualização mais completa sobre o chip com seus resultados do terceiro trimestre fiscal, esperados no início de fevereiro. Uma previsão firme que respalde os $2 bilhões, com os royalties se estabilizando, faria $325 parecer muito mais razoável.
Então, Qual é o Valor Real da Ação da Arm Holdings?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation da TIKR e ver quanto a Arm Holdings poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste os insumos para refletir sua própria visão sobre o negócio. É gratuito para usar.
Avalie a Arm Holdings gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!