Principais Conclusões
- A Upbound saltou 13% após superar estimativas no terceiro trimestre, com fluxo de caixa livre mais que dobrando para cerca de US$ 121 milhões.
- A receita da Acima caiu 6,5%, mas as inadimplências e as margens melhoraram, e a unidade de aluguel com opção de compra da FirstCash mostra o mesmo padrão.
- Uma previsão fraca para o quarto trimestre, uma meta de caixa que deixa espaço para uma saída de recursos e as crescentes perdas da Brigit são os riscos.
- Os relatórios da Affirm e da Dave no início de novembro mostrarão se a mesma pressão está se espalhando.
A Upbound Group (UPBD) subiu 13% hoje após seus resultados do terceiro trimestre superarem as estimativas de Wall Street. O CEO Fahmi Karam disse que o fluxo de caixa livre "mais que dobrou na comparação anual, permitindo-nos reduzir ainda mais o alavancamento enquanto construímos para o futuro".
A Acima, braço de aluguel com opção de compra da Upbound, está ficando mais seletiva, e não está sozinha. A FirstCash Holdings (FCFS) está fazendo o mesmo em sua unidade de aluguel com opção de compra. A Affirm Holdings (AFRM) diz que prefere desacelerar o crescimento a arriscar o crédito. O aumento das perdas na Brigit, da Upbound, coloca a Dave (DAVE), uma concorrente de adiantamento em dinheiro, em observação.
A Acima Está Encolhendo Para um Crédito Melhor
A receita da Acima caiu cerca de 6,5% para US$ 585 milhões, e seu volume de mercadorias caiu cerca de 11%. Mas sua taxa de inadimplência de aluguéis melhorou 104 pontos base para 8,7%, o que a Upbound atribui a "subscrição disciplinada", e sua margem de EBITDA ajustada aumentou cerca de 270 pontos base para 14,7%.
A unidade American First Finance da FirstCash mostra a mesma troca. Seu volume de aluguéis e empréstimos caiu 15% no terceiro trimestre, o que ela atribuiu à fraca demanda por móveis e a um foco na qualidade dos comerciantes, enquanto as inadimplências líquidas melhoraram para 5,6% ante 5,8%. Portanto, a queda de volume não é totalmente uma escolha da Upbound: a fraca demanda por móveis está afetando ambos os credores.
A Affirm diz que faria a mesma escolha. "Você nos veria desacelerar o crescimento antes de nos ver ter um distúrbio real de crédito", disse o CEO Max Levchin na conferência de resultados da empresa em 27 de agosto. Com US$ 50,2 bilhões de volume bruto de mercadorias no ano fiscal até 30 de junho, ela ainda não precisou. Seu relatório de 5 de novembro dirá.
O TIKR Acompanha 6 Analistas na Upbound Group. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a Upbound Group, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Upbound Group
O Caixa Está Fazendo o Trabalho
O fluxo de caixa livre da Upbound varia de trimestre para trimestre, mas o primeiro semestre de 2026 ficou bem à frente do primeiro semestre de 2025:
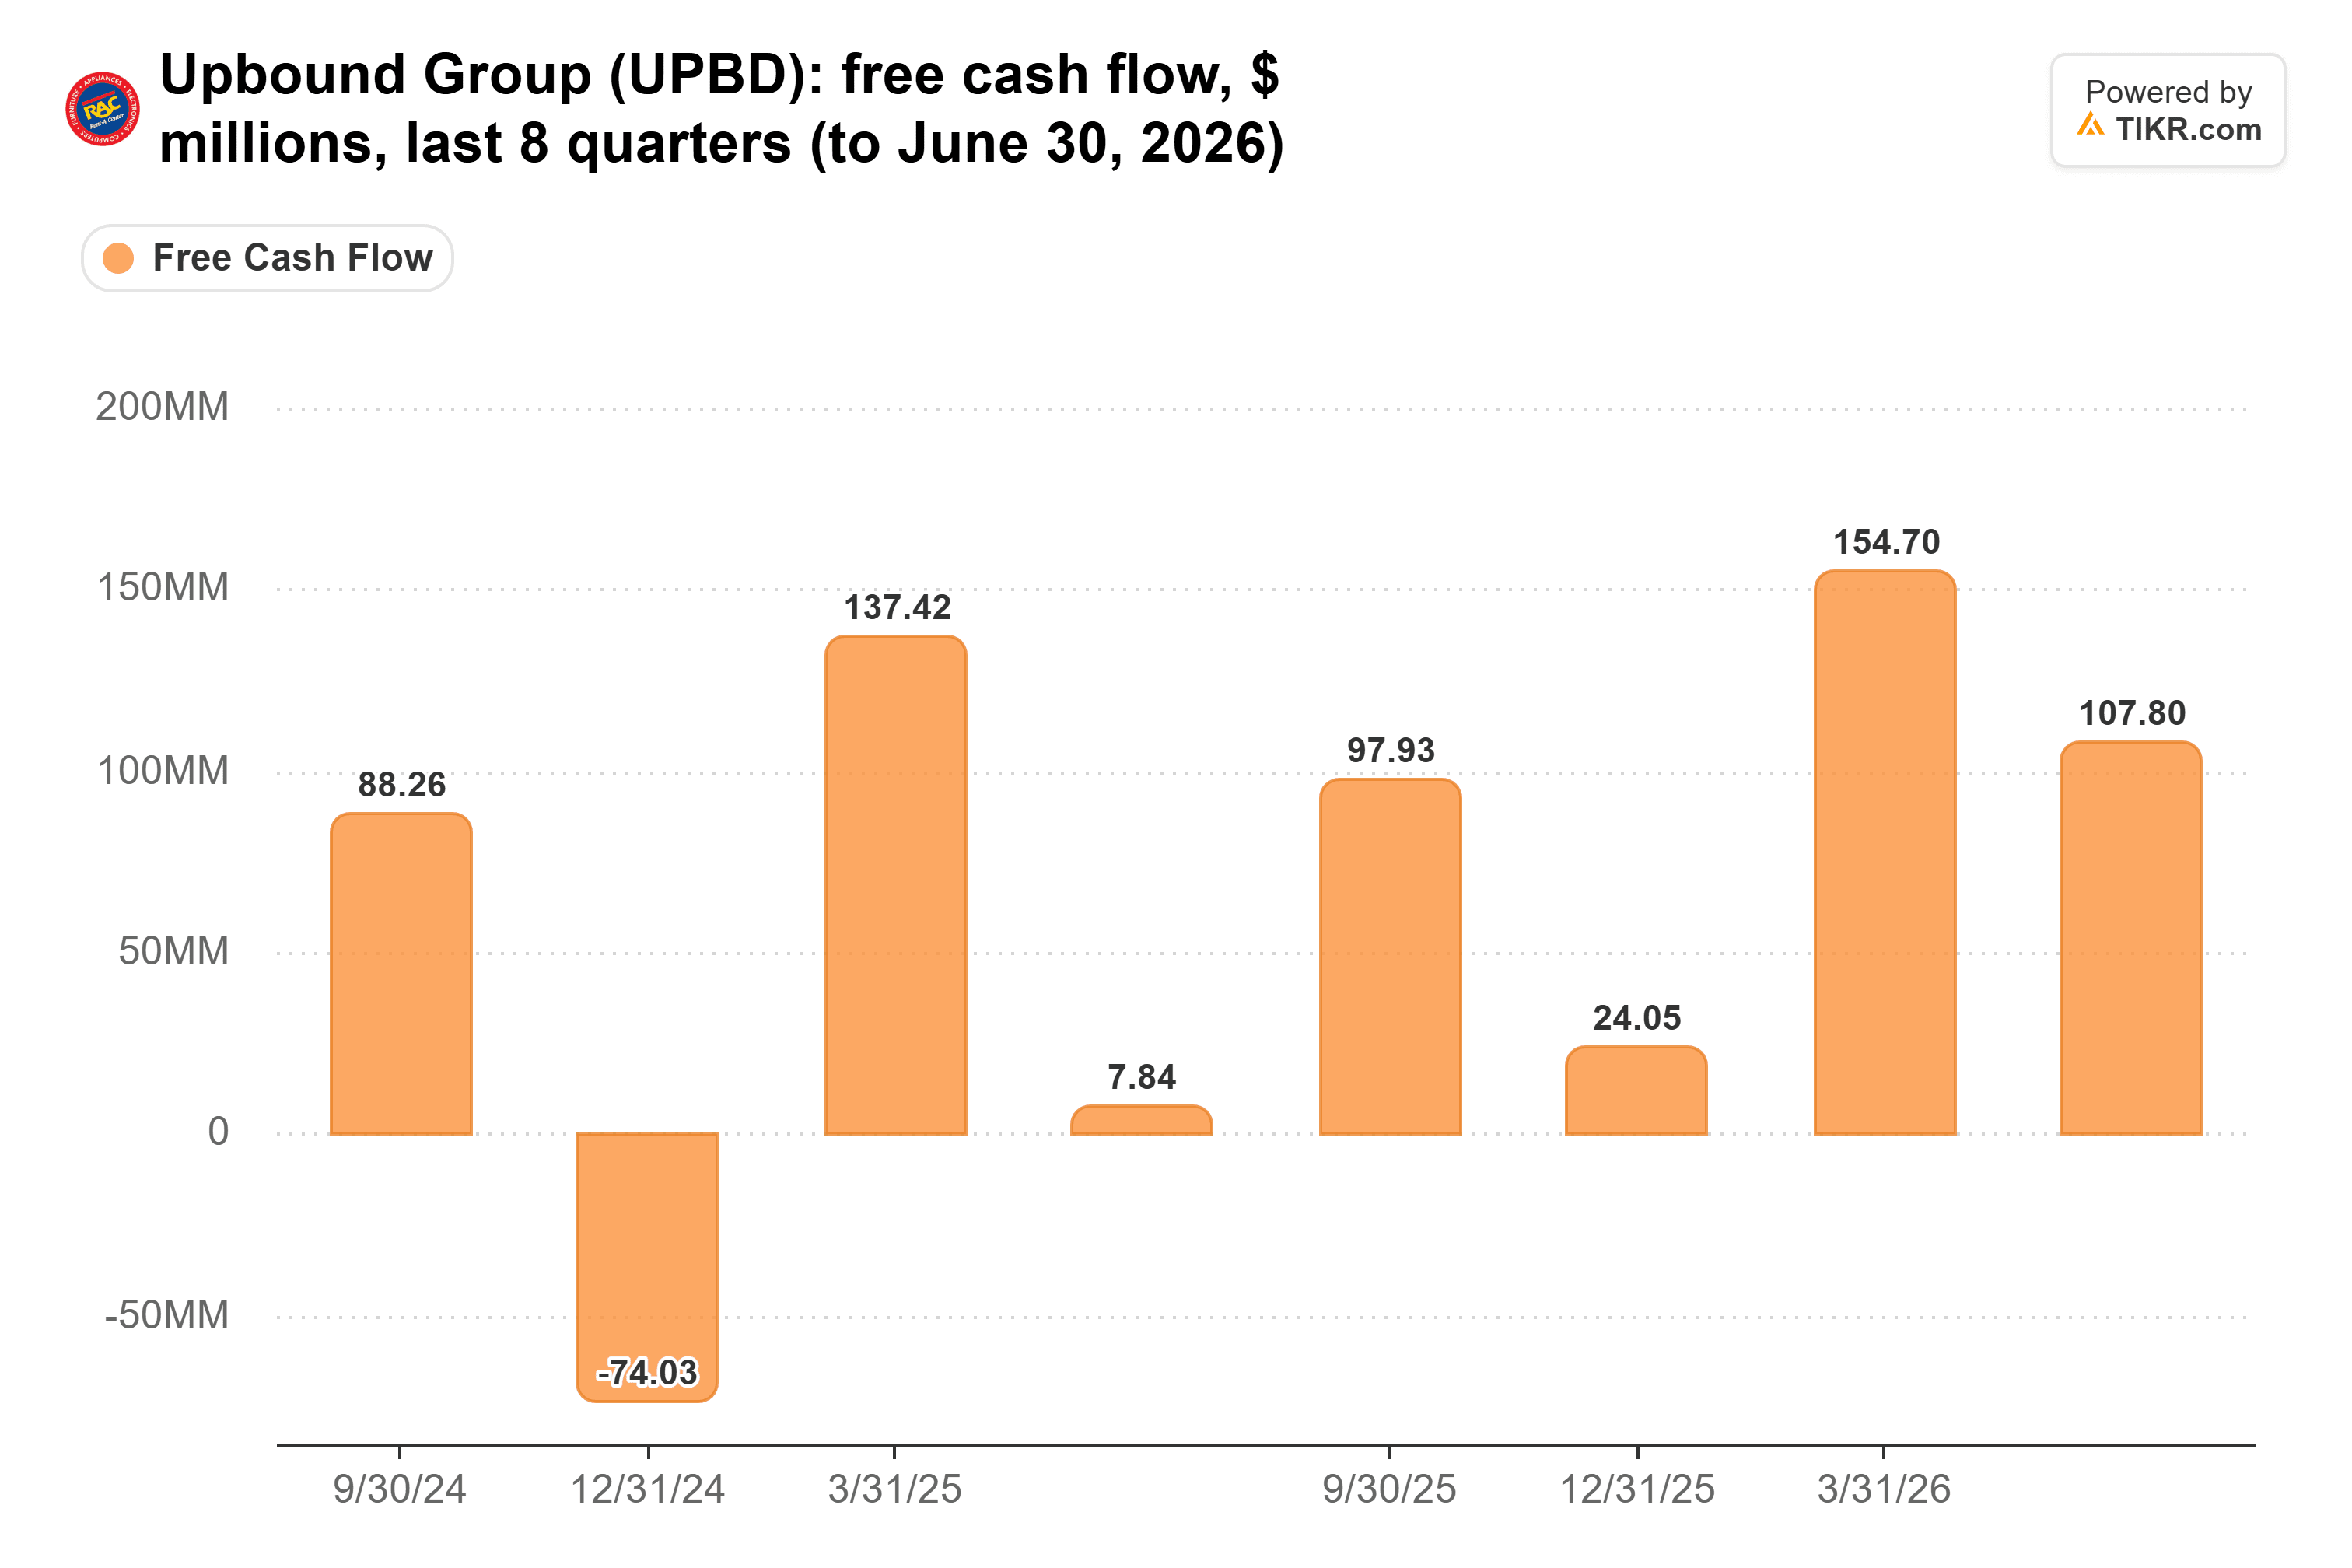
O terceiro trimestre adicionou cerca de US$ 121 milhões pela contagem da Upbound, elevando o ano para cerca de US$ 340 milhões. Ela pagou cerca de US$ 77 milhões de dívida, reduzindo o alavancamento líquido para 2,4x de 2,6x, e planeja recomprar até US$ 50 milhões em ações.
Mas a Upbound manteve sua meta para o ano todo em "pelo menos US$ 250 milhões", incluindo pagamentos legais. Com US$ 340 milhões já em mãos, isso deixa espaço para o caixa fluir para fora no quarto trimestre.
Onde a Upbound Ainda Poderia Escorregar
A previsão de EPS ajustado para o quarto trimestre de US$ 1,00 a US$ 1,10 fica abaixo dos US$ 1,10 que os analistas esperavam. E a taxa de perda líquida de adiantamentos da Brigit subiu 111 pontos base em um ano para 4,4%, o que a Upbound vinculou ao "forte crescimento da carteira" em "um ambiente macroeconômico desafiador".
A própria taxa de vencimento de 28 dias da Dave melhorou 14 pontos base em um ano para 2,12% em seu segundo trimestre, e seu CFO esperava que as perdas se mantivessem "em uma faixa similar ao T2". Seu relatório de 4 de novembro será outra verificação de como os tomadores de adiantamento em dinheiro estão se saindo, embora as duas empresas meçam as perdas de forma diferente.
Abandonar volume por um crédito mais limpo valeu a pena: a Acima está ganhando mais com menos, e a dívida está diminuindo. Mas os números da FirstCash mostram que a fraca demanda está fazendo parte do encolhimento. O novo acordo da Acima para ser a opção preferencial de aluguel com opção de compra em cerca de 5.000 lojas da Boost Mobile é o primeiro teste real de se o volume pode voltar sem as perdas.
Então, Qual é o Valor Real da Ação da Upbound?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a Upbound poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Upbound gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!