


Principais Conclusões
- A Uber reporta os resultados do terceiro trimestre antes da abertura do mercado na quarta-feira, 4 de novembro. A ação caiu 18% este ano e atingiu uma mínima de 52 semanas na semana passada.
- A cerca de 17x o lucro futuro e 13x o fluxo de caixa livre dos últimos 12 meses, a Uber parece barata, desde que seu caixa continue crescendo e os analistas não reduzam suas estimativas de lucro.
- O fluxo de caixa livre subiu 7% no primeiro semestre de 2026, mesmo com as reservas de seguro adicionando menos caixa do que no ano anterior, e as estimativas de lucro não se moveram muito em três meses.
- Se o trimestre ficar dentro das previsões e o fluxo de caixa livre crescer em relação ao ano anterior, 13x o fluxo de caixa livre parece muito baixo, mas as notícias sobre robôs-táxi ainda definem o múltiplo da ação.
A Uber Technologies (UBER) reporta os resultados do terceiro trimestre antes da abertura do mercado na quarta-feira, 4 de novembro. A ação caiu 18% este ano e atingiu uma mínima de 52 semanas na semana passada.
Alguns investidores veem uma oportunidade. Uma postagem no X disse que ações de internet para o consumidor, como a Uber, "caem 100 dias seguidos em linha reta". O investidor inicial da Uber, Jason Calacanis, respondeu: "Grande oportunidade de compra".
Os números tornam seu argumento fácil de ver. A Uber negocia a cerca de 17x o lucro futuro, contra uma média de três anos de cerca de 25x. Seu valor de mercado é de cerca de US$ 136 bilhões. Isso é cerca de 13x os US$ 10,1 bilhões de fluxo de caixa livre que gerou nos quatro trimestres até junho.
Mas a Uber só está barata se duas coisas se mantiverem: seu caixa continuar crescendo e os analistas não começarem a cortar suas estimativas de lucro. Os números de quarta-feira são os primeiros dados concretos desde a queda.
Os analistas já fizeram seu corte
Um múltiplo de 17x só é barato se o lucro se concretizar. Os analistas esperam que o LPA normalizado da Uber mais do que dobre, de US$ 2,45 em 2025 para US$ 5,51 em 2028:
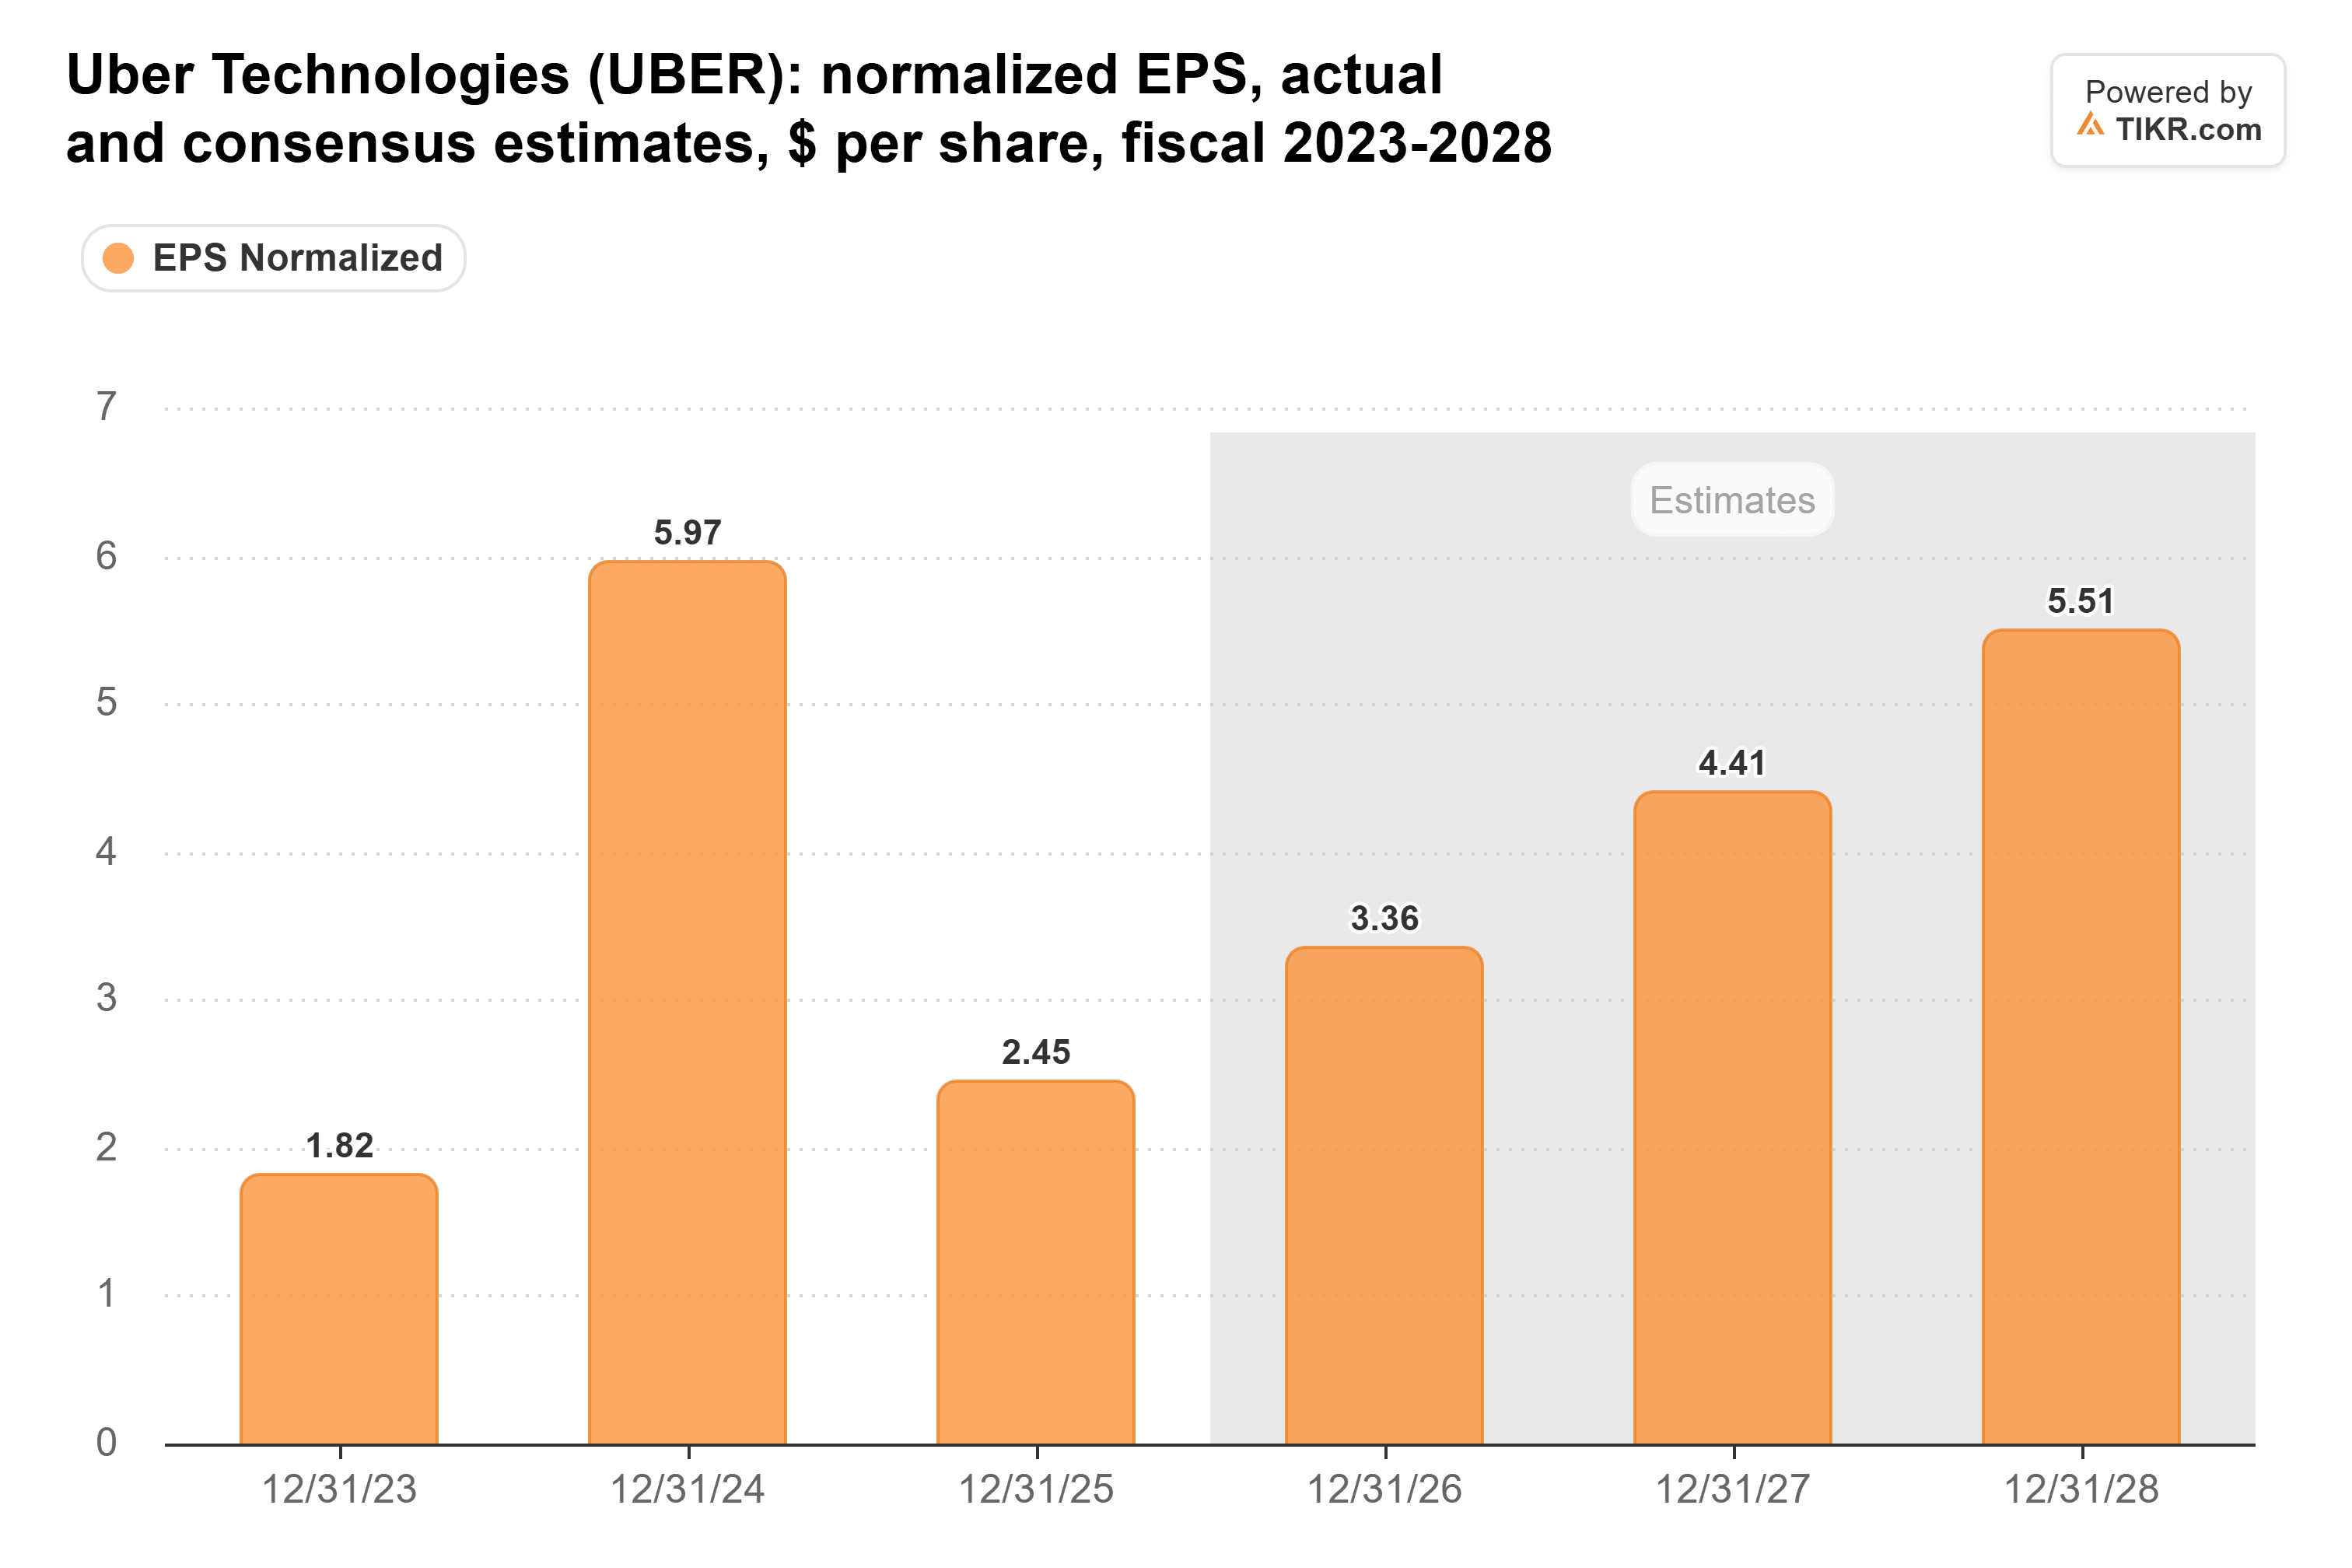
Essas estimativas mal se moveram ultimamente. De 30 de junho a 23 de outubro, o consenso para este ano e o próximo se moveu menos de 1%, e o de 2028 subiu 2%. O grande corte veio mais cedo no ano. O consenso deste ano caiu de US$ 4,17 para US$ 3,31 no trimestre em que a Uber começou a reportar um LPA não-GAAP que desconta remuneração baseada em ações, perdeu o LPA do quarto trimestre e deu previsões cautelosas. A maior parte disso foi a mudança contábil: a Uber espera US$ 1,95 bilhão a US$ 2,10 bilhões em remuneração baseada em ações este ano, perto de US$ 1 por ação antes dos impostos.
Alguns analistas ainda estão ajustando para baixo. O analista do UBS, Stephen Ju, manteve sua recomendação de Compra antes do relatório, mas cortou seu preço-alvo para US$ 106 de US$ 110. Ele apontou para comparações ano a ano mais difíceis para as viagens nos EUA e para a concorrência de scooters no Brasil.
O TIKR Acompanha 50 Analistas na Uber. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender na Uber, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Uber
O caixa ainda está crescendo
O fluxo de caixa livre trimestral da Uber praticamente triplicou em três anos, de US$ 910 milhões no trimestre de setembro de 2023 para US$ 2,79 bilhões no trimestre de junho de 2026:

Parte desse caixa vem do seguro. Quando a Uber adiciona mais às suas reservas para sinistros futuros do que paga, a diferença aparece como caixa operacional. Esse impulso está diminuindo. O aumento das reservas de seguro adicionou US$ 830 milhões em caixa no primeiro semestre de 2026, contra US$ 1,5 bilhão no ano anterior, e o fluxo de caixa livre ainda cresceu 7%, para US$ 5,1 bilhões.
Isso é um bom sinal de que o caixa é real.
Os analistas esperam US$ 10,5 bilhões de fluxo de caixa livre para o ano inteiro. Após US$ 5,1 bilhões no primeiro semestre, a Uber precisa de cerca de US$ 5,4 bilhões no segundo semestre para chegar lá, um aumento de 7% em relação aos US$ 5,0 bilhões do ano passado. Isso coloca a meta para o terceiro trimestre acima dos US$ 2,23 bilhões do ano passado.
Os investidores ainda precificam a Uber com base em robôs-táxi
Um trimestre de caixa forte pode não ser suficiente por si só. A ação tem negociado com base no medo de que os carros autônomos cortem a Uber do mercado. Os investidores podem não pagar um múltiplo mais alto a menos que a administração diga algo que mude essa história.
Em sua teleconferência do segundo trimestre, a administração disse que as viagens autônomas representam menos de 0,5% das viagens da Uber. Ela pretende estar ativa em 15 cidades autônomas até o final do ano, acima das sete em agosto, apoiada por um investimento de US$ 10 bilhões ao longo de vários anos. Se essa meta escorregar, ou a administração colocar um primeiro número sobre quanto custará escalar essas frotas, os investidores podem se importar mais com isso do que com o caixa do trimestre.
Supere a meta, e 13x parece muito barato
Para o trimestre, a Uber previu reservas brutas de US$ 58,25 bilhões a US$ 60,25 bilhões e LPA não-GAAP de US$ 0,84 a US$ 0,88. Se ela ficar dentro dessas faixas e o fluxo de caixa livre crescer em relação ao ano anterior, os analistas têm poucos motivos para cortar.
Se a Uber chegar lá, acho que a ação está muito barata a 13x o fluxo de caixa livre. Seu caixa cresceu mesmo com o impulso do seguro diminuindo, e suas estimativas se mantiveram desde o corte no início deste ano. Os analistas também esperam que o lucro cresça cerca de 31% ao ano até 2028, e 13x é um preço baixo para isso.
Claro, se a administração reduzir sua perspectiva ou disser pouco sobre robôs-táxi, a ação pode permanecer barata por mais algum tempo.
Então, quanto vale realmente a ação da Uber?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Uber poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





