

Principais Conclusões
- A ação da Qualcomm caiu 10% no último ano, após uma alta em maio com dispositivos de IA, carros e data centers se desfazer.
- A receita com aparelhos móveis caiu 20% no trimestre de junho e a receita da Qualcomm com a Apple está diminuindo mais rápido que o planejado, enquanto a receita automotiva cresceu 61%.
- O CFO da Qualcomm disse em setembro que os telefones haviam atingido o fundo, mas a Intel alertou em 29 de outubro que a escassez de memória continuará encolhendo o mercado de PCs.
- Analistas esperam o LPA do ano fiscal de 2027 abaixo do de 2026 e a ação negocia acima de seu múltiplo usual, então parece ser uma para aguardar até o relatório de 4 de novembro colocar um número na receita de data centers.
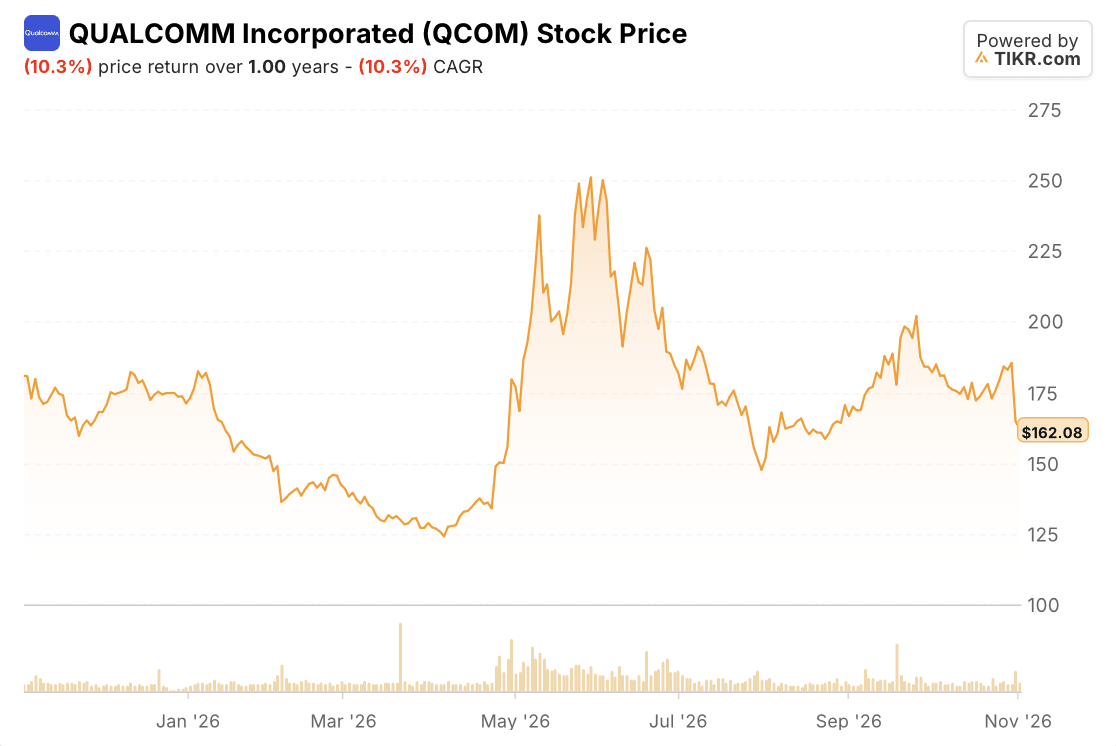
Qualcomm (QCOM) caiu 10% no último ano, e esse número esconde uma ida e volta. As ações atingiram o pico em 29 de maio com o entusiasmo sobre dispositivos de IA, carros e data centers, e perderam 35% desde então.
Em setembro, o CFO e COO Akash Palkhiwala disse sobre smartphones, "estamos no ponto mais baixo do ciclo. As coisas só podem melhorar daqui para frente." Desde então, Intel (INTC) alertou que a escassez de memória continuará encolhendo o mercado de PCs, e as vendas da Qualcomm para Apple (AAPL) estão diminuindo mais rápido que o planejado.
O que exatamente aconteceu
Aqui está o ano, relatório por relatório:
- 4 de fevereiro: A receita do trimestre de dezembro atingiu um recorde de US$ 12,3 bilhões, mas a previsão para o trimestre de março de US$ 10,2-11,0 bilhões incluiu o impacto da escassez de memória nos clientes de aparelhos móveis.
- 17 de março: A Qualcomm aumentou seu dividendo e adicionou um buyback de US$ 20 bilhões.
- 29 de abril: A receita com aparelhos móveis caiu 13% e a automotiva subiu 38%. O CEO Cristiano Amon disse que um chip personalizado de um hyperscaler estava "a caminho das primeiras remessas ainda este ano civil".
- 21 de maio: A Stellantis disse que usaria processadores Snapdragon em seus carros.
- 24 de junho: Em seu Investor Day, a Qualcomm estabeleceu uma meta de US$ 40 bilhões em receita não proveniente de aparelhos móveis até o ano fiscal de 2029, quase o dobro de sua meta de novembro de 2024.
- 29 de julho: A receita com aparelhos móveis no trimestre de junho caiu 20%, para US$ 5,09 bilhões, enquanto a automotiva saltou 61% para US$ 1,59 bilhão. A previsão de LPA ajustado de US$ 2,05-2,25 para o trimestre de setembro ficou abaixo dos US$ 2,36 esperados pelos analistas.
A TIKR Acompanha 37 Analistas na Qualcomm. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na Qualcomm, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Qualcomm
Os telefones ainda são o problema
Mesmo após o salto no trimestre de junho, a receita automotiva era menos de um terço do tamanho da receita com aparelhos móveis. E a Apple está escapando: A Qualcomm espera fornecer bem menos que os 20% do próximo iPhone que planejava originalmente, e espera que sua receita com a Apple caia aproximadamente pela metade do trimestre de setembro para o trimestre de dezembro.
Então a Intel adicionou uma segunda preocupação. Após o fechamento em 29 de outubro, a Intel projetou a receita do quarto trimestre em US$ 15-16 bilhões, abaixo dos cerca de US$ 17 bilhões que os analistas queriam. Ela também disse que as unidades de PCs da indústria devem cair cerca de 12% este ano e mais 10% em 2027 conforme a memória fica mais cara. Os telefones competem pela mesma memória, e a Qualcomm também vende chips para PCs. A ação da Qualcomm caiu 11% no dia seguinte.
A Qualcomm precisa do dinheiro dos data centers na quarta-feira
A Qualcomm reporta após o fechamento na quarta-feira, 4 de novembro. A administração disse em julho que a receita com aparelhos móveis de clientes chineses atingiu o fundo no trimestre de junho e deve crescer em dois dígitos sequencialmente no trimestre de setembro, o primeiro teste da afirmação de Palkhiwala. O segundo é a previsão para o trimestre de dezembro: analistas esperam cerca de US$ 10,6 bilhões, e duas vitórias com chips personalizados estão programadas para começar a gerar receita.
Por enquanto, os analistas veem o LPA normalizado caindo de US$ 12,03 no ano fiscal de 2025 para US$ 10,52 no ano fiscal de 2026 e US$ 10,21 no ano fiscal de 2027:
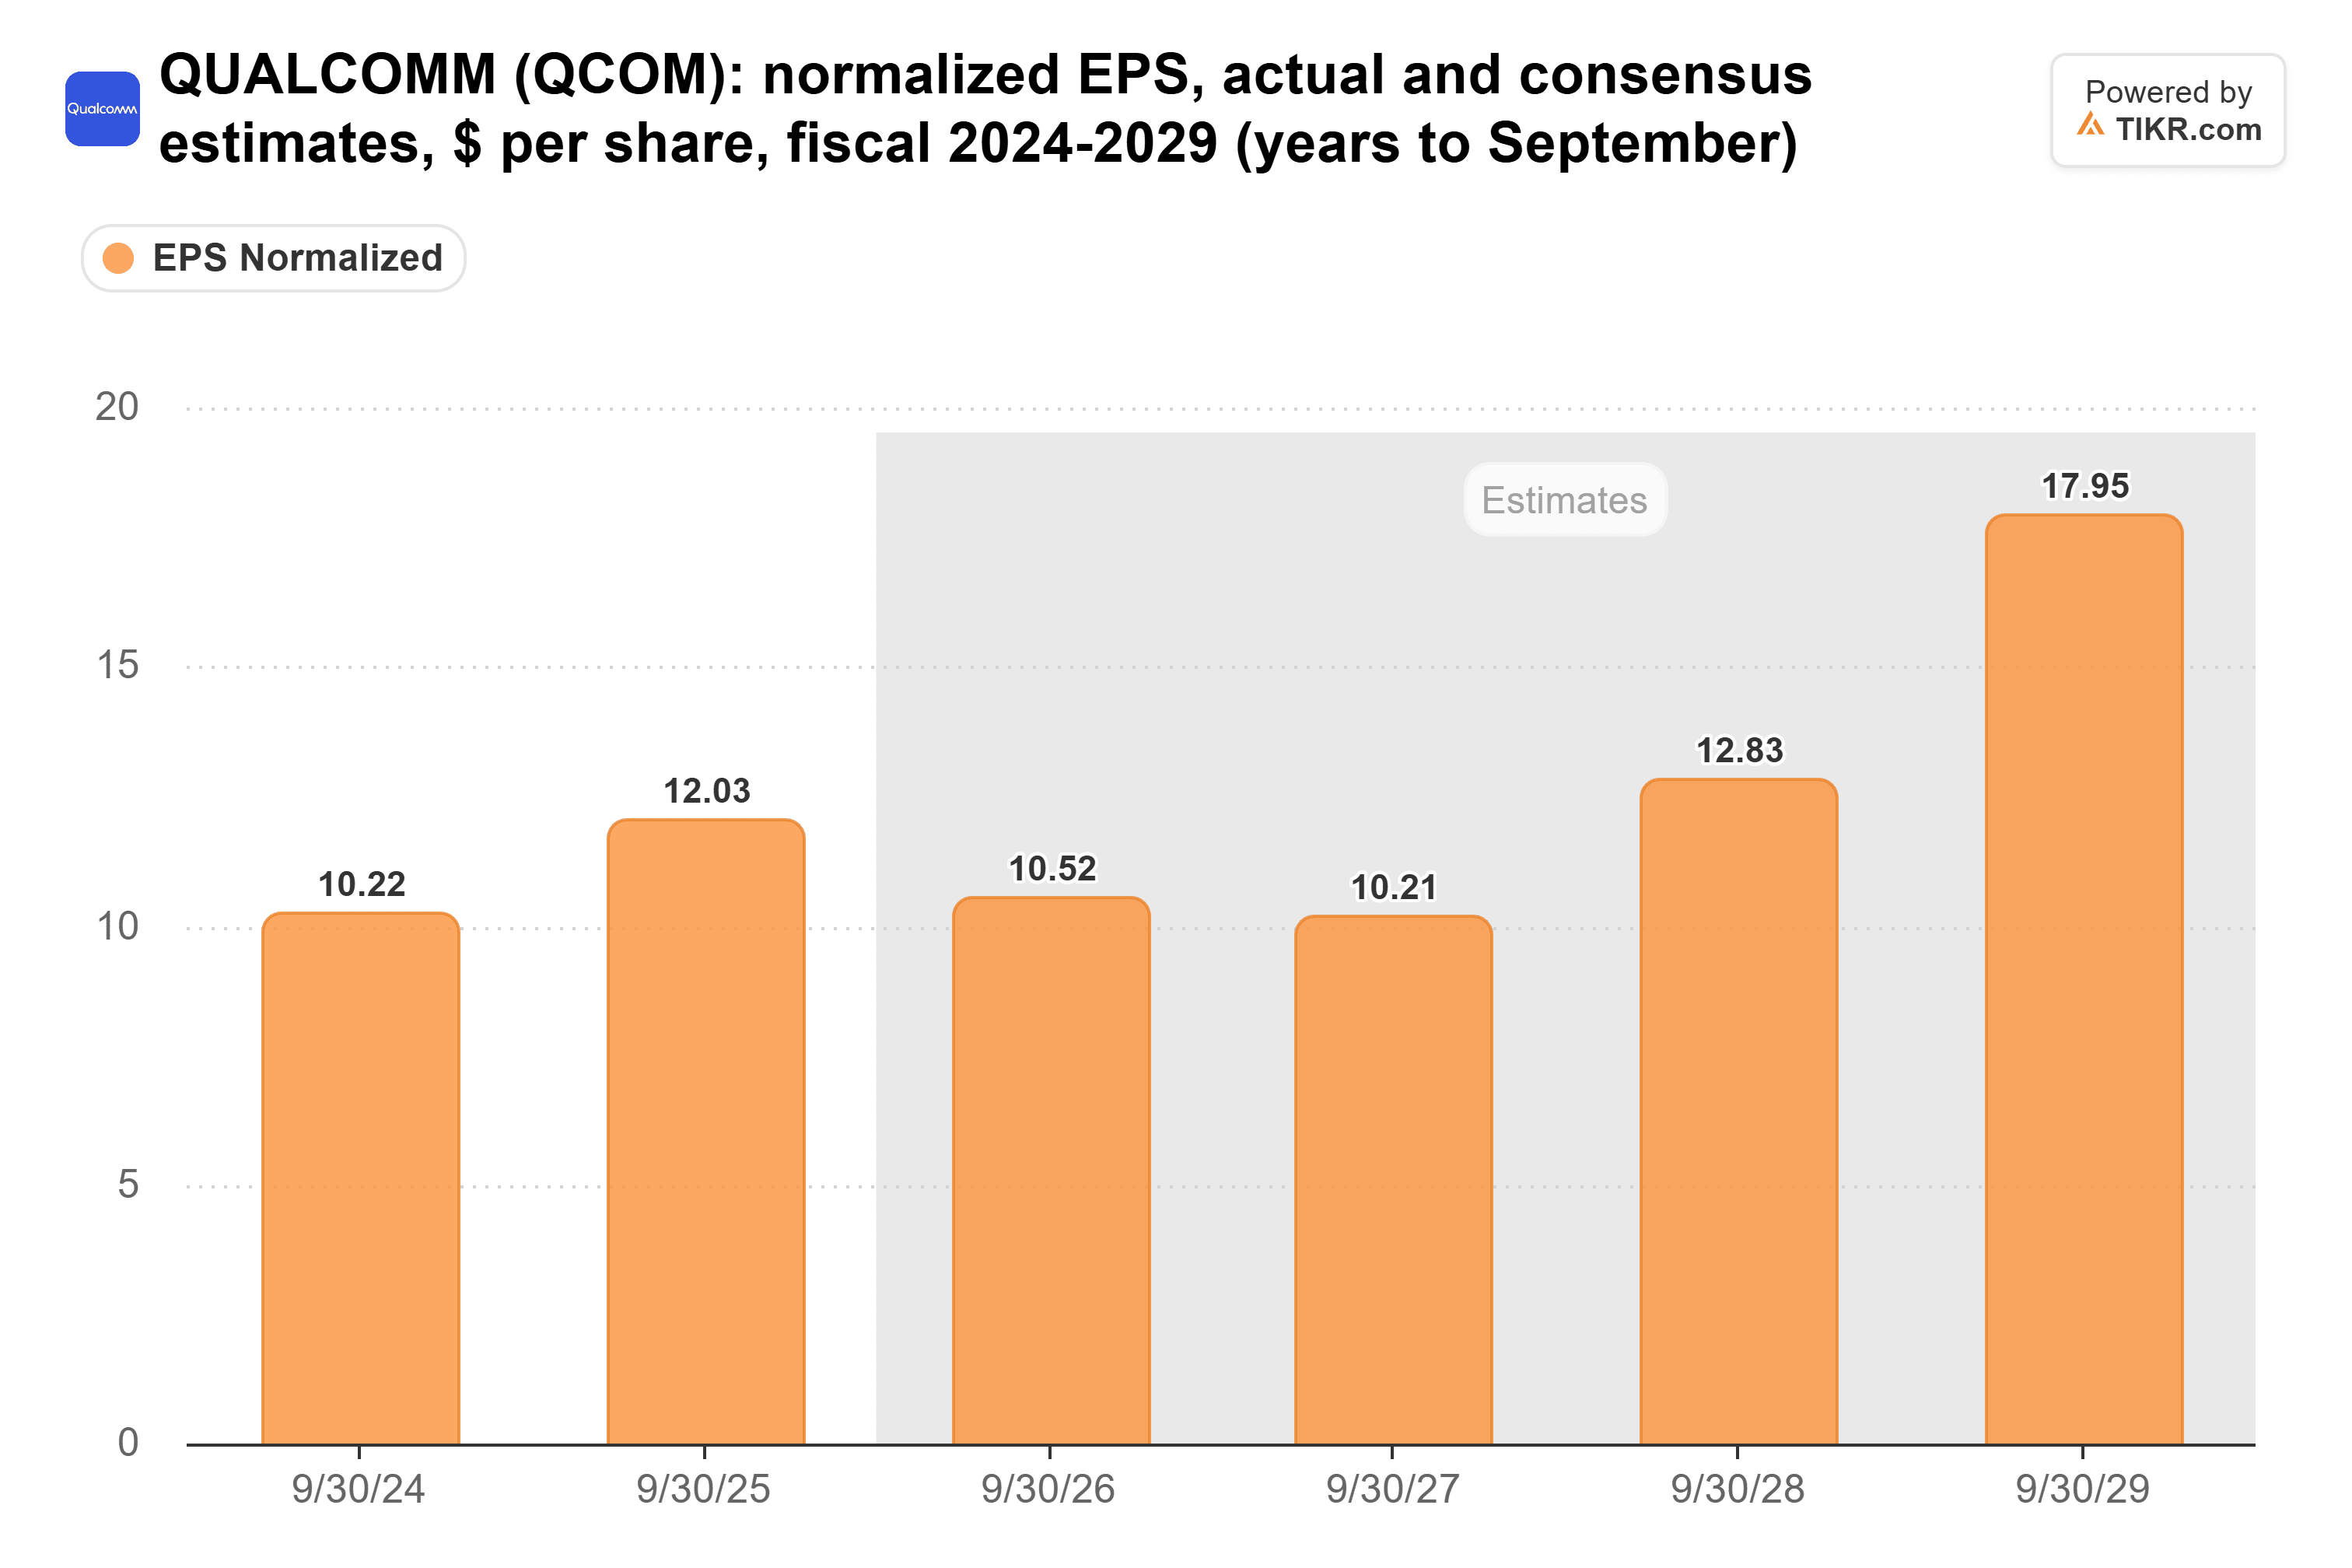
Os US$ 17,95 do ano fiscal de 2029, de apenas oito analistas, ficam logo abaixo da meta da administração de mais de US$ 18,00. Portanto, o mercado já acredita no plano.
Não é uma compra até os data centers aparecerem
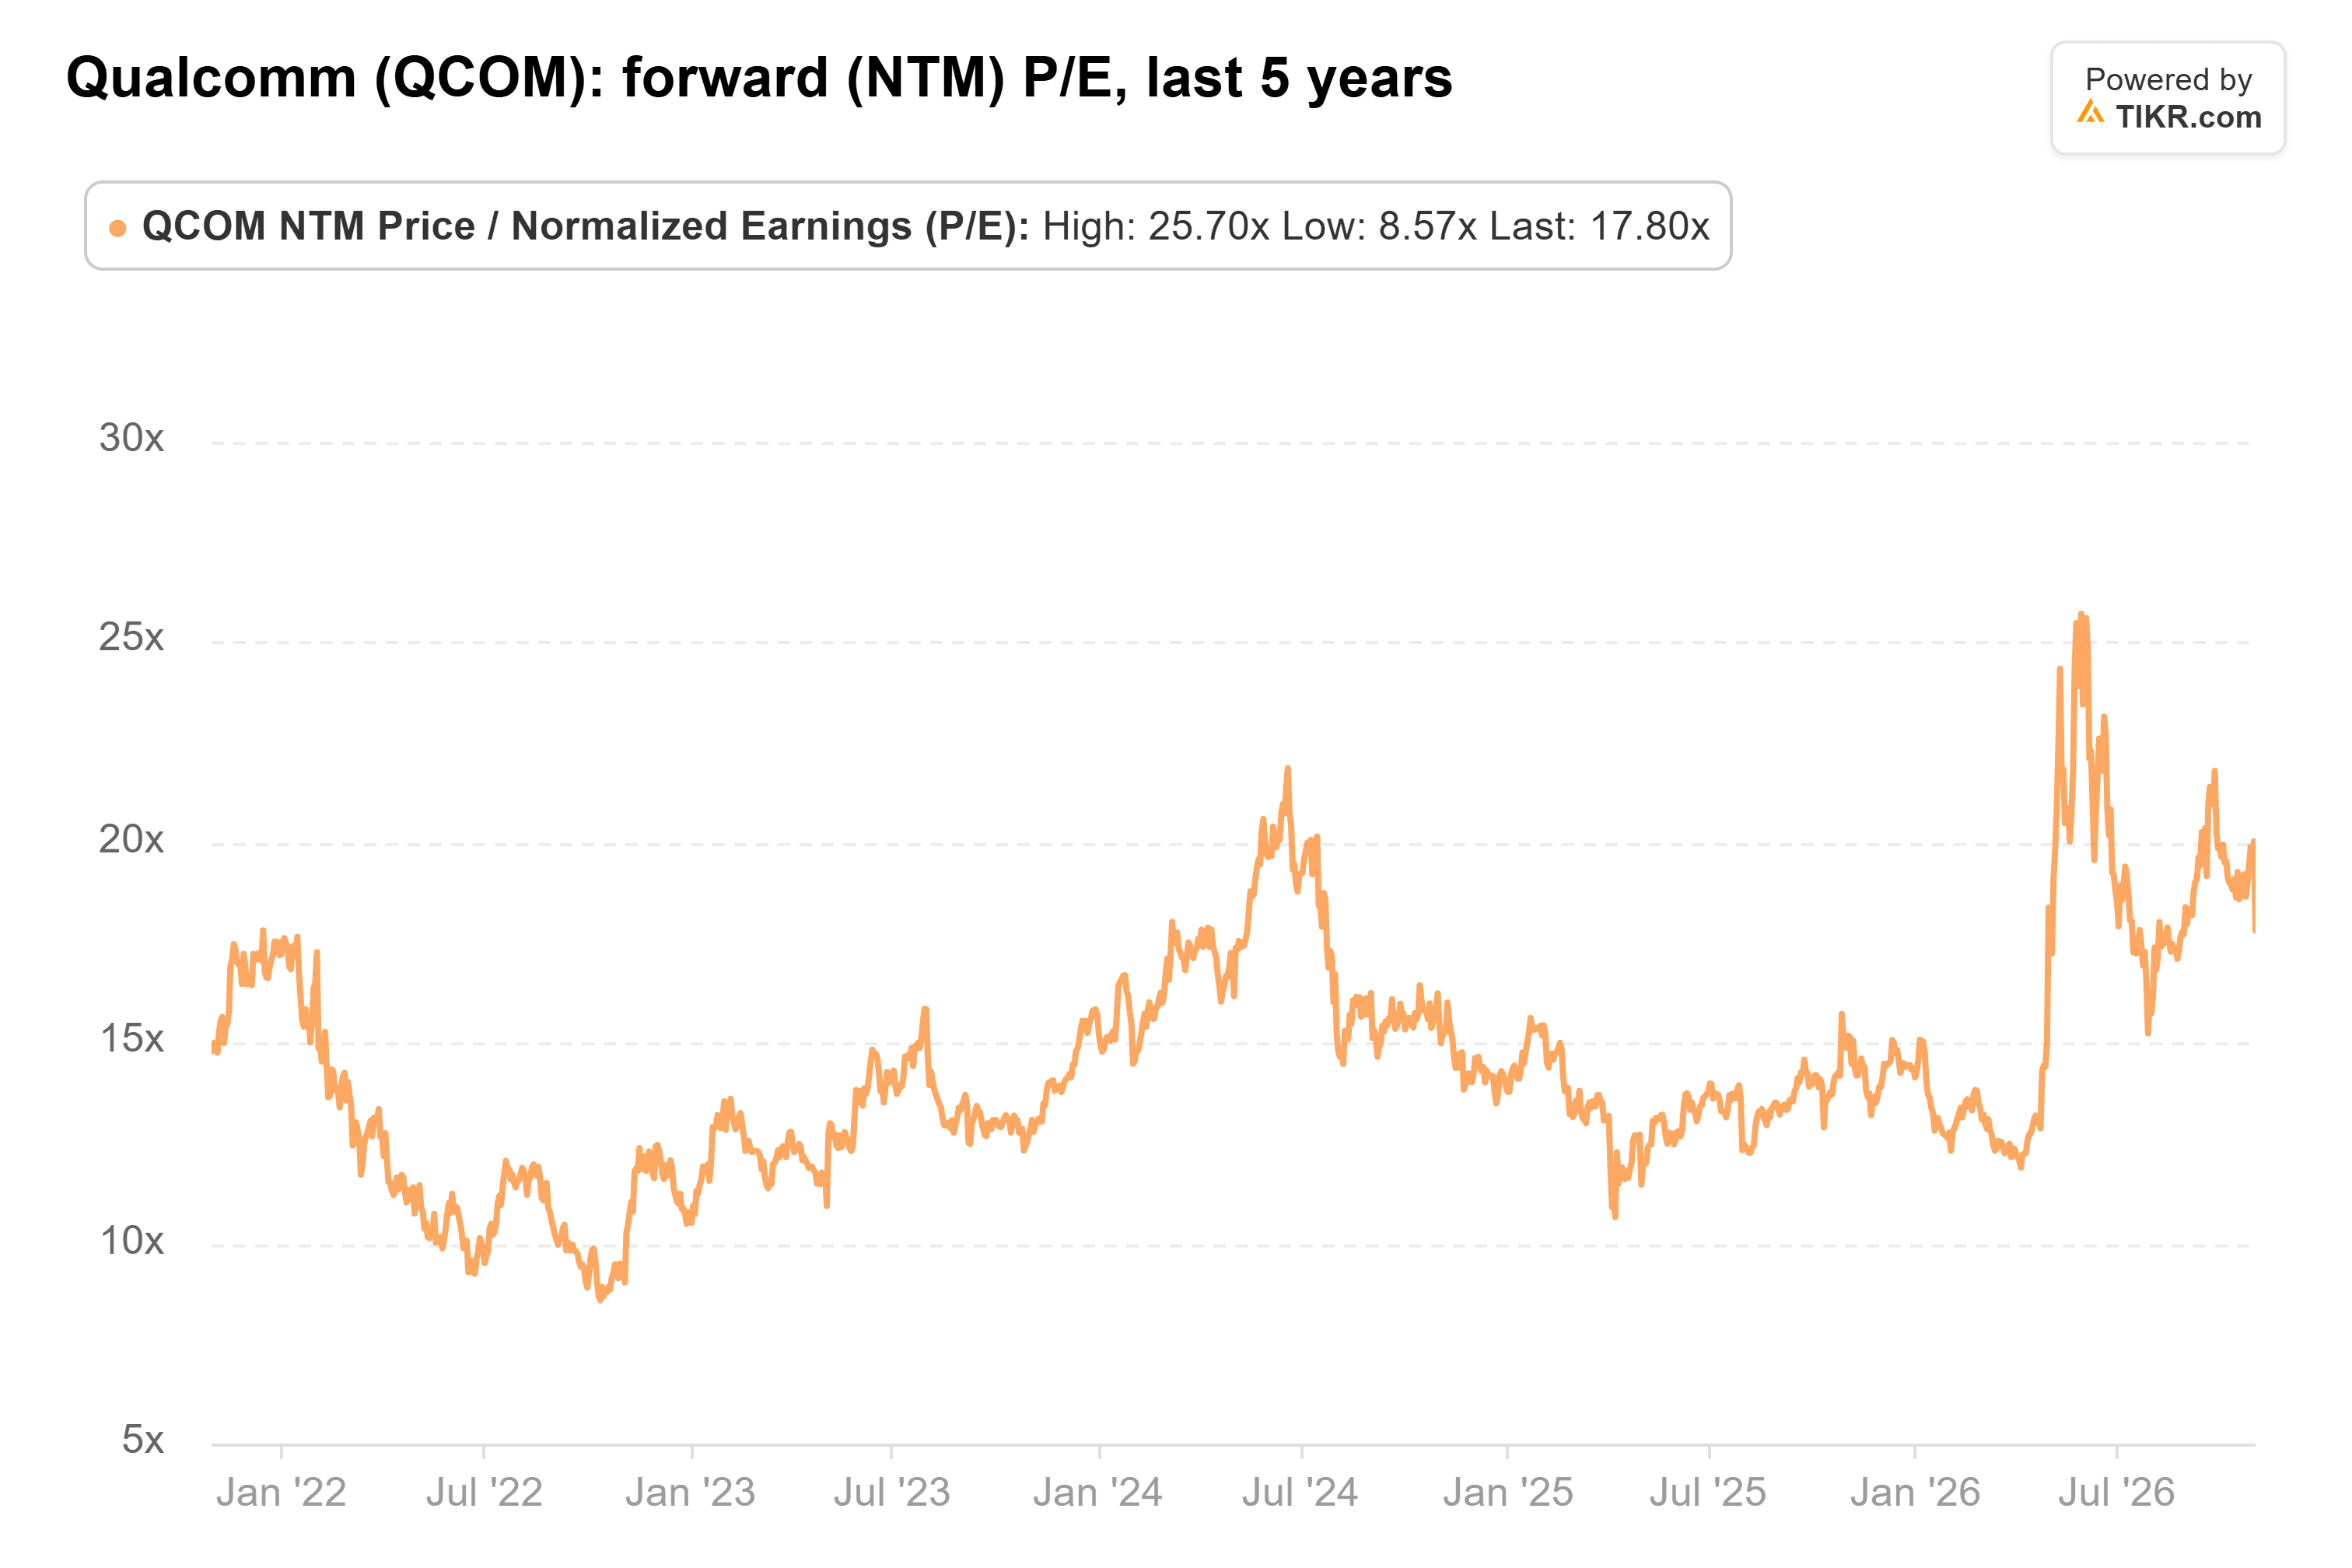
Os investidores estão pagando por essa crença. A Qualcomm negociava a cerca de 18x os lucros futuros no fechamento de sexta-feira, bem acima de sua média de cinco anos de 14x, embora abaixo do pico de maio de 26x:
O preço-alvo de consenso de US$ 196 está cerca de 21% acima do fechamento de segunda-feira, e a Bernstein cortou seu alvo para US$ 155 de US$ 165 na segunda-feira, com uma recomendação de Manter.
Do meu ponto de vista, pagar 18x por lucros em queda só faz sentido se a receita de data centers chegar no prazo. Palkhiwala pode estar certo sobre os telefones, mas preciso de mais do que um fundo para pagar esse preço. Eu esperaria por uma previsão para o trimestre de dezembro com o crescimento fora dos aparelhos móveis superando o declínio nesse segmento.
Claro, se a Qualcomm colocar um número na receita de data centers e projetar vendas acima do trimestre de setembro, eu mudaria de ideia rapidamente.
Então, qual é o valor real da ação da Qualcomm?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation da TIKR e ver quanto a Qualcomm poderia valer. Comece a partir das estimativas de consenso do Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a Qualcomm gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





