Principais Conclusões
- O fluxo de caixa livre da Alphabet foi negativo em US$ 9,1 bilhões no terceiro trimestre, seu segundo trimestre consecutivo no vermelho, e a administração ainda espera que os gastos de capital aumentem significativamente em 2027.
- Os investidores que esperam que a Alphabet comece a gastar com a disciplina da Microsoft provavelmente ficarão desapontados: o cofundador da Alphabet, suas previsões e a demanda pela Cloud apontam para mais gastos.
- Os analistas agora esperam que o fluxo de caixa livre da Alphabet caia para negativo US$ 41,8 bilhões em 2027 antes de se tornar ligeiramente positivo em 2028.
- O próximo teste é a cifra de gastos de capital de 2027 da Alphabet, prevista para a chamada de resultados do quarto trimestre no início de fevereiro.
A Alphabet (GOOG) acabou de queimar caixa pelo segundo trimestre consecutivo, e a questão que paira sobre a ação é se ela começará a gastar mais como a Microsoft (MSFT).
Na segunda-feira, Ryan Detrick, da Carson Group, ofereceu uma espécie de resposta em uma postagem no X, citando o cofundador do Google, Larry Page: "Estou disposto a ir à falência em vez de perder esta corrida."
A frase não é nova. Gavin Baker, da Atreides Management, a mencionou em um episódio de agosto de 2024 do Invest Like the Best, dizendo que Page "aparentemente disse internamente no Google muitas vezes: 'Estou disposto a ir à falência em vez de perder esta corrida.'"
Portanto, é uma citação de segunda mão de dois anos atrás. E a Alphabet passou cada um desses dois anos agindo como se Page realmente quisesse dizer isso.
O buraco de caixa fica mais profundo em 2027
O fluxo de caixa livre da Alphabet ficou em negativo US$ 9,1 bilhões no terceiro trimestre, após negativo US$ 5,9 bilhões no segundo, à medida que os gastos de capital atingiram US$ 51,4 bilhões.
A administração não pestanejou. Ela reiterou sua previsão de gastos de capital de US$ 195 bilhões a US$ 205 bilhões para 2026, e a CFO Anat Ashkenazi disse na chamada do terceiro trimestre que ainda espera que os gastos de capital aumentem significativamente em 2027. O valor real será divulgado na chamada do quarto trimestre.
Antes do relatório, Mark Mahaney, da Evercore ISI, disse no Bloomberg Tech que "o mercado estima cerca de 30 bilhões de fluxo de caixa livre negativo para o Google no próximo ano." O consenso do TIKR mostra um buraco mais profundo: fluxo de caixa livre negativo de US$ 18,0 bilhões este ano e negativo de US$ 41,8 bilhões em 2027, antes de se tornar positivo em 2028:
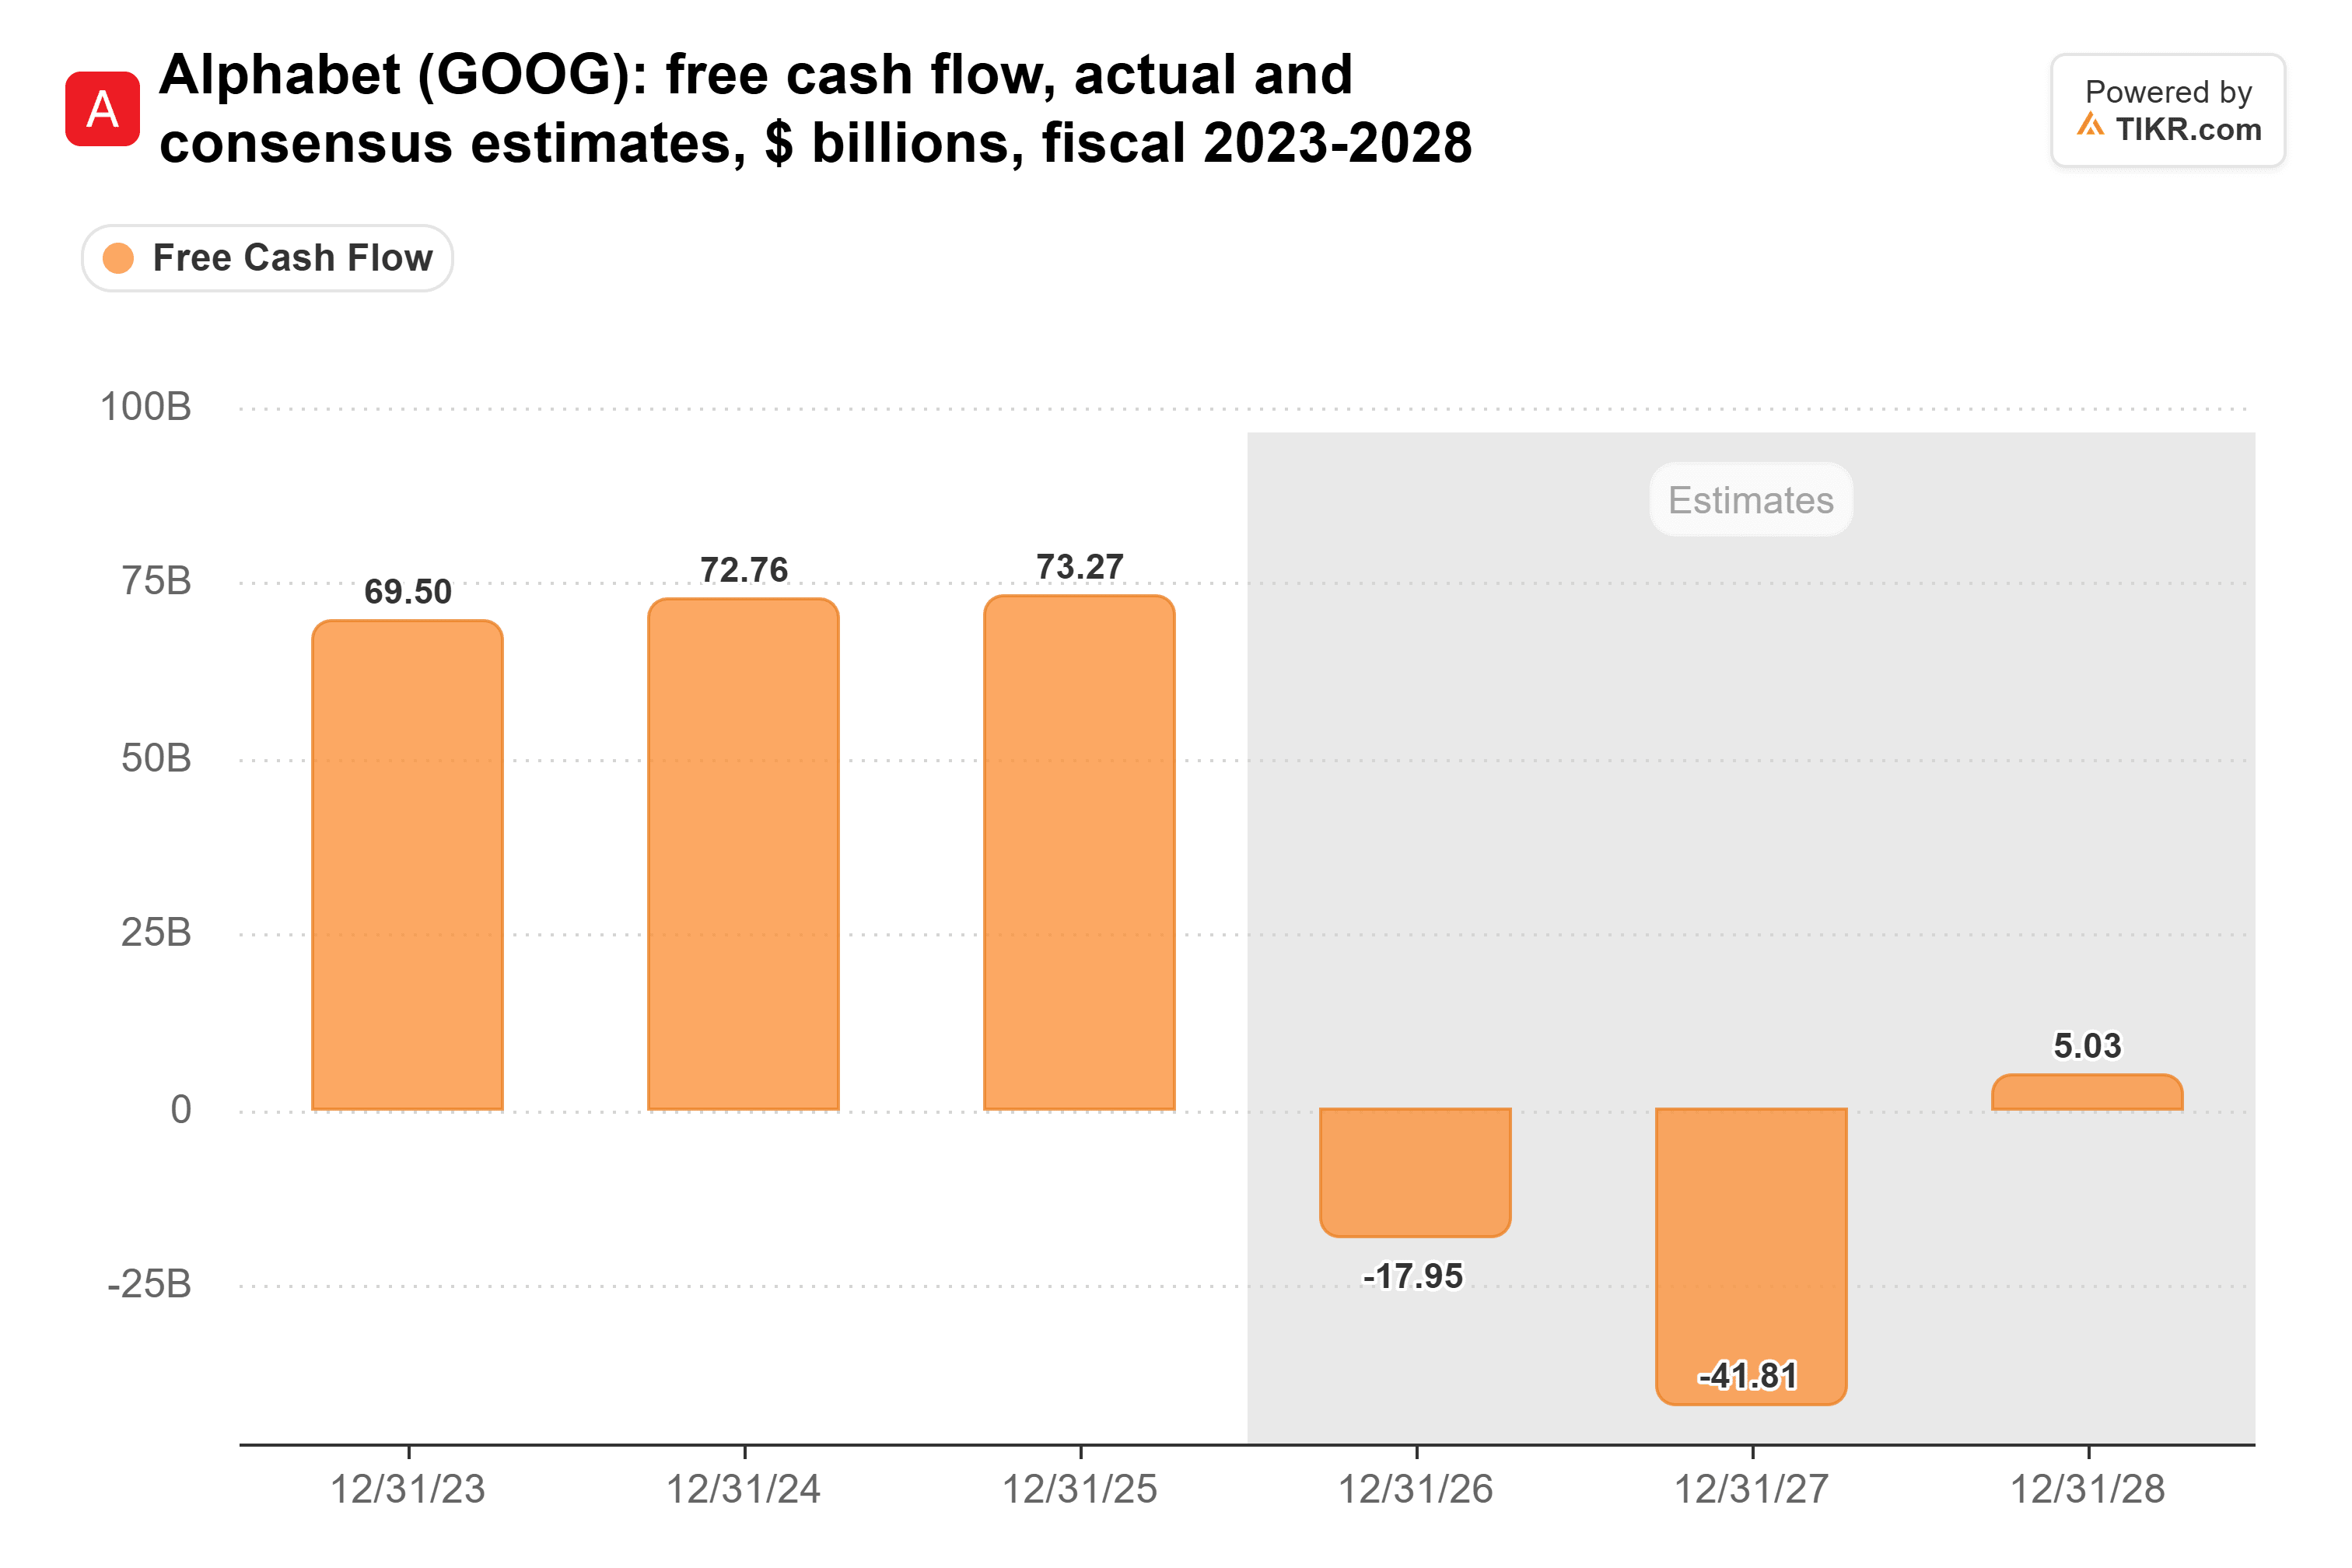
Mesmo essa estimativa para 2028, de US$ 5,0 bilhões, é uma fração dos US$ 73,3 bilhões que a Alphabet gerou em 2025.
O TIKR Acompanha 57 Analistas da Microsoft. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender da Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Microsoft
De US$ 25 bilhões para US$ 200 bilhões por ano
Os gastos de capital da Alphabet aumentaram 63% em 2024, o ano em que Baker mencionou a frase de Page, para US$ 52,5 bilhões. Em seguida, subiram outros 74% em 2025, para US$ 91,5 bilhões:
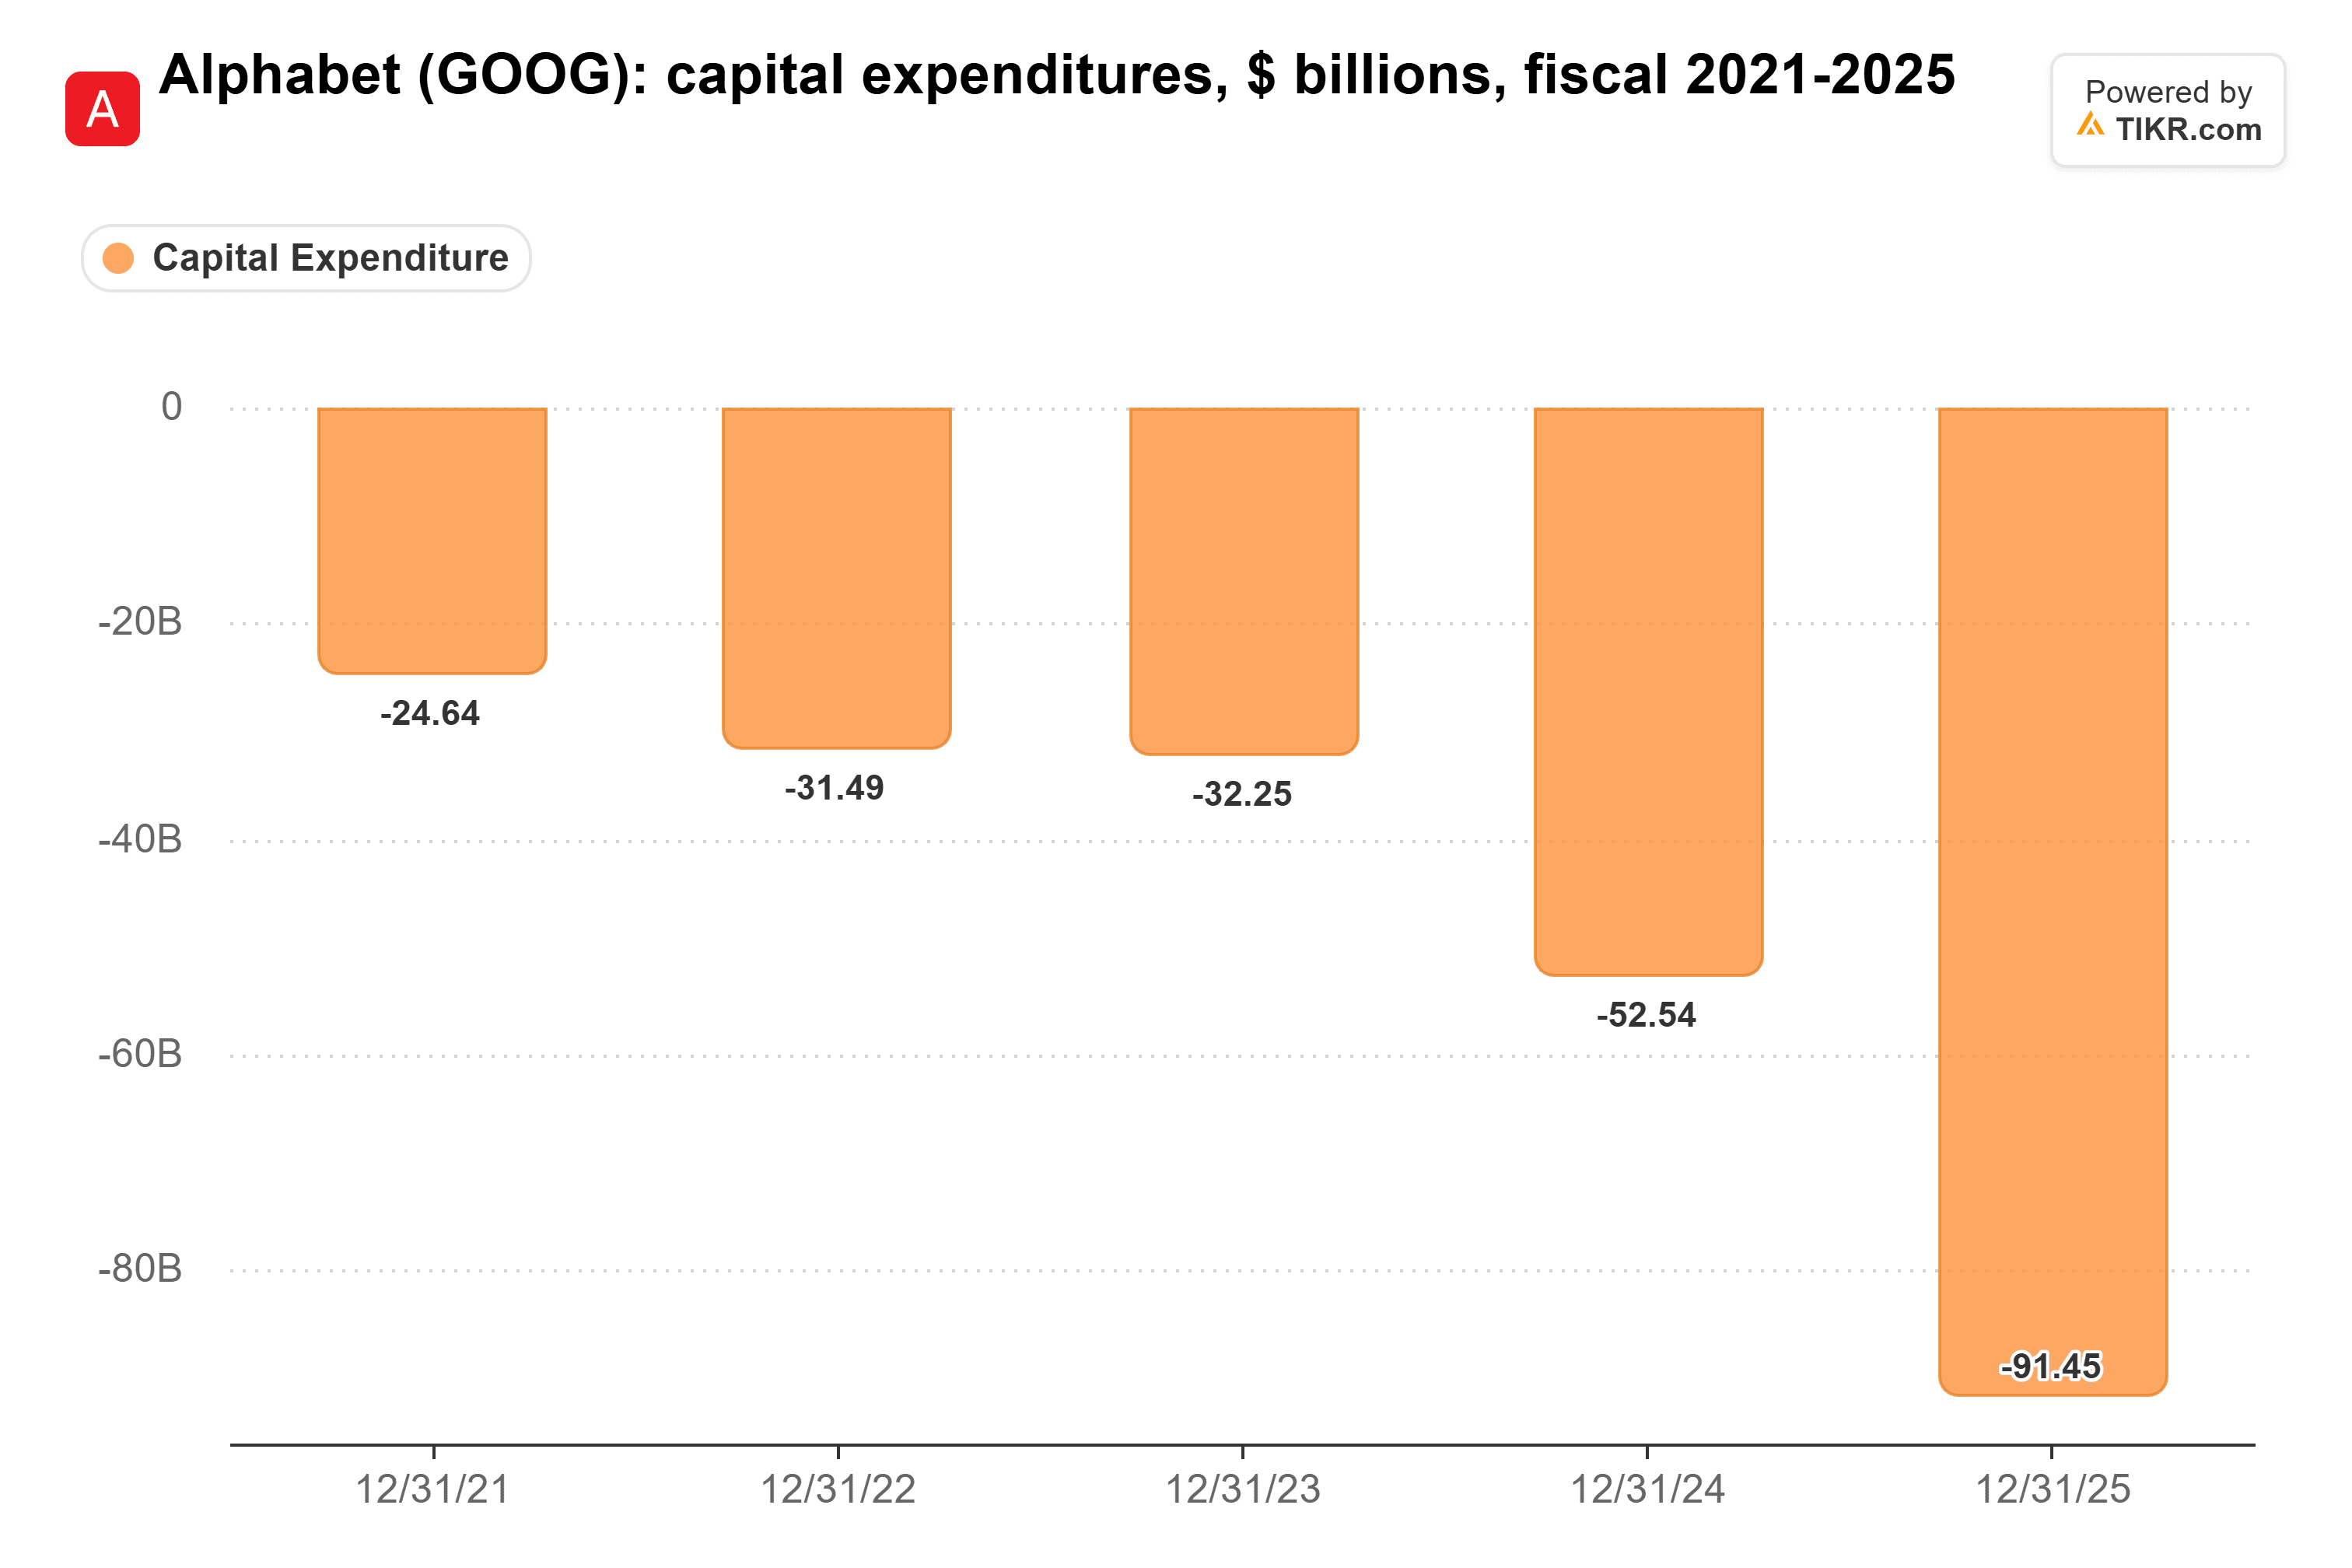
A previsão para este ano mais do que dobra esse valor novamente, e os analistas projetam US$ 308,0 bilhões para 2027, cerca de metade da receita que esperam para aquele ano.
A Alphabet está tomando empréstimos e vendendo ações para pagar por isso. Em junho, ela lançou uma captação de recursos que incluiu US$ 10 bilhões da Berkshire Hathaway e um programa de US$ 40 bilhões para vender ações ao longo do tempo. No terceiro trimestre, vendeu US$ 12,4 bilhões em ações por meio desse programa, emitiu US$ 28,7 bilhões em títulos e não recomprou nenhuma. Como Scott Galloway, da NYU, colocou no Prof G Markets, "A Microsoft reformou com caixa em mãos e a Alphabet parece estar fazendo segundas hipotecas para a mesma reforma."
Recuar significaria afastar clientes
A demanda existe. A receita do Google Cloud cresceu 103% para US$ 30,7 bilhões no terceiro trimestre, e seu backlog de contratos assinados atingiu US$ 561 bilhões. Sua margem operacional subiu para 36,2%, ante 23,7% um ano antes.
Na verdade, a Alphabet está tão carente de capacidade que começou a alugar computação de terceiros no final do trimestre e planeja alugar mais no quarto trimestre. Ashkenazi alertou que isso pressionará as margens da Cloud no curto prazo. Esse é um custo que a Alphabet está escolhendo pagar em vez de afastar clientes.
Além disso: a Alphabet precisa que a construção de IA funcione também para a Busca. A receita de Busca e outros cresceu 12% no terceiro trimestre, abaixo dos 17% no segundo. O Chief Business Officer Philipp Schindler atribuiu parte da desaceleração à menor monetização no Modo de IA. A Busca está se transformando em respostas de IA, e a Alphabet precisa vencer lá para manter seu maior motor de lucro.
Não espere por um recuo
Do meu ponto de vista, qualquer um que esperar que a Alphabet gaste como a Microsoft vai esperar muito tempo. Espero que o valor dos gastos de capital de 2027 seja alto e que o buraco de caixa fique mais profundo antes que o backlog da Cloud comece a pagá-lo.
Os analistas ainda esperam que o LPA normalizado suba de US$ 15,14 em 2027 para US$ 18,26 em 2028. Portanto, os acionistas estão sendo solicitados a olhar além de um ano de prejuízo no fluxo de caixa para ver os lucros do outro lado.
Claro, a Cloud poderia transformar esse backlog em receita mais rápido do que os analistas esperam, e o buraco diminuiria com isso.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Alphabet gratuitamente
Aviso Legal:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado pela leitura e bons investimentos!