


Principais Conclusões
- A ação da Tower Semiconductor (TSEM) caiu aproximadamente 18% durante a semana encerrada em 6 de novembro, apesar da receita recorde do terceiro trimestre de US$ 526 milhões, um aumento de 33% em relação ao ano anterior.
- A Lumentum (LITE) recuou aproximadamente 36%, enquanto a Marvell Technology (MRVL) caiu cerca de 29%, pois as duas empresas de conectividade para IA anunciaram um acordo de aquisição de US$ 115 bilhões em meio a uma venda generalizada de ações do setor de semicondutores.
- A Tower forneceu previsões de receita de US$ 600 milhões para o quarto trimestre, superando a estimativa de aproximadamente US$ 580 milhões dos analistas, à medida que a demanda por fotonica de silício acelera.
- A 21,7x o lucro futuro em 6 de novembro, a Tower era negociada abaixo de sua média de cinco anos de 25,7x, sugerindo potencial de valorização se as previsões de lucro se confirmarem.
O Que Aconteceu?
A ação da Tower Semiconductor (TSEM) caiu aproximadamente 18% durante a semana encerrada em 6 de novembro, fechando perto de US$ 137 apesar de ter reportado receita trimestral recorde e previsões mais fortes do que o esperado.
De acordo com seu comunicado de resultados do terceiro trimestre, a receita atingiu US$ 526 milhões, um aumento de 33% em relação aos US$ 396 milhões do ano anterior e acima da estimativa de aproximadamente US$ 522 milhões dos analistas.
A Tower projetou uma receita de US$ 600 milhões para o quarto trimestre, representando um crescimento de 36% em relação ao ano anterior e superando a previsão de aproximadamente US$ 580 milhões do mercado.
"Estamos entrando na fase de crescimento mais forte de nossa história", disse o CEO Russell Ellwanger, com a administração esperando aproximadamente US$ 2 bilhões em receita para o ano inteiro.
A Lumentum (LITE) recuou aproximadamente 36%, enquanto a Marvell Technology (MRVL) caiu cerca de 29% durante a mesma semana.
Ambas as empresas atendem ao mercado de conectividade para IA, onde a demanda por conexões ópticas mais rápidas também está impulsionando a expansão da Tower em fotonica de silício.
Em 2 de novembro, a Marvell anunciou seu acordo para adquirir a Lumentum em uma transação totalmente em ações com um valor empresarial implícito de aproximadamente US$ 115 bilhões.
A venda generalizada se intensificou em 5 de novembro, quando o Philadelphia Semiconductor Index caiu 12,2%, de acordo com a Reuters, em meio a resultados decepcionantes da Qualcomm e preocupações sobre os gastos com infraestrutura de IA.
Após os resultados da Tower, a Stifel e a Mizuho cortaram seus preços-alvo para US$ 235, a Craig-Hallum para US$ 250, a Susquehanna para US$ 305 e o Bank of America para US$ 310. A Wedbush reduziu seu alvo de US$ 300 para US$ 190, mantendo uma classificação Neutra, refletindo preocupações com a avaliação da Tower.
A Tower Semiconductor Está Subvalorizada ou Supervalorizada?
A Tower Semiconductor parece potencialmente subvalorizada em sua avaliação de 6 de novembro, apoiada pelo crescimento da fotonica de silício e pelo aumento das estimativas de lucro.
A administração espera que a fotonica de silício atinja um ritmo de receita anualizado (run-rate) de US$ 1,1 bilhão no quarto trimestre, aproximadamente cinco vezes a receita total do negócio em 2025.
A expansão da Tower no Japão para wafers de 300mm está progredindo à frente do cronograma, com contratos de clientes estendendo-se até 2029.
Em 3 de novembro, a Tower e a Innolight anunciaram que o primeiro dispositivo de óptica próxima ao pacote da Innolight entrou em produção inicial usando o processo de fotonica de silício PH18M da Tower.
De acordo com estimativas do TIKR do início de novembro, os analistas esperam que o lucro normalizado por ação aumente de US$ 2,29 em 2025 para US$ 6,94 em 2027, aproximadamente triplicando.
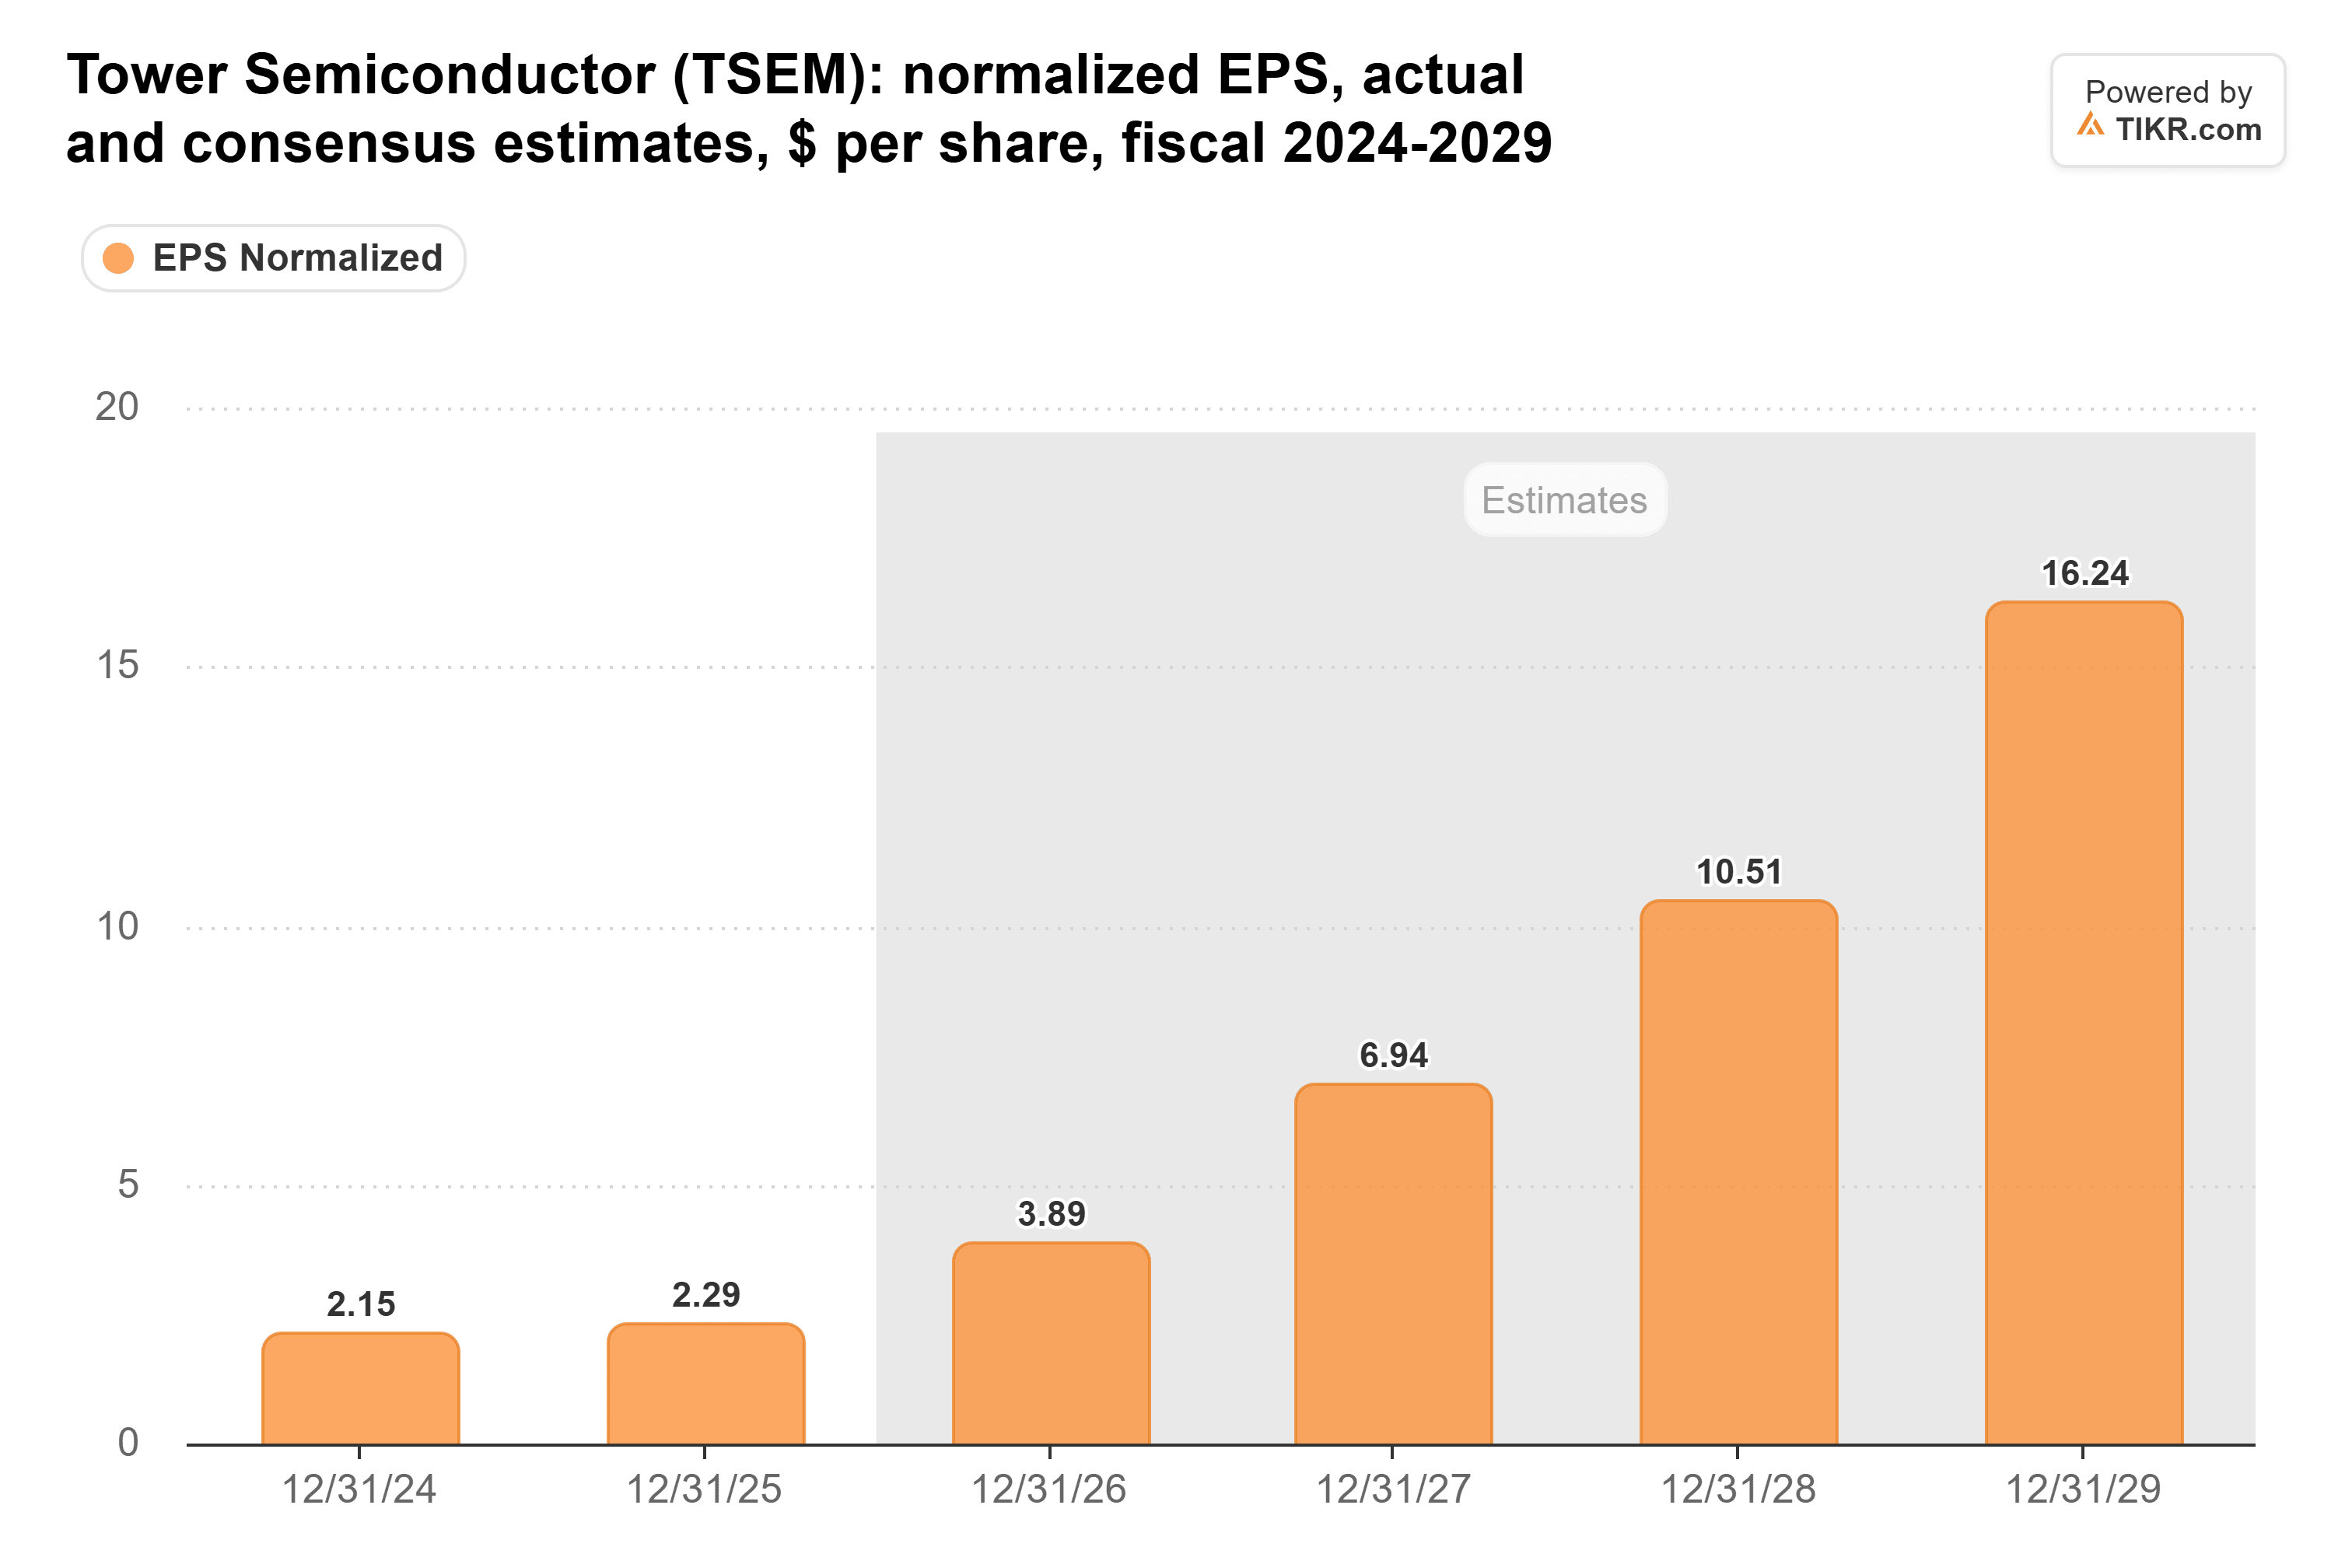
Ao seu preço de fechamento de aproximadamente US$ 137 em 6 de novembro, a Tower era negociada a 21,7x o lucro dos próximos doze meses, abaixo de sua média de cinco anos de 25,7x.
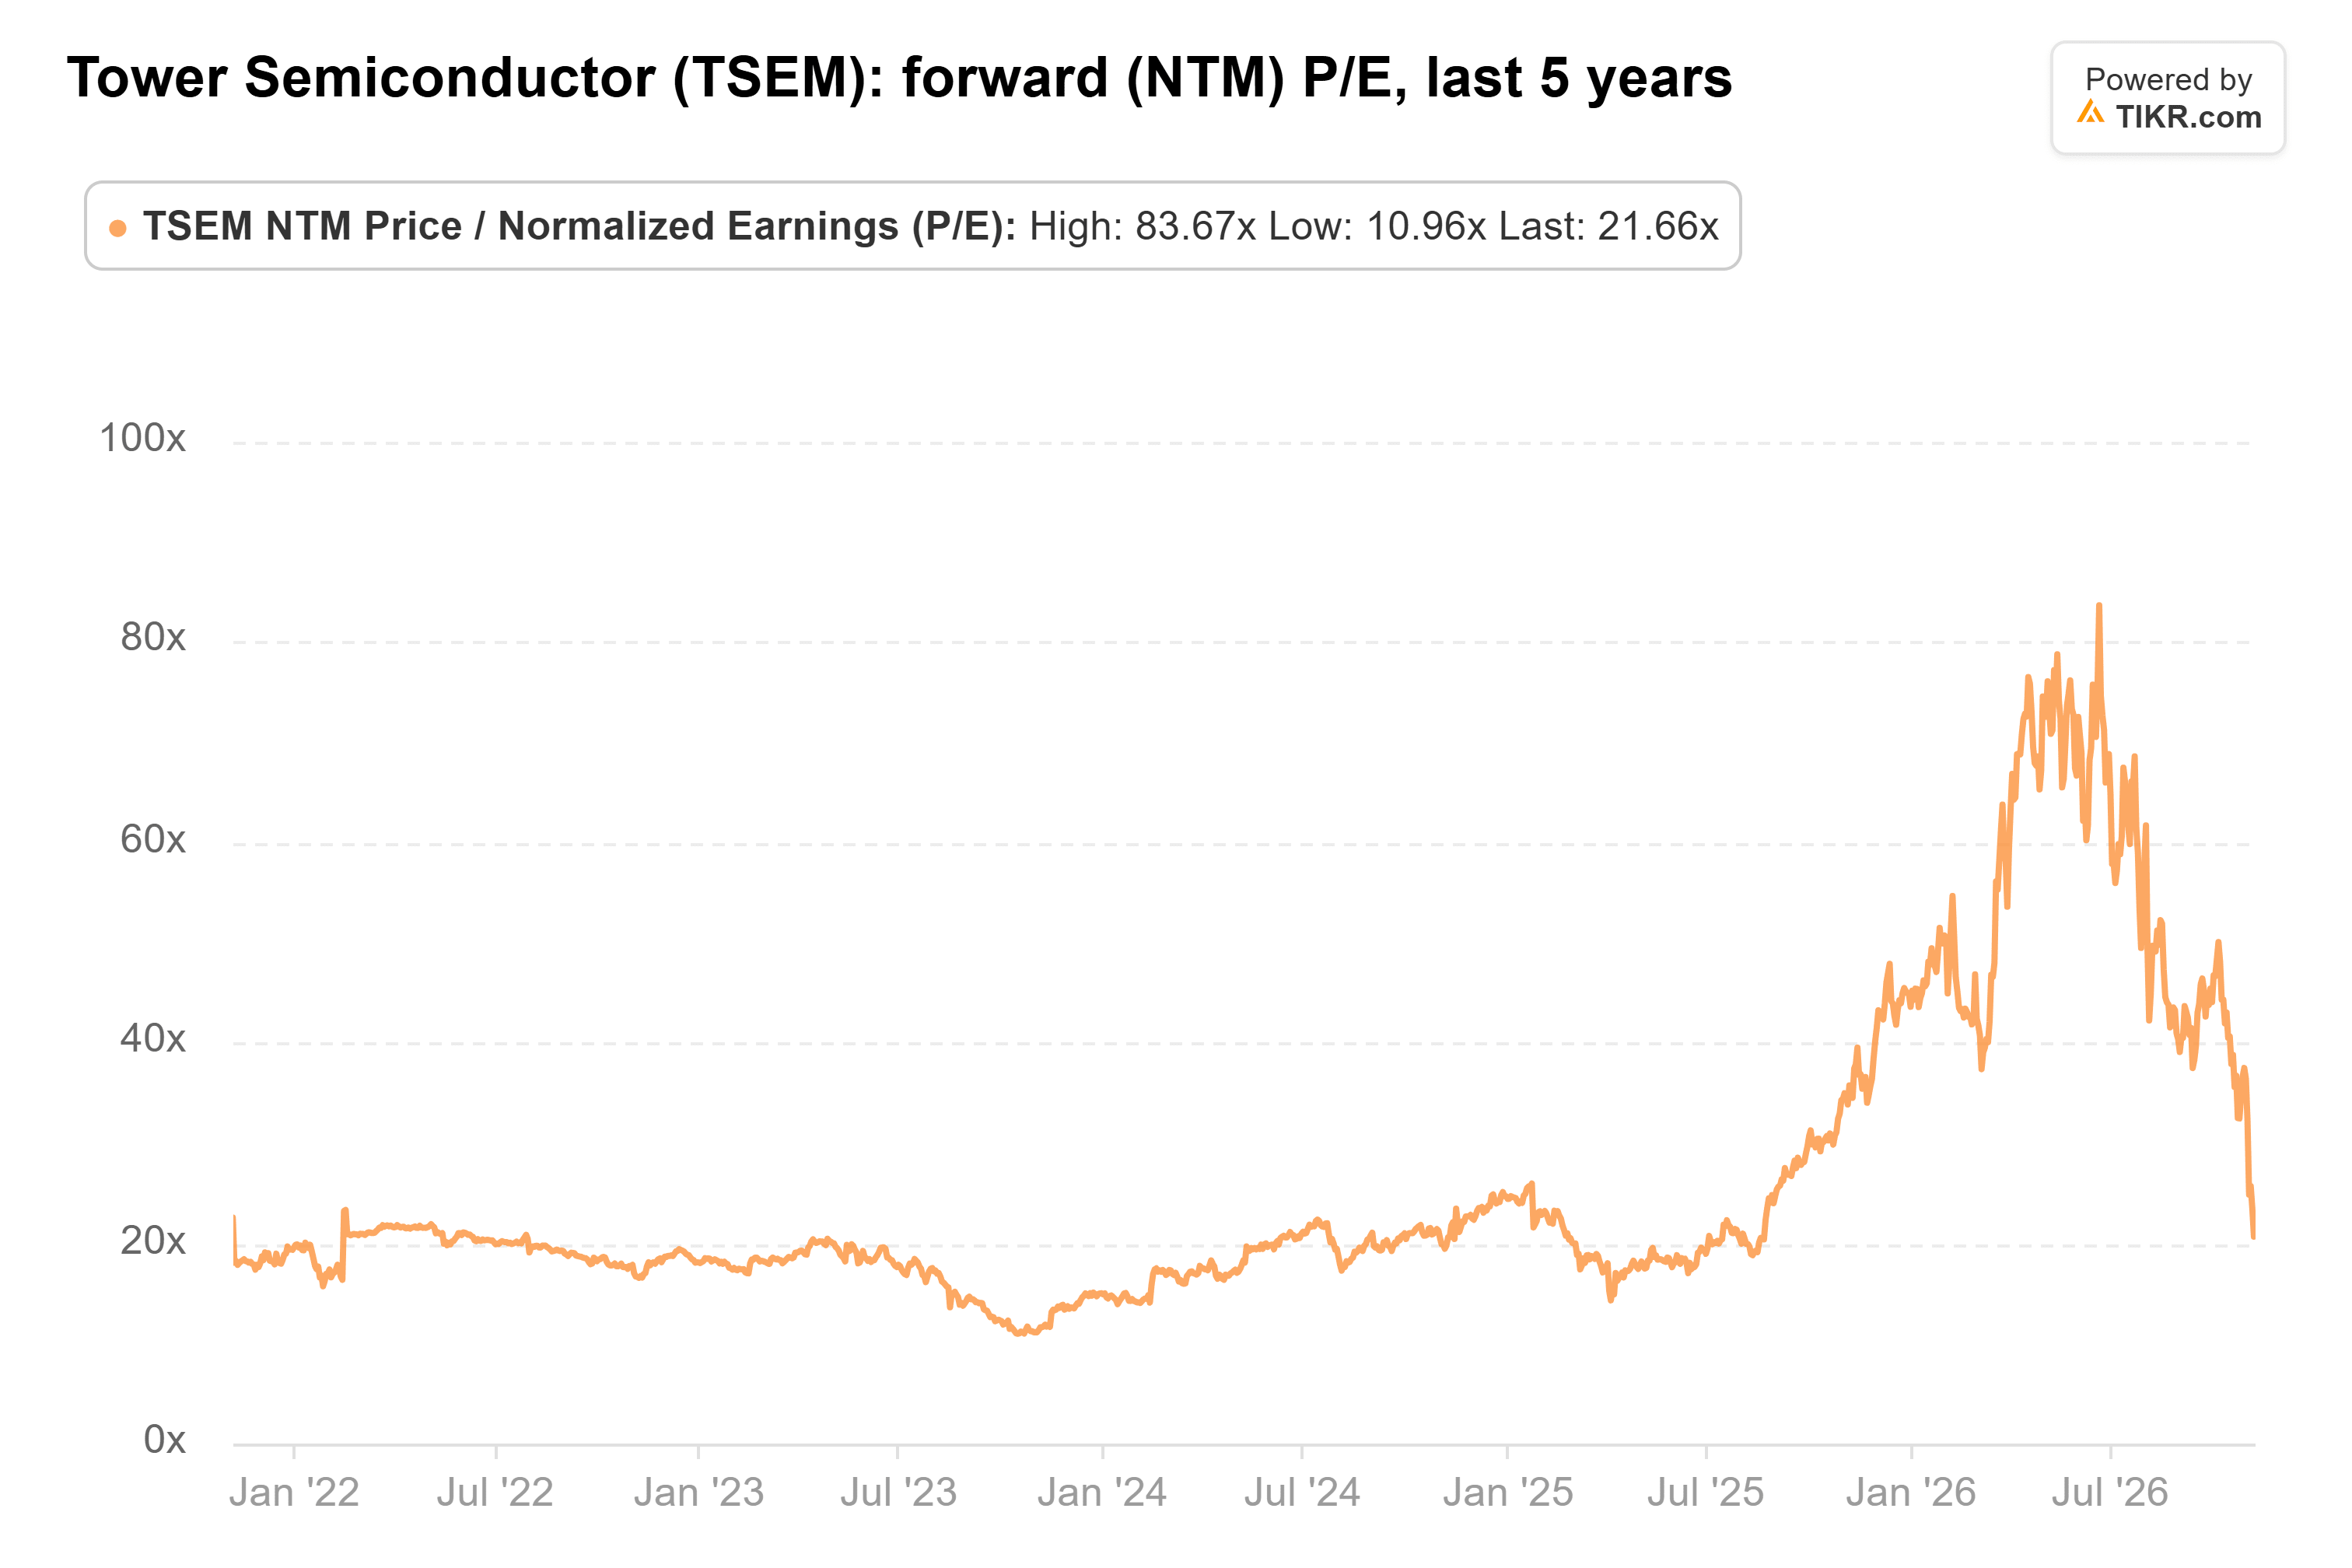
Esse desconto sugere uma avaliação mais atrativa, embora múltiplos históricos não garantam valorização futura.
O preço-alvo de US$ 190 da Wedbush implica aproximadamente 30x o lucro futuro, enquanto o alvo de US$ 310 do Bank of America implica quase 49x, ilustrando o quanto o potencial de valorização depende das premissas de avaliação.
Os gastos de capital permanecem uma preocupação. Em 2025, o fluxo de caixa operacional totalizou US$ 395 milhões contra US$ 444 milhões em despesas de capital.
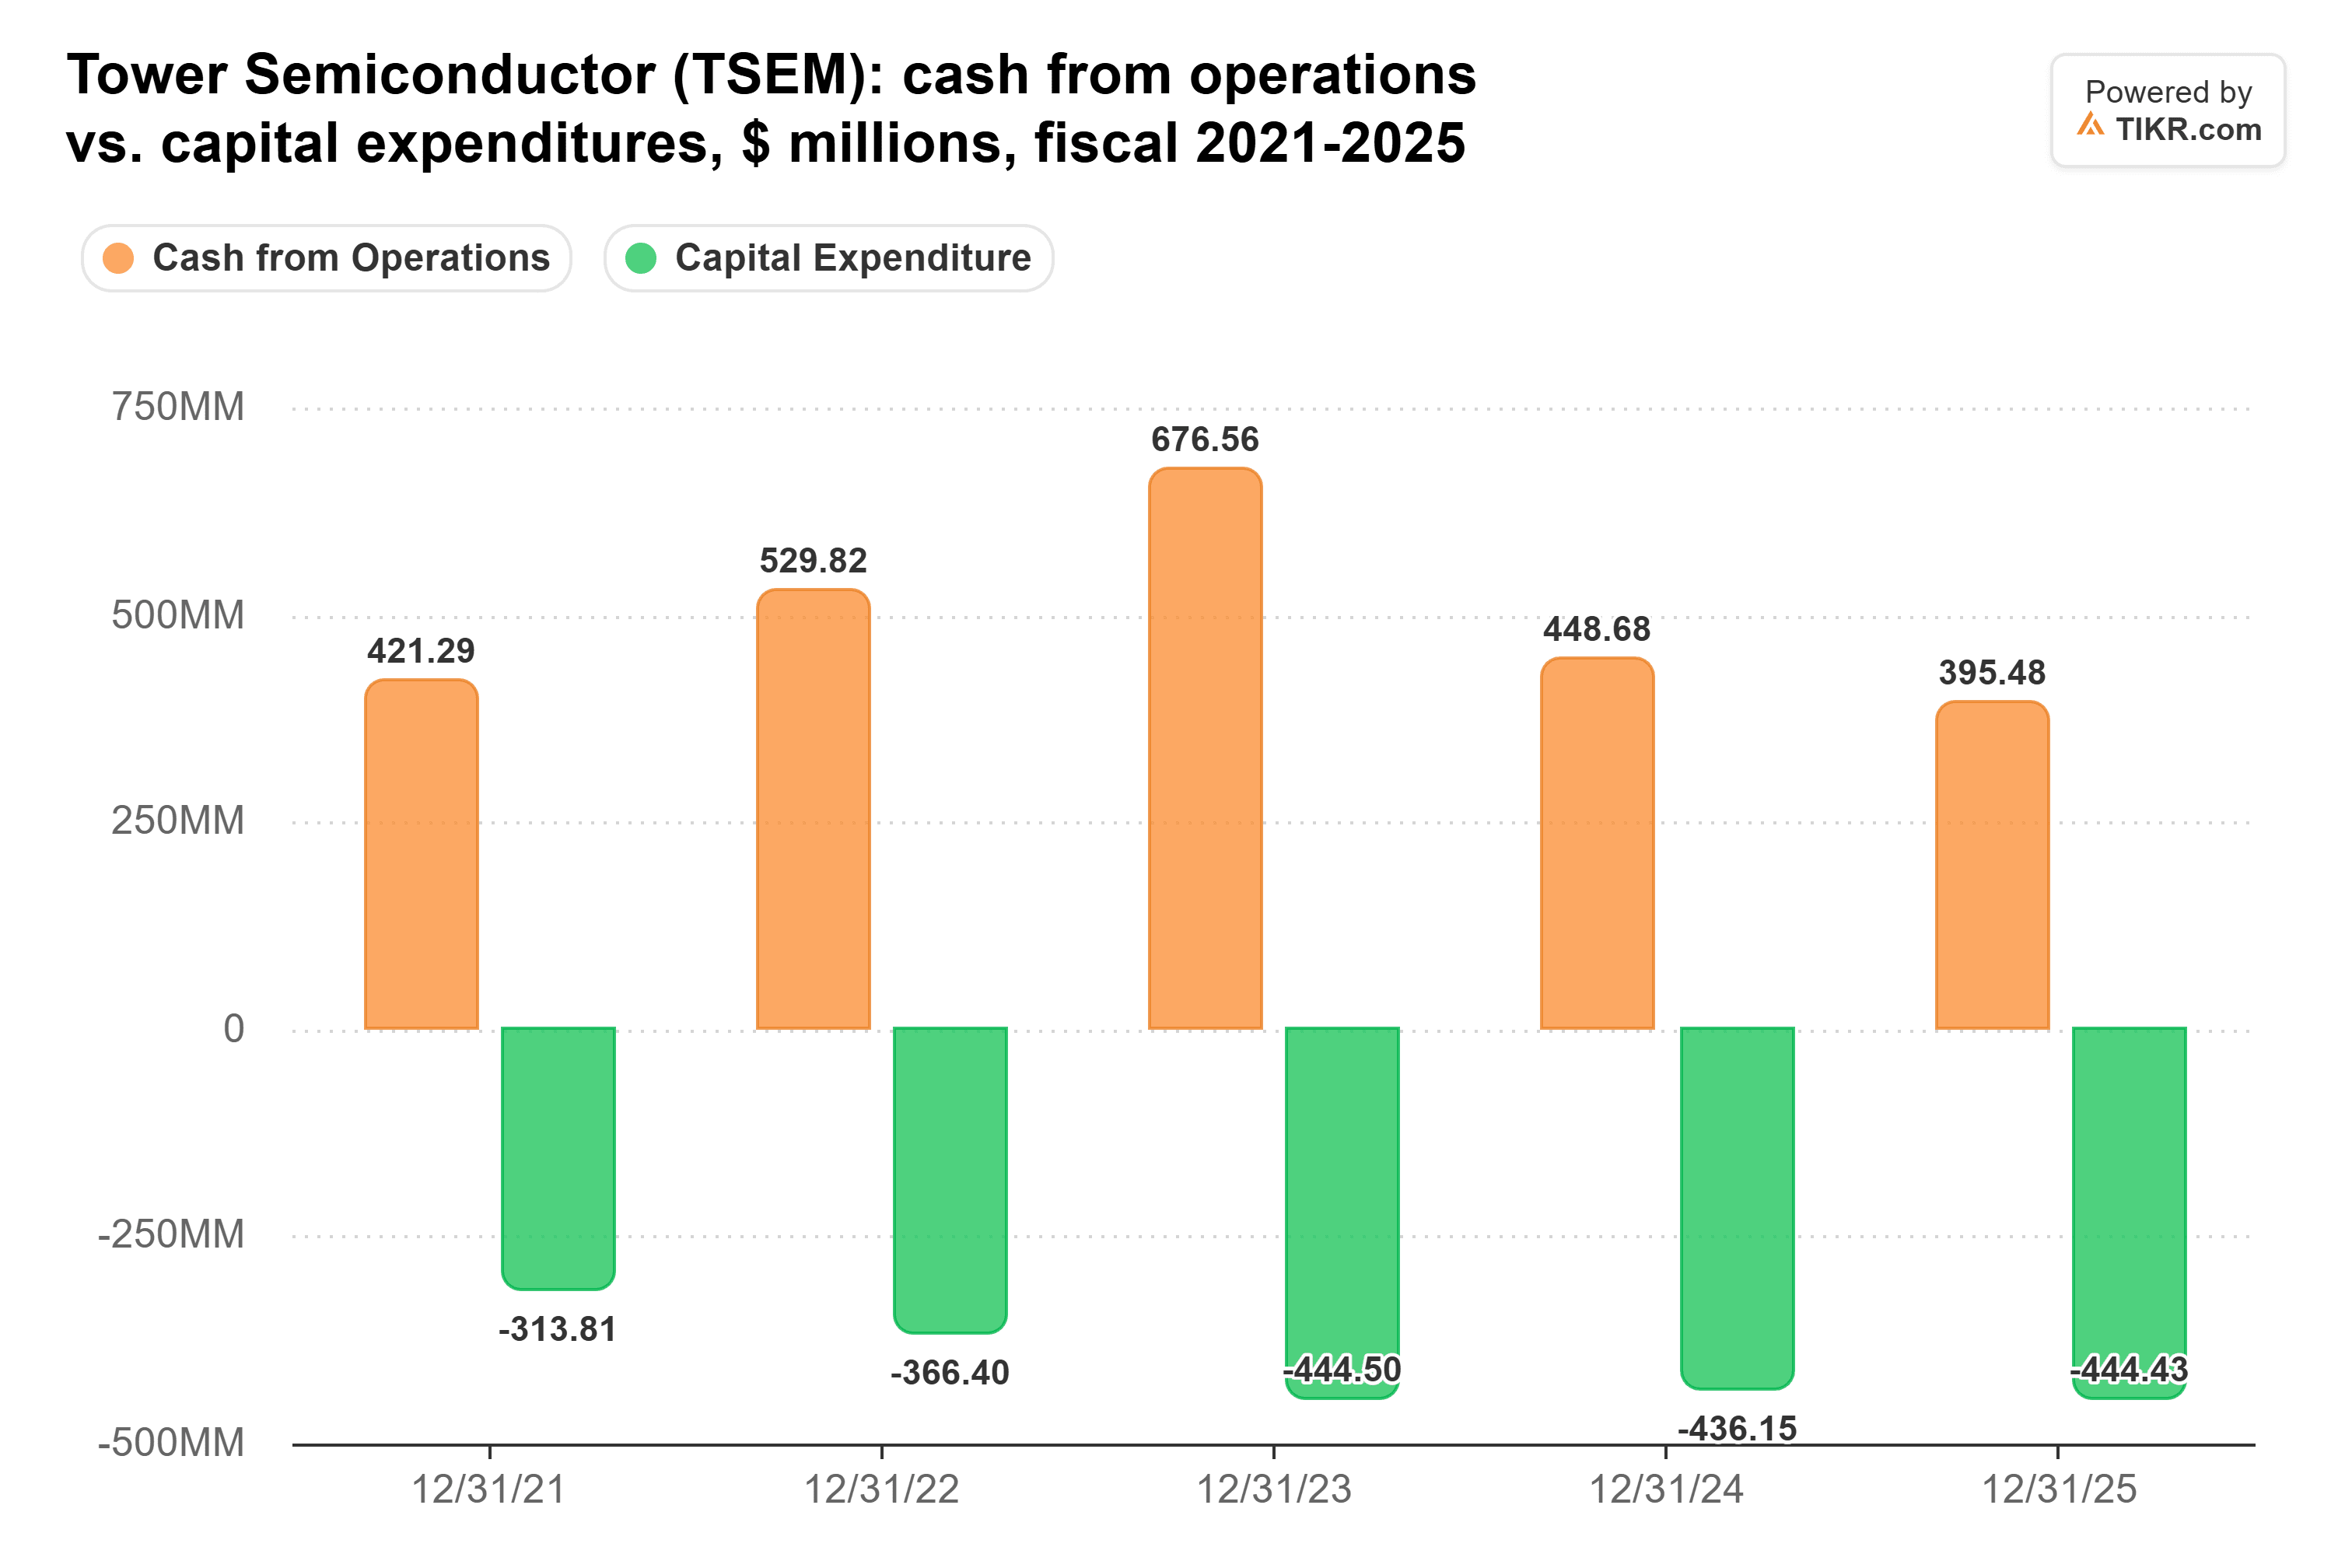
Os gastos de capital do terceiro trimestre de US$ 191 milhões também excederam o fluxo de caixa operacional de US$ 185 milhões.
A Tower parece potencialmente subvalorizada em sua avaliação de 6 de novembro se as previsões de lucro se confirmarem. No entanto, os altos gastos de capital e uma demanda mais fraca por IA podem limitar a valorização. Nos próximos 12 meses, os investidores devem monitorar a meta de receita de US$ 600 milhões da Tower para o quarto trimestre, seu ritmo de receita anualizado (run-rate) de US$ 1,1 bilhão em fotonica de silício e as melhorias na geração de caixa.
Então, qual é o valor real da ação da Tower Semiconductor?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Tower Semiconductor poderia valer. Comece com as estimativas de consenso do mercado ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito.
Avalie a Tower Semiconductor gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


