Principais Conclusões
- A receita líquida ajustada da SoFi subiu 44% para um recorde de $1,4 bilhão, e o EPS de $0,18 superou o consenso de $0,17.
- A empresa elevou sua previsão de receita para 2026 para $5,04 bilhões e projetou o EPS de 2027 para $0,90, cerca de 48% acima dos $0,61 deste ano.
- As ações ainda estão próximas de $16, cerca de 41% abaixo do preço de $27,50 da venda de ações de $1,5 bilhão de dezembro passado.
- O crescimento do SoFi Plus ficou abaixo dos planos internos, e o relatório do quarto trimestre, esperado por volta de 25 de janeiro, mostrará se o crescimento de membros se mantém.
SoFi Technologies (SOFI) acaba de ter o melhor trimestre de sua história. Sua ação ainda negocia como se ninguém tivesse notado.
As ações fecharam a $16 na sexta-feira, com queda de 10% nos últimos três meses. Isso apesar do relatório de 27 de outubro tê-las levado ao seu melhor dia desde abril de 2025.
Isso também deixa a SoFi 41% abaixo do preço de $27,50 pelo qual vendeu $1,5 bilhão em ações em dezembro passado.
O CEO Anthony Noto claramente esperava mais crédito. "Tivemos resultados excepcionais no 3T contra o pano de fundo de qualquer ambiente, mas eles são ainda mais notáveis considerando como 2026 se desenrolou", disse ele no comunicado de resultados.
Recordes em quase todas as linhas
Os números principais foram claros:
- A receita líquida ajustada subiu 44% para um recorde de $1,4 bilhão.
- O EBITDA em base ajustada saltou 70% para $470 milhões, uma margem de 34%.
- O lucro líquido em GAAP atingiu $241 milhões, ou $0,18 por ação, superando o consenso de $0,17.
As previsões se moveram ainda mais. A SoFi elevou sua previsão de receita para 2026 para $5,04 bilhões, ante uma faixa anterior de $4,75 bilhões a $4,85 bilhões. Também ajustou o EPS para $0,61, à frente do consenso de $0,59.
Depois veio o primeiro olhar para 2027: cerca de $6,4 bilhões de receita, $1,28 bilhão de lucro líquido e $0,90 de EPS, todos bem à frente das estimativas dos analistas…
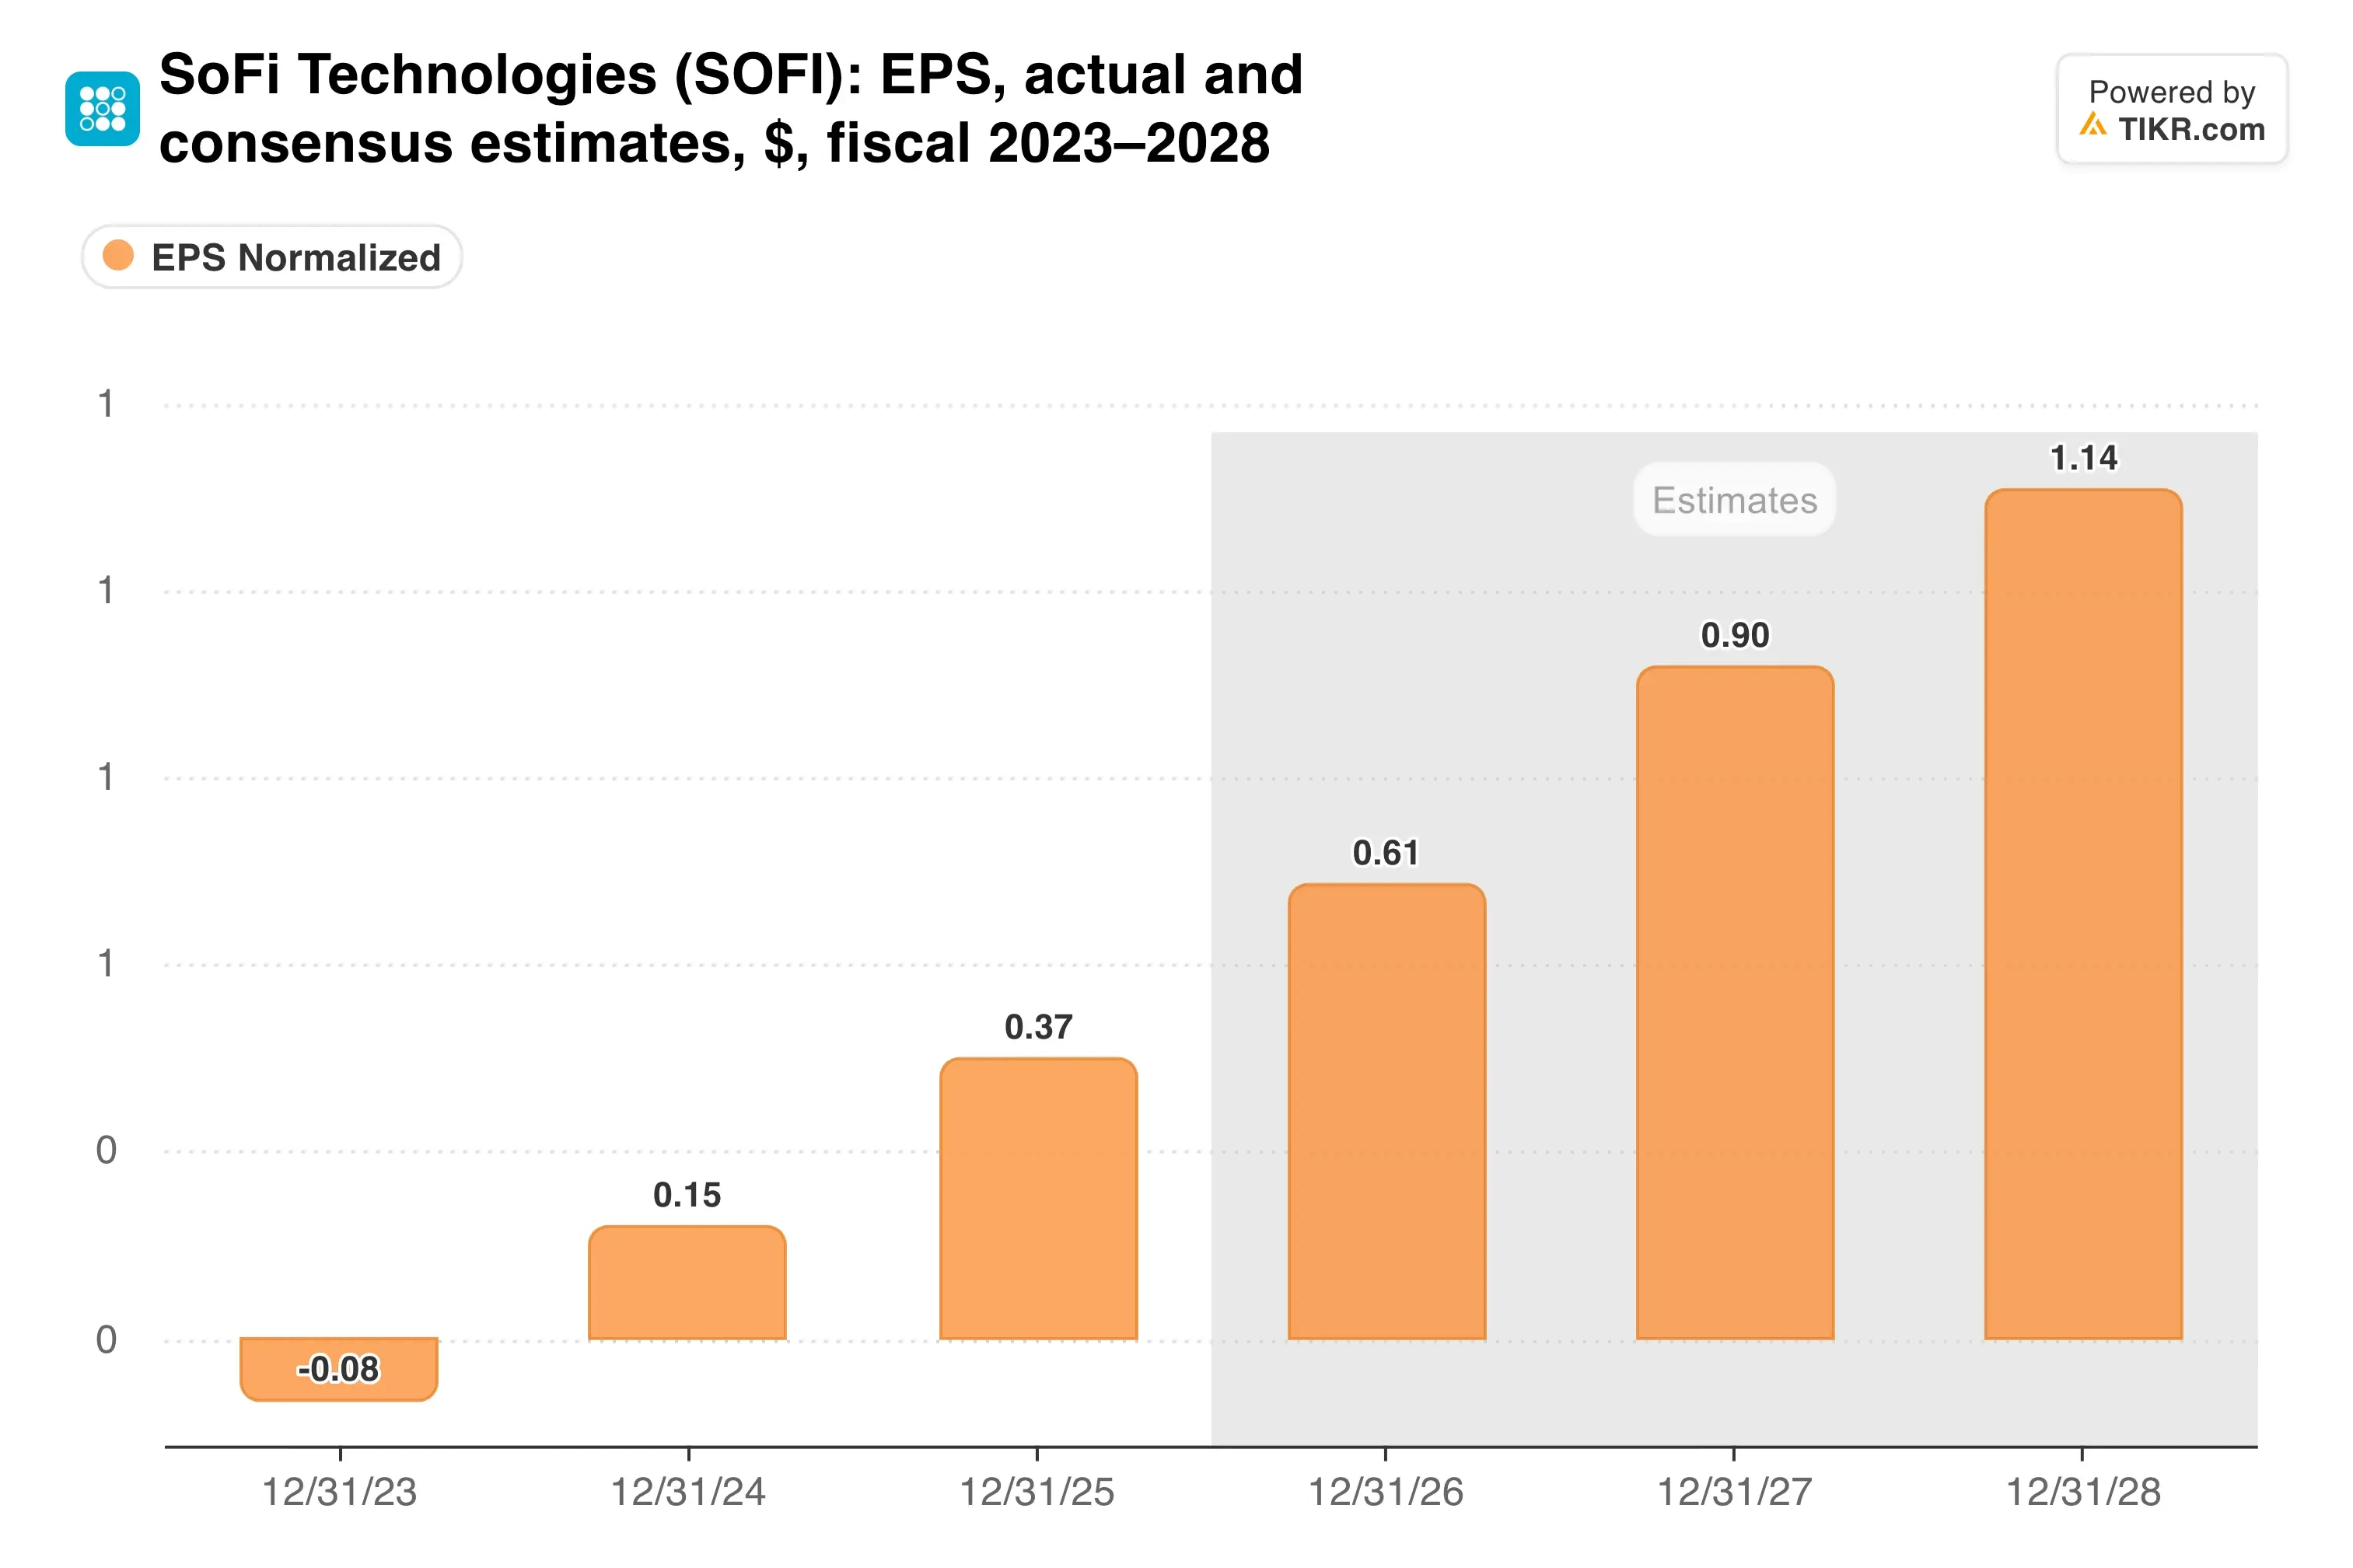
Esses $0,90 ficam cerca de 48% acima da previsão deste ano. E vêm de uma equipe de gestão que acabou de elevar todas as linhas de 2026 que reporta.
Mais produtos por membro
A SoFi adicionou um recorde de 1,2 milhão de membros no trimestre, levando o total para 17,1 milhões, alta de 35%. Os produtos cresceram mais rápido, alta de 44% para 26,7 milhões.
Essa diferença é toda a estratégia. Os produtos por membro subiram para 1,56 de 1,47, e 51% dos novos produtos vieram de membros existentes.
Noto agora quer que os investidores acompanhem três números. "Estamos adicionando mais membros, que estão usando mais produtos e gerando mais receita por produto", disse ele.
Os depósitos cresceram $5,8 bilhões no trimestre para $51,3 bilhões, dando ao banco mais financiamento para sua carteira de empréstimos. A receita baseada em taxas atingiu $570,6 milhões, ou 42% do total, então o negócio depende menos da receita de juros do que costumava.
De onde o dinheiro está realmente vindo?
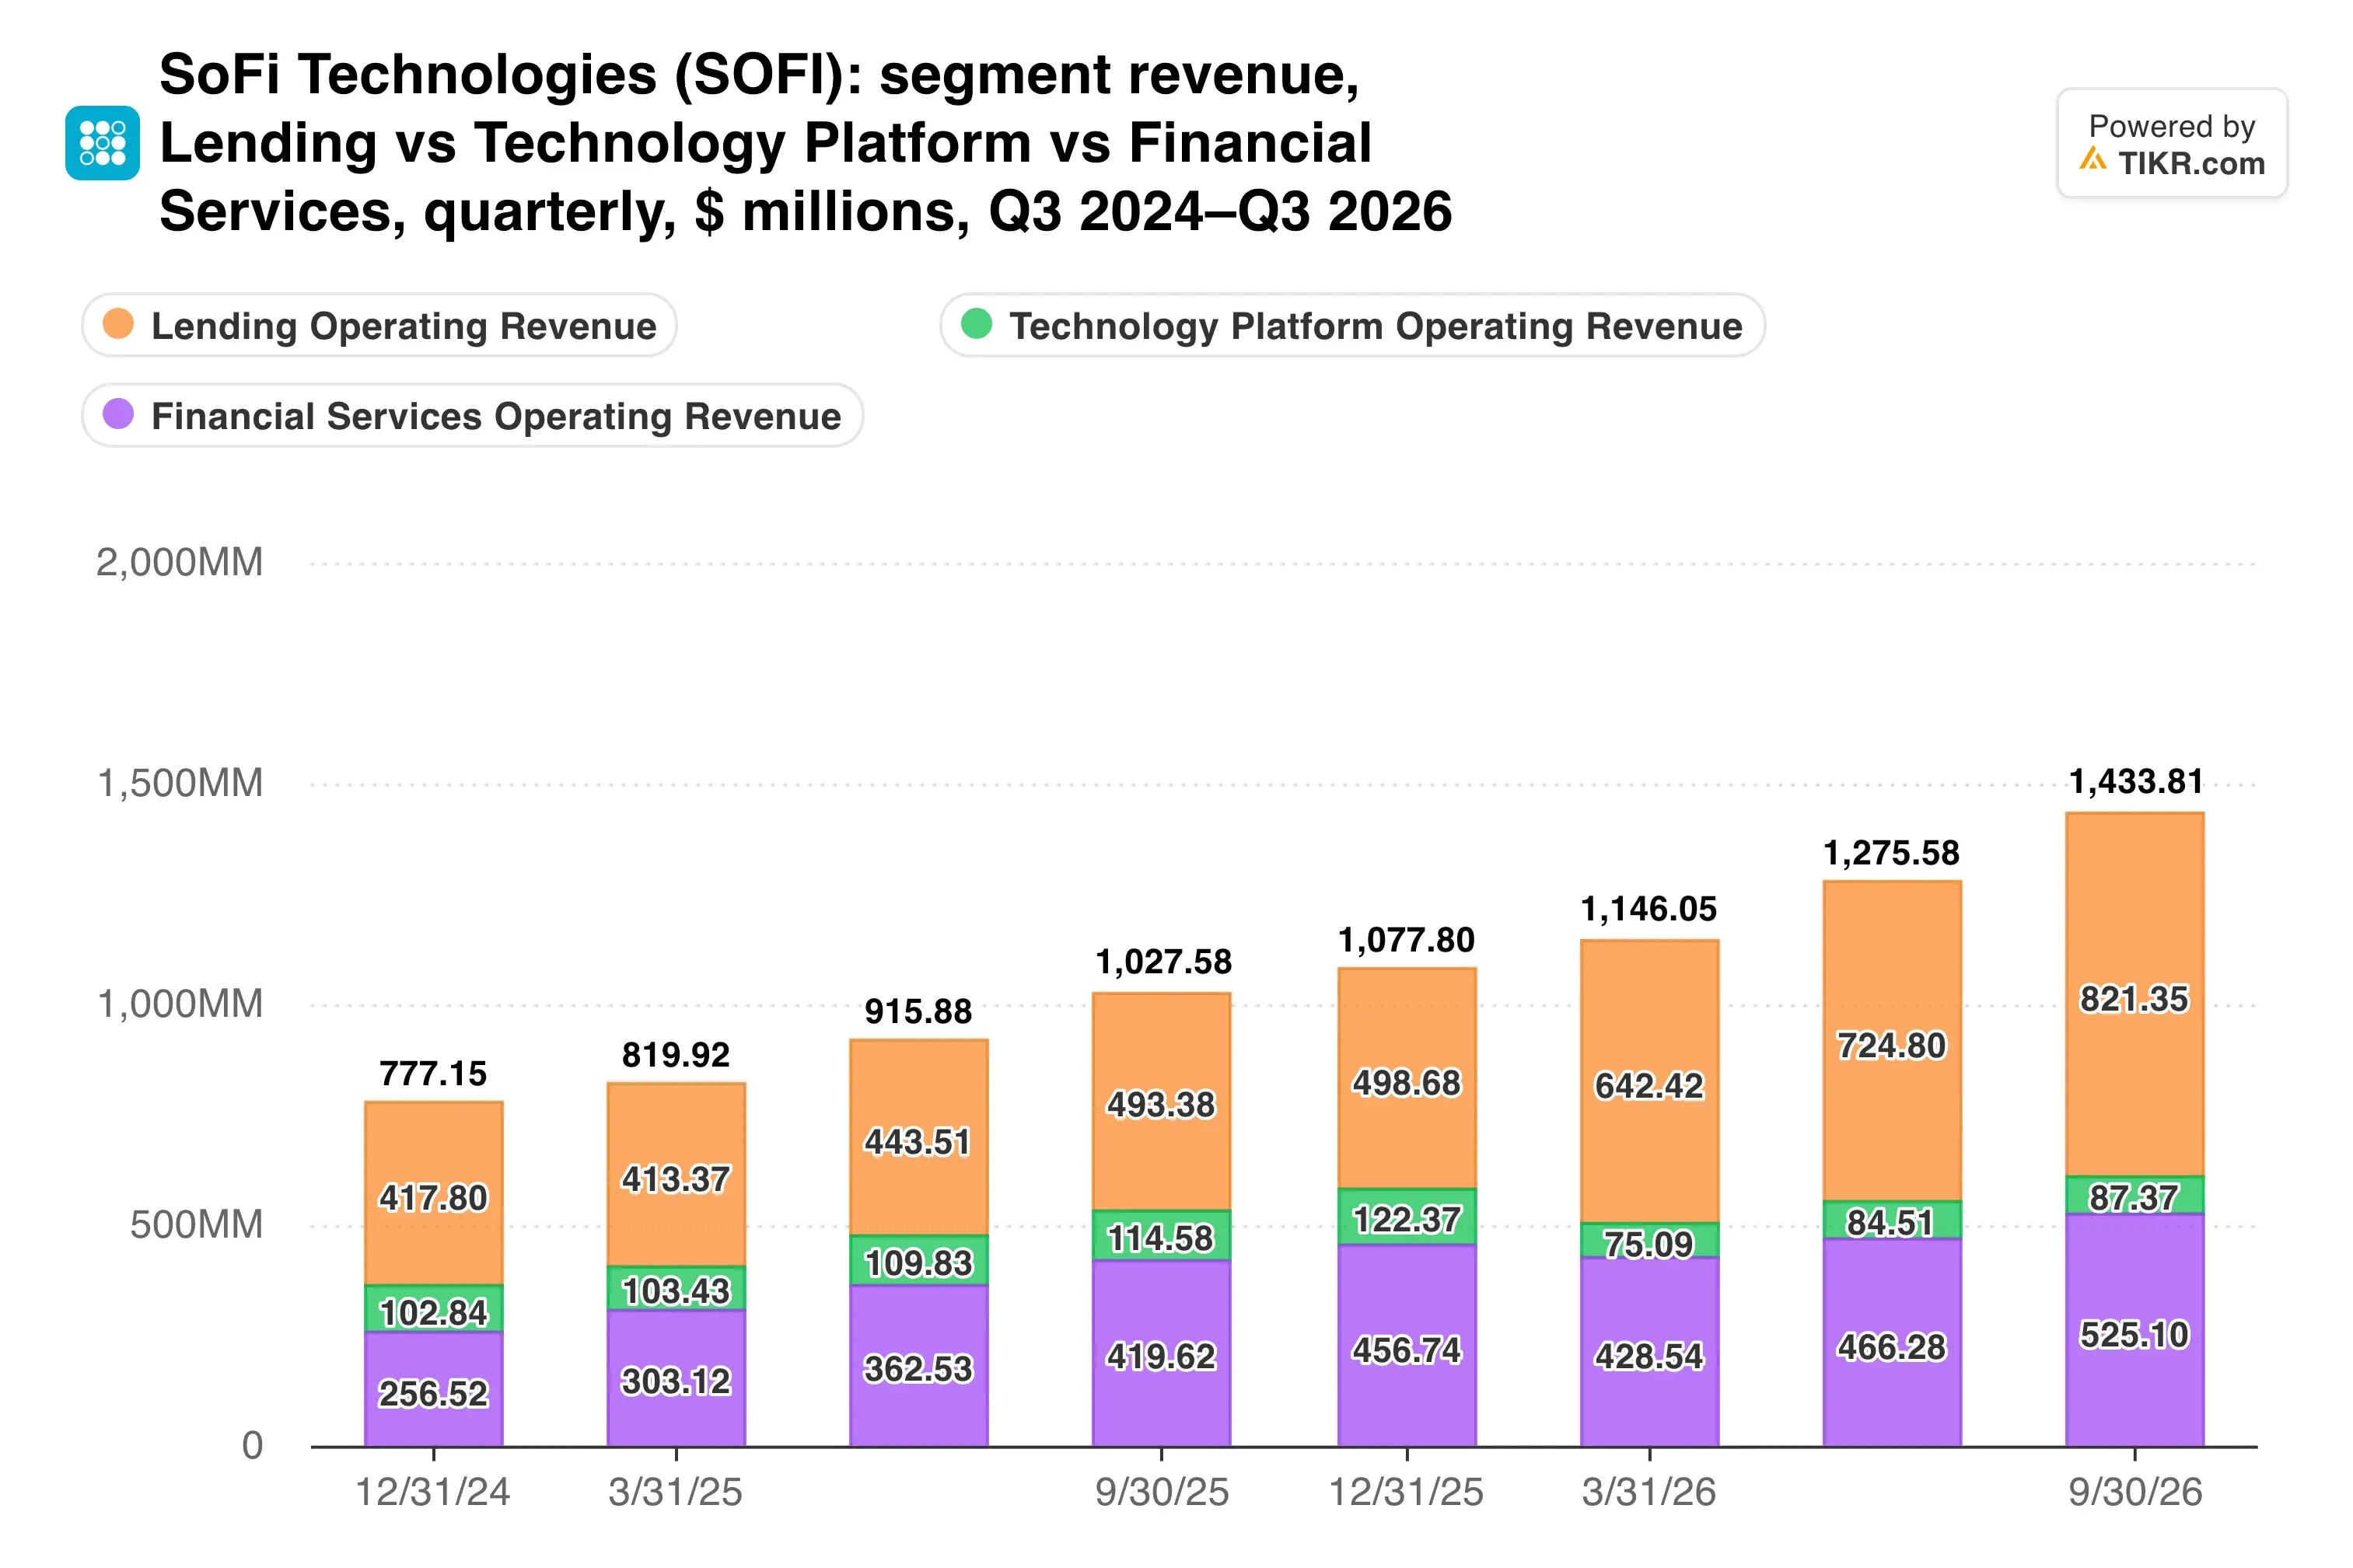
Empréstimos ainda é o maior motor, o que mantém o crédito como o fator oscilante mesmo enquanto a receita de taxas cresce.
O TIKR acompanha 25 analistas na SoFi. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender na SoFi, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da SoFi
Barata demais para a previsão
A $16, a SoFi negocia a cerca de 18x sua própria previsão de EPS para 2027. Credoras bancárias como a Ally Financial estão em dígitos únicos nos lucros futuros, mas nenhuma delas está crescendo a receita a 40%.
Em valor contábil, o valor contábil tangível subiu 25% para $7,48 por ação. Portanto, a ação negocia a cerca de 2,2x o valor contábil tangível.
O múltiplo já cedeu muito:
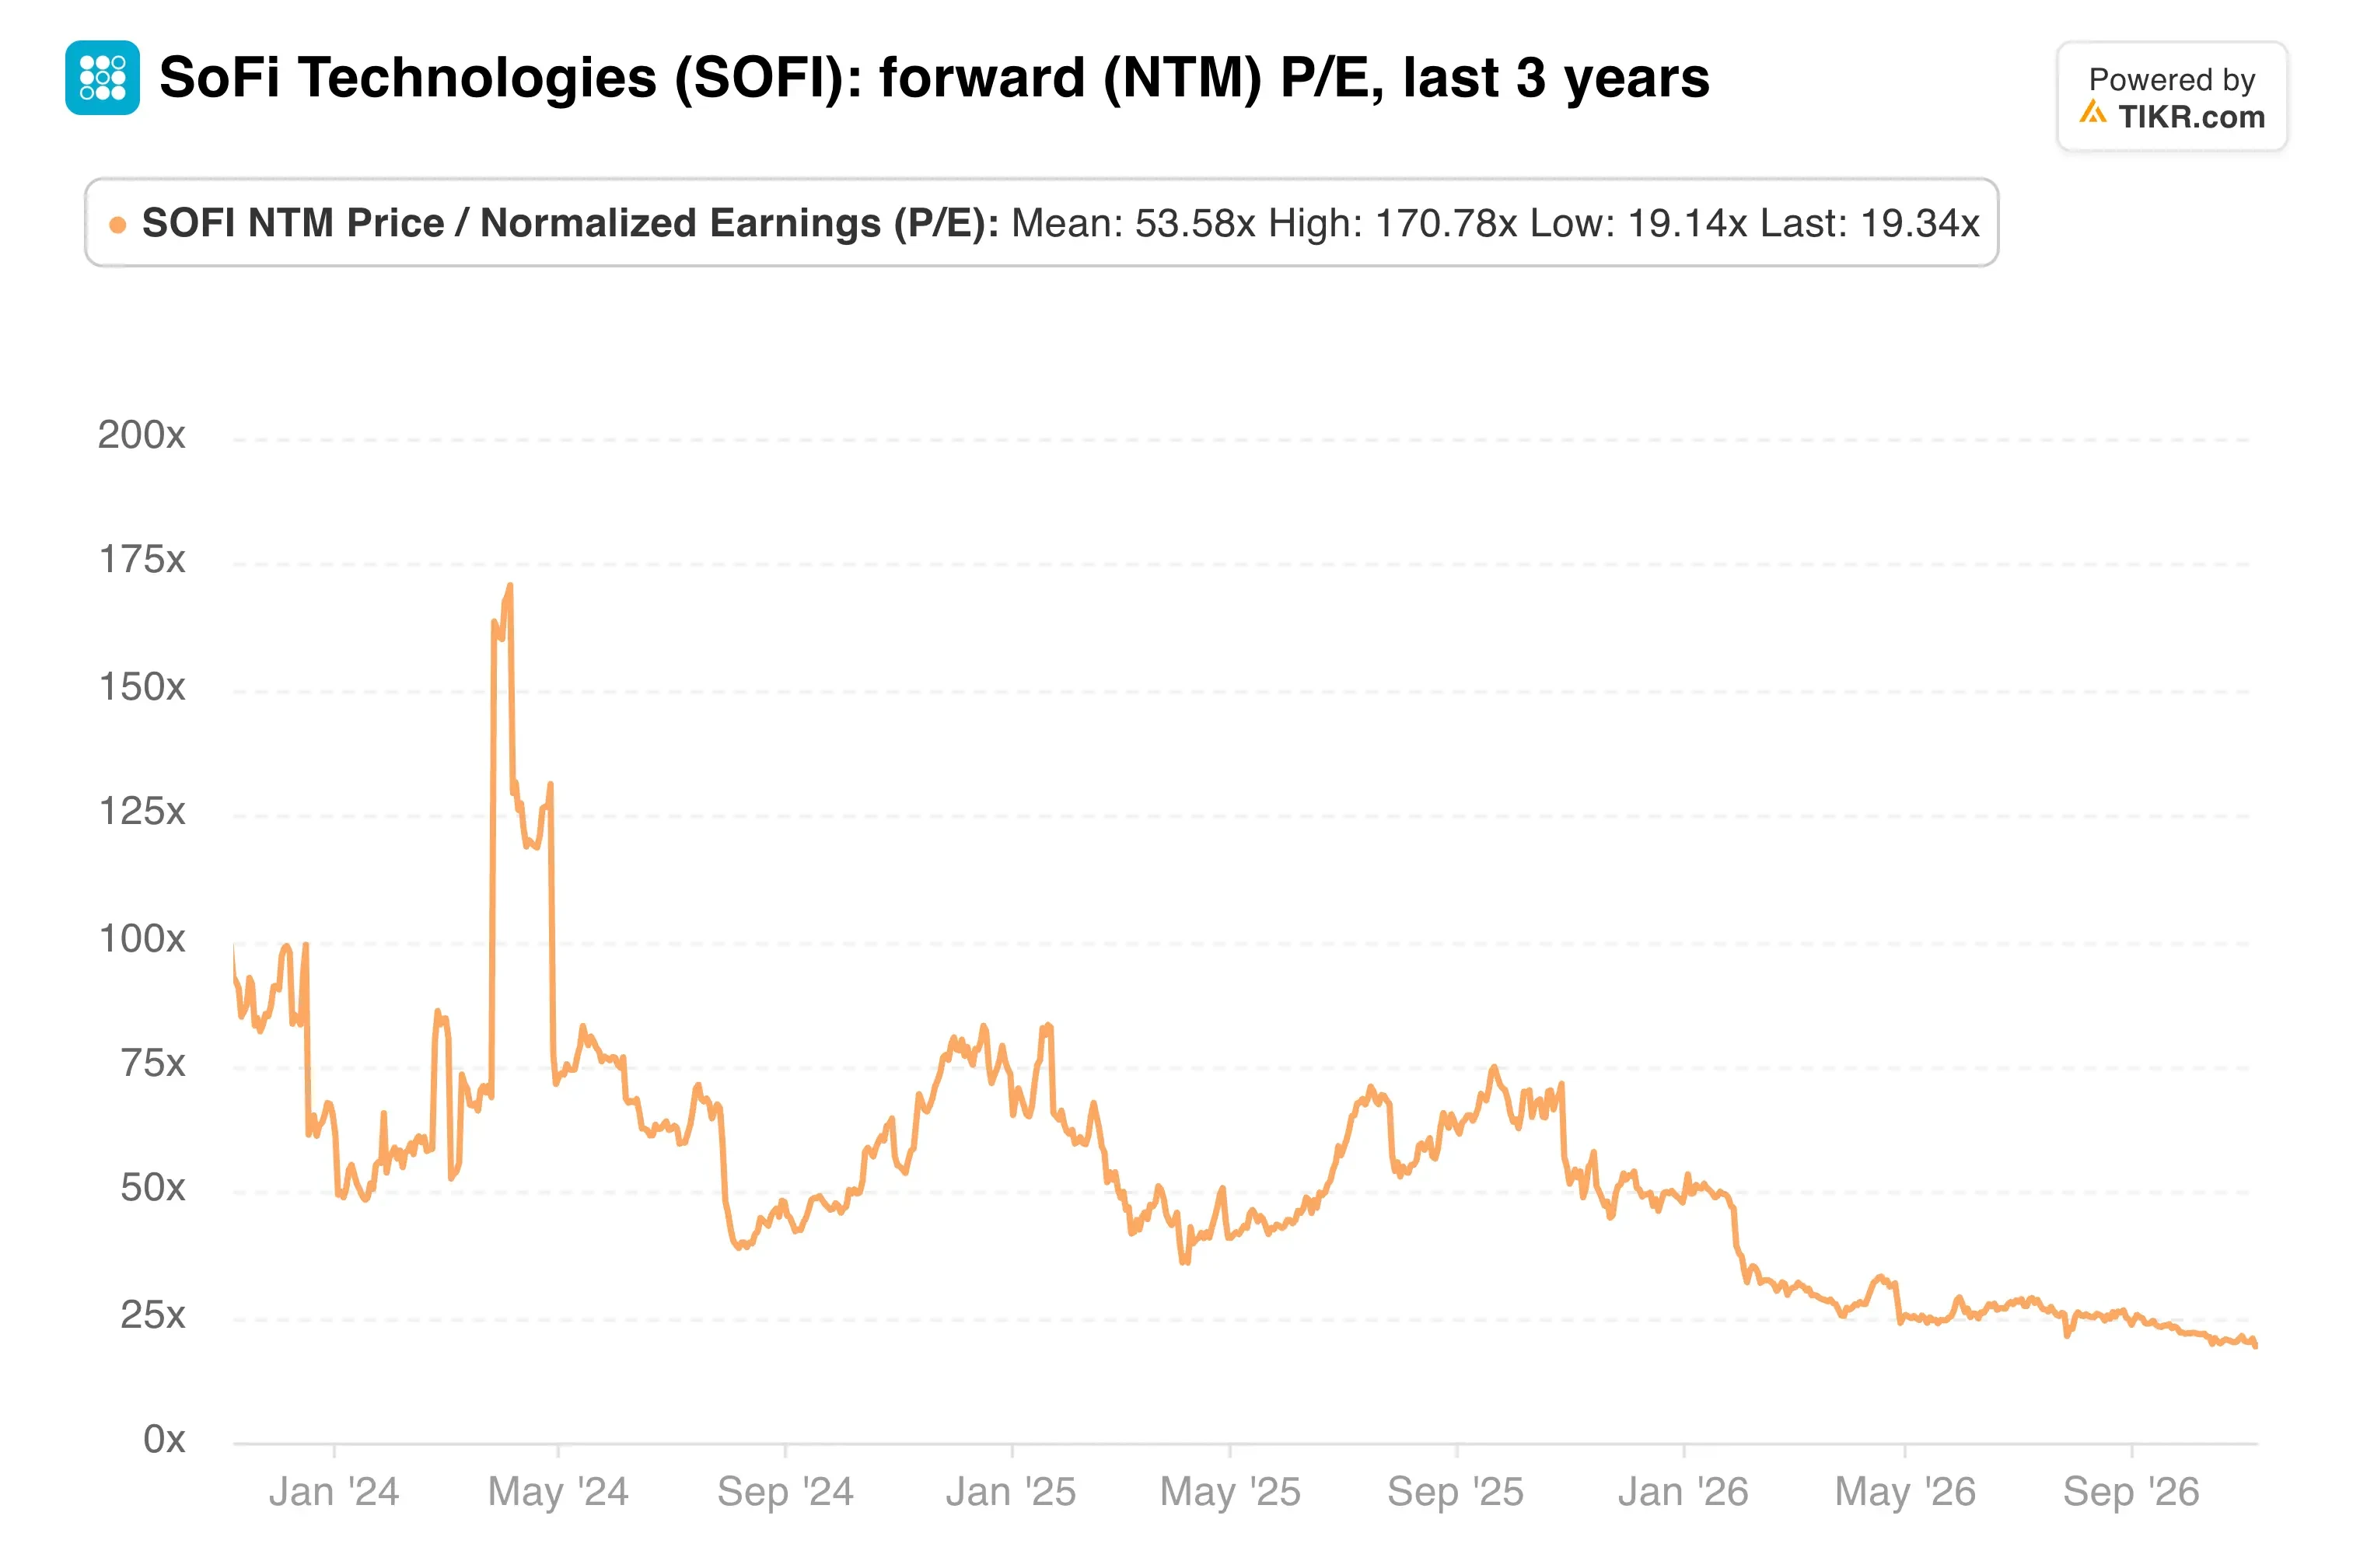
Ainda assim, as dúvidas são fáceis de encontrar. O crescimento do SoFi Plus ficou abaixo dos planos internos após a empresa mudar seus processos para bloquear o que Noto chamou de "agentes nefastos". Qualquer credora crescendo tão rápido também é submetida a testes de estresse pelos ursos no crédito antes que o ciclo o faça por eles.
Minha opinião: O mercado está precificando a SoFi como uma credora caminhando para um problema de crédito, enquanto a empresa continua reportando como uma plataforma com alavancagem operacional. Acho a previsão para 2027 crível, porque a gestão agora elevou as previsões após um trimestre que superou todas as principais linhas. Mas esta ação ignorou boas notícias o ano todo, então eu esperaria que a volatilidade permanecesse.
O próximo teste é o relatório do quarto trimestre, que os analistas esperam por volta de 25 de janeiro. Ele mostrará se o ritmo de membros se mantém durante as festas e se o crescimento do SoFi Plus se recuperou.
Então, quanto vale realmente a ação da SoFi?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a SoFi poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a SOFI gratuitamente.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!