Principais Conclusões
- A ação da ServiceNow (NOW) despencou 34% na semana encerrada em 30 de outubro, fechando a $105,12 após previsões mais fracas para o backlog reacenderem preocupações sobre disrupção pela IA.
- A Salesforce (CRM) também enfrentou pressão de venda, embora seu crescimento mais recente reportado de cRPO tenha acelerado para 14%, oferecendo uma comparação útil no setor de software empresarial.
- Morgan Stanley, Wells Fargo e UBS reduziram seus preços-alvo para a ServiceNow em aproximadamente 7% a 11%, consideravelmente menos do que o declínio da ação.
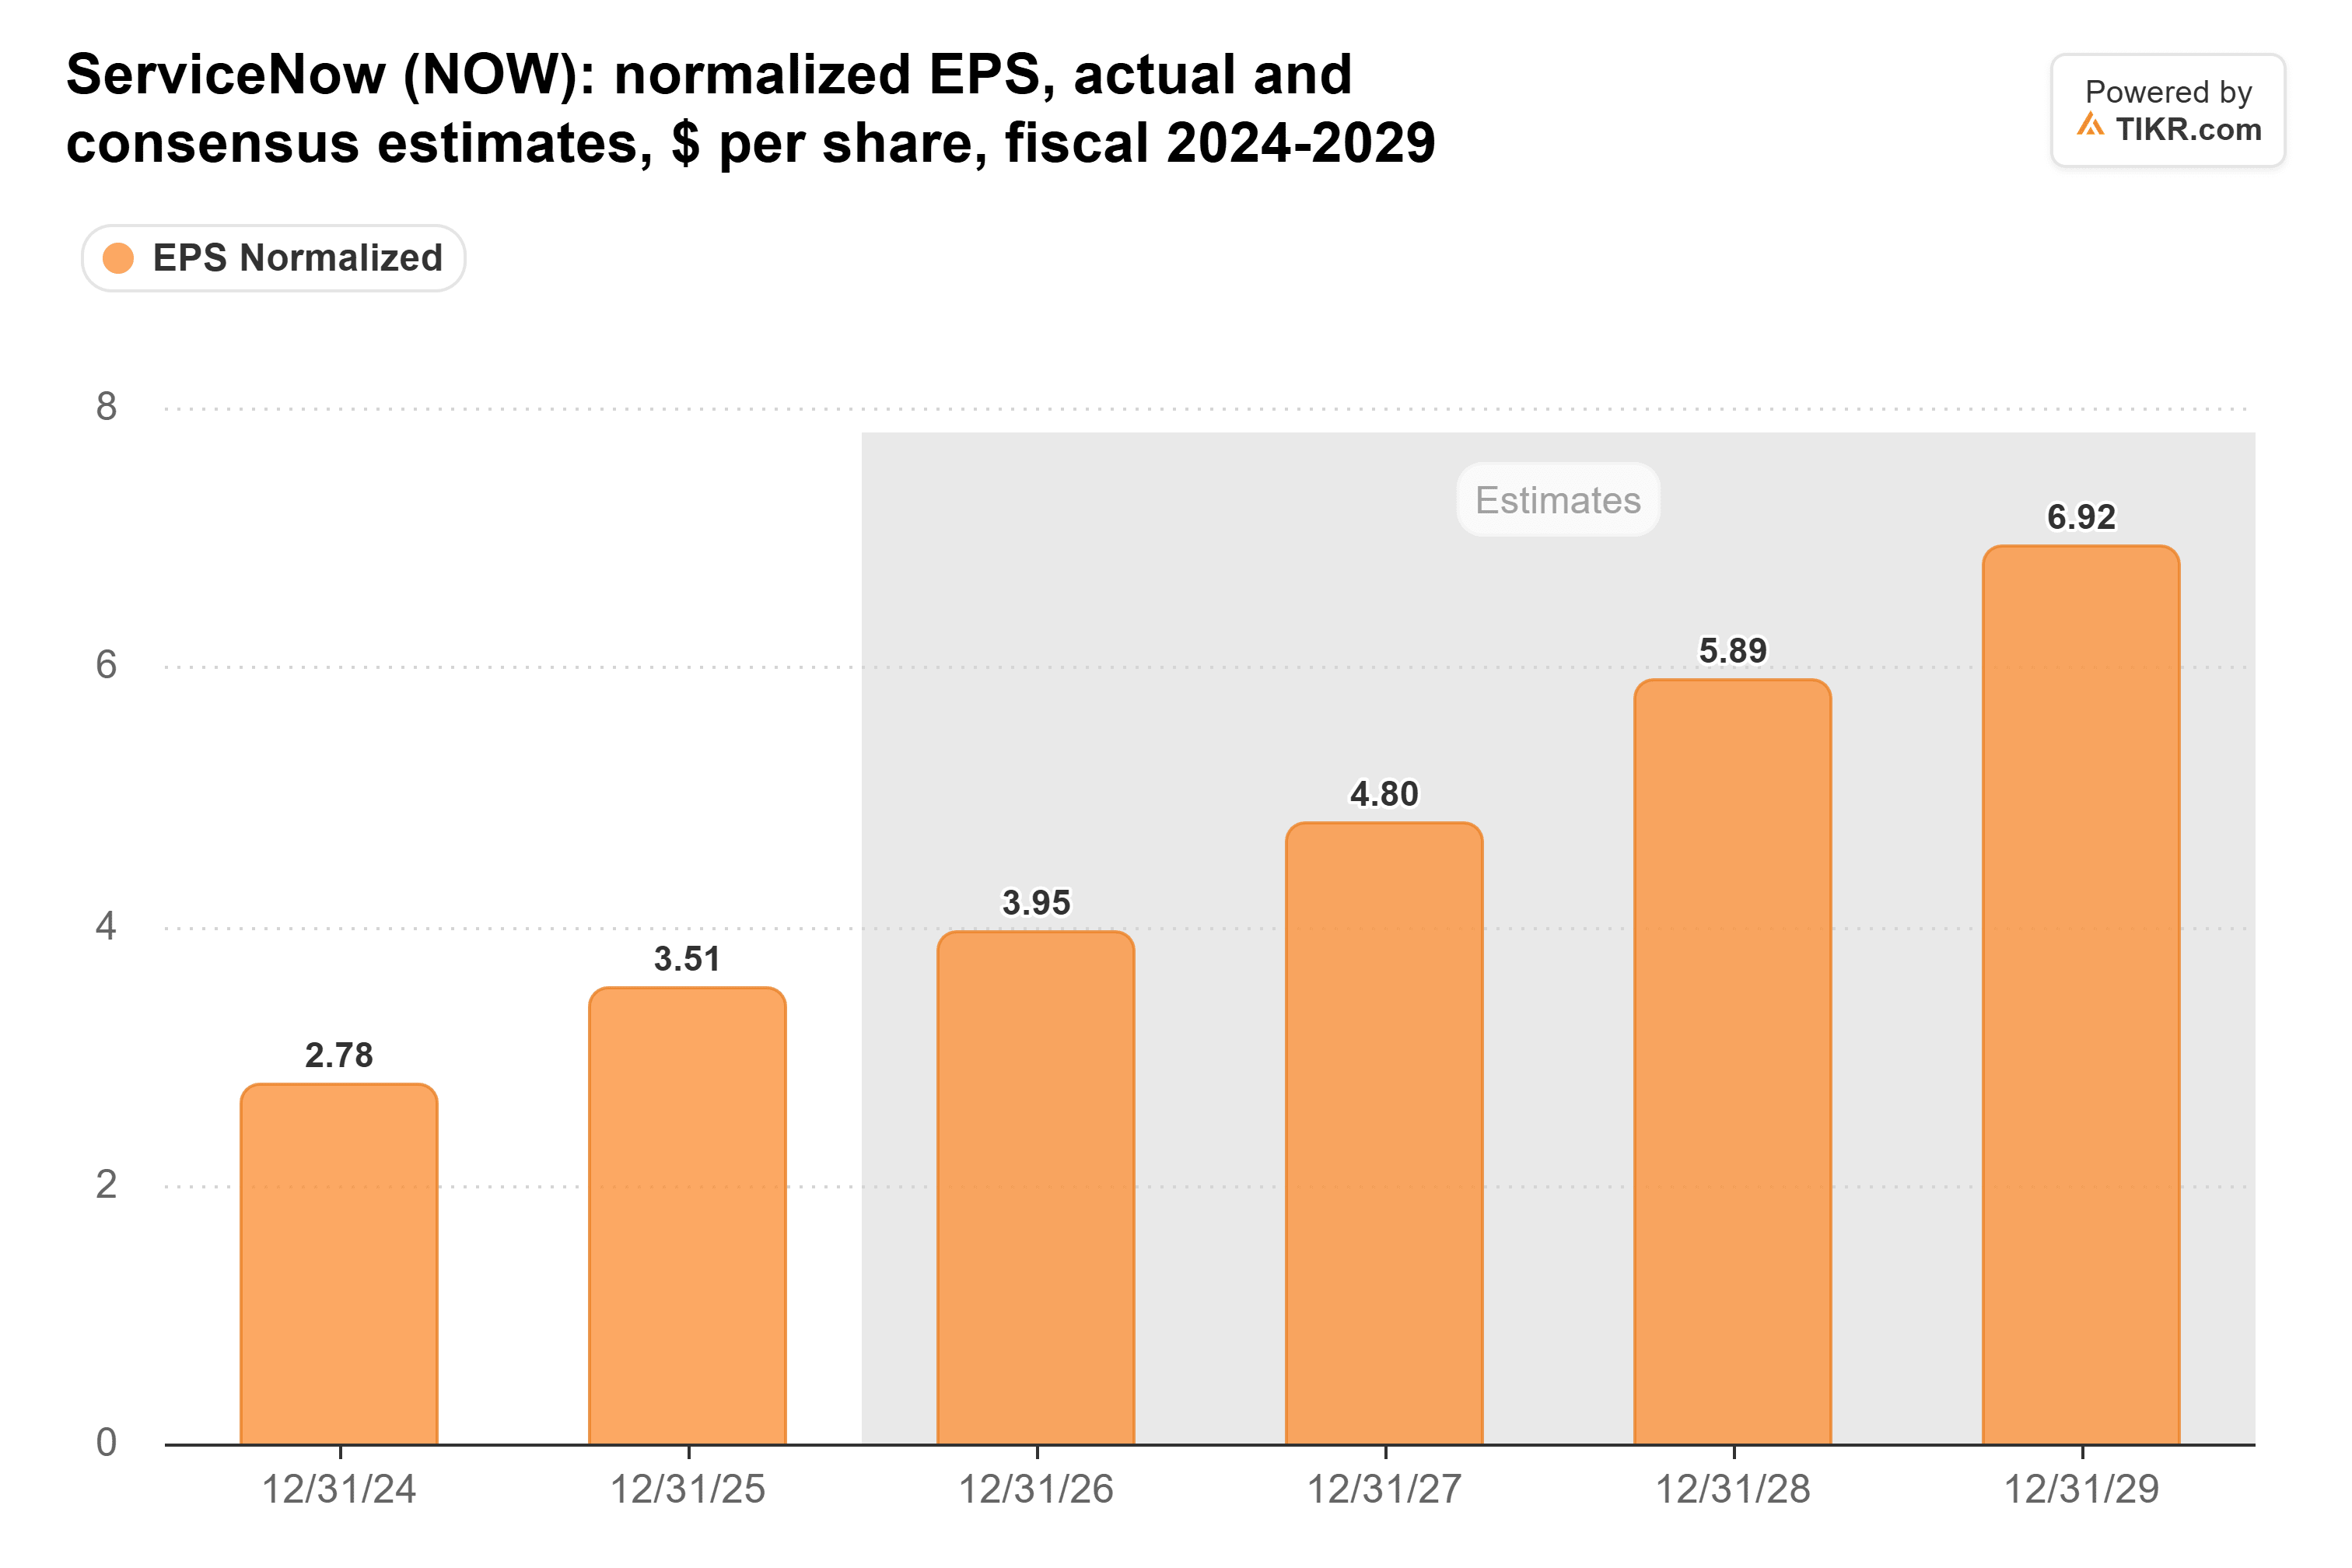
- As estimativas de consenso do TIKR em 30 de outubro mostram o LPA normalizado de 2027 caindo 4% para $4,80, sugerindo que a compressão de valuation impulsionou grande parte da venda.
O Que Aconteceu?
A ação da ServiceNow (NOW) caiu aproximadamente 34% entre 23 e 30 de outubro, recuando de $158,96 para $105,12, com a maior parte das perdas ocorrendo após o anúncio de seus resultados do terceiro trimestre.
As ações despencaram quase 27% em 29 de outubro, conforme os investidores reagiram ao crescimento mais lento do backlog e às preocupações de que a inteligência artificial possa perturbar os gastos tradicionais com software empresarial.
A ServiceNow reportou receita do terceiro trimestre de $4,11 bilhões, um aumento de 20,5% em relação ao ano anterior, enquanto o LPA ajustado de $1,00 ficou abaixo da estimativa de consenso da Wall Street de $1,02.
As obrigações de desempenho remanescentes atuais (cRPO) cresceram 21% em moeda constante, mas a administração projetou um crescimento de 18,5% no quarto trimestre.
Essa desaceleração ofuscou resultados mais fortes, incluindo um aumento na meta de valor anual de contrato de IA da ServiceNow para 2026, para $1,7 bilhão.
O CEO Bill McDermott descreveu o trimestre como "o ponto de inflexão para a ServiceNow", destacando as oportunidades crescentes de IA da empresa.
A CFO Gina Mastantuono explicou que renovações antecipadas, estruturas de contratos do setor público e cláusulas de cancelamento contribuíram para a perspectiva mais branda do backlog, conforme discutido na análise dos resultados da ServiceNow do TIKR.
A Salesforce também enfrentou pressão de venda relacionada à IA, embora seu crescimento de cRPO tenha acelerado para 14% em seu trimestre encerrado em 31 de julho. O contraste sugere que as empresas de software empresarial podem estar experimentando tendências de demanda diferentes, tornando os próximos resultados de backlog da ServiceNow especialmente importantes.
A Ação da ServiceNow Está Subvalorizada ou Supervalorizada?
A ServiceNow parece subvalorizada após sua forte venda, embora o crescimento mais fraco do backlog crie incerteza em torno dos lucros futuros.
As estimativas do TIKR de 30 de outubro projetam um LPA normalizado de $3,95 em 2026, $4,80 em 2027 e $5,89 em 2028.
Embora a previsão para 2027 tenha caído 4% em relação a $5,00, ainda se espera que os lucros normalizados cresçam aproximadamente 19% ao ano entre 2025 e 2028.
O P/L forward da ServiceNow se recuperou de aproximadamente 20x em abril para quase 35x até 22 de outubro, em comparação com sua média de cinco anos de 53x.
As ações também ganharam 42% entre 30 de junho e 12 de outubro, enquanto as estimativas de lucro forward aumentaram apenas 4%, deixando a ação vulnerável a notícias decepcionantes.
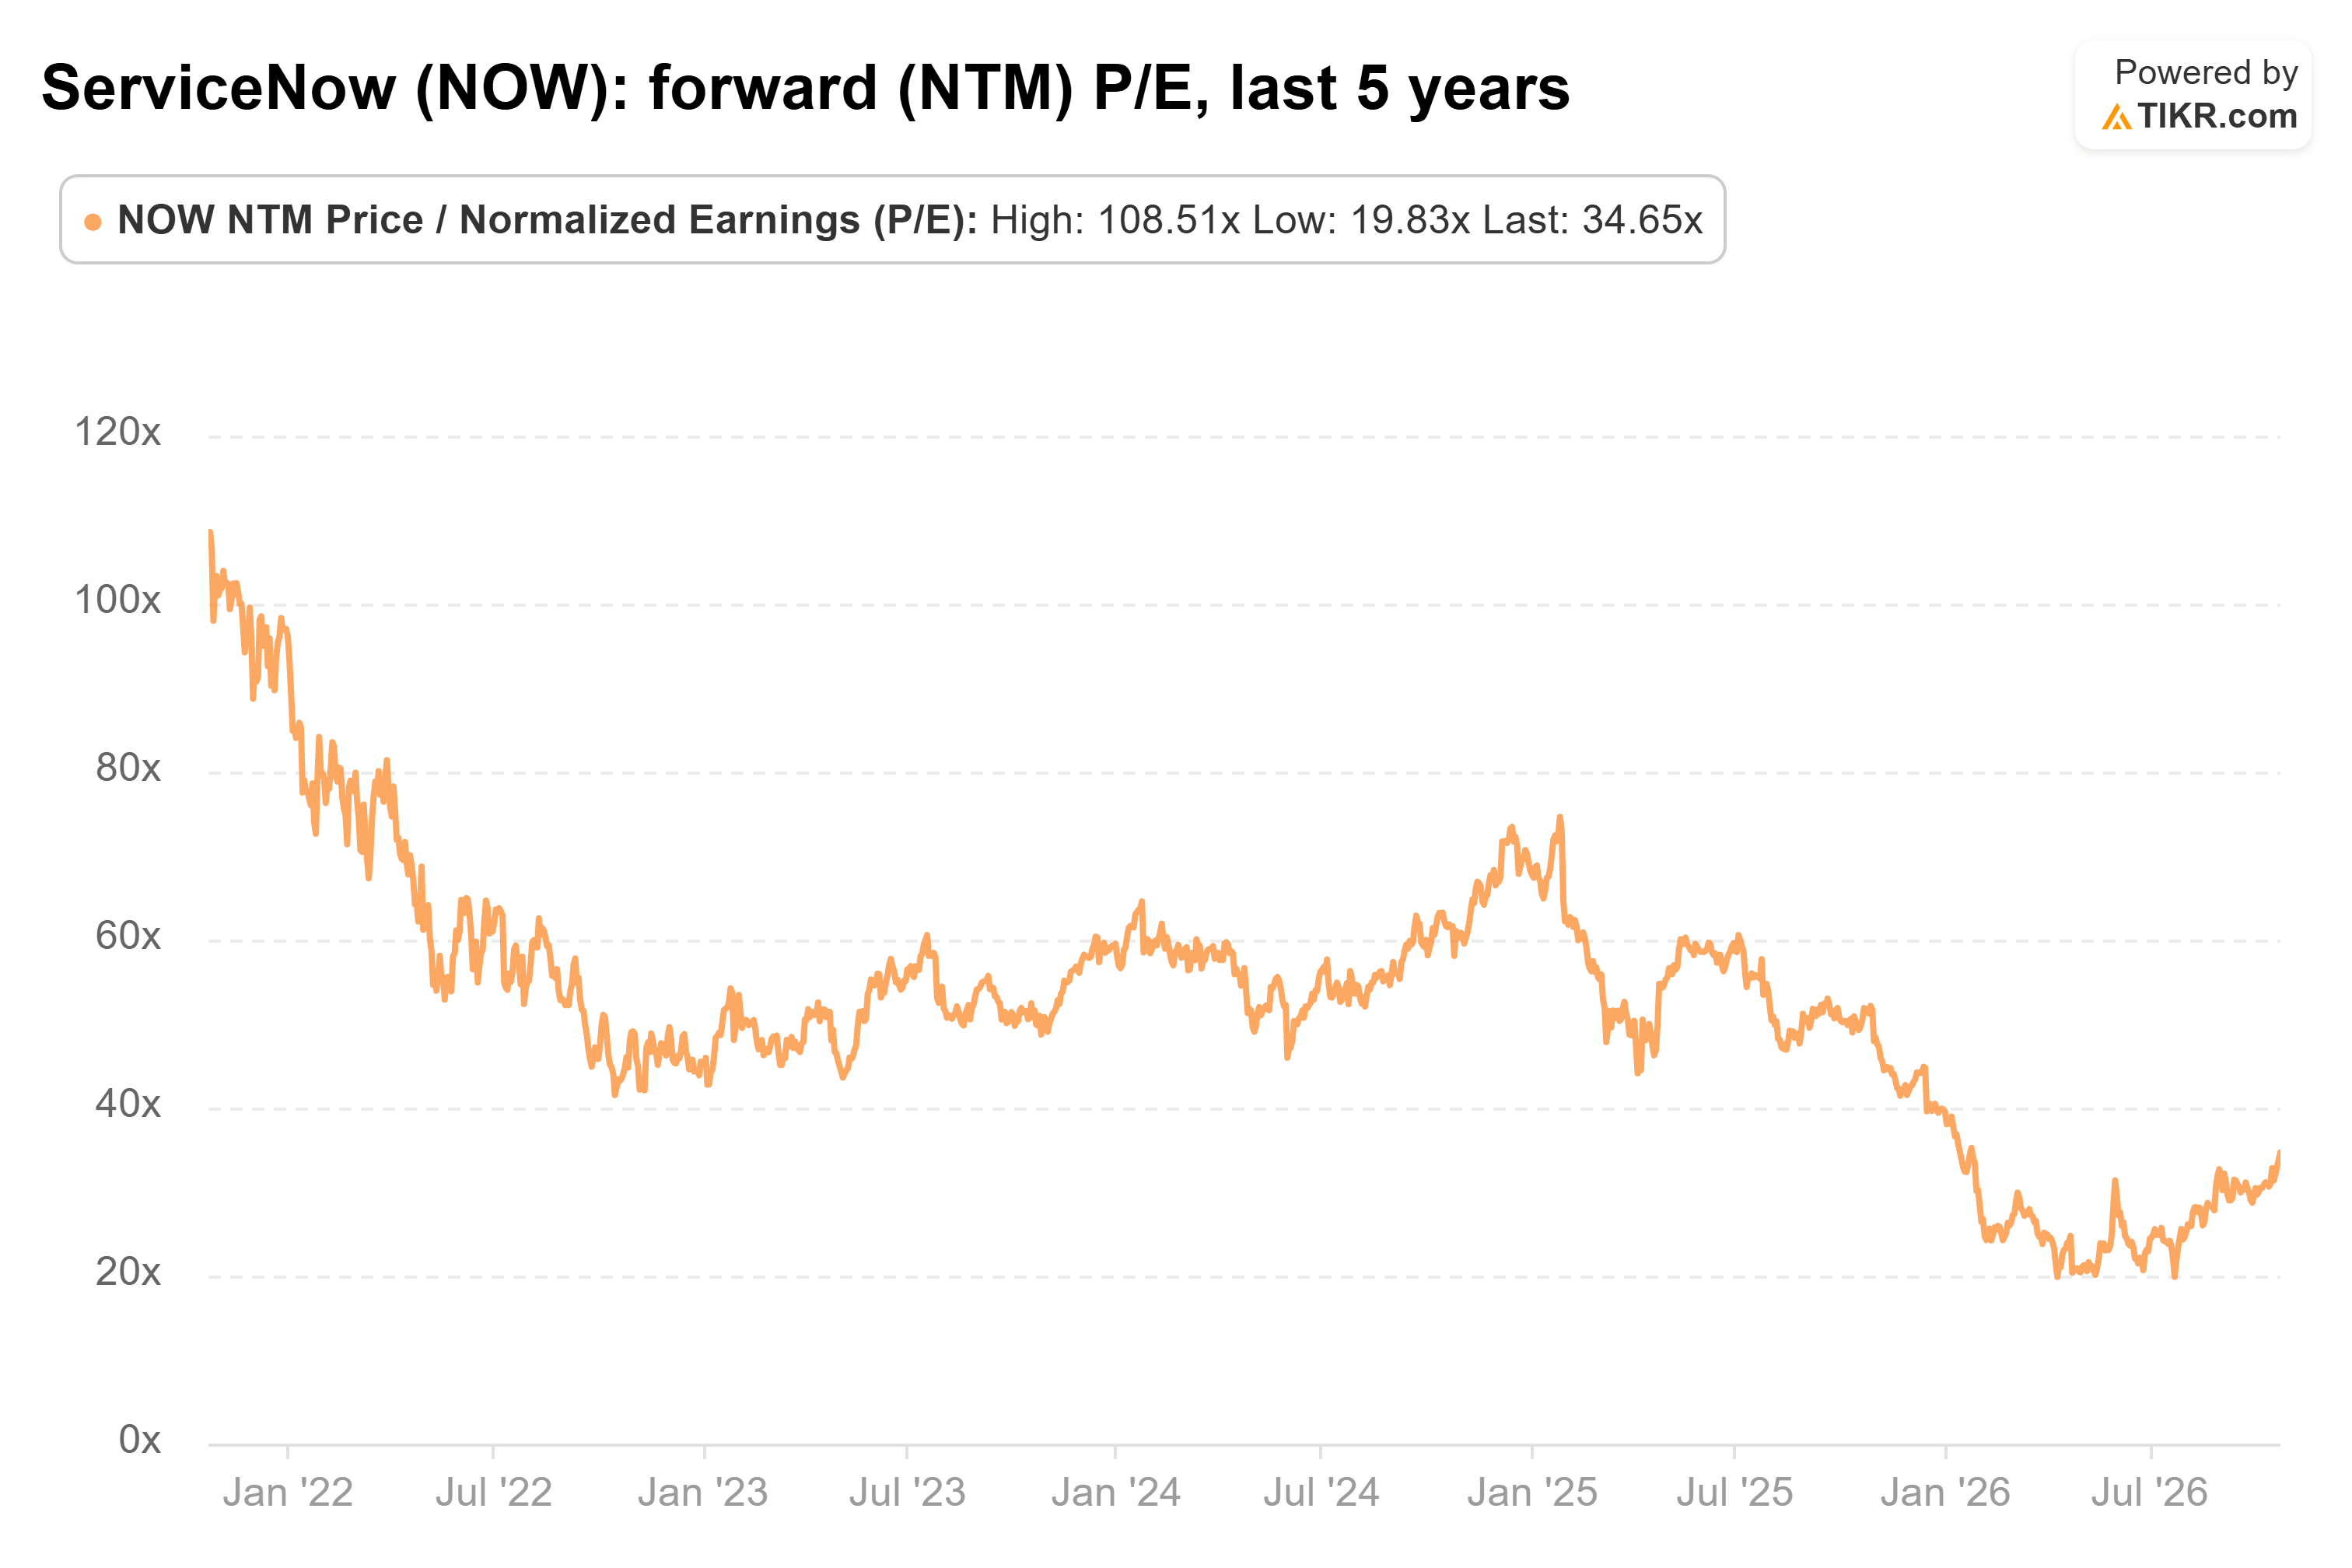
Usando o P/L forward da ServiceNow de 22 de outubro e ajustando para o subsequente declínio no preço da ação e as estimativas de lucro mais baixas sugere um múltiplo forward de aproximadamente 23x a 24x a partir de 30 de outubro.
Vários grandes analistas cortaram seus preços-alvo em muito menos do que o declínio de 34% da ServiceNow.
O Morgan Stanley reduziu seu alvo de $180 para $160, o Wells Fargo reduziu seu alvo de $190 para $175, e o UBS ajustou seu alvo de $150 para $140.
Morgan Stanley e Wells Fargo mantiveram classificações Overweight, enquanto o UBS reteve Neutral. Mesmo o alvo de $140 do UBS implicava aproximadamente 33% de potencial de alta a partir do preço de fechamento de 30 de outubro.
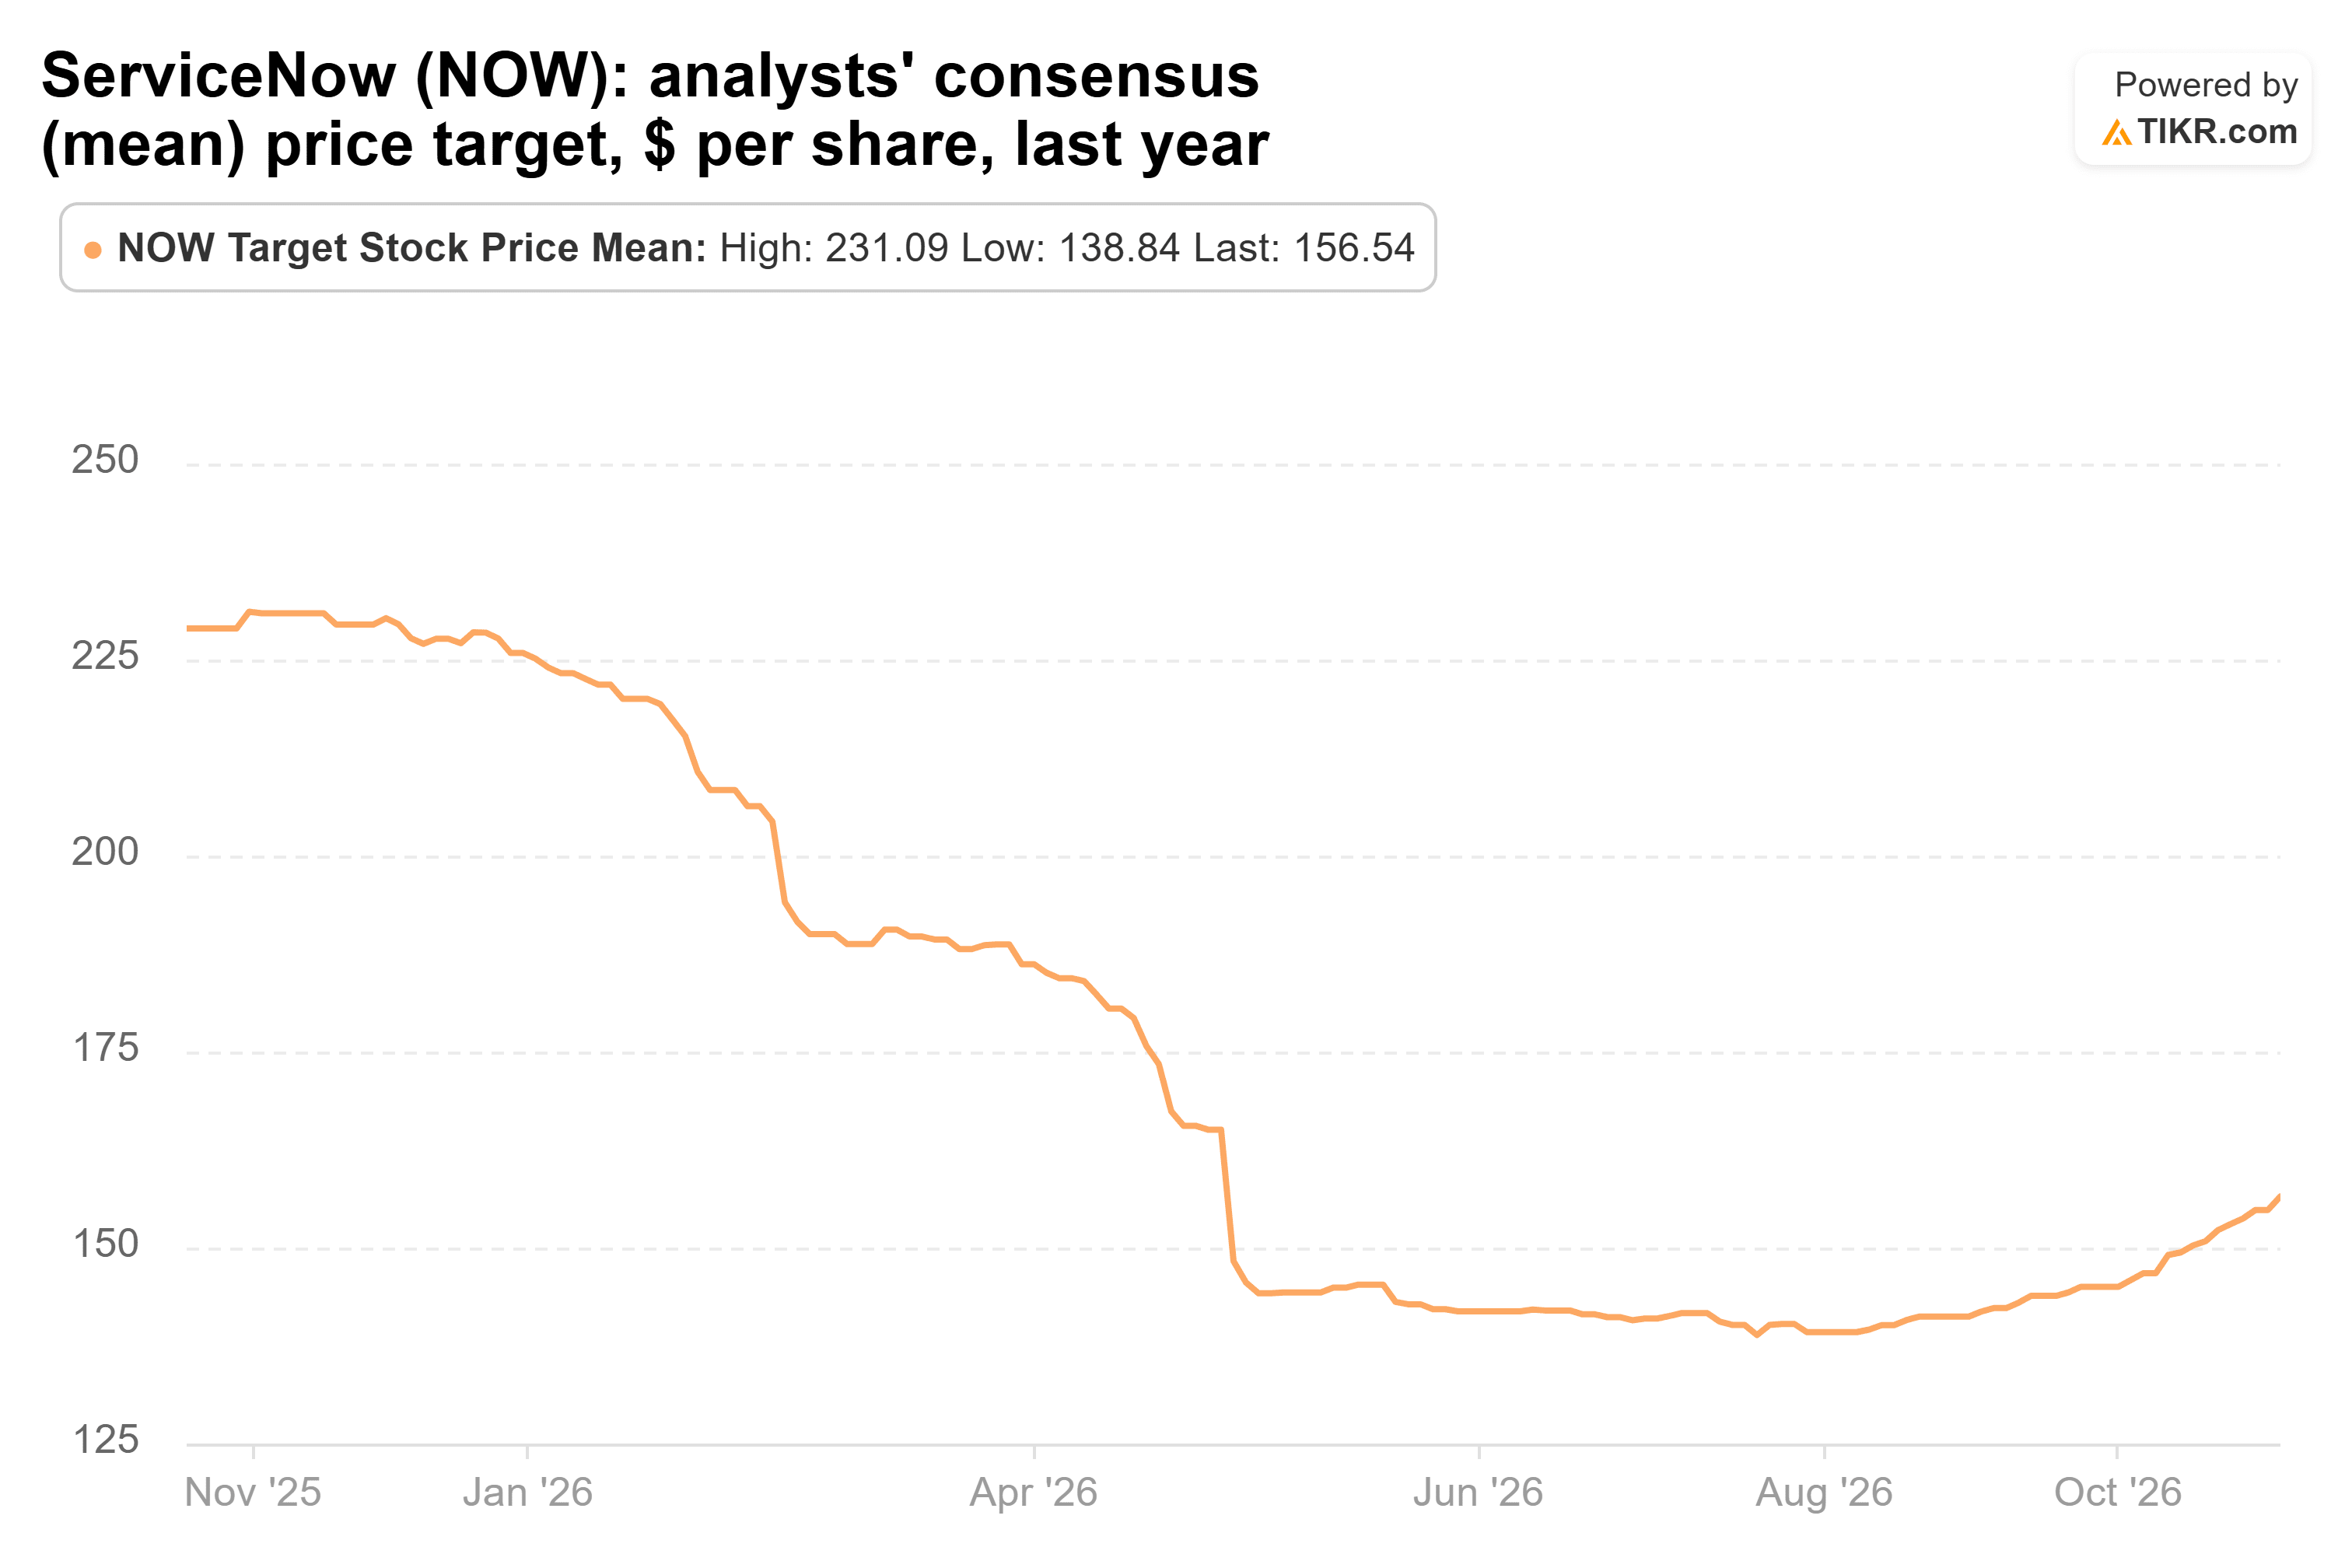
O alvo de consenso da ServiceNow caiu de aproximadamente $229 para $157 antes de seu relatório do terceiro trimestre, antes das últimas revisões dos analistas.
No entanto, o UBS alertou que as expectativas de crescimento de 2027 da Wall Street podem ser muito otimistas. Um crescimento mais lento do backlog poderia pressionar a receita futura se a demanda por IA não compensar os desafios dos gastos tradicionais com software.
A ServiceNow parece subvalorizada a um P/L forward estimado de 23x a 24x se seu crescimento projetado se sustentar. As revisões de lucro relativamente modestas da Wall Street sugerem que a venda de 34% refletiu principalmente compressão de valuation. No entanto, uma maior desaceleração no crescimento do backlog poderia justificar um múltiplo mais baixo.
Então, qual é o valor real da ação da ServiceNow?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a ServiceNow poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a ServiceNow gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!