Principais Conclusões
- A ServiceNow caiu 27% em 29 de outubro, seu pior dia de todos os tempos, após projetar um crescimento do cRPO do quarto trimestre de 18,5%, apesar de ter superado as expectativas no terceiro trimestre.
- A empresa elevou sua meta de ACV de IA para 2026 para pelo menos US$ 1,7 bilhão, ante US$ 1 bilhão no início do ano.
- A CFO Gina Mastantuono chamou a narrativa de "disrupção pela IA" de "falsa", mas a ação está 32% abaixo do fechamento pré-relatório, negociando a 22,0x o lucro futuro.
- O relatório de 27 de janeiro mostrará se o cRPO se estabiliza uma vez que as renovações antecipadas sejam absorvidas.
ServiceNow (NOW) superou as expectativas no trimestre que acabou. Os investidores venderam o trimestre que ainda não começou.
As ações caíram 27% em 29 de outubro, o pior dia na história da empresa. Elas continuaram a cair, e uma queda de 5,9% na quinta-feira, enquanto o Nasdaq caía 5,5%, as deixou em US$ 102. Isso representa 32% abaixo do fechamento de 28 de outubro, o dia em que reportou os resultados. A queda de um dia também supera o recorde anterior de queda de 17,8% em abril.
O gatilho foi uma única linha das previsões. A ServiceNow espera que o cRPO do quarto trimestre cresça 18,5%, três pontos percentuais mais lento do que o crescimento de 21,5% da receita de assinaturas projetado para o mesmo trimestre.
A CFO Gina Mastantuono rebateu na conferência, chamando a narrativa de "disrupção pela IA" de "falsa". O mercado não se importou, especialmente em um dia em que os resultados da Alphabet já haviam reacendido os temores sobre os gastos com IA.
Trimestre forte, transição mais suave
O terceiro trimestre em si foi sólido:
- A receita de assinaturas subiu 21% para US$ 3,99 bilhões, 50 pontos-base acima do topo da previsão
- O cRPO cresceu 21% em moeda constante para US$ 13,65 bilhões, um ponto acima da previsão
- A margem operacional de 32,5% superou a previsão em 150 pontos-base
O EPS ajustado de US$ 1,00 ficou dois centavos abaixo do consenso de US$ 1,02, enquanto o RPO total atingiu US$ 29,7 bilhões.
A administração culpou a previsão mais fraca do cRPO por questões de timing. Uma mudança de preços em 1º de julho trouxe renovações para o terceiro trimestre, e a demanda do setor público se concentrou em negócios on-premise. Cerca de 50 pontos-base do backlog também estão fora do cRPO.
Na receita reportada, pouco parece quebrado...
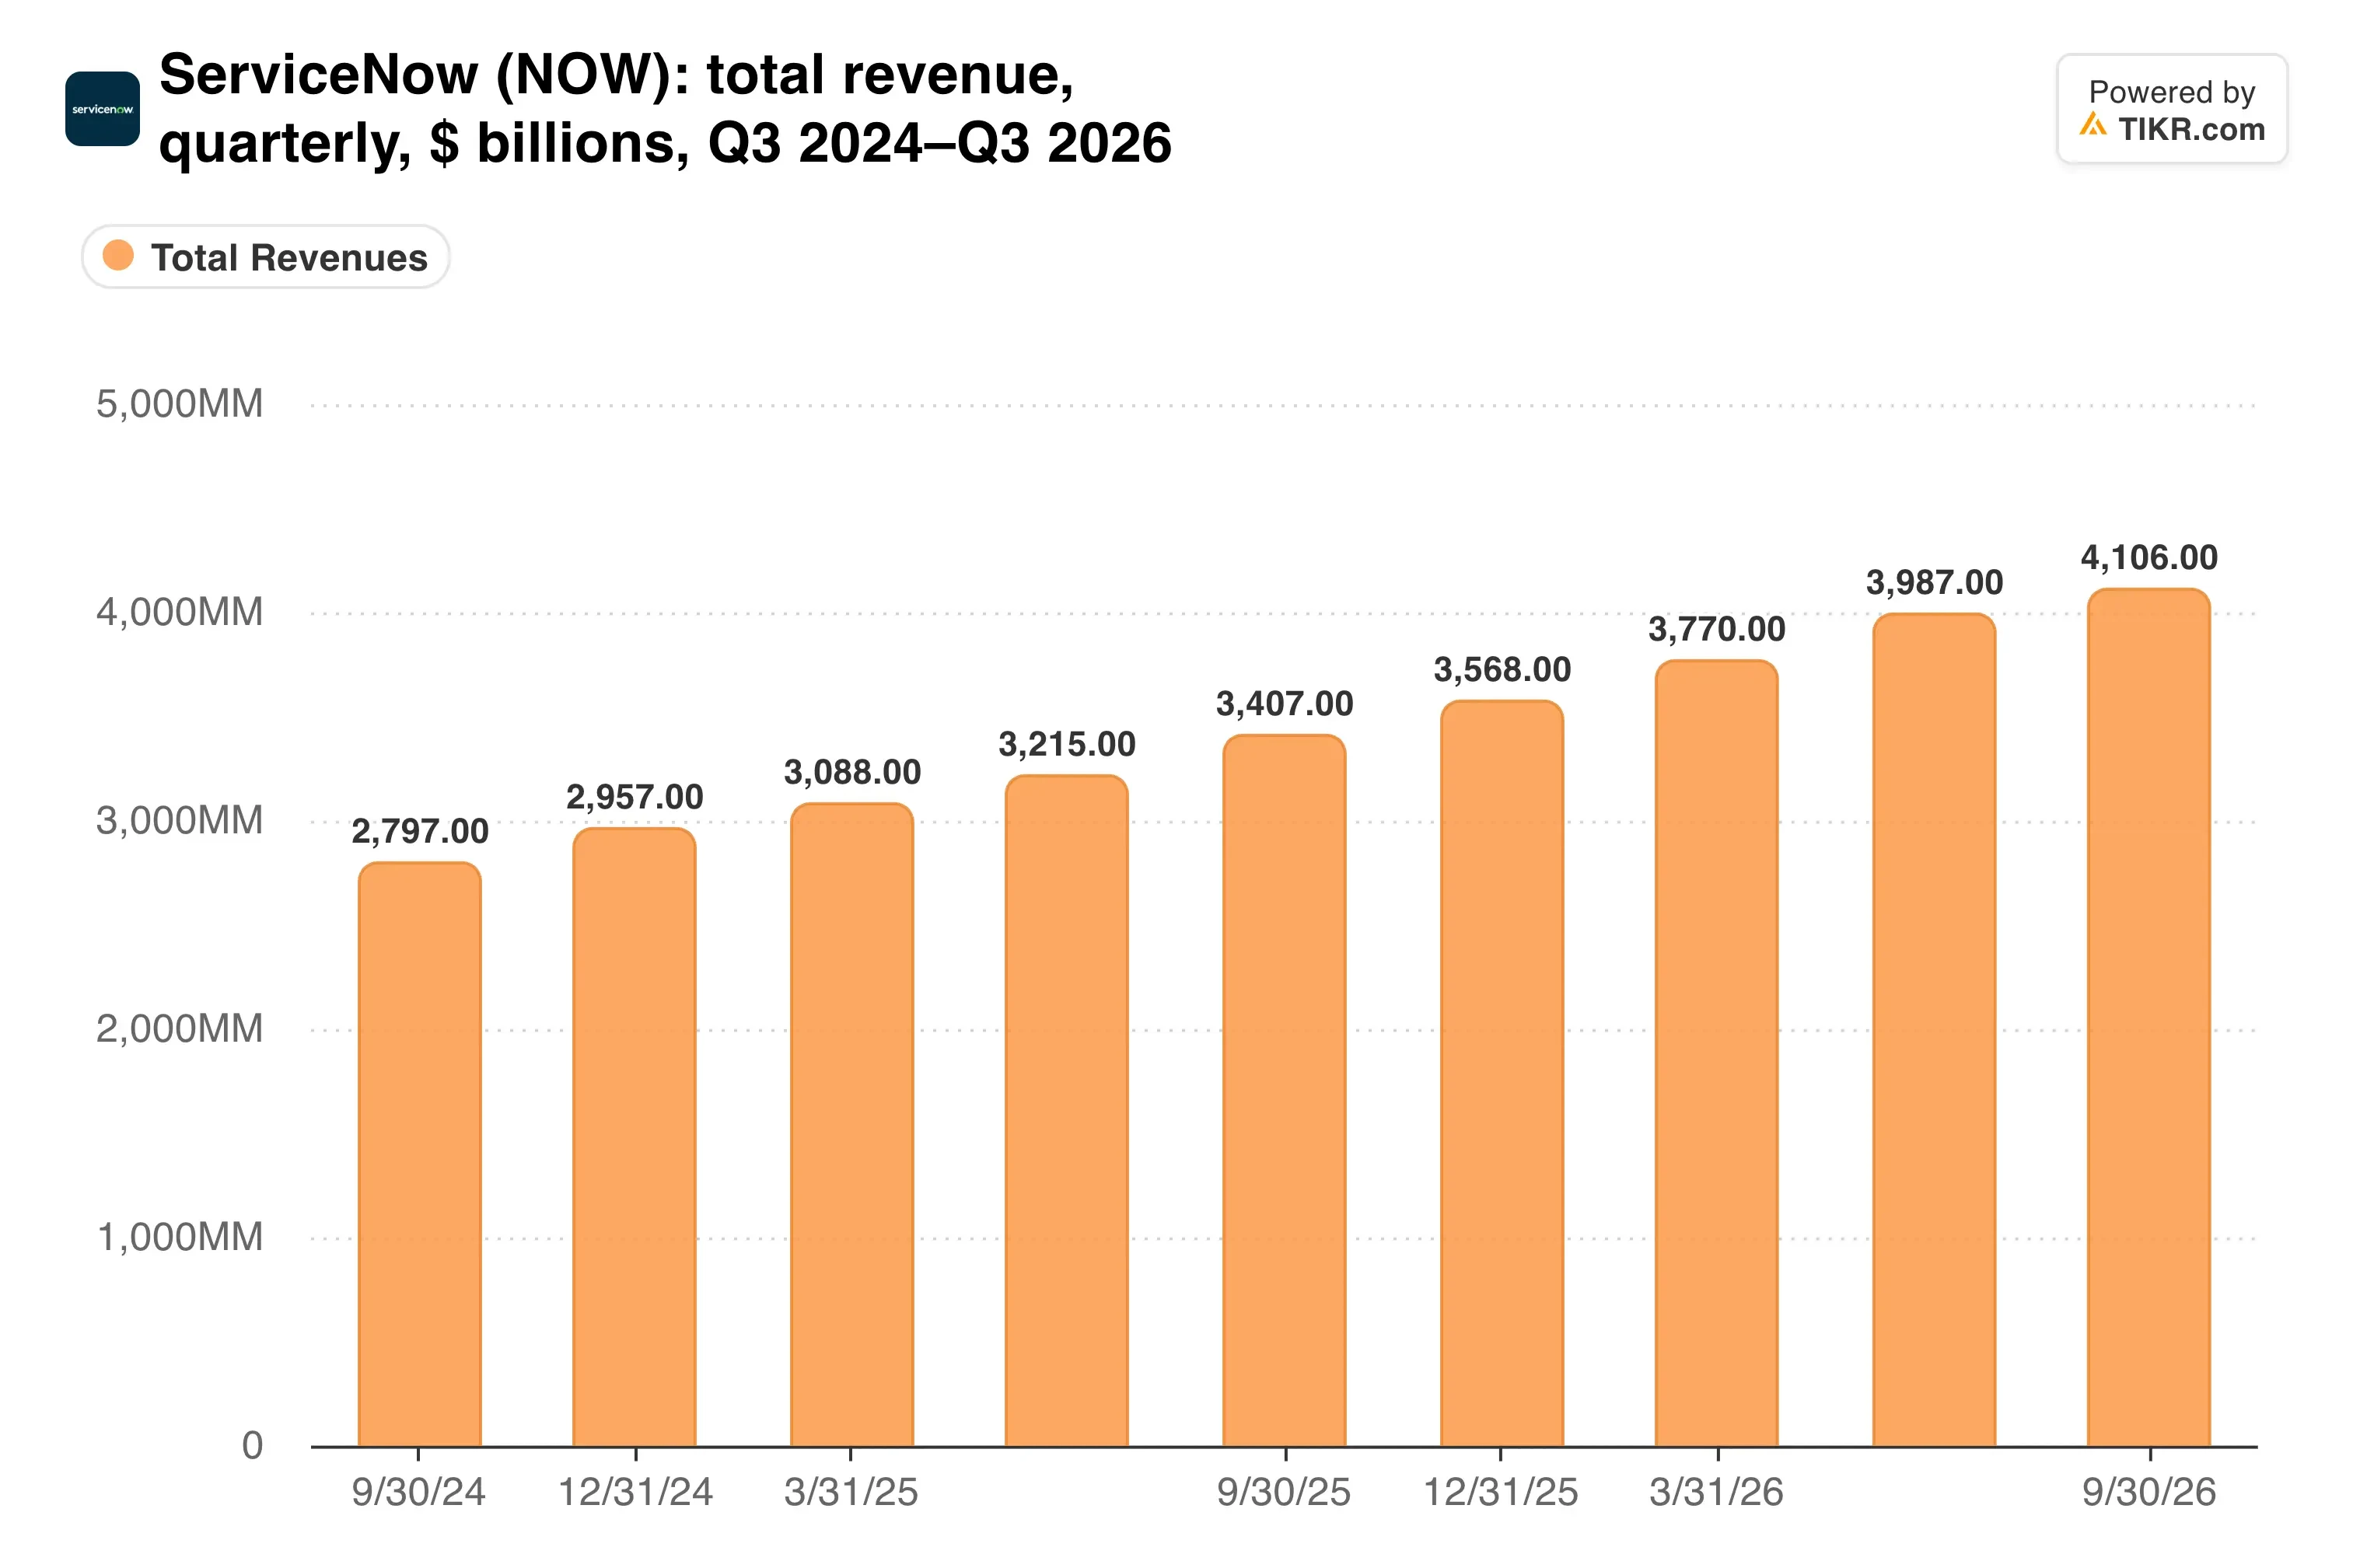
O crescimento trimestral se manteve próximo de 20%, então a venda em massa é sobre os próximos quatro trimestres.
Os números de IA continuam subindo
A ServiceNow elevou sua meta de ACV de IA para 2026 para pelo menos US$ 1,7 bilhão, ante US$ 1 bilhão no início do ano. O consumo de IA agentiva em produção subiu mais de 13 vezes na comparação anual, e os negócios que abrangem cinco ou mais produtos de IA cresceram 8,5 vezes.
Ela também aprofundou os laços com a OpenAI para incorporar agentes nos fluxos de trabalho corporativos. Ainda assim, os concorrentes nativos de IA estão escalando rapidamente. A Sierra, uma startup privada, adicionou US$ 150 milhões de ARR em um único trimestre, quase 9% da meta anual de IA da ServiceNow.
O caixa é a parte da previsão que melhorou.

A administração elevou sua meta de margem de fluxo de caixa livre para 2026 para 36%, ante 35%. Combinado com um crescimento de 21% nas assinaturas, isso é um perfil de regra-de-57.
O TIKR acompanha 49 analistas da ServiceNow. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a ServiceNow, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a ServiceNow
O múltiplo já foi reajustado
A US$ 102, a ServiceNow negocia a 22,0x o lucro futuro e 14,6x o EBITDA futuro. O preço-alvo médio de US$ 155 implica um potencial de alta de 51%, embora muitos alvos ainda não tenham se ajustado à venda em massa.
Poucas grandes empresas de software desvalorizaram tanto assim:

A ação agora está mais próxima de sua mínima de 52 semanas de US$ 81 do que de sua máxima de US$ 176, para um negócio que ainda projeta crescimento de 21% nas assinaturas.
O risco é que o cRPO esteja dizendo a verdade. Se a desaceleração reflete agentes de IA consumindo renovações baseadas em licenças por usuário, a explicação de antecipação não se sustentará por muito tempo.
Minha opinião: A venda em massa parece maior do que a previsão. Uma diferença de três pontos entre o crescimento do cRPO e da receita, com uma explicação específica de preços anexada, não justifica perder quase um terço do valor de mercado em uma semana. Eu começaria uma pequena posição aqui e adicionaria apenas uma vez que o backlog confirmasse a história.
O relatório do quarto trimestre, em 27 de janeiro, é o teste. O cRPO precisa chegar a 18,5% ou mais, e a primeira previsão de assinaturas para 2027 deve se manter próxima de 20%. A ServiceNow também se apresentará na conferência de tecnologia do BMO em 12 de novembro, o que pode oferecer uma leitura antecipada.
Então, quanto vale realmente a ação da ServiceNow?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a ServiceNow poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!