Principais Conclusões
- A Riot Platforms caiu aproximadamente 33% no último mês até 28 de outubro, à medida que os investidores reavaliaram os riscos de financiamento enfrentados por mineradoras de bitcoin que se expandem para data centers de IA.
- O aumento dos custos de empréstimo e as preocupações com o financiamento da infraestrutura de IA pressionaram o setor, com os problemas da CoreWeave no mercado de dívida adicionando incerteza para os investidores.
- A Riot enfrenta um prazo crítico de financiamento em 31 de dezembro, quando sua linha de crédito ponte de até US$ 573 milhões do Morgan Stanley vence. A empresa também esperava anteriormente fechar um empréstimo a termo de aproximadamente US$ 180 milhões relacionado à AMD.
- O preço-alvo de US$ 30 da ATB Cormark implica um potencial de alta de aproximadamente 108% em relação ao preço de fechamento da Riot em 28 de outubro, mas alcançar esse alvo provavelmente depende de garantir o financiamento sem uma diluição substancial dos acionistas.
Riot Platforms (RIOT) caiu aproximadamente 33% no último mês até 28 de outubro, à medida que os investidores reavaliam os riscos financeiros enfrentados por mineradoras de bitcoin que se expandem para infraestrutura de inteligência artificial.
A fraqueza se estendeu aos concorrentes, incluindo MARA Holdings (MARA), à medida que o entusiasmo pelo desenvolvimento de data centers de IA encontra preocupações com o aumento dos custos de empréstimo.
Apesar da queda, Wall Street continua vendo potencial substancial na estratégia de longo prazo da Riot.
Em 22 de outubro, a ATB Cormark Capital Markets reduziu seu preço-alvo na Riot de US$ 36 para US$ 30, mantendo sua recomendação de Compra.
Com base no preço de fechamento da Riot em 28 de outubro de US$ 14,45, esse alvo representa um potencial de alta de aproximadamente 108%.
A oportunidade é significativa, mas os investidores agora querem evidências de que a Riot pode financiar sua ambiciosa expansão de infraestrutura de IA.
Por Que a Ação da Riot Platforms Caiu
A pressão sobre a Riot reflete uma fraqueza mais ampla entre as empresas que financiam grandes projetos de infraestrutura de IA.
CoreWeave (CRWV) tornou-se um exemplo proeminente em 14 de outubro, quando suas ações caíram mais de 15% e alguns de seus títulos renderam brevemente mais de 15%.
Esses desenvolvimentos intensificaram as preocupações com o custo do financiamento de data centers de IA, especialmente porque as taxas de juros mais altas tornam os projetos de construção financiados por dívida mais caros.
Em 16 de outubro, a Cantor Fitzgerald reduziu os preços-alvo em sete ações de data centers de IA, diminuindo seu alvo para a Riot de US$ 30 para US$ 24.
A empresa citou o aumento dos custos de financiamento, pressão sobre as avaliações de propriedades, potenciais excessos de despesas de capital e riscos de execução.
Morgan Stanley e Piper Sandler também reduziram seus preços-alvo para a Riot durante outubro, mantendo classificações favoráveis.
A venda, portanto, reflete preocupações que vão além das operações individuais da Riot.
As empresas que desenvolvem infraestrutura de IA devem comprometer capital substancial antes que suas instalações comecem a gerar receita contratada. Custos de empréstimo mais altos podem reduzir os retornos que esses projetos entregam no final.
Para a Riot, essa questão é especialmente importante porque a empresa está em transição da mineração de bitcoin para um negócio de data center mais diversificado.
O Negócio de Data Centers de IA da Riot Pode Impulsionar o Crescimento de Longo Prazo
A expansão da Riot para data centers de IA mudou significativamente seu perfil de receita potencial.
A mineração de bitcoin representou aproximadamente 92% da receita por segmento da Riot no segundo trimestre de 2025, em comparação com cerca de 65% um ano depois.
A empresa também garantiu aproximadamente US$ 9,8 bilhões em receita contratada de data center por meio de acordos envolvendo a AMD e um importante laboratório de IA de fronteira.
Uma vez que as instalações contratadas estejam totalmente operacionais, a administração espera que esses acordos gerem aproximadamente US$ 520 milhões em receita média anual.
Espera-se que o projeto maior do laboratório de IA exija entre US$ 2,1 bilhão e US$ 2,3 bilhões em gastos de construção.
Com base nas projeções da administração, o projeto poderia gerar entre US$ 365 milhões e US$ 411 milhões em receita operacional líquida média anual, representando aproximadamente 16% a 20% dos custos estimados de desenvolvimento.
Essa economia sugere que o negócio de data centers da Riot poderia eventualmente se tornar um importante contribuinte para a lucratividade.
A comparação com a MARA também destaca como o negócio da Riot está mudando. A Riot reportou US$ 174 milhões em receita do segundo trimestre de 2026, incluindo US$ 23 milhões de data centers, enquanto a MARA gerou aproximadamente US$ 175 milhões em receita total no mesmo trimestre.
Embora suas receitas trimestrais tenham sido semelhantes, a crescente contribuição dos data centers da Riot e seus acordos de longo prazo de IA fornecem outra fonte potencial de receita além da mineração de bitcoin.
No entanto, retornos projetados atraentes não eliminam os desafios associados ao financiamento da construção.
A linha de crédito ponte existente da Riot com o Morgan Stanley carrega uma taxa de juros flutuante de SOFR mais 2,75%, enquanto os termos de seu financiamento permanente antecipado permanecem incertos.
Isso torna a execução do financiamento um dos fatores mais importantes que afetam a avaliação da Riot nos próximos 12 meses.
A Riot Enfrenta um Prazo Crítico de Financiamento em 31 de Dezembro
Os fluxos de caixa históricos da Riot demonstram por que o financiamento adicional é necessário.
No ano fiscal de 2025, as atividades operacionais consumiram aproximadamente US$ 573 milhões em caixa, enquanto as despesas de capital totalizaram outros US$ 422 milhões.
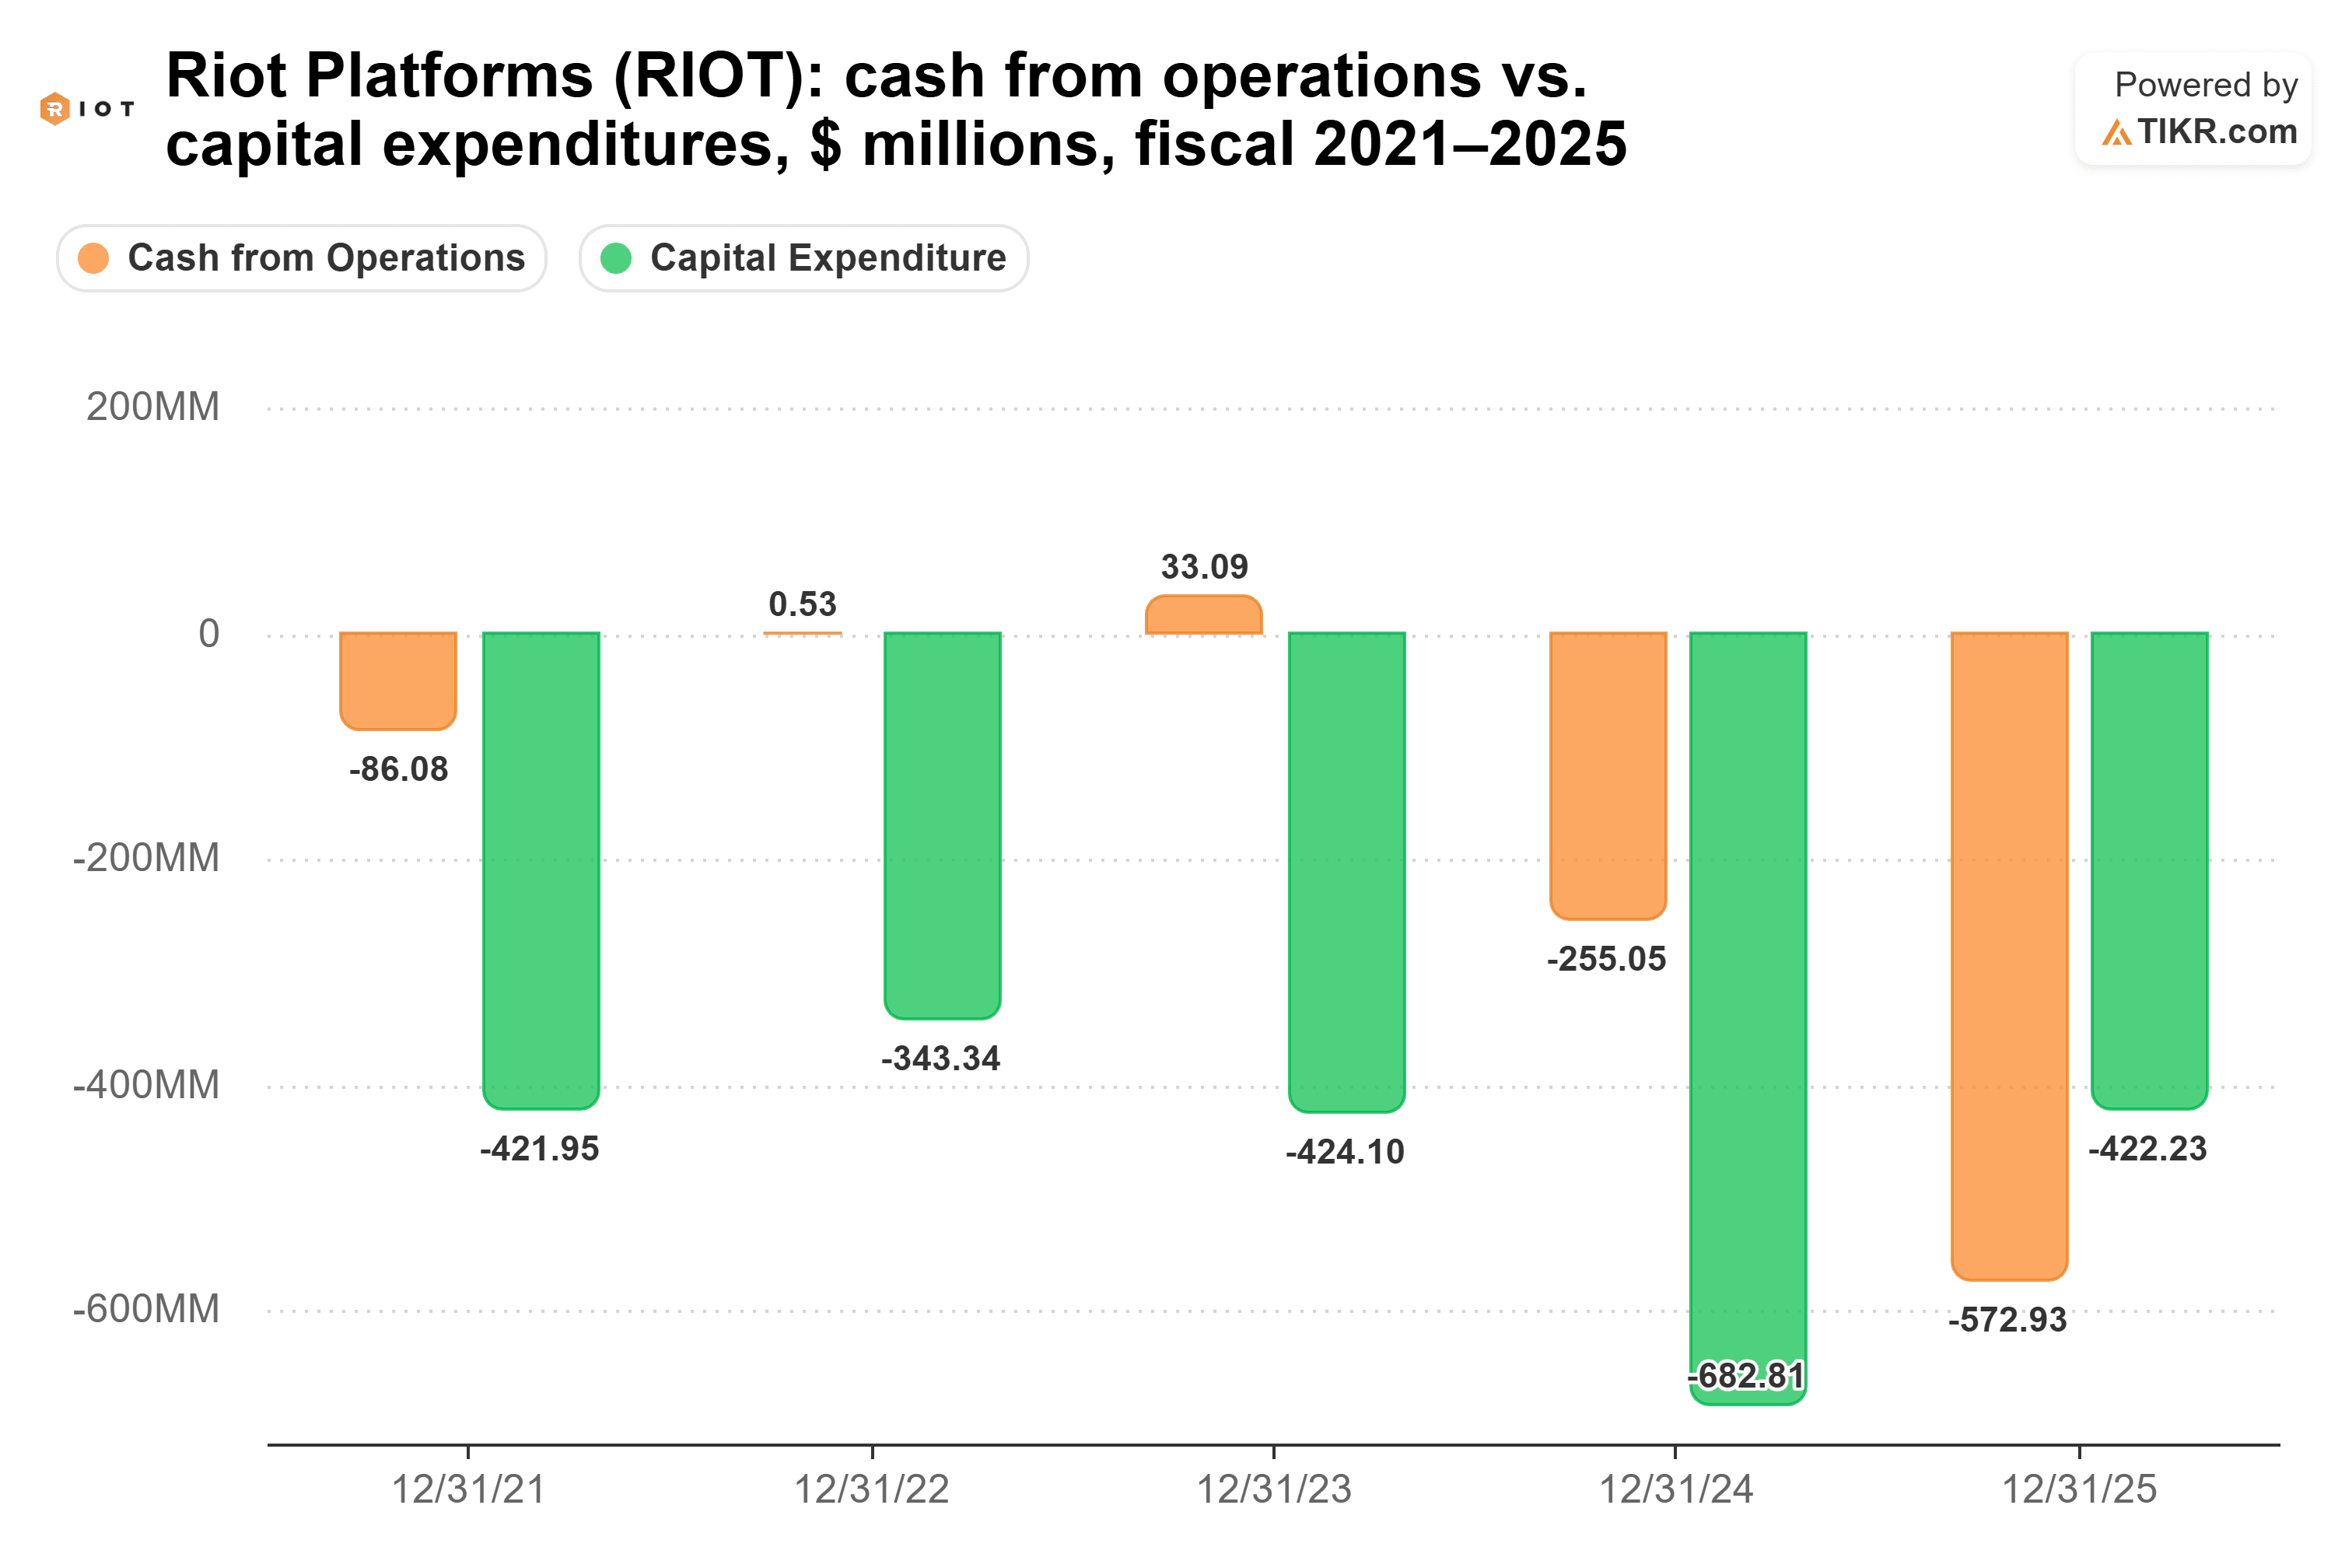
O gráfico ilustra os requisitos substanciais de caixa históricos da Riot e a importância do financiamento externo.
Seu desafio imediato envolve uma linha de financiamento interino de até US$ 573 milhões fornecida pelo Morgan Stanley, que vence em 31 de dezembro de 2026.
A linha apoia despesas de desenvolvimento associadas à expansão do data center de IA da Riot, mas a data de vencimento chega antes que a empresa espere receber receita substancial de seu projeto maior do laboratório de IA.
Espera-se que os primeiros 96 MW dessa implantação comecem a gerar receita de aluguel em dezembro de 2027.
Durante a conferência de resultados do segundo trimestre da Riot, o Diretor Financeiro Jason Chung disse que a administração planejava "executar o financiamento de substituição desta linha interina nos próximos meses."
A administração também esperava anteriormente fechar um empréstimo a termo de aproximadamente US$ 180 milhões associado à implantação inicial de 25 MW da AMD até 30 de setembro.
Um acordo de refinanciamento confirmado ajudaria a reduzir as preocupações sobre a capacidade da empresa de concluir o desenvolvimento sem emitir ações adicionais.
Uma oferta de ações a preços deprimidos poderia diluir os acionistas existentes, potencialmente reduzindo os benefícios do crescimento futuro.
A estratégia de financiamento da Riot, portanto, permanece central para sua perspectiva de investimento.
A Ação da Riot Platforms Está Subvalorizada ou Supervalorizada?
A Riot parece subvalorizada com base na contribuição potencial de lucros de seus projetos contratados de data centers de IA, embora seus riscos de financiamento justifiquem um desconto significativo.
O preço-alvo médio de Wall Street caiu de aproximadamente US$ 33 no final de setembro para cerca de US$ 30 nos dados originais do TIKR, refletindo maior cautela sobre a perspectiva de curto prazo da empresa.
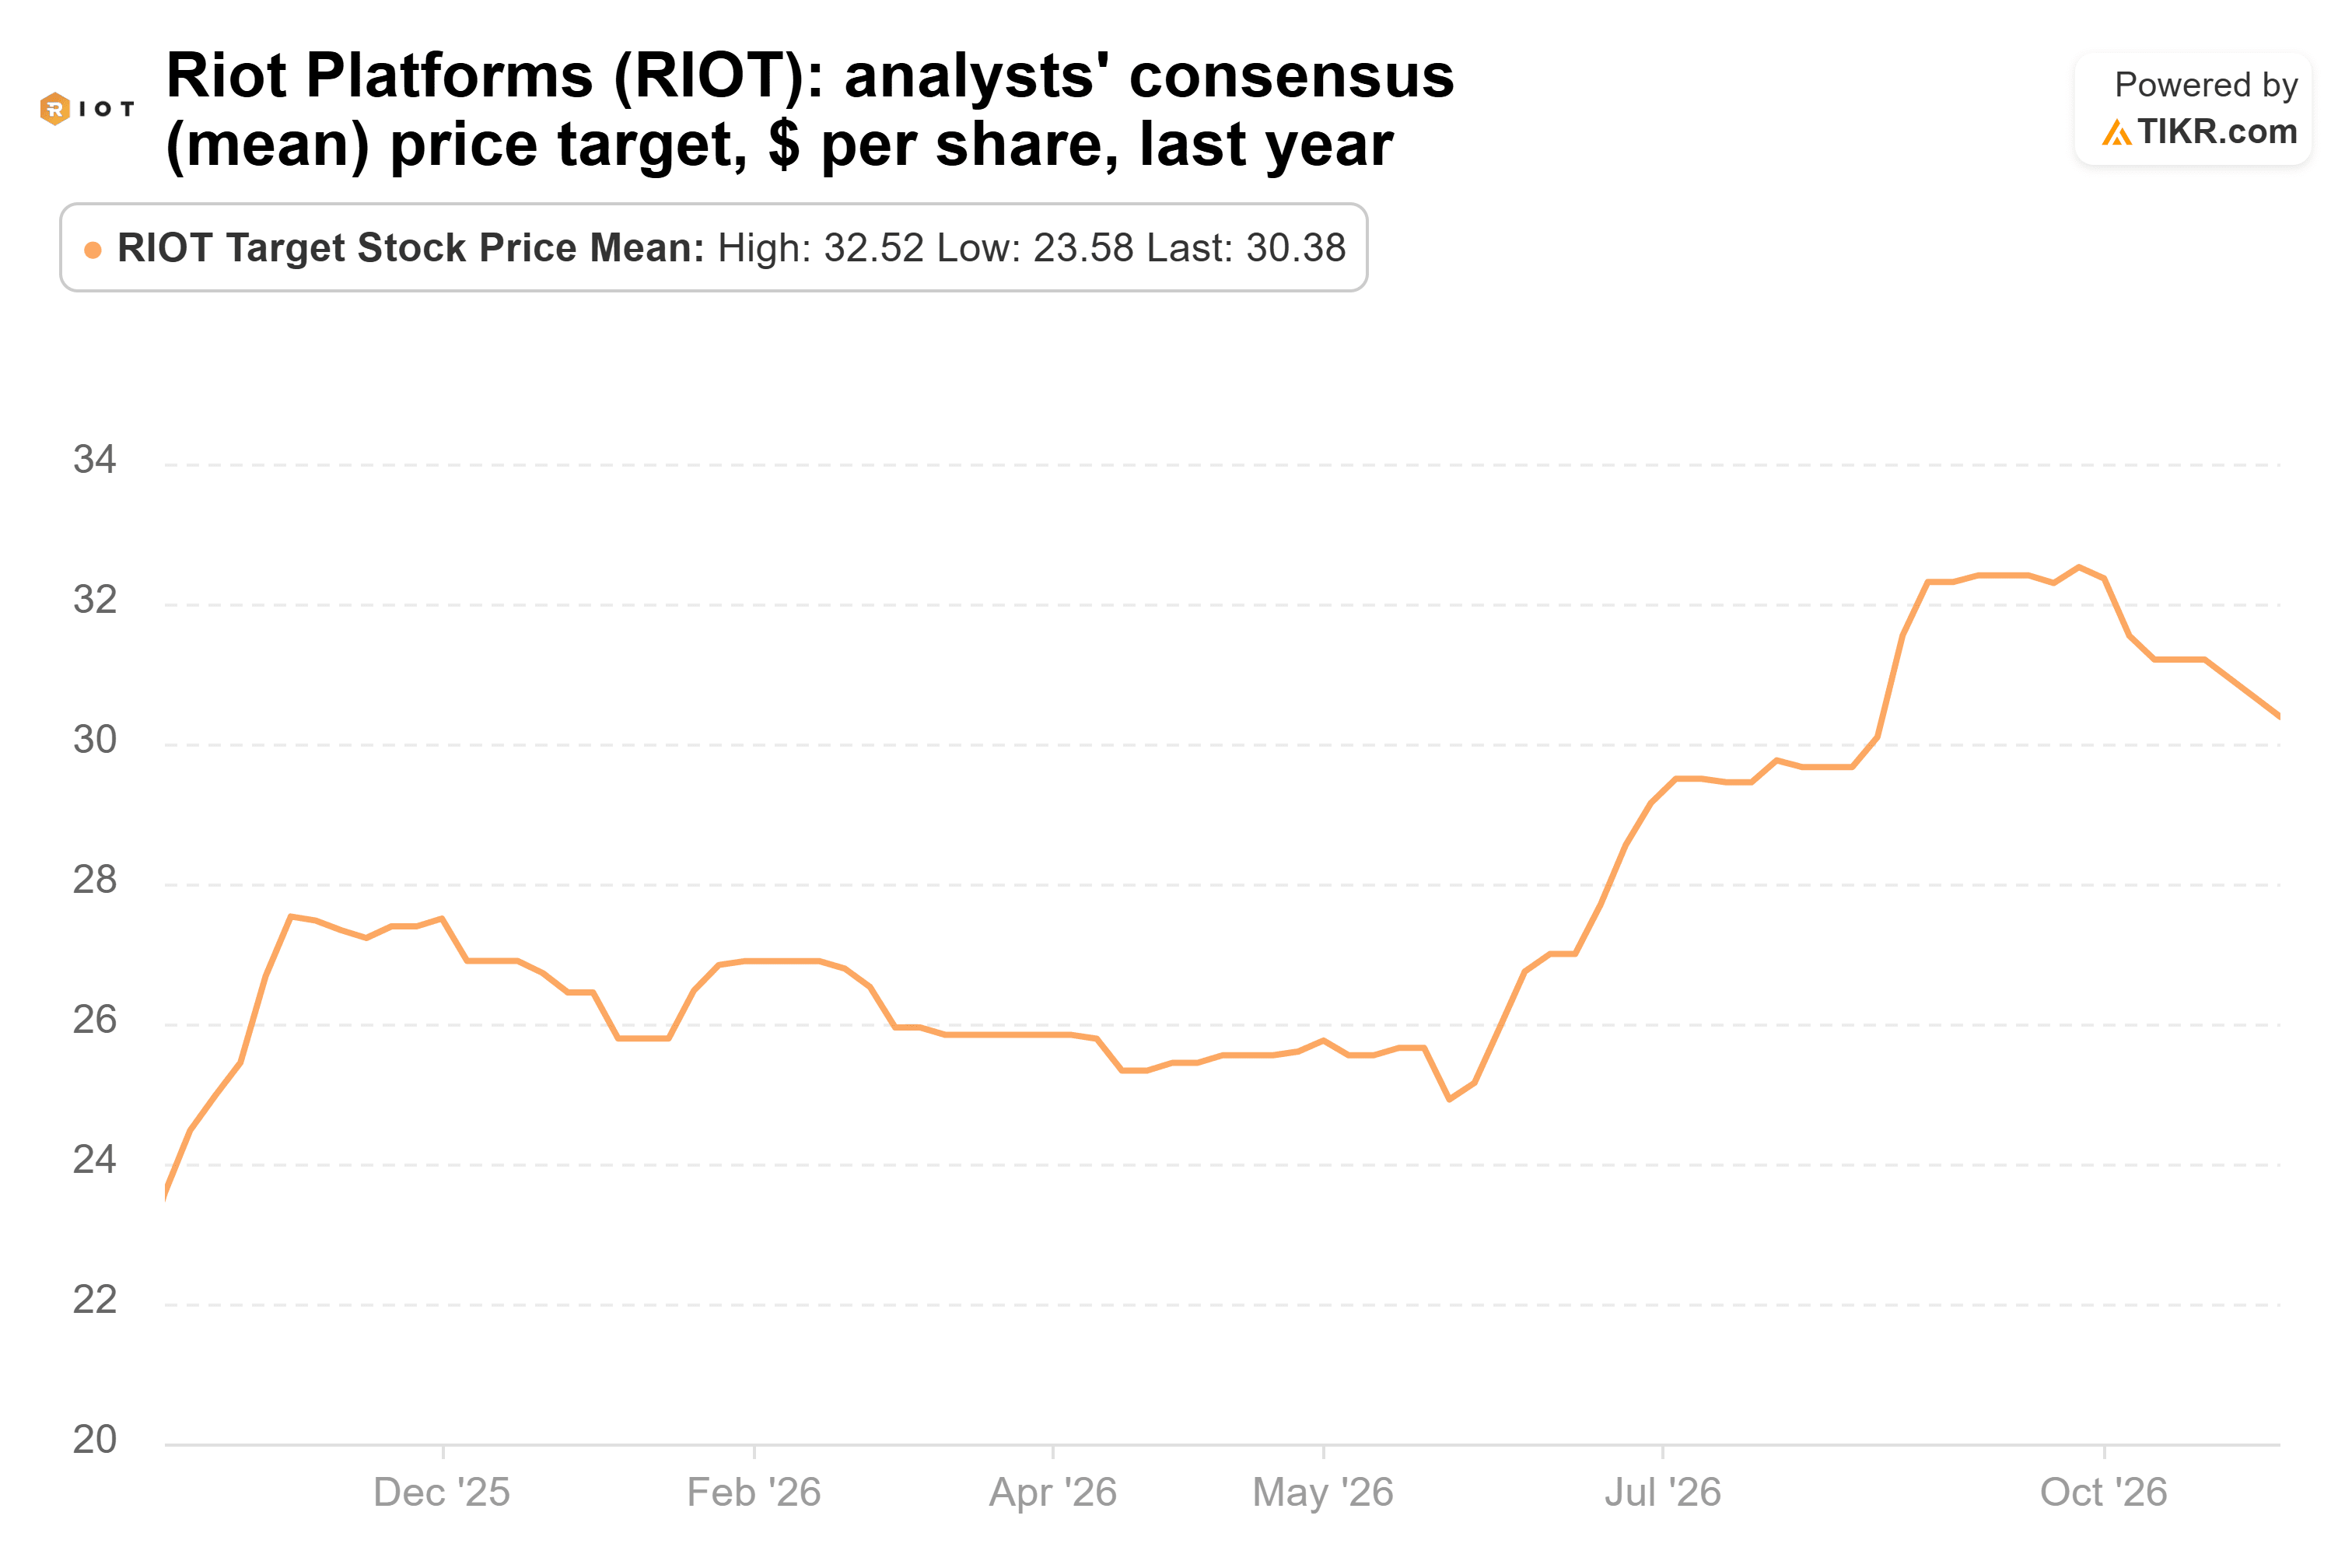
Mesmo após essas reduções, os alvos dos analistas permanecem substancialmente acima do preço de fechamento da Riot em 28 de outubro.
A avaliação da empresa também fornece contexto.
O instantâneo de avaliação original do TIKR colocou a Riot em aproximadamente 6,7x vendas futuras, em comparação com uma média de cinco anos de 6,2x e um pico próximo a 16x no início de 2026.
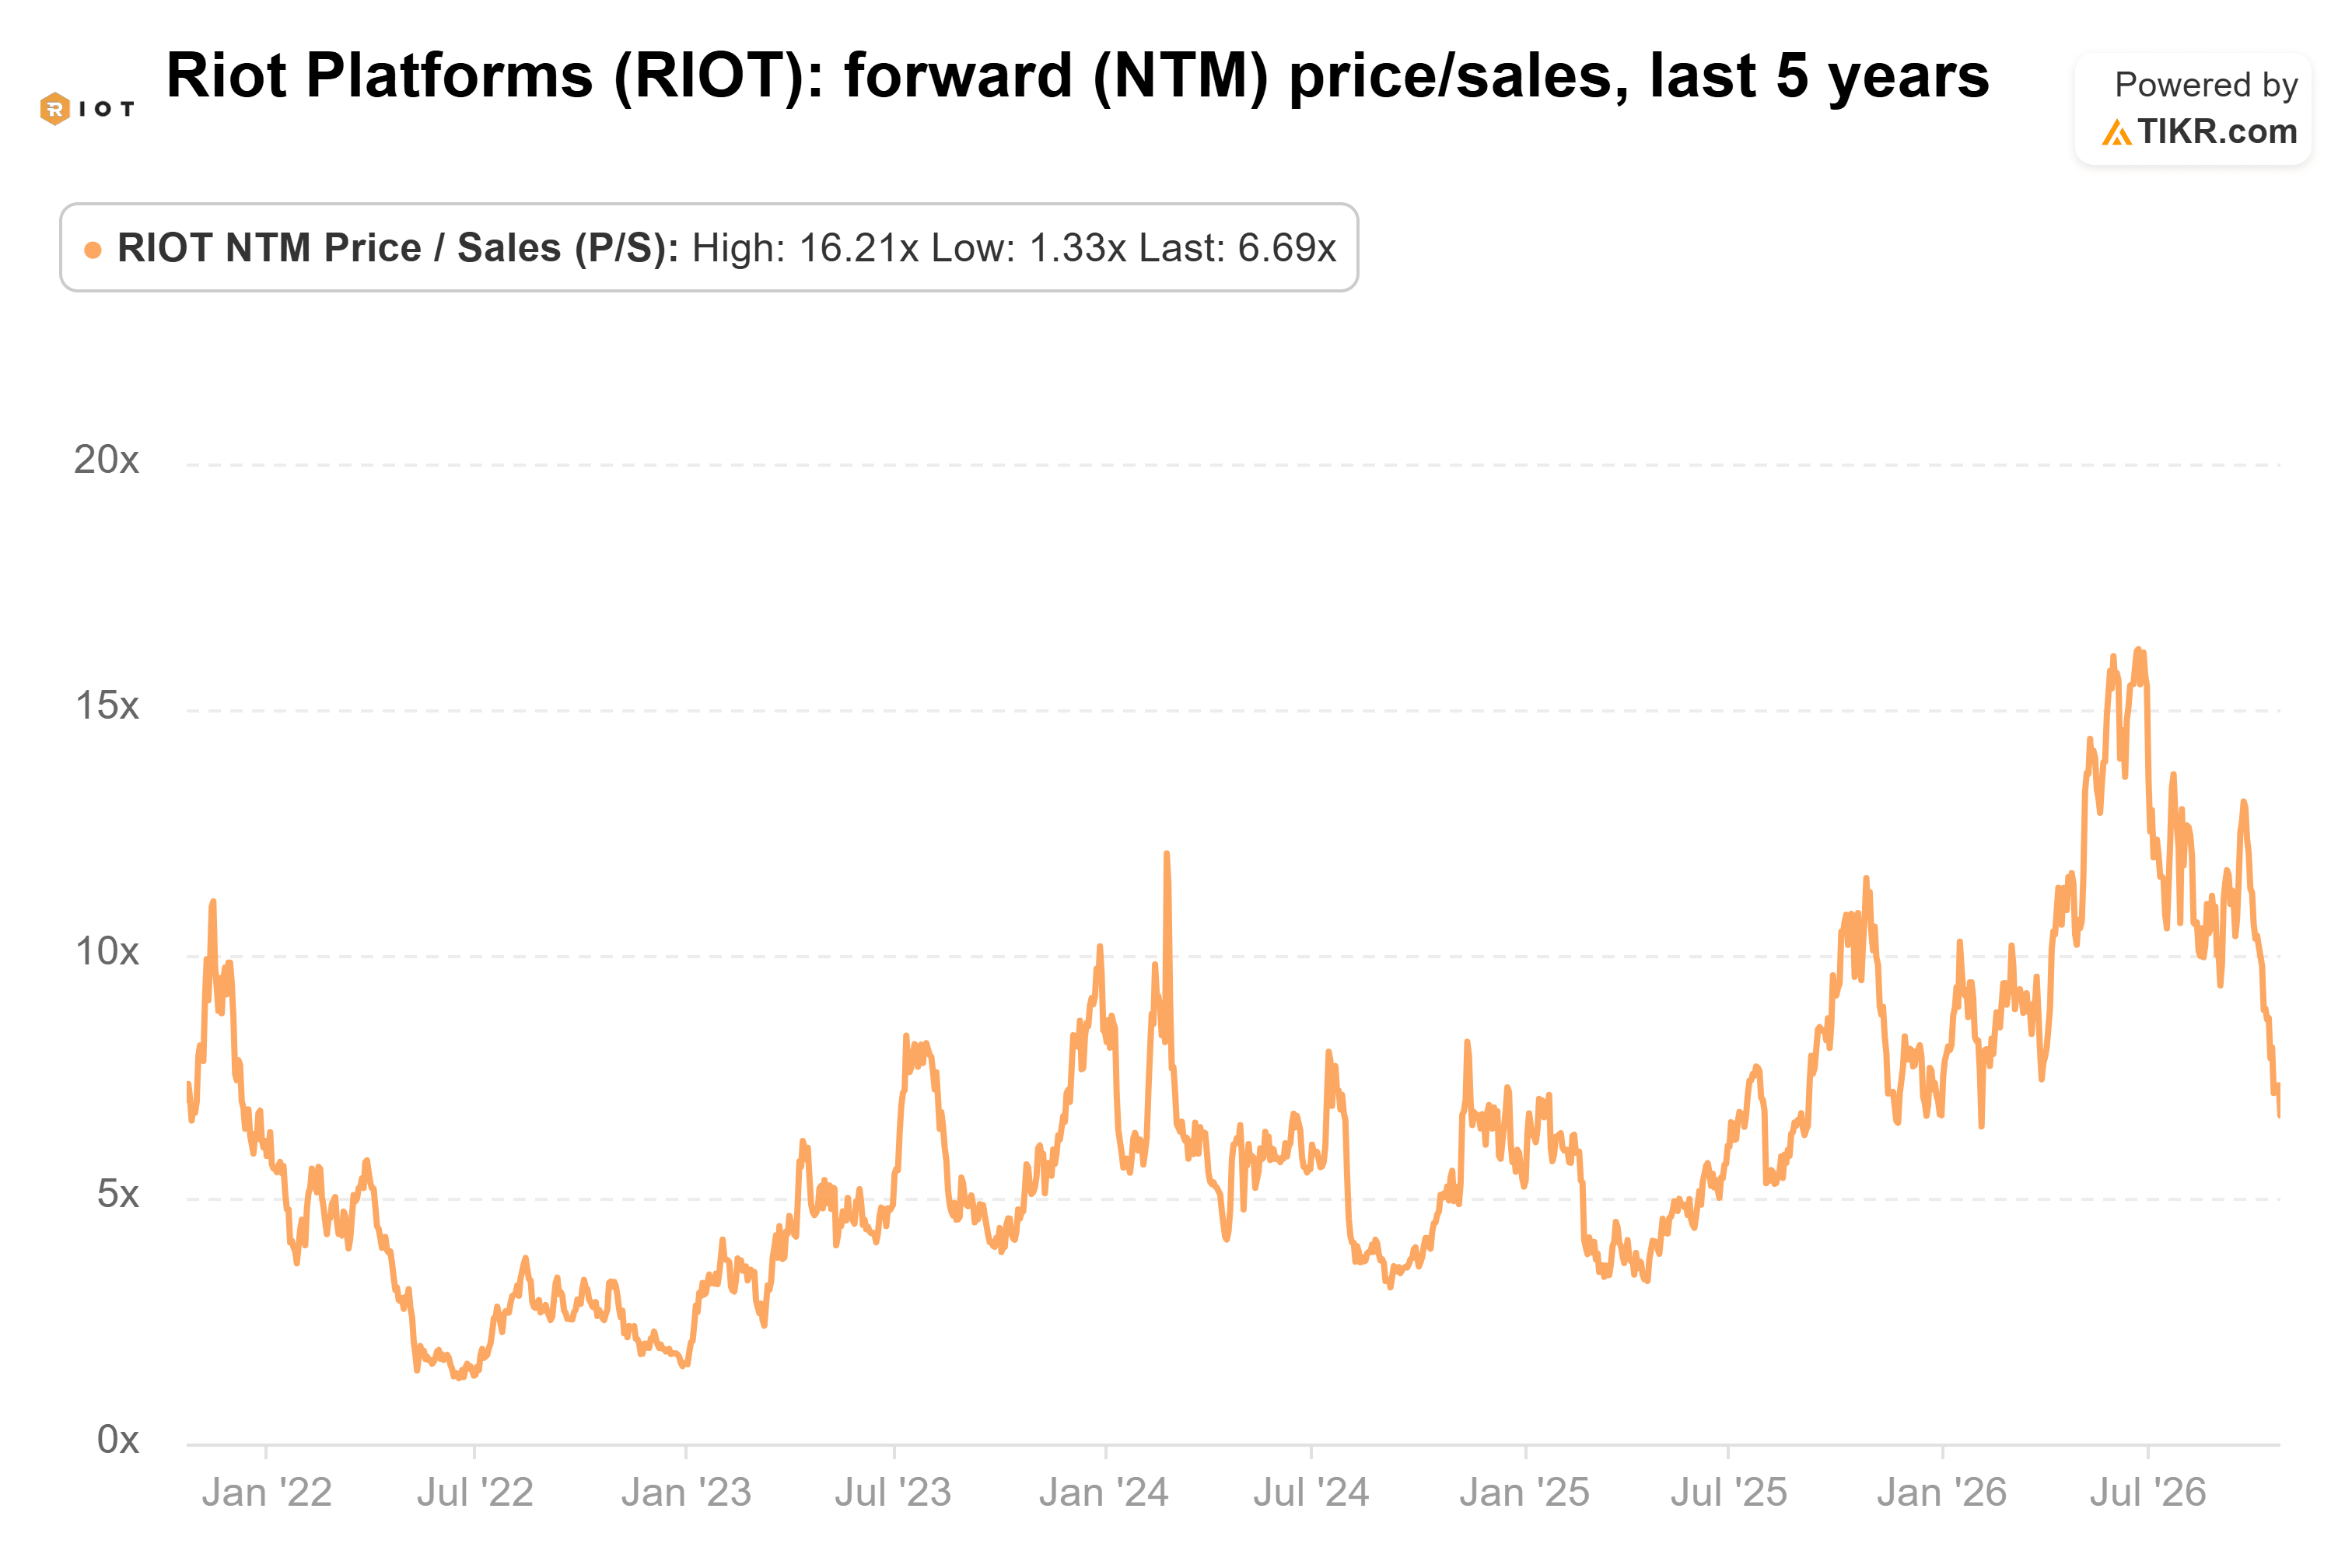
Essa avaliação estava consideravelmente abaixo do pico recente, mas ainda próxima da média histórica da Riot, sugerindo que uma recuperação para US$ 30 exigiria um progresso significativo, e não simplesmente um retorno aos níveis normais de avaliação.
Os acordos contratados de data centers de IA da Riot fornecem maior visibilidade sobre a receita futura potencial, enquanto seus compromissos substanciais de construção criam riscos de financiamento que os investidores não podem ignorar.
Nos próximos 12 meses, o desempenho da ação da Riot provavelmente dependerá de garantir financiamento permanente, avançar sua implantação com a AMD e demonstrar progresso em direção à receita de aluguel contratada.
A conferência de resultados do terceiro trimestre da empresa está agendada para 4 de novembro de 2026, às 8h ET, dando à administração a oportunidade de atualizar os investidores sobre seu progresso de financiamento.
Se a Riot garantir o empréstimo relacionado à AMD e concluir o refinanciamento de sua linha com o Morgan Stanley sem diluição substancial, o alvo de US$ 30 da ATB Cormark poderia se tornar alcançável.
Se o financiamento permanecer não resolvido à medida que 31 de dezembro se aproxima, a ação pode enfrentar pressão adicional, apesar do valor de seus acordos contratados de IA.
A Riot, portanto, parece subvalorizada com base em seu potencial de infraestrutura de IA de longo prazo, mas o prazo de financiamento permanece como o maior obstáculo para realizar esse potencial de alta.
Então, Qual é o Valor Real da Ação da Riot Platforms?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a Riot Platforms poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Riot Platforms gratuitamente
Isenção de Responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!