Principais Conclusões
- A Apple (AAPL) reporta os resultados do trimestre de setembro após o fechamento na segunda-feira, 2 de novembro. Sua ação é negociada a 38x o lucro futuro, no topo de sua faixa de cinco anos.
- Os investidores estão pagando esse preço pelo fluxo de caixa livre da Apple. A Alphabet (GOOGL) teve seu pior dia de todos os tempos em 29 de outubro após apresentar fluxo de caixa livre negativo, enquanto a Apple fechou em recorde.
- Sem os reembolsos tarifários, a margem bruta da Apple caiu de 49,3% no trimestre de março para 48,1% em junho, e sua previsão para setembro implica em 46,5% à medida que os custos de memória sobem.
- A previsão de margem bruta para o trimestre de dezembro é o número a ser observado, porque a Apple espera menos ajuda de seu estoque de memória após setembro.
A Apple reporta seus resultados do trimestre de setembro após o fechamento na segunda-feira, 2 de novembro, e o mercado está precificando-a como a máquina de caixa do Big Tech. A ação fechou em um recorde de $348,91 na quinta-feira.
O caixa é como os investidores estão julgando todo o grupo nesta temporada de resultados. O fluxo de caixa livre da Alphabet foi negativo em $9,1 bilhões em seu terceiro trimestre, pois seus gastos com IA ultrapassaram seu caixa operacional. Com o crescimento da busca também desacelerando, sua ação caiu 13% na quinta-feira, seu pior dia como empresa pública. A Apple subiu 1,5% no mesmo dia.
Em um especial de resultados da Bloomberg sobre o trimestre da Alphabet, Ed Ludlow, da Bloomberg, resumiu de forma simples: "Os melhores desempenhos são aqueles que geram caixa. NVIDIA, Apple. Os piores desempenhos no mercado de ações são aqueles com fluxo de caixa livre negativo."
A Apple está do lado certo dessa divisão. Mas a este preço, ela não pode se dar ao luxo de deixar os custos de memória comprometerem o caixa.
A TIKR Acompanha 43 Analistas na Apple. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na Apple, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Apple
Os Investidores Estão Pagando Caro por Esse Caixa
Ficar de fora da corrida de capex de IA levou a Apple à sua maior avaliação na história da empresa, em quase 11 vezes as vendas. Em termos de lucro, ela é negociada a 38x o lucro futuro, o topo de sua faixa de cinco anos e bem acima de sua média de 29x nesse período:

P/E NTM da Ação AAPL: 5 Anos (TIKR)
O preço-alvo médio de Wall Street de $328 fica cerca de 6% abaixo do fechamento de quinta-feira.
O caixa por trás desse múltiplo é real. O fluxo de caixa livre da Apple foi de $31,9 bilhões no trimestre de junho, acima dos $24,4 bilhões de um ano antes, e não caiu abaixo de $20 bilhões desde o trimestre de setembro de 2023:
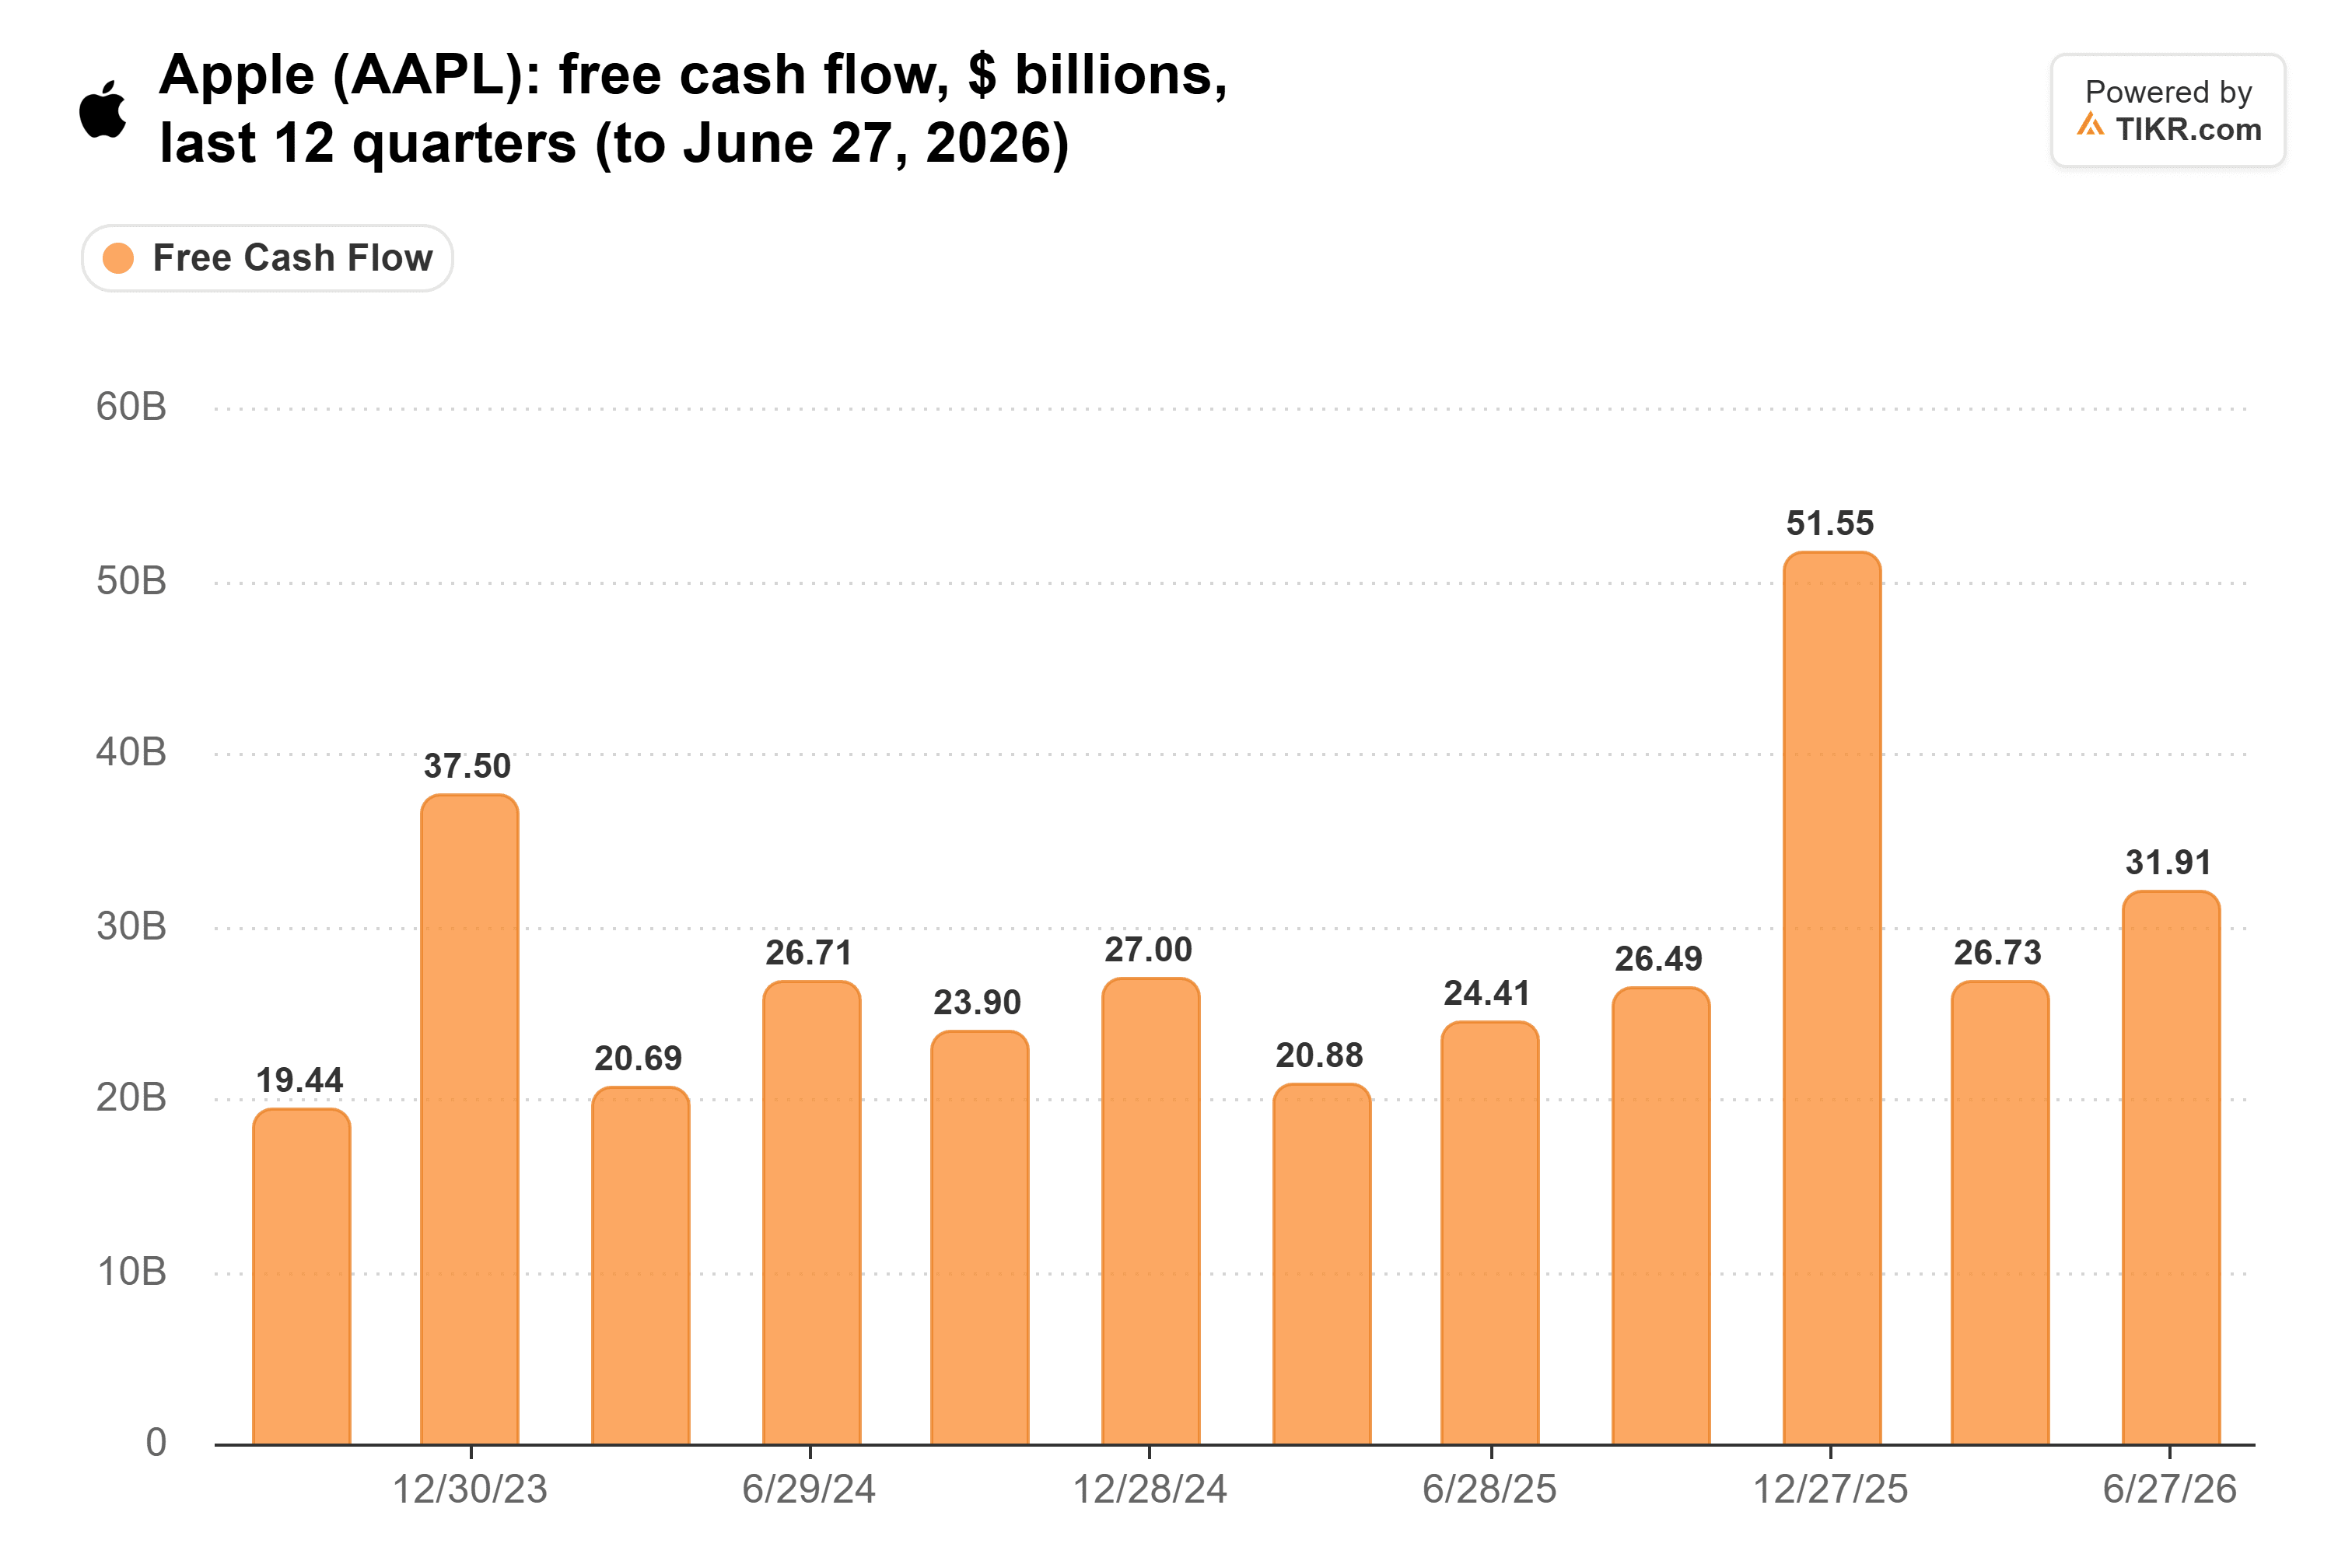
Fluxo de Caixa Livre da AAPL: Trimestral, Set. 2023-Jun. 2026 (TIKR)
Parte do ganho deste ano, no entanto, é uma questão de timing. Nos nove meses até junho, a Apple pagou muito menos do que devia aos fornecedores do que um ano antes, e pagou $10,7 bilhões a menos em impostos em caixa. Isso faz com que os $26,5 bilhões que gerou no trimestre de setembro do ano passado sejam a referência mais limpa para este.
A Memória Já Está Apertando
Os custos de memória são a maior ameaça a esse caixa, e eles atingem primeiro a margem bruta. Na teleconferência de resultados de julho da Apple, Tim Cook, então seu CEO, chamou o preço da memória de "uma enchente de 100 anos".
A margem bruta reportada da Apple ainda não mostra isso. Ela subiu para 50,1% no trimestre de junho, acima dos 46,5% de um ano antes:
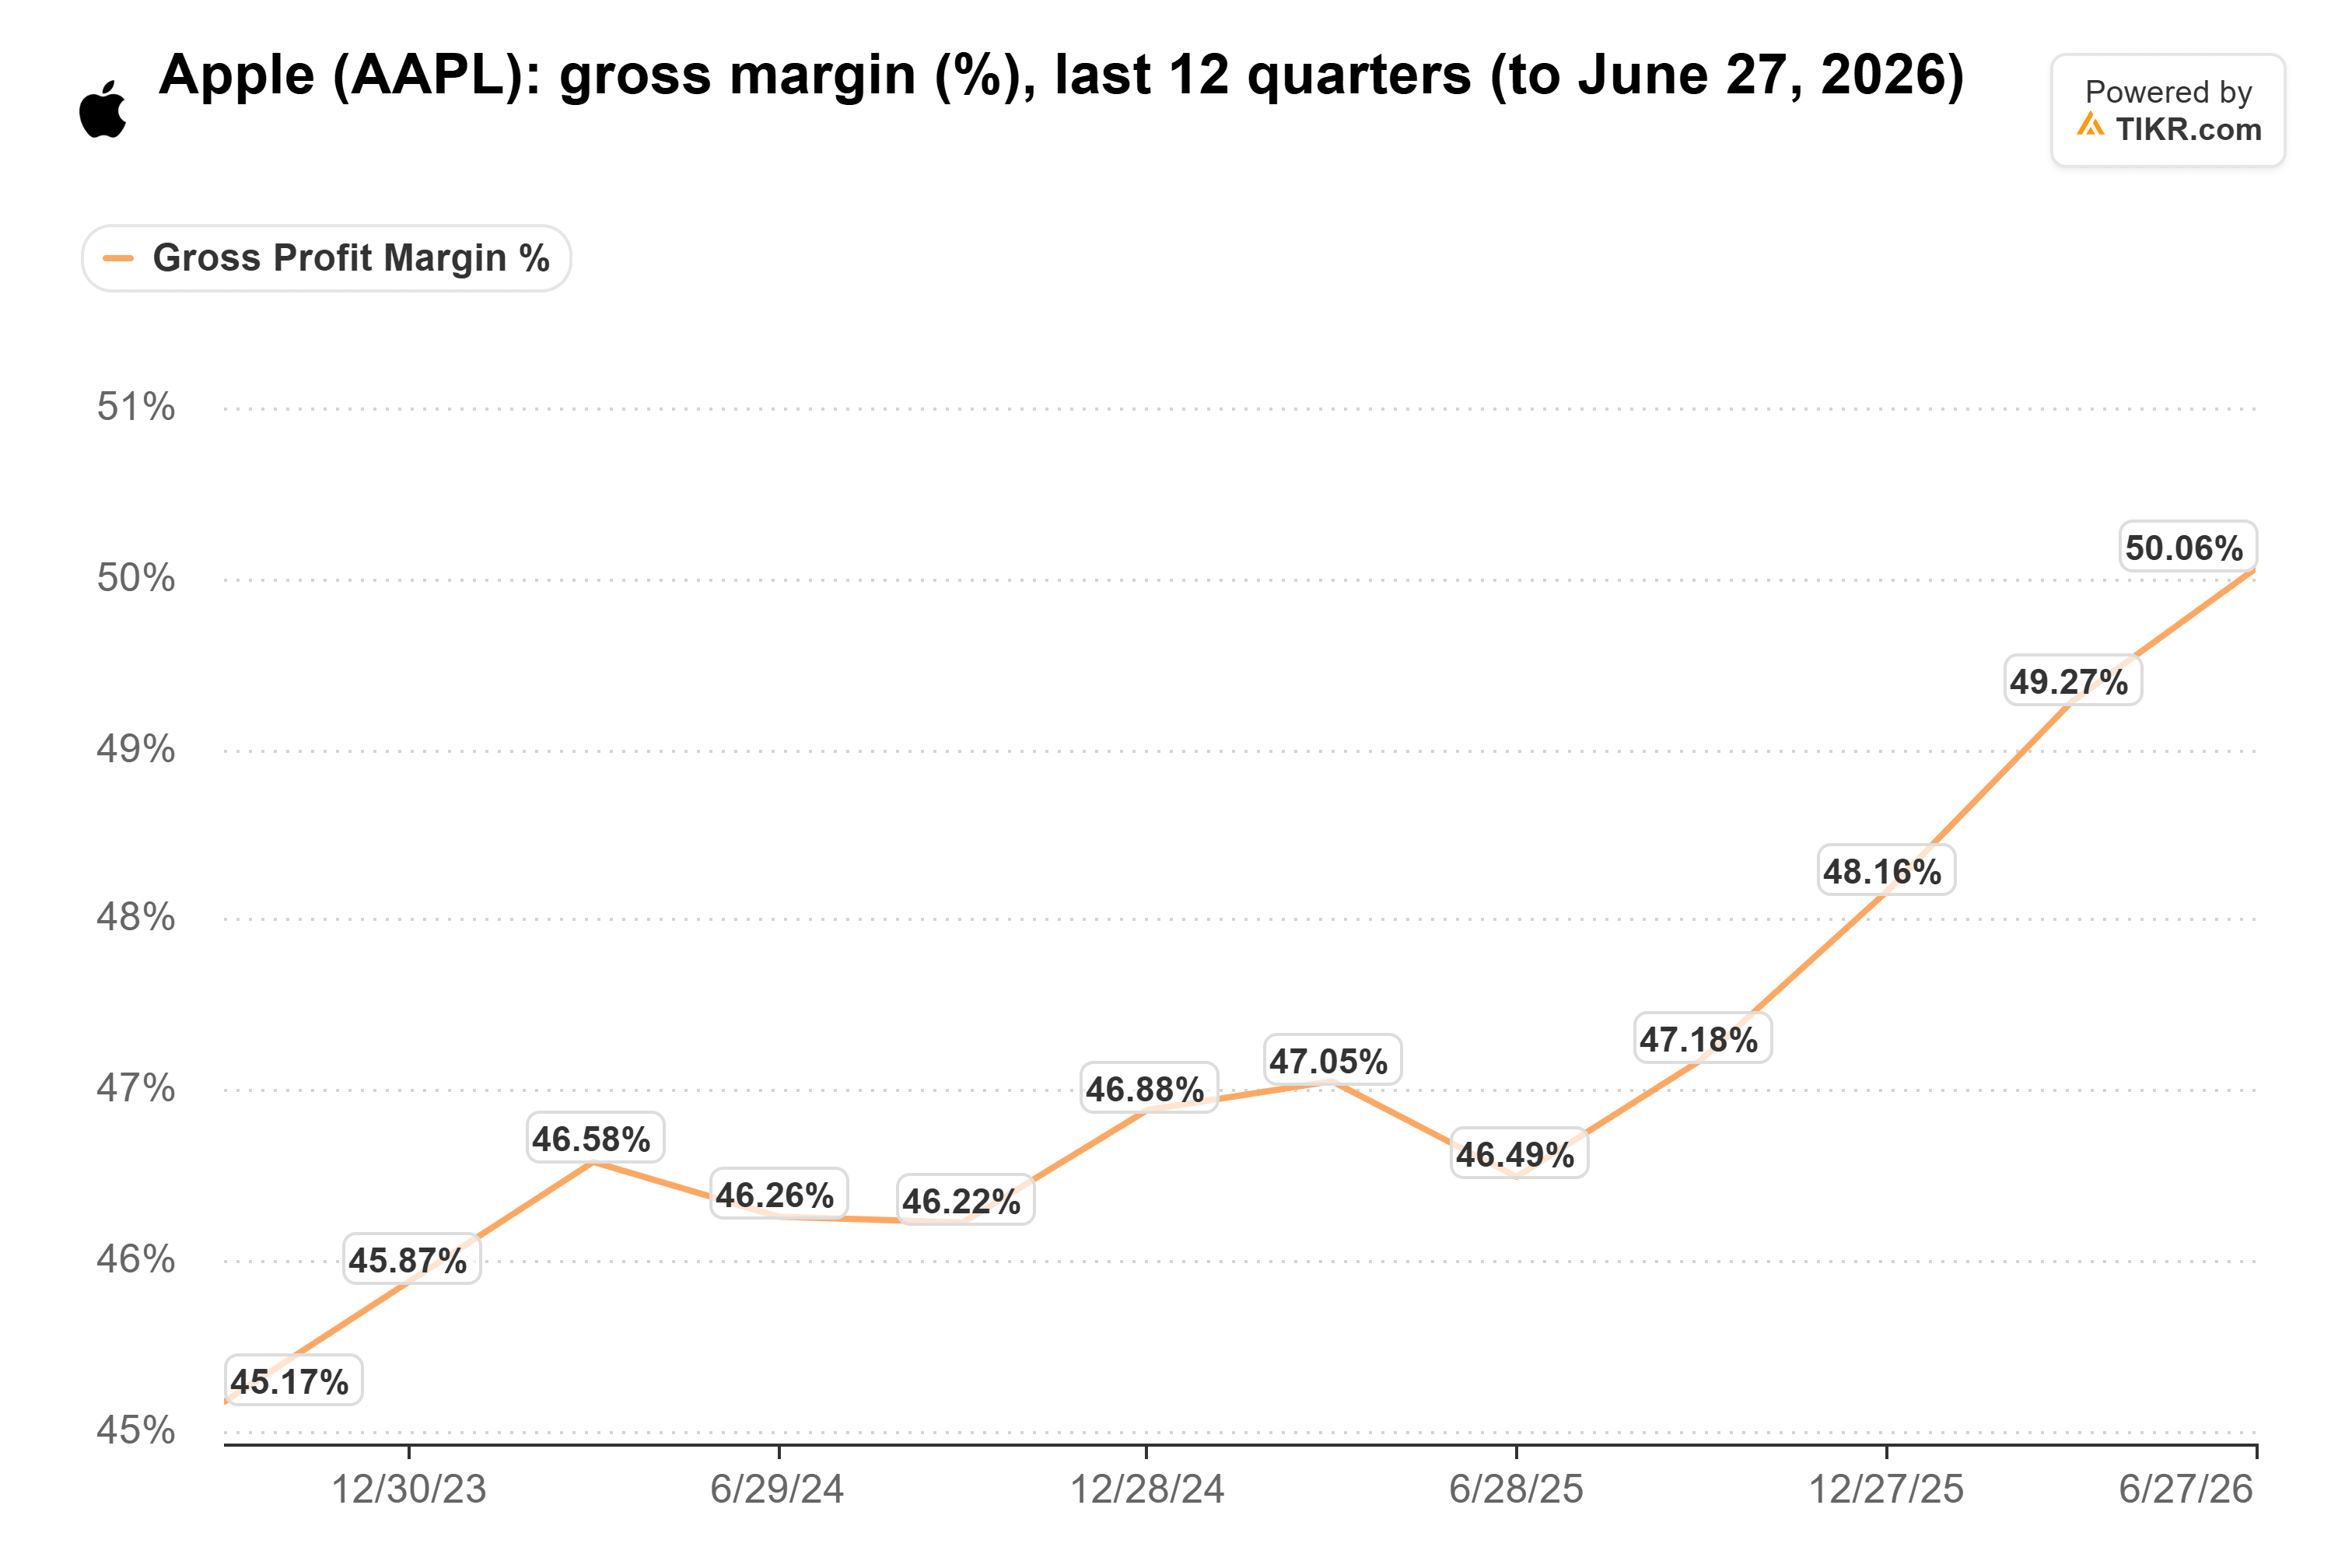
Margem Bruta da AAPL: Trimestral, Set. 2023-Jun. 2026 (TIKR)
Mas esses 50,1% incluem cerca de 2 pontos percentuais de reembolsos tarifários. Sem eles, a margem bruta caiu de 49,3% no trimestre de março para 48,1% em junho. A previsão para setembro de 47%-48% inclui cerca de um ponto de reembolsos, portanto implica em 46,5% sem eles. O CFO Kevan Parekh disse que a memória foi responsável por mais de 100% de cada queda.
Os custos crescentes também estão aparecendo nos preços da Apple. Cook disse em julho que a Apple havia "relutantemente" aumentado-os. No TBPN, o co-apresentador John Coogan disse: "não estamos mais nessa era por causa da crise de memória e do preço dos componentes subindo."
A Previsão de Dezembro é a Mais Importante
O trimestre de setembro pode não mover muito a ação, porque a Apple estocou antes do pico de preços. Seu estoque de componentes subiu para $7,6 bilhões em 27 de junho, de $2,1 bilhões no final do ano fiscal de 2025, e esse estoque manteve os custos de memória baixos. Cook disse em julho que o benefício diminuiria além do trimestre de setembro, e que a Apple esperava pagar ainda mais pela memória em setembro.
Portanto, o número a ser observado é a previsão de margem bruta para o trimestre de dezembro. Os trimestres de dezembro geralmente recebem um impulso dos novos lançamentos e do maior volume. Uma previsão em ou acima de 46,5% antes dos reembolsos mostraria a Apple mantendo sua margem apesar dos custos de memória, com ajuda da mix e de peças não-memória mais baratas. Uma previsão abaixo disso colocaria em risco a previsão de margem bruta de 47,4% dos analistas para o ano fiscal de 2027, e essa previsão já está abaixo dos 48,6% para o ano fiscal de 2026.
É também a primeira teleconferência de John Ternus como CEO, e os investidores vão querer ouvir como o iPhone Duo está vendendo desde que começou a ser enviado em 23 de outubro. Vender mais telefones aumenta a receita, mas não ajuda a margem se cada telefone custar mais para fabricar.
A máquina de caixa da Apple ainda está funcionando, mas a 38x, a ação está precificada como se os custos de memória passassem sem deixar marcas. Uma previsão para dezembro abaixo de 46,5% seria o sinal mais claro de que não passarão, e eu esperaria que o múltiplo caísse se isso acontecer.
O outro lado da moeda é que, se os preços da memória esfriarem antes do que a administração espera, a pressão poderia diminuir dentro de um ou dois trimestres. O primeiro lugar onde isso apareceria é na previsão em 2 de novembro.
Então, quanto vale realmente a ação da Apple?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Apple poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Observe que os artigos na TIKR não têm a intenção de servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!