Principais Conclusões
- A Qualcomm reporta seu quarto trimestre fiscal após o fechamento na quarta-feira, 4 de novembro, após uma semana de manchetes sobre o laptop fabricado nos EUA da Anduril e atenção renovada sobre sua participação na startup de IA Hark.
- Esses negócios são pequenos demais para aparecerem nos números do próximo ano, então os chips para data centers têm que sustentar o crescimento da Qualcomm no ano fiscal de 2027.
- Os analistas esperam uma receita fiscal de 2027 de US$ 44,9 bilhões, apenas US$ 2 bilhões a mais do que este ano. A margem operacional caiu para 18,5% no trimestre de junho.
- A ação é negociada a 18x os lucros futuros contra uma média de cinco anos de 14x, então a previsão para o trimestre de dezembro precisa mostrar que a receita de data centers está chegando conforme o cronograma.
Qualcomm (QCOM) passou a última semana em manchetes que têm pouco a ver com telefones.
Na semana passada, no Bloomberg Tech, o fundador da Anduril, Palmer Luckey, falou sobre o BlueChip, um laptop robusto que a Anduril pretende eventualmente construir inteiramente com peças fabricadas nos EUA. A Qualcomm está fornecendo sua CPU, GPU e NPU. O discurso de Luckey foi além do laptop: "A Qualcomm anunciou que vai fabricar os chips no Arizona." O CEO da Qualcomm, Cristiano Amon, confirmou, dizendo que TSMC (TSM) fabricará os chips Snapdragon X em suas fábricas no Arizona.
A Qualcomm também está entre os apoiadores da startup de assistente de IA Hark. Seu braço de venture capital juntou-se a Nvidia (NVDA), AMD (AMD) e Intel (INTC) na Série A de US$ 700 milhões da Hark em maio, a uma avaliação de US$ 6 bilhões.
Essas são boas manchetes, mas ainda não há números por trás delas. Nenhuma cifra de receita veio com o acordo da Anduril. E seja lá o que a Qualcomm colocou em uma rodada de US$ 700 milhões é minúsculo perto de mais de US$ 40 bilhões em vendas anuais.
Os analistas não estão contando com um grande ano fiscal de 2027
Os analistas esperam uma receita fiscal de 2027 de US$ 44,9 bilhões. Isso é cerca de US$ 2 bilhões a mais do que os US$ 42,9 bilhões que eles esperam para o ano fiscal de 2026, o ano que o relatório de quarta-feira encerra, e pouco acima dos US$ 44,1 bilhões do ano fiscal de 2025:

É um pequeno passo para uma empresa que disse aos investidores em seu Investor Day de junho que esperava US$ 5 bilhões em receita de data centers no ano fiscal de 2027. Chips personalizados para dois hyperscalers devem começar a ser enviados no trimestre de dezembro.
A lacuna vem dos telefones. Em sua chamada de julho, a administração disse que a receita da Apple cairia cerca de metade do trimestre de setembro para dezembro. Também disse que o aperto na memória cortaria sua receita de chips Android em cerca de 20% em relação ao ano anterior, um impacto de mais de US$ 1,50 no EPS. Portanto, os analistas esperam que os novos negócios façam pouco mais do que preencher o buraco que os telefones estão deixando.
O TIKR Acompanha 37 Analistas na Qualcomm. Quantos Dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Venda na Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Qualcomm
As margens precisam parar de cair
A margem operacional da Qualcomm caiu de 27,5% no trimestre até junho de 2025 para 18,5% um ano depois:
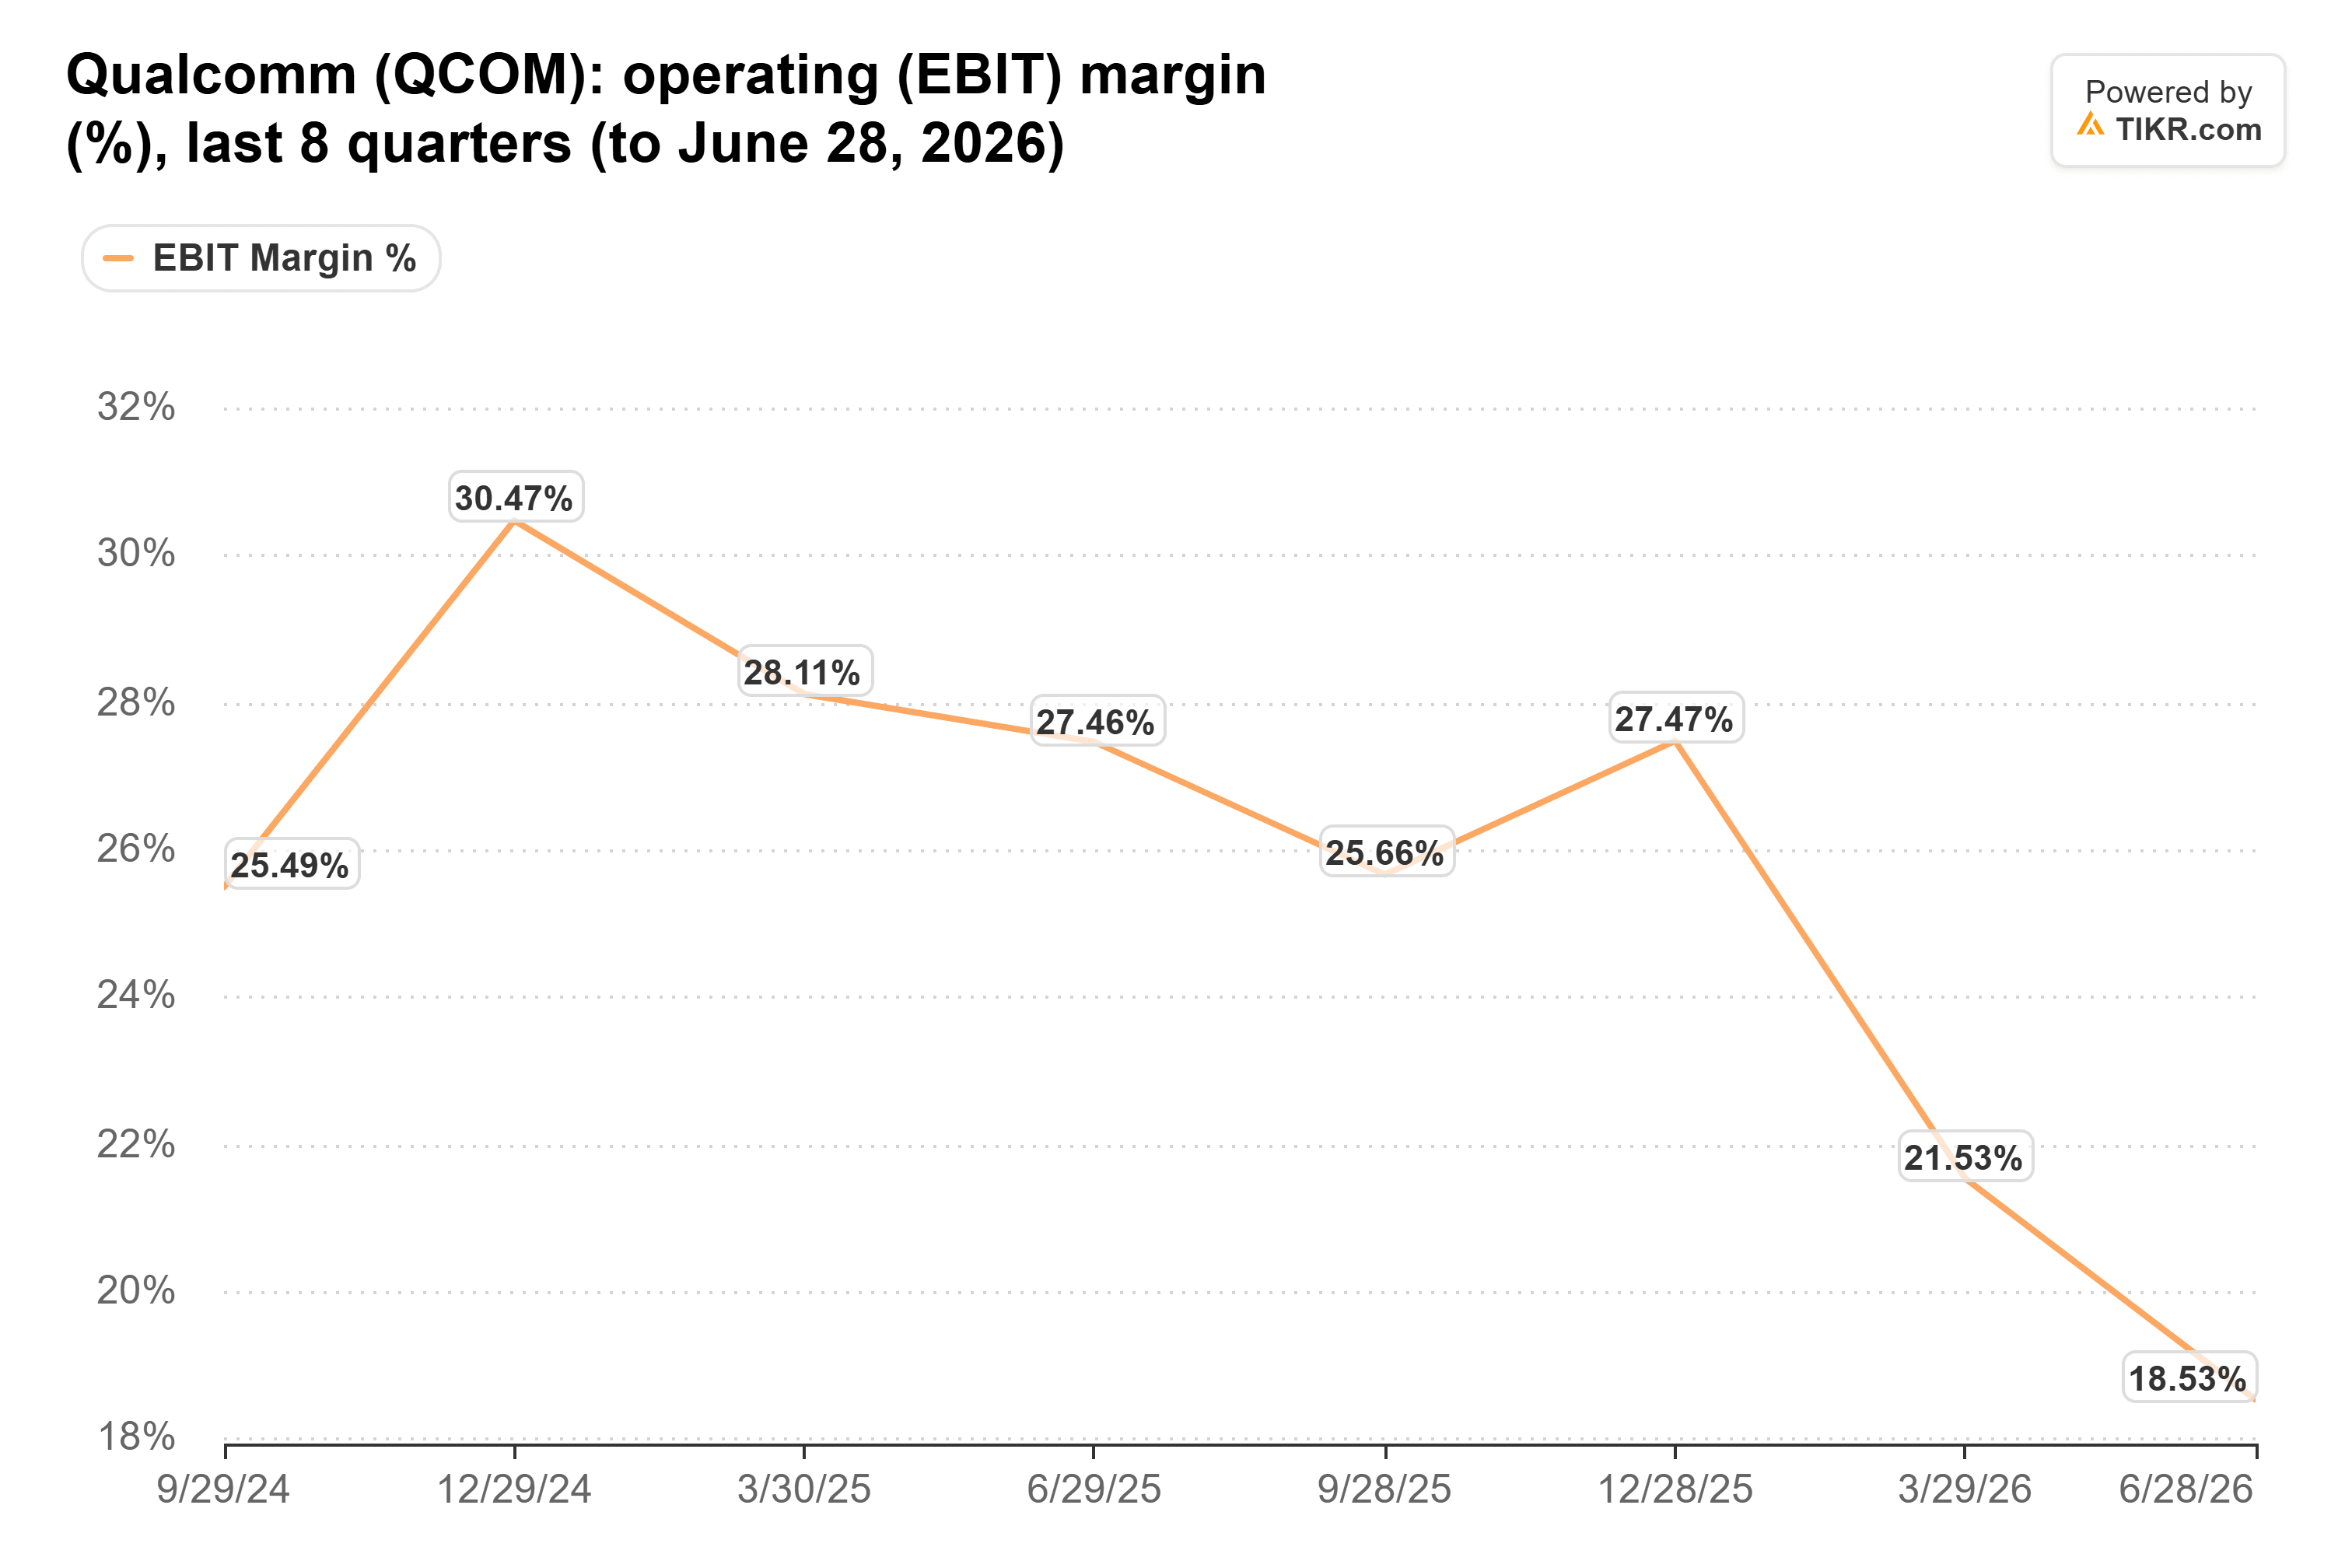
A administração previu cerca de US$ 2,7 bilhões em despesas operacionais para o trimestre de setembro. Isso representa 26% a 28% da receita prevista, contra uma meta de longo prazo de 19% a 20%. As demissões globais que o CEO Cristiano Amon delineou em um memorando de 19 de outubro são o primeiro passo para fechar essa lacuna, com as notificações aos funcionários começando em novembro.
18x já precifica os novos negócios
A Qualcomm é negociada a 18x os lucros futuros, bem acima de sua média de cinco anos de 14x:
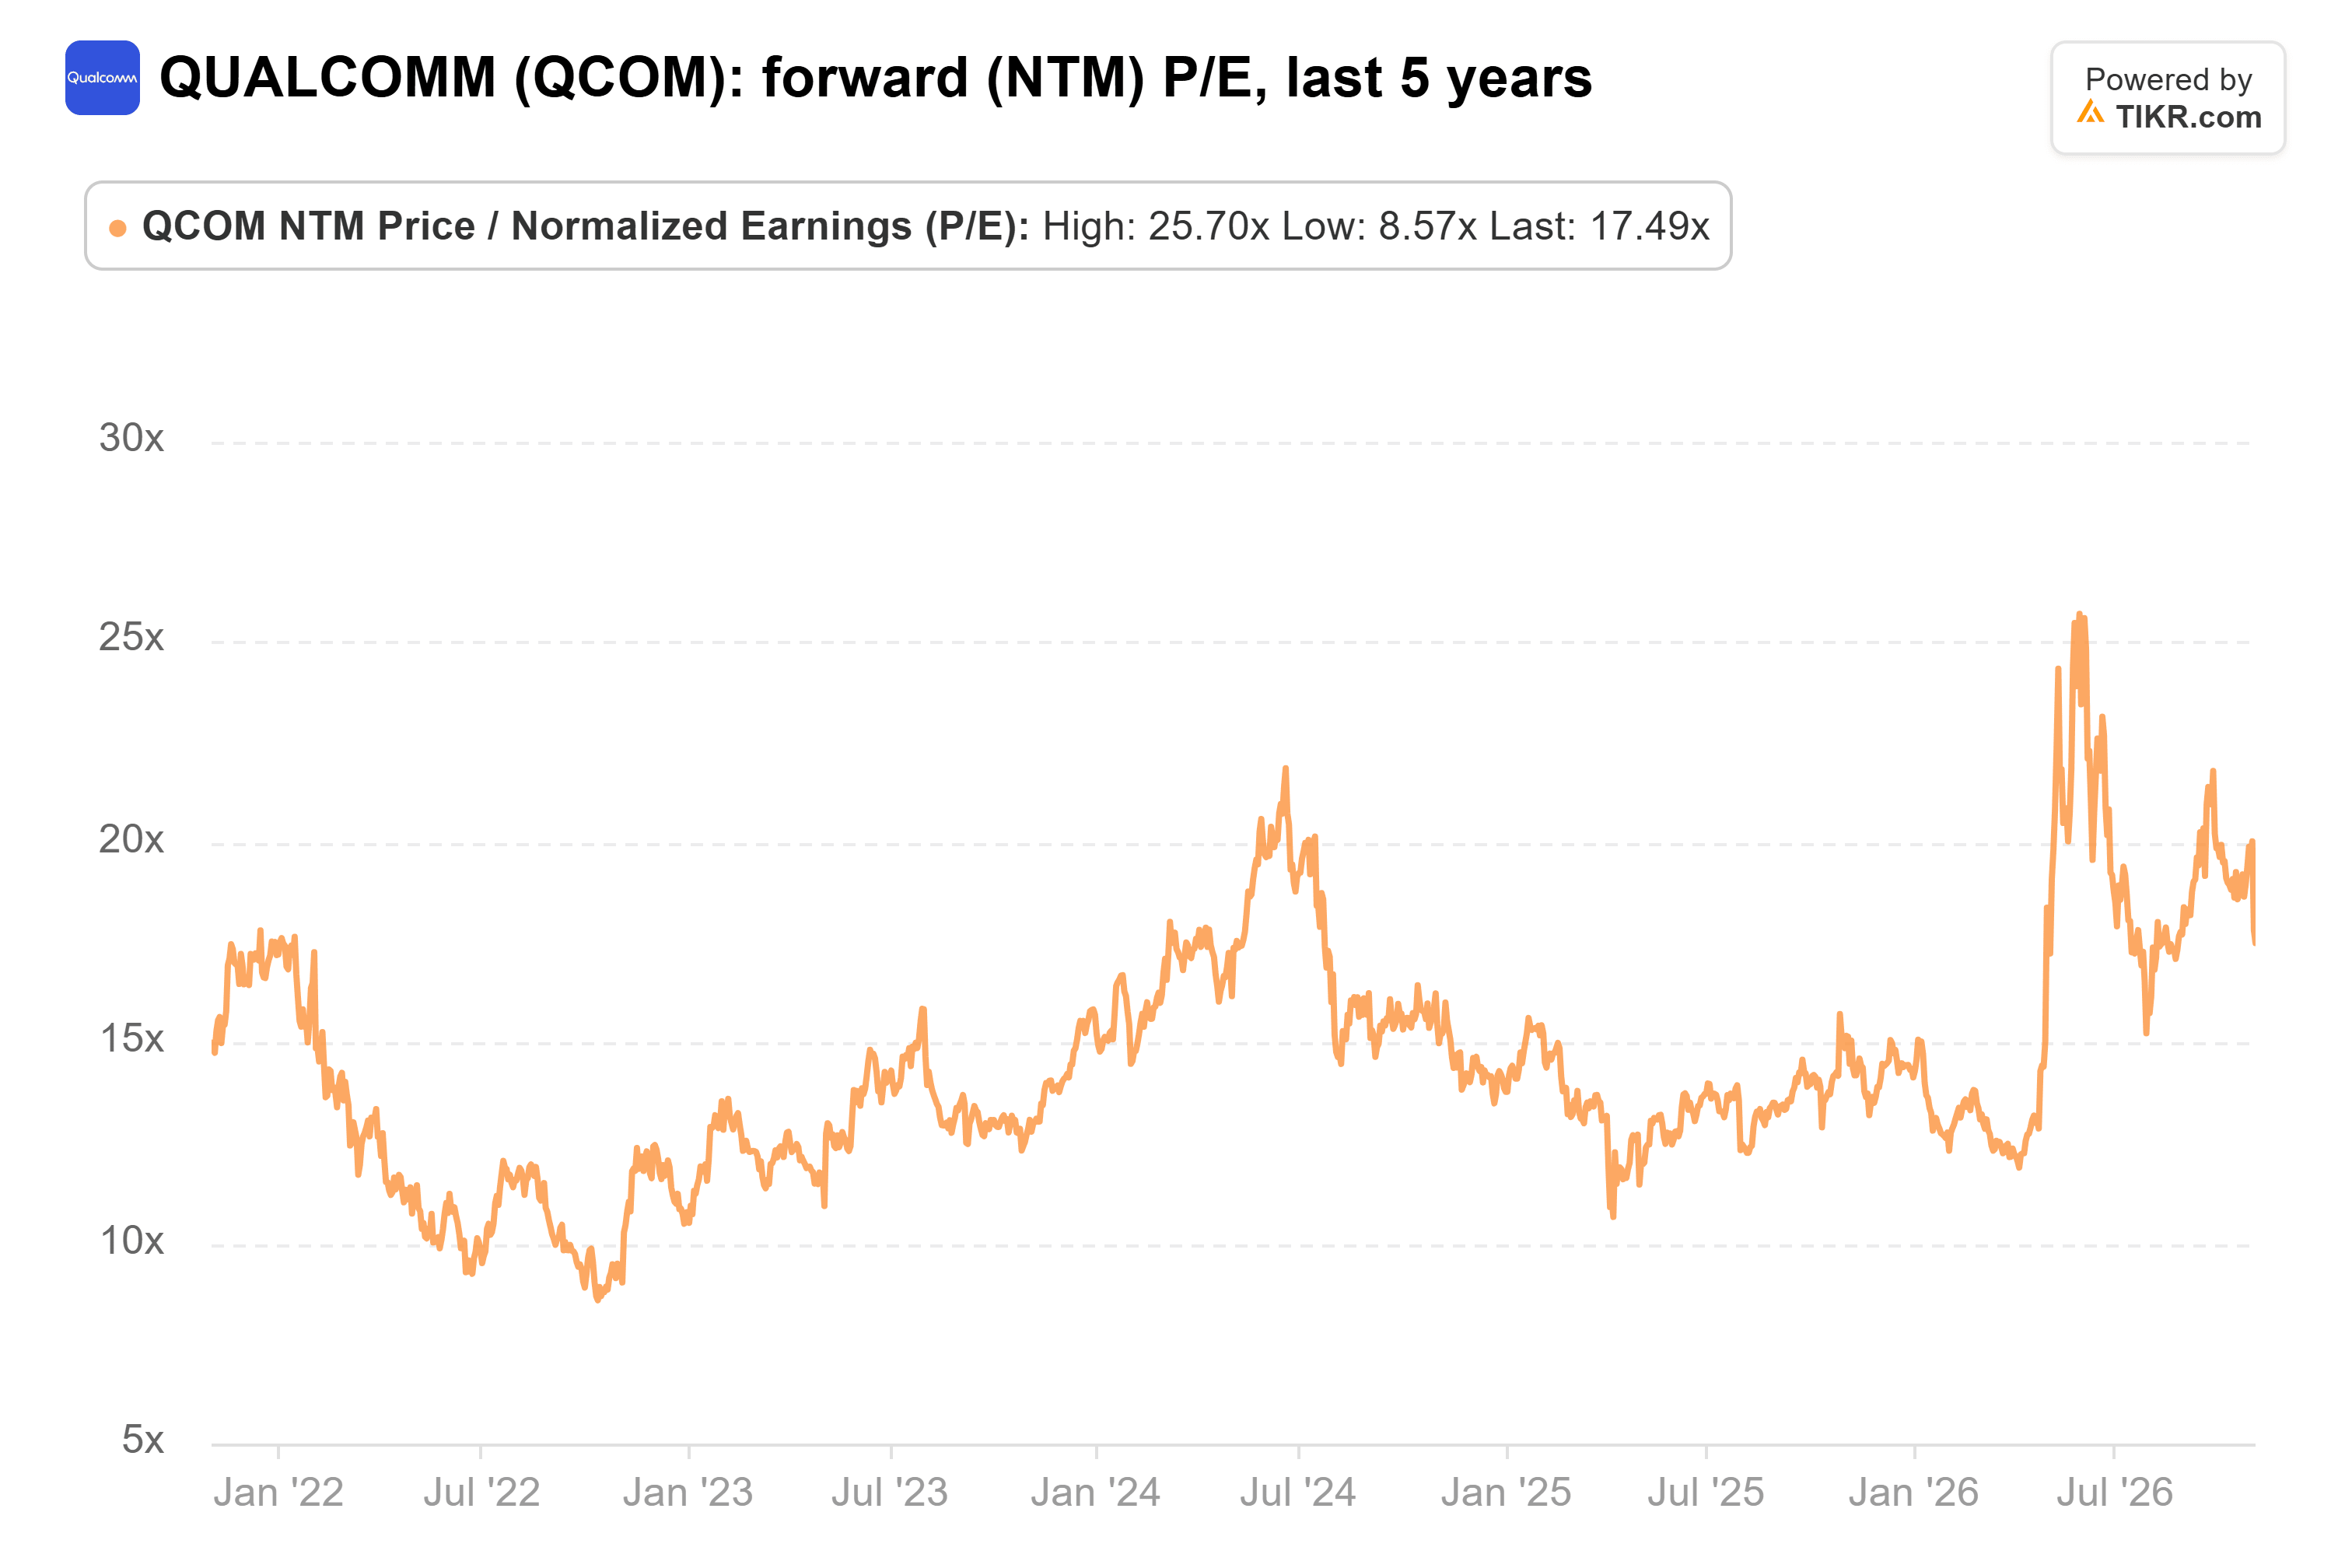
E os analistas esperam que esses lucros encolham. O consenso de EPS normalizado para o ano fiscal de 2027 é de US$ 10,19, abaixo dos US$ 12,03 que a Qualcomm obteve no ano fiscal de 2025. Os investidores estão pagando um múltiplo acima da média por lucros de fundo de poço, o que só faz sentido se o plano de data centers for implementado no prazo.
O que a quarta-feira tem que mostrar
Eis o que vou observar:
- Uma previsão de receita para o trimestre de dezembro acima do valor real do trimestre de setembro. A administração disse em julho que a receita de chips subiria ligeiramente em dezembro, mesmo com a receita da Apple caindo cerca de metade, porque o Android se recupera e as vendas de data centers começam. Os analistas esperam cerca de US$ 10,6 bilhões.
- Receita de data centers com um número concreto. Quero um valor em dólares para a rampa do hyperscaler em direção aos US$ 5 bilhões.
- Um piso para a margem. A administração previu a margem pré-impostos da unidade de chips em 23% a 25% para setembro, abaixo dos 29% de um ano antes. Uma previsão para dezembro que interrompa essa queda mostraria que os aumentos de preços e os cortes de empregos estão funcionando.
Qualquer comentário sobre Anduril ou Hark é um bônus.
Do meu ponto de vista, o risco para quarta-feira está no lado negativo. A 18x com lucros encolhendo, uma previsão para dezembro que apenas atenda às expectativas não deixa muito espaço para uma alta. Uma perspectiva mais fraca para aparelhos móveis poderia enviar a ação de volta em direção ao seu múltiplo médio, da mesma forma que ela caiu 11% em um dia com o alerta da Intel sobre PCs.
Claro, os chips personalizados só começam a ser enviados no trimestre de dezembro. Quarta-feira nos dá a previsão, e não veremos a receita em si até que a Qualcomm reporte aquele trimestre no início de 2027.
Então, quanto vale realmente a ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Qualcomm poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Qualcomm gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!