Principais Conclusões
- A Barclays elevou a recomendação da Bloom Energy para Overweight em 3 de novembro, mesmo tendo reduzido seu preço-alvo para $289, que está 35% acima do preço atual da ação.
- O terceiro trimestre da Bloom trouxe receita recorde e um terceiro aumento das previsões, mas o fluxo de caixa ficou negativo à medida que a receita não faturada se acumulou.
- O argumento da Barclays se baseia nos depósitos de clientes, que subiram para $661 milhões em 30 de setembro, ante $78 milhões no final de 2025.
- O alvo da Barclays equivale a 59x os lucros futuros, abaixo da média de três anos da Bloom de 76x, então a recomendação parece correta se o caixa alcançar os lucros.
Bloom Energy (BE) caiu 38% em relação ao seu máximo de fechamento de 22 de junho, mesmo após o melhor trimestre de sua história. Em 3 de novembro, a Barclays elevou a recomendação da ação para Overweight de Equal Weight, embora tenha reduzido seu preço-alvo para $289 de $316. Isso ainda representa 35% acima do preço atual da ação de $213,36.
O caixa seguiu o caminho oposto
O problema começou em julho, quando um vendedor a descoberto alegou que o escândio da Bloom vem da China, o que a Bloom contesta. Uma ação coletiva de valores mobiliários se seguiu.
Depois veio o relatório do terceiro trimestre em 22 de outubro. A receita subiu 138% para $1,24 bilhão, e a Bloom elevou suas previsões de receita para 2026 pela terceira vez este ano, para entre $4,4 bilhões e $4,6 bilhões.
Mas o fluxo de caixa operacional foi um uso de $27 milhões, e o fluxo de caixa livre um uso de $181 milhões, à medida que os ativos contratuais (receita que a Bloom contabilizou mas ainda não faturou) saltaram $430 milhões no trimestre. O CFO Simon Edwards disse na conferência que o uso de caixa "não é o início de uma tendência".
Os investidores não esperaram para descobrir. A ação afundou no dia seguinte ao relatório, e a Jefferies cortou seu alvo para $242 de $289, mantendo uma recomendação Hold.
O TIKR acompanha 29 analistas da Bloom Energy. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda da Bloom Energy, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Bloom Energy
A Barclays está de olho nos depósitos
A analista da Barclays Christine Cho, que havia elevado seu alvo para $316 uma semana antes, agora argumenta que o backlog da Bloom está crescendo mais rápido do que ela supunha. Ela aponta para sua construção de capacidade mais rápida, novos compromissos de fornecimento e o aumento dos depósitos de clientes.
Os depósitos se destacam. Eles subiram para $661 milhões em 30 de setembro, ante $78 milhões no final de 2025, e Cho chamou isso de "potencialmente uma das indicações mais claras até agora" de uma aceleração nos compromissos dos clientes.
Isso é quase tanto quanto os ativos contratuais cresceram nos mesmos nove meses, para $859 milhões de $241 milhões.
Os $289 fazem sentido?
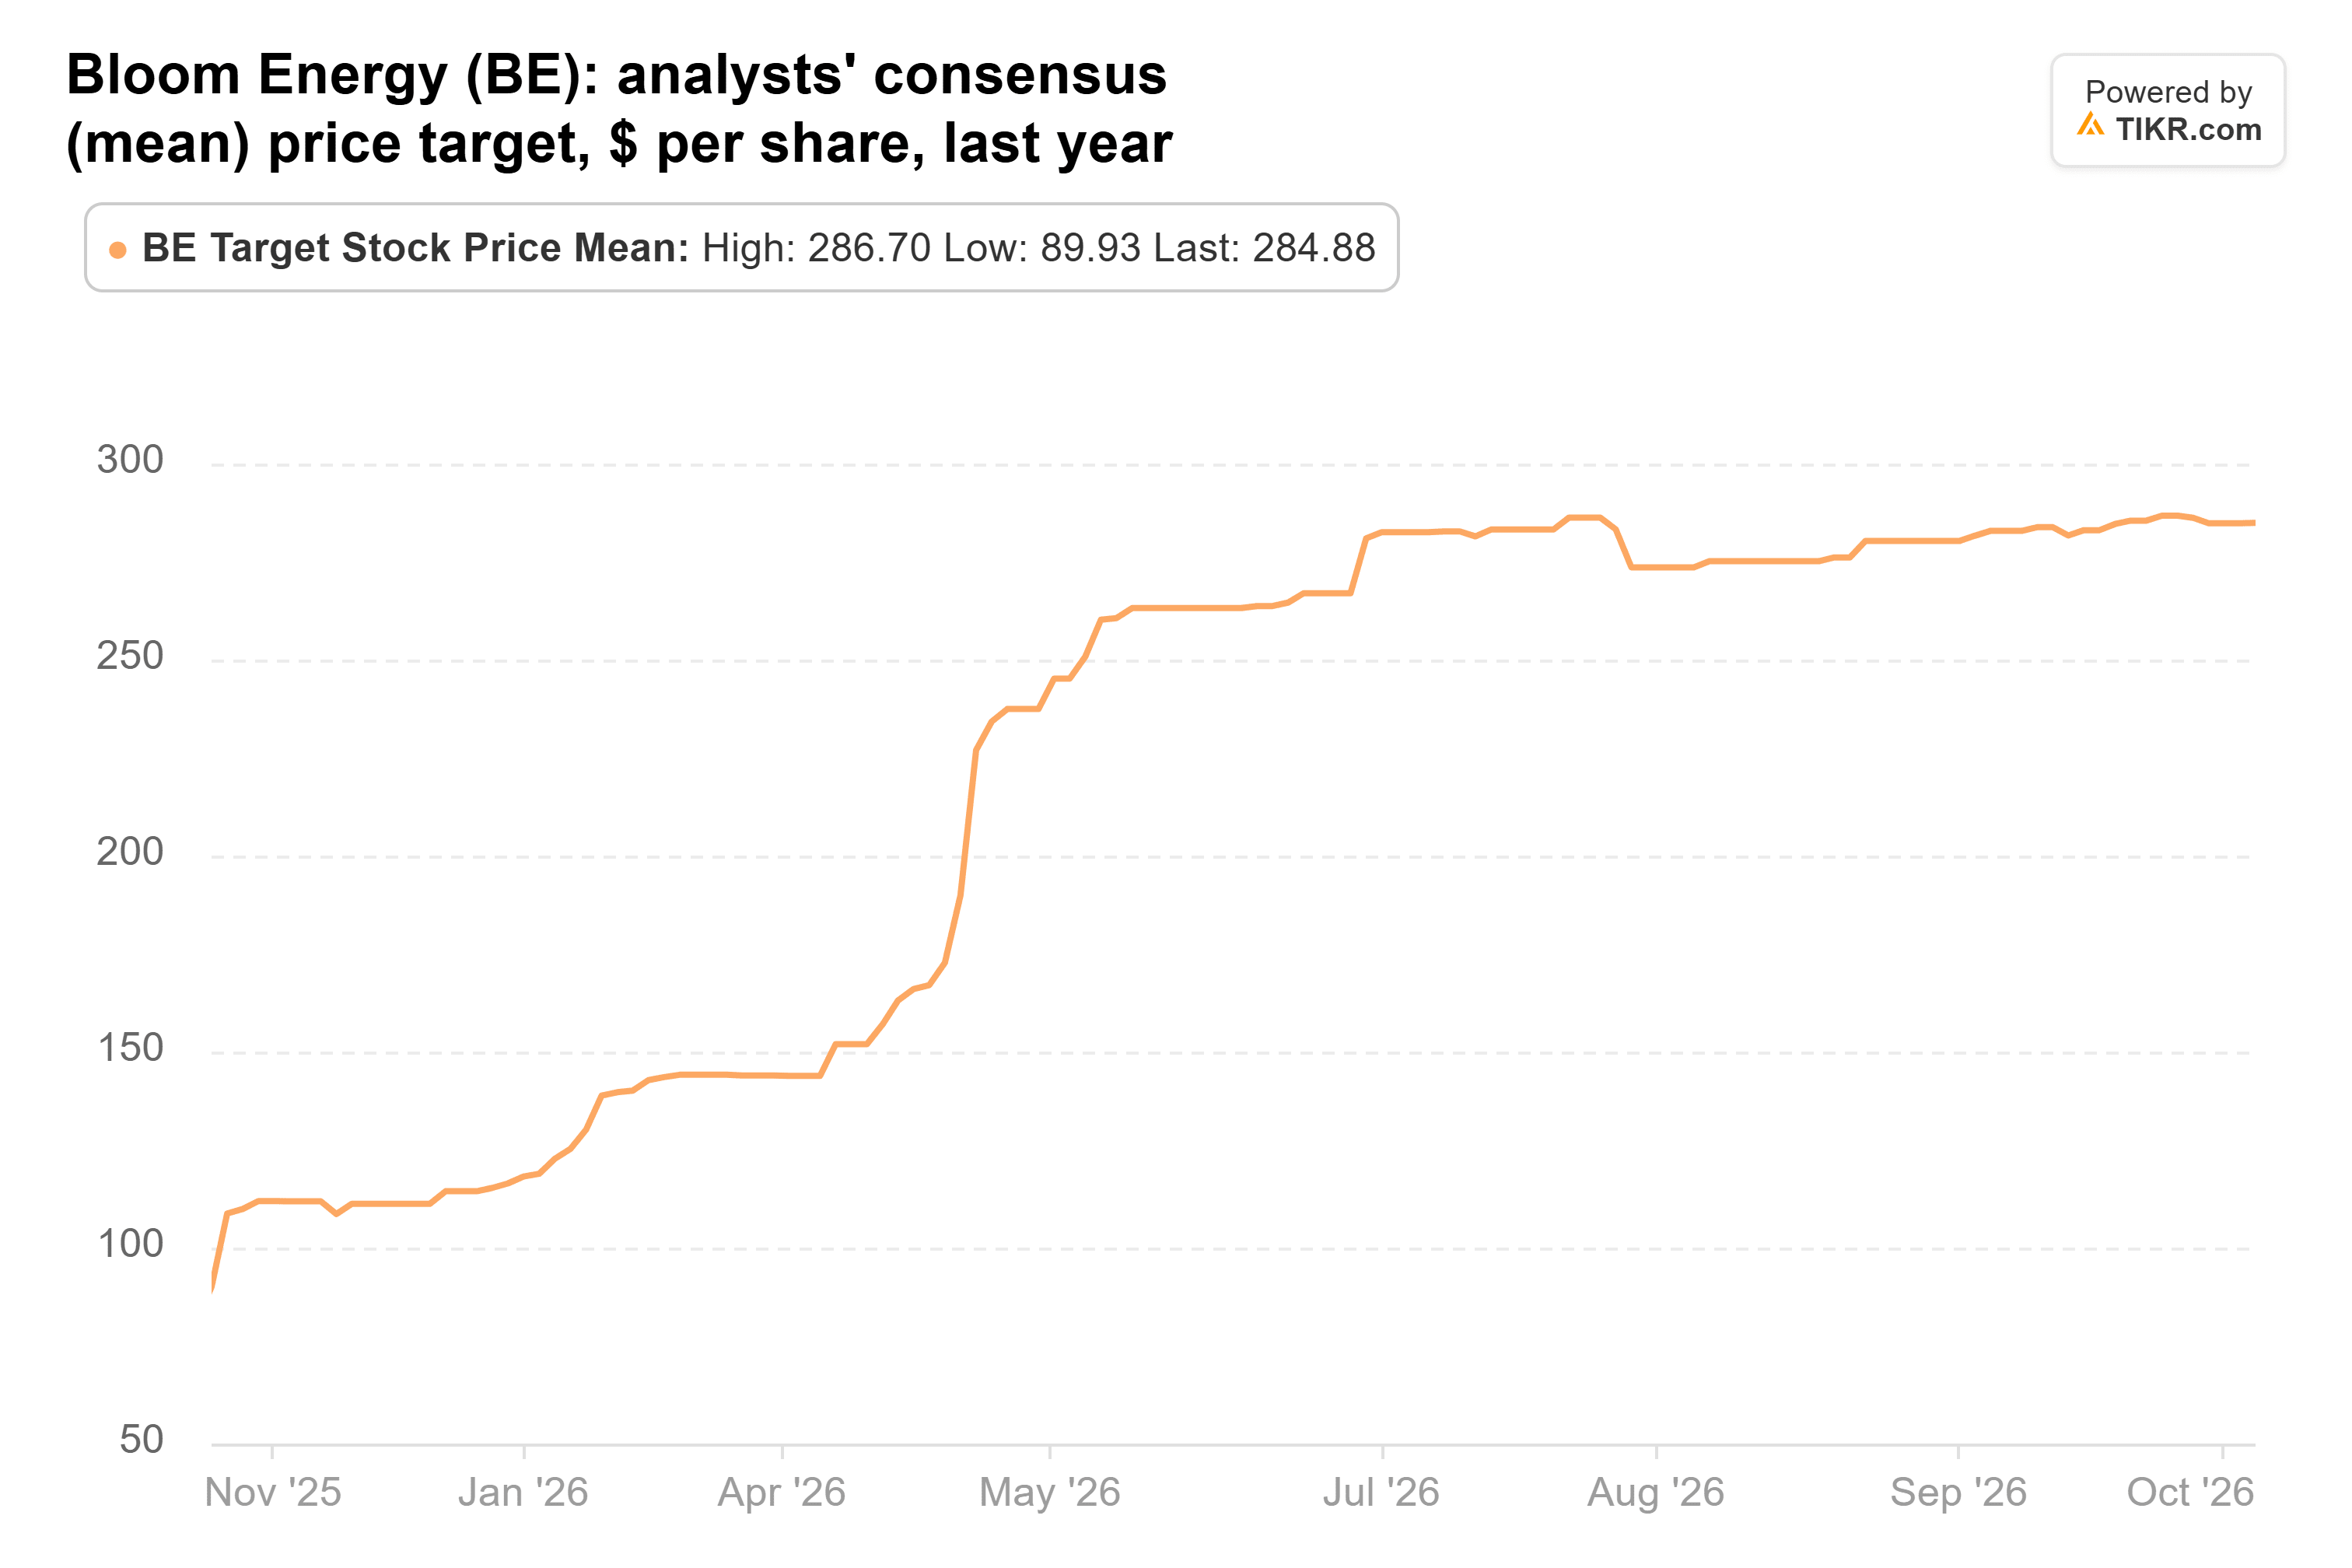
O alvo da Barclays é quase exatamente o do consenso da rua: o alvo de consenso é $285, acima dos $90 de um ano atrás, e 29 analistas cobrem a ação, com alvos de $102 a $380:
Os analistas esperam que o LPA normalizado suba de $0,76 em 2025 para $3,27 este ano e $8,24 em 2028:

O valor de 2026 era $2,69 um mês atrás, antes do aumento das previsões. Se Cho estiver interpretando os depósitos corretamente, eu esperaria que os anos posteriores continuassem subindo também.
A $213,36, a Bloom negocia a cerca de 43x os lucros futuros. Os $289 da Barclays equivalem a 59x os mesmos lucros, abaixo dos 76x que a Bloom teve em média nos últimos três anos.
O caixa ainda precisa aparecer
Dois clientes representaram 69% da receita do terceiro trimestre da Bloom, então um atraso em qualquer um deles afetaria duramente suas cobranças.
Mesmo assim, acho que a Barclays acertou nesta. A $289, a Bloom ainda negociaria abaixo de seu múltiplo médio de três anos, sobre estimativas que continuam subindo.
O relatório do quarto trimestre, previsto para o início do próximo ano, deve nos mostrar se os ativos contratuais estão se transformando em caixa. A Bloom teve $42 milhões de fluxo de caixa livre até setembro, e outro trimestre negativo provavelmente faria os investidores esperarem mais.
Então, quanto vale realmente a ação da Bloom Energy?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Bloom Energy poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Bloom Energy gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!