

Principais Conclusões
- A McDonald’s divulga os resultados do terceiro trimestre antes da abertura do mercado na quarta-feira, 4 de novembro. Os analistas esperam um EPS normalizado de $12,88 para 2026, acima dos $12,20 de 2025.
- Com um múltiplo de 20,2x os lucros futuros, abaixo da média de cinco anos de 23,9x, a ação está com um preço justo se esse crescimento se sustentar.
- A moeda foi responsável por grande parte do crescimento dos lucros no primeiro semestre, e sua margem operacional recuou na métrica do TIKR em ambos os trimestres, embora a margem ajustada própria da McDonald’s tenha se mantido.
- Os pontos a observar são as vendas comparáveis nos EUA e a perspectiva para o quarto trimestre, já que a administração espera vendas comparáveis ligeiramente negativas nos EUA para o terceiro trimestre.
McDonald’s (MCD) divulga seus resultados do terceiro trimestre antes da abertura do mercado na quarta-feira, 4 de novembro. A ação é avaliada como uma empresa que compõe capital de forma constante, então o relatório tem uma única missão: manter os lucros anuais no caminho que os analistas esperam.
O segundo semestre precisa de cerca de 5% de crescimento
Os analistas esperam que o EPS normalizado da McDonald’s suba para $12,88 este ano, ante $12,20 em 2025, e continue subindo até 2028:
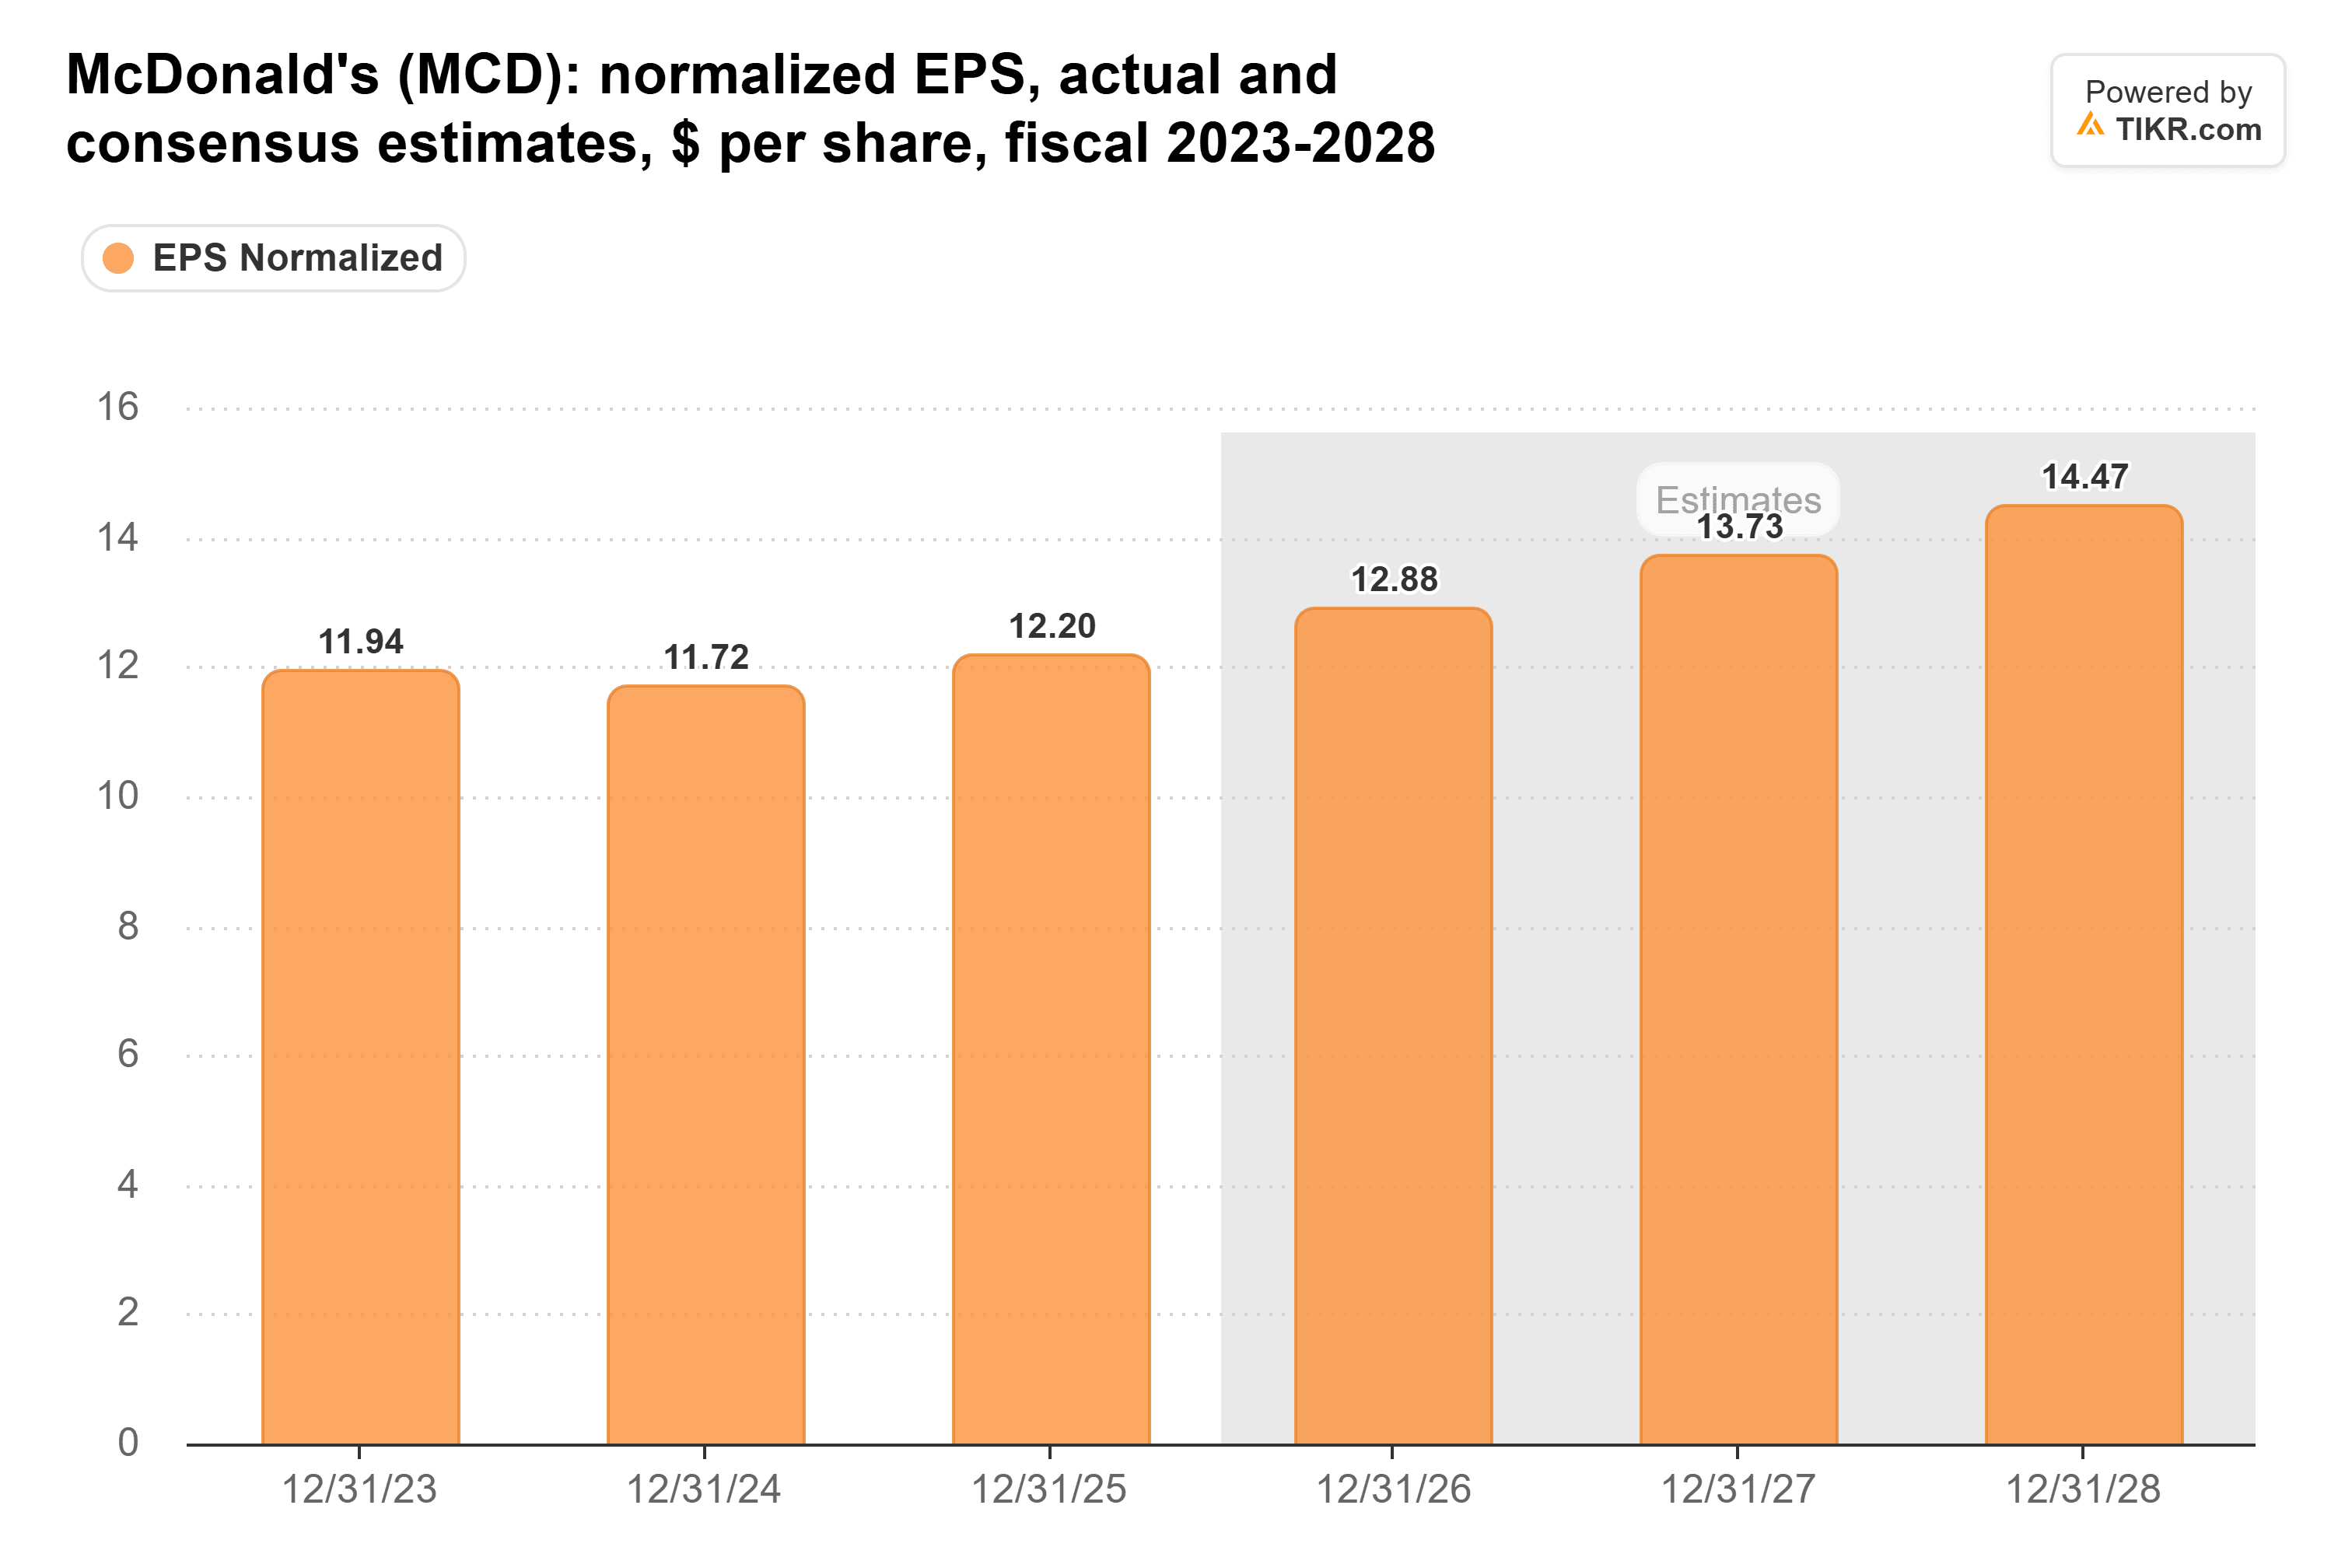
A McDonald’s obteve $6,21 por ação em base ajustada no primeiro semestre de 2026: $2,83 no primeiro trimestre e $3,38 no segundo. Para atingir o consenso, precisa de $6,67 no segundo semestre. Isso é cerca de 5% a mais do que os $6,34 que obteve no segundo semestre de 2025.
Isso parece uma barra fácil, já que o EPS do primeiro semestre cresceu 6%. Mas grande parte desse crescimento veio da moeda. Em moedas constantes, o EPS ajustado do primeiro trimestre subiu apenas 1%, disse a McDonald’s em seu comunicado do primeiro trimestre, contra 6% conforme reportado. E na teleconferência do segundo trimestre, a administração reduziu sua estimativa do impulso cambial deste ano para cerca de $0,15 por ação, de $0,20 a $0,30.
Portanto, o relatório de quarta-feira precisa mostrar crescimento que venha dos restaurantes.
A margem não pode recuar uma terceira vez
Cerca de 95% dos restaurantes da McDonald’s são franqueados, então ela obtém a maior parte de seu lucro como aluguel e royalties. Isso mantém sua margem operacional na faixa dos 40%, e o terceiro trimestre costuma ser o mais forte:
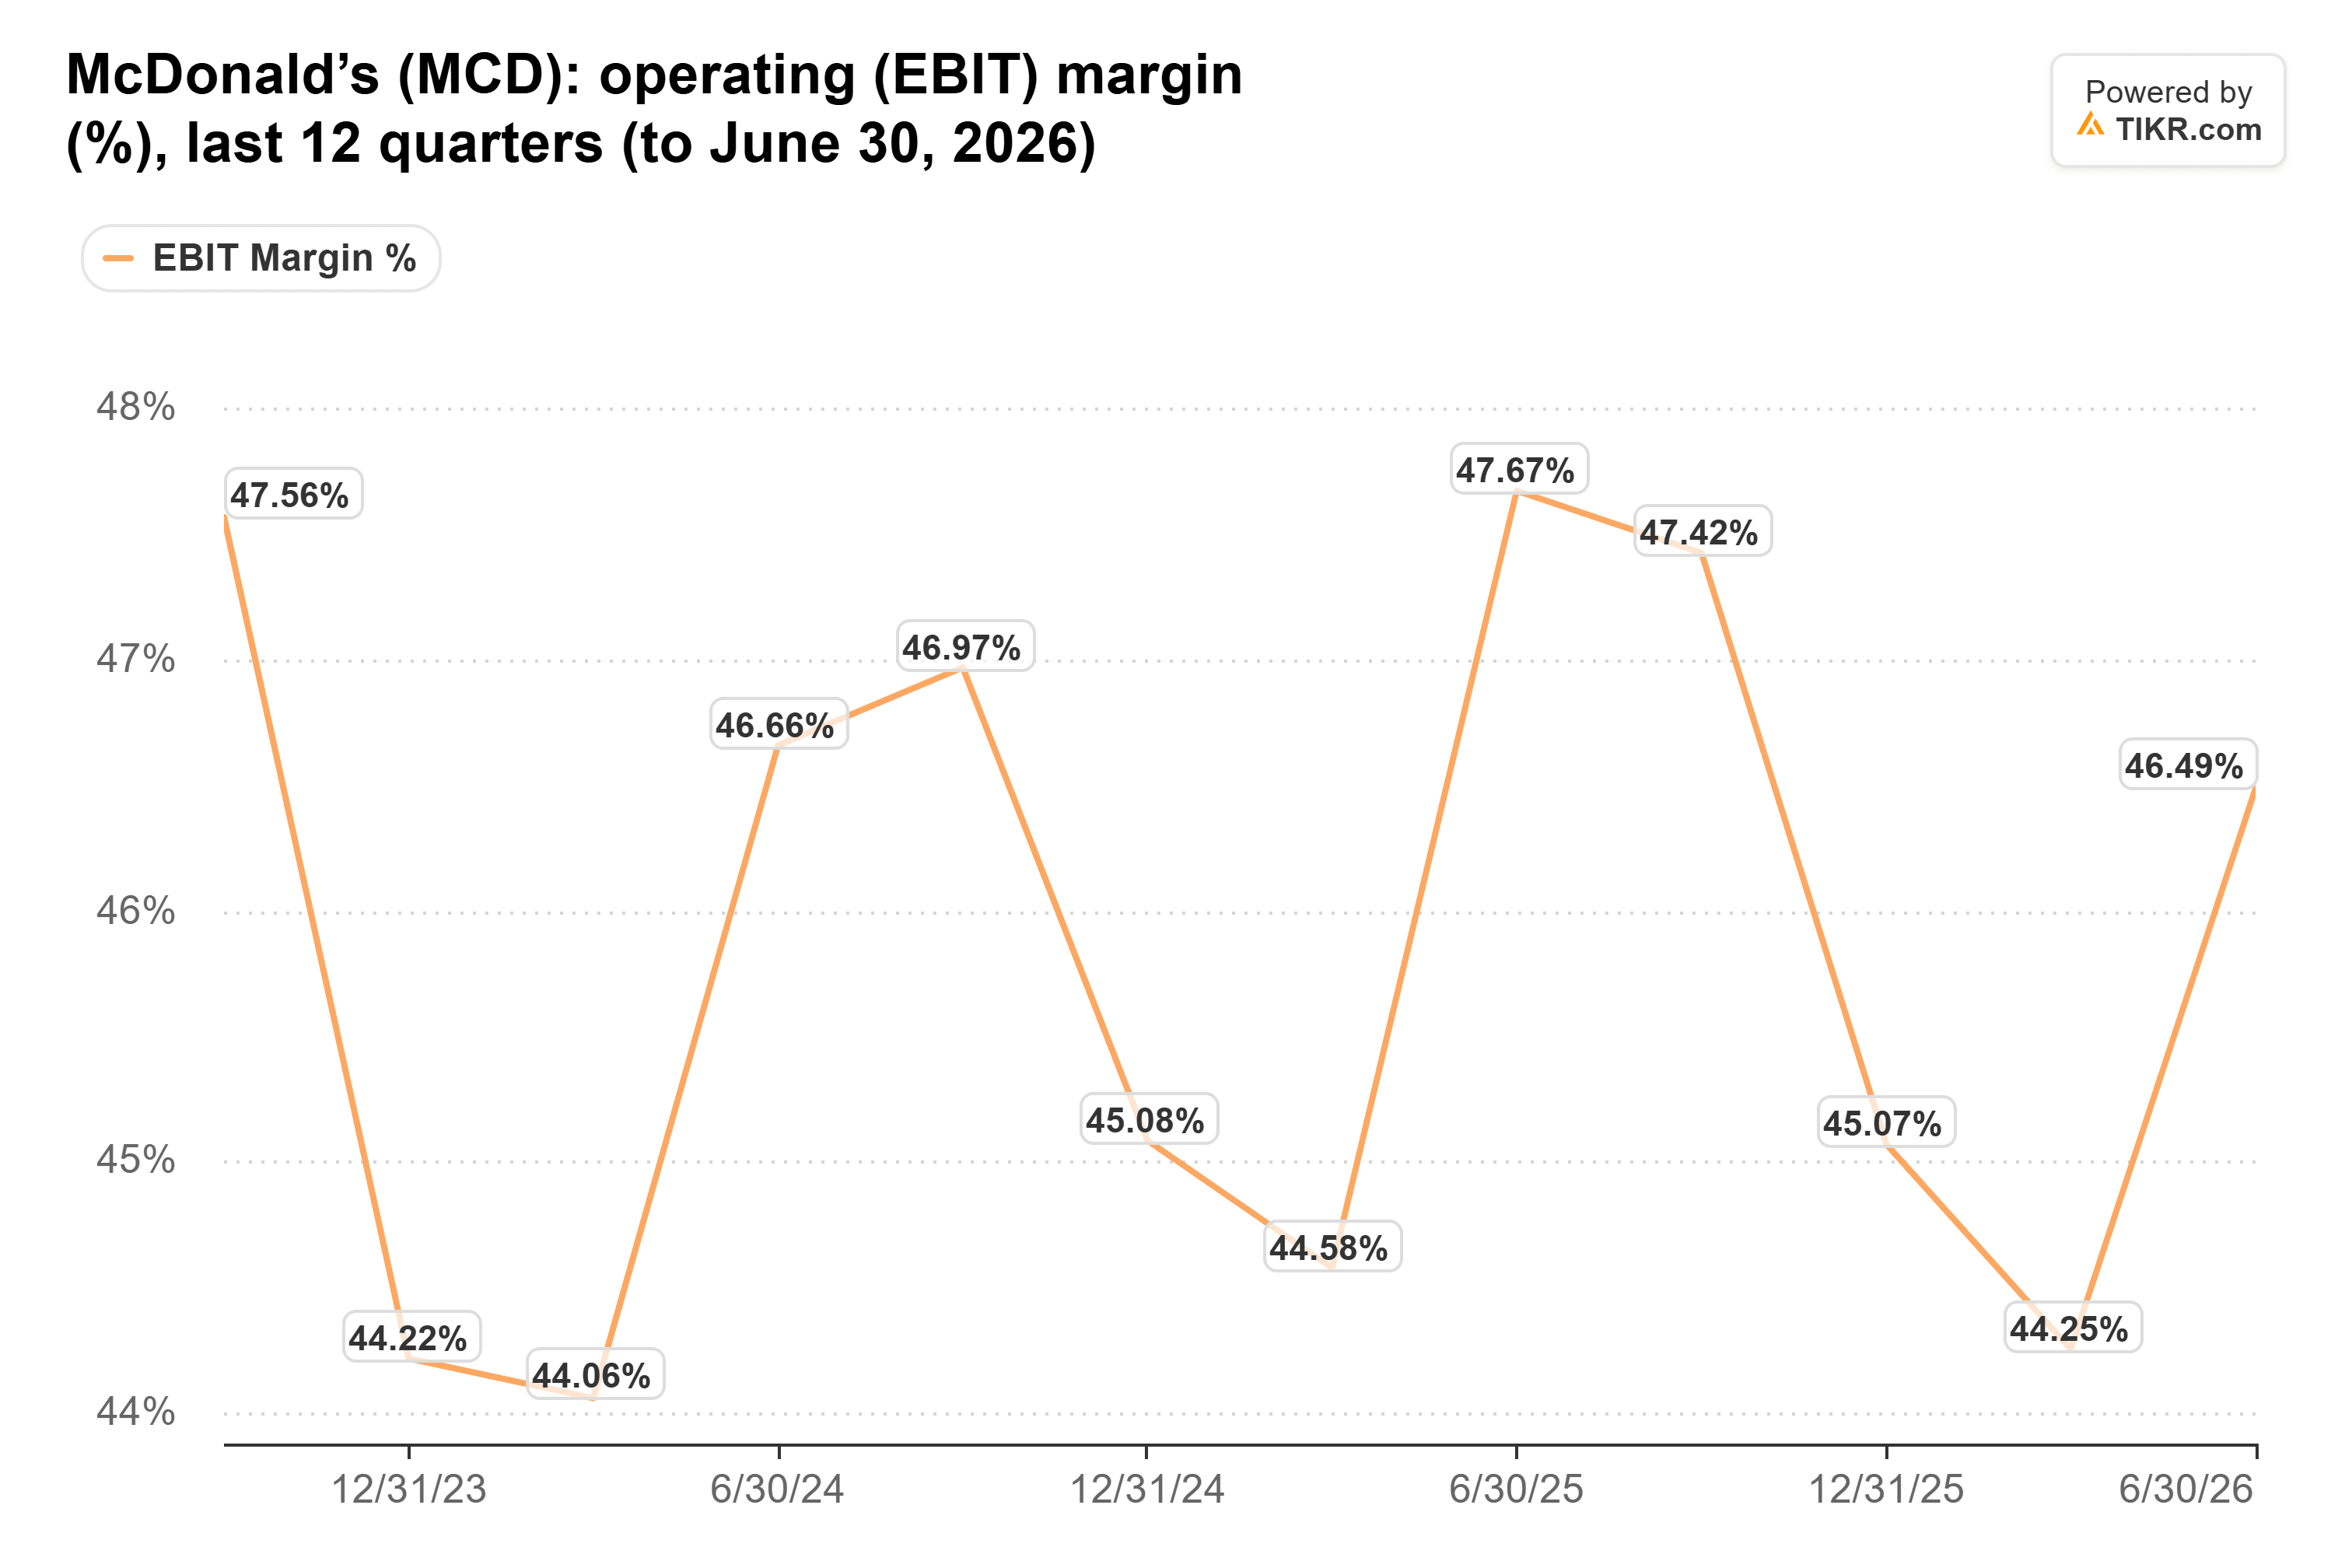
Mas na medida de EBIT do TIKR, a margem ficou abaixo do ano anterior em cada um dos dois últimos trimestres: 44,3% no primeiro trimestre, contra 44,6%, e 46,5% no segundo, contra 47,7%. A própria margem operacional ajustada da McDonald’s se manteve em 46,9% para o primeiro semestre, contra 46,8%, então o quanto ela recuou depende da métrica. Os gastos para reconquistar clientes são reais de qualquer forma: as despesas de SG&A subiram 17% no segundo trimestre, para $817 milhões.
Se a margem ficar abaixo dos 47,4% do ano passado novamente, eu interpretaria isso como o custo de buscar tráfego saindo dos lucros.
O TIKR Acompanha 33 Analistas da McDonald’s. Quantos Dizem “Comprar”?
Veja a divisão completa das recomendações de Compra, Manter e Venda da McDonald’s, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da McDonald’s
O tráfego nos EUA ainda alimenta os lucros
O modelo de franquia também protege a McDonald’s do custo de operar restaurantes. A Chipotle opera seus próprios restaurantes e não tem essa proteção: suas transações cresceram 0,8% no terceiro trimestre, mas os maiores custos de carne bovina, frete e mão de obra reduziram sua margem no nível do restaurante em 120 pontos base em relação ao ano anterior, para 23,3%.
Mas o aluguel e os royalties da McDonald’s são uma porcentagem das vendas dos franqueados, então menos visitas acabam atingindo seus lucros. E as visitas nos EUA estão em queda. Em seu Investor Day de 23 de setembro, a administração disse que espera vendas comparáveis ligeiramente negativas nos EUA no terceiro trimestre, após julho e agosto ligeiramente negativos. Um ano antes, elas cresceram 2,4%. Estimativas do Placer.ai reportadas pela Reuters mostram o tráfego de pessoas nos EUA na McDonald’s abaixo do ano anterior em todos os meses completos desde março.
Portanto, além do EPS, eu observaria duas coisas: se setembro ficou positivo, como a administração esperava, e se a perspectiva para o quarto trimestre prevê vendas comparáveis positivas nos EUA. Os analistas construirão suas estimativas para 2027 com base nesses números, e eles já cortaram sua estimativa de EPS para 2027 em 5% no último ano.
20x paga o consenso e nada mais
A McDonald’s negocia a 20,2x os lucros futuros, bem abaixo de sua média de cinco anos de 23,9x:
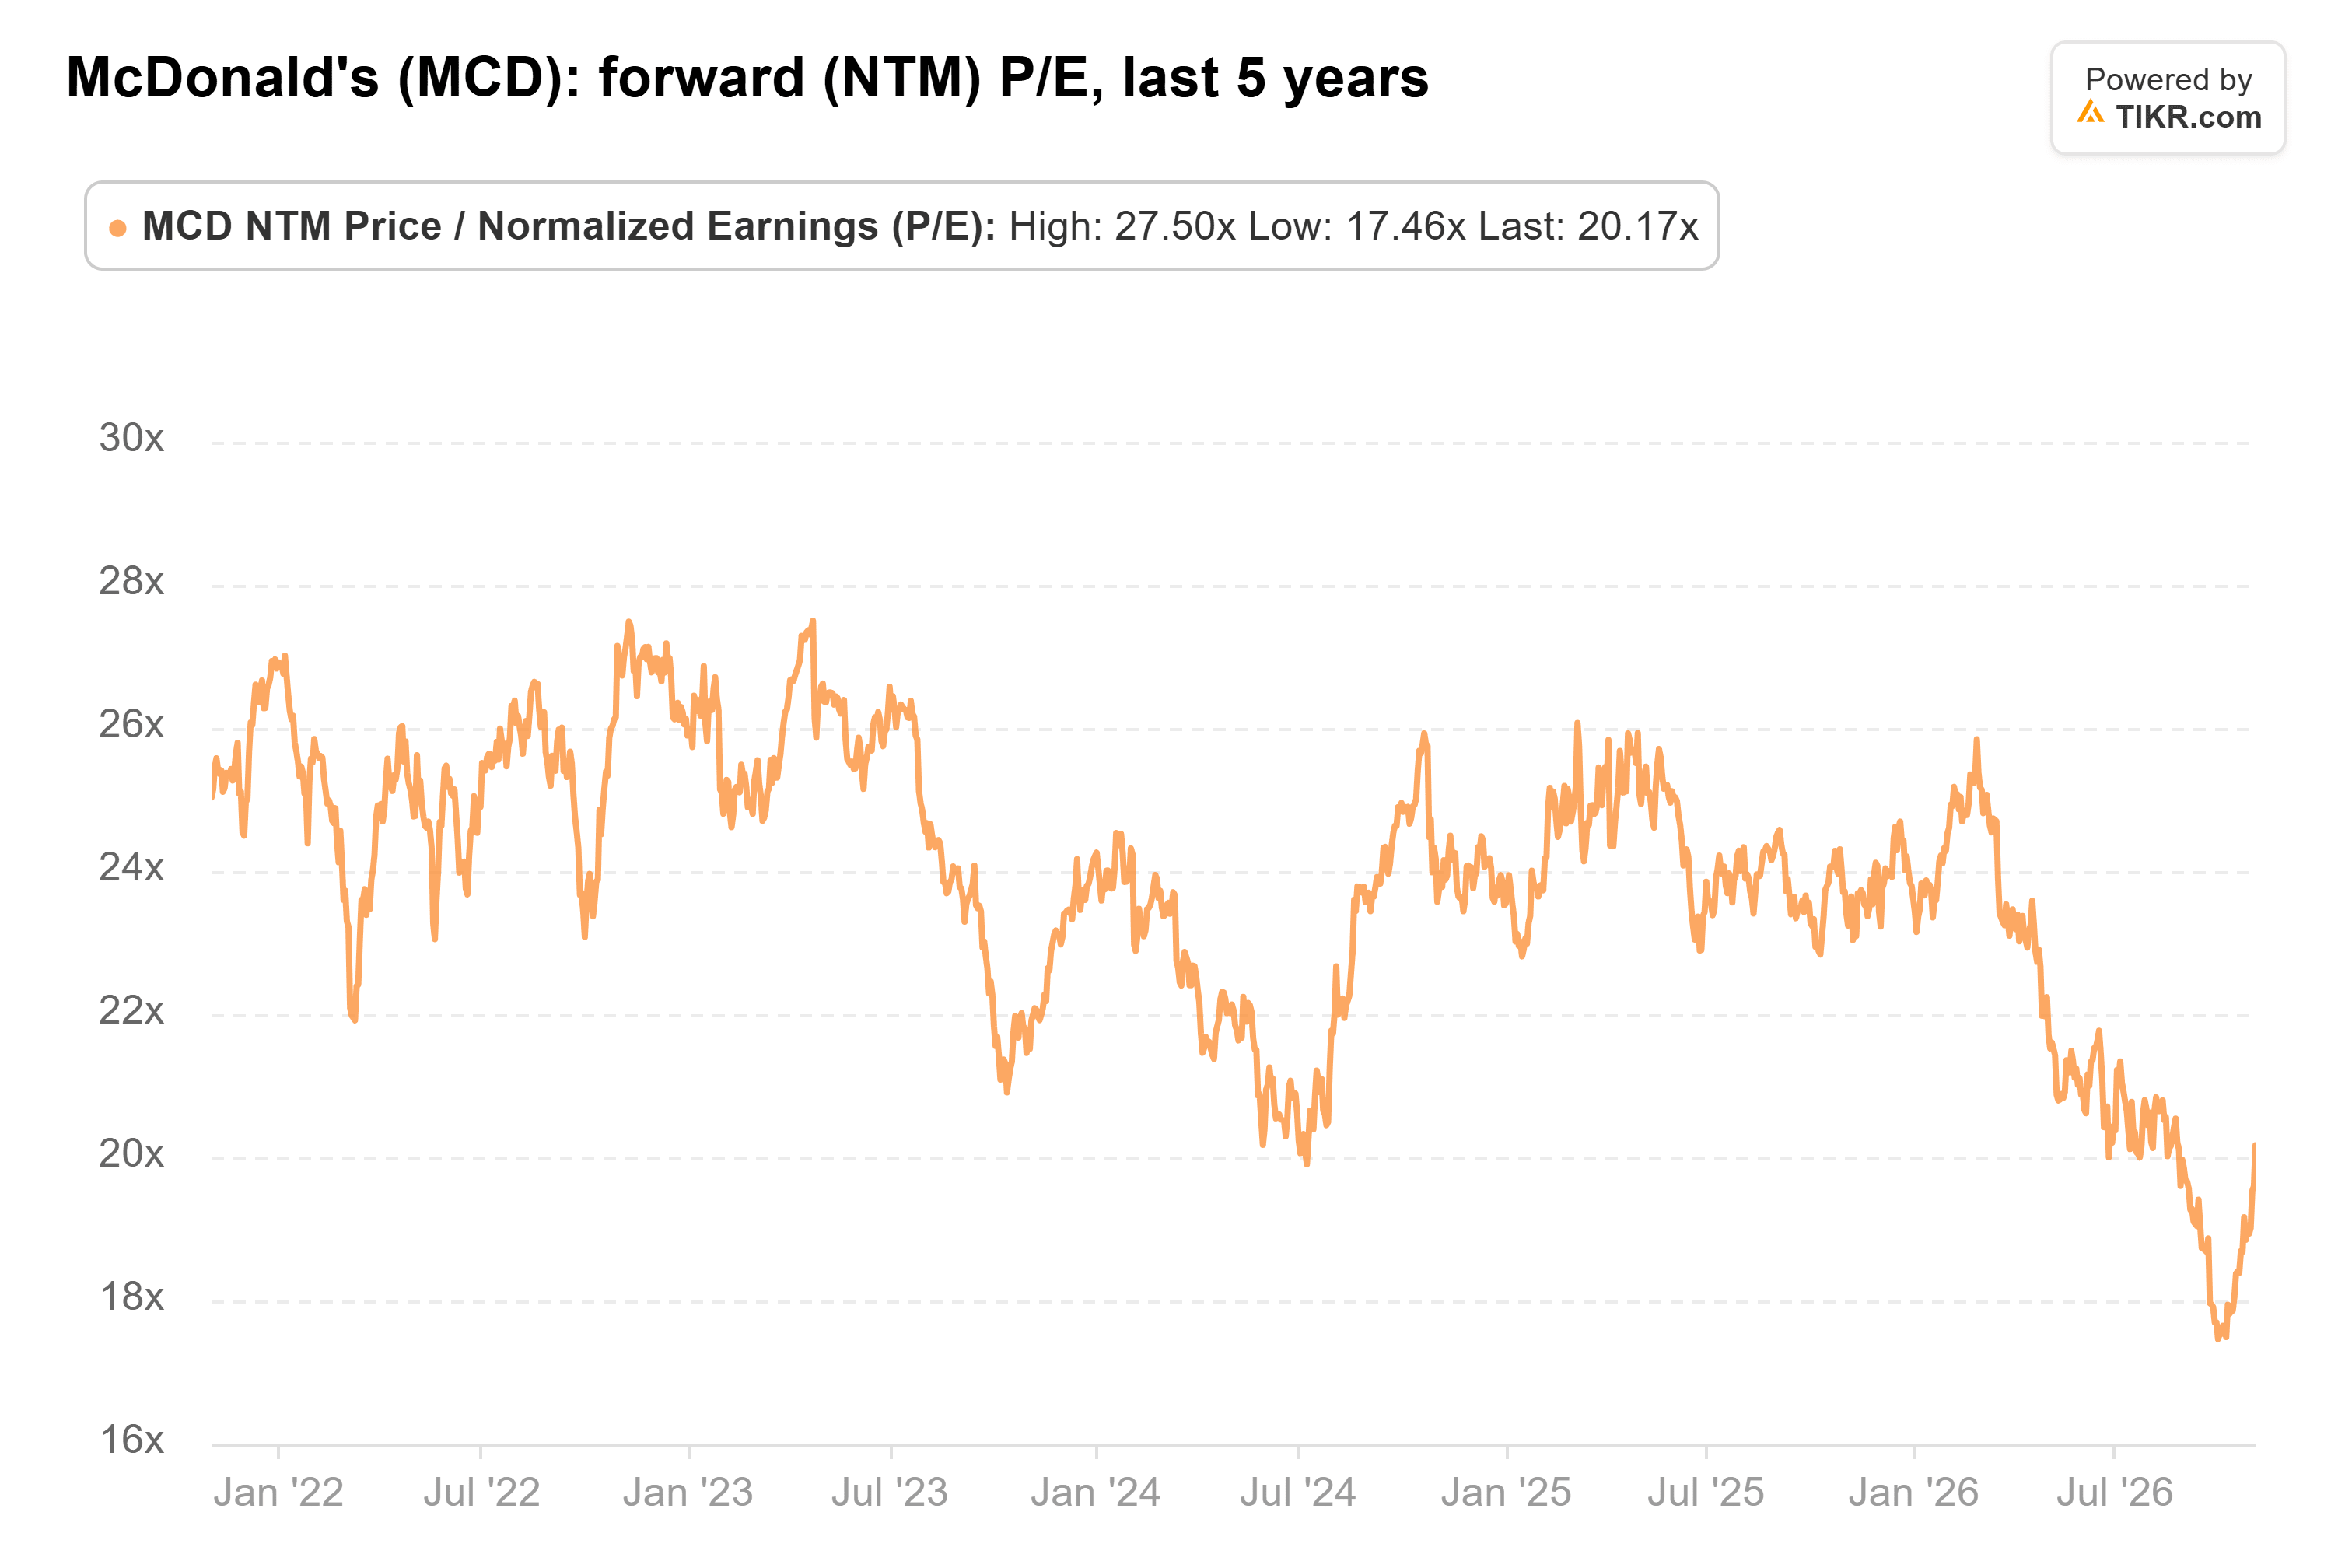
(Ela atingiu uma mínima de cinco anos de 17,5x em 30 de setembro, uma semana após o Investor Day.)
A 20x, os investidores estão pagando pelos cerca de 6% ao ano que os analistas esperam de 2026 a 2028, sem nada extra por uma recuperação nos EUA. O múltiplo já subiu de 17,5x desde 30 de setembro, porém, então parte do alívio já está precificado.
Constante é o suficiente
Para que a tese de alta se sustente, o relatório de quarta-feira precisa mostrar três coisas:
- Crescimento do EPS ajustado que se sustente em moedas constantes
- Uma margem operacional igual ou superior à do ano passado
- Uma perspectiva para os EUA que se torne positiva no quarto trimestre
Se a McDonald’s entregar todas as três, acho que 20x é um preço justo para um negócio que cresce os lucros nesse ritmo, e a ação pode subir junto com suas estimativas. Se a margem recuar novamente, eu esperaria outra rodada de cortes nas estimativas, e o múltiplo pareceria menos barato do que parece hoje.
Claro, o teste maior vem no início do próximo ano. É quando a McDonald’s dá sua orientação para 2027, e os investidores têm uma primeira visão do custo dos $8,5 bilhões em alívio de aluguel e capital que planeja dar aos franqueados até 2036.
Então, qual é o valor real da ação da McDonald's?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a McDonald's poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a McDonald's gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





