Principais Conclusões
- A ação da Qualcomm caiu cerca de 11% esta semana depois que suas previsões de lucro para o trimestre de dezembro ficaram abaixo das expectativas.
- O CEO Cristiano Amon diz que a oferta é o único fator limitante para a meta de receita de $5 bilhões em data centers da empresa para o ano fiscal de 2027.
- A maior parte desses $5 bilhões vem de dois hyperscalers. Um deles é a Amazon, e a Qualcomm estima a receita potencial de seu acordo com a AWS em até $60 bilhões ao longo de 10 anos.
- Com um múltiplo de 17x sobre os lucros futuros, próximo à sua média de três anos enquanto os lucros caem, o preço da ação precifica pouco da escalada nos data centers. Margens em contração são o principal risco.
A ação da Qualcomm (QCOM) caiu cerca de 11% esta semana. Suas previsões de lucro para o trimestre de dezembro decepcionaram, e o aumento dos custos dos chips ofuscou sua inflexão de receita fora de smartphones.
Mas o CEO Cristiano Amon quer que os investidores olhem para uma parte diferente do negócio. No CNBC’s Halftime Report na quinta-feira, ele foi questionado sobre data centers:
“Eu digo agora, independentemente de todo esse ruído, acho que o compromisso de $5 bilhões que assumimos não é limitado pela demanda, é limitado pela oferta. Se eu tiver mais oferta, provavelmente farei mais do que $5 bilhões.”
Isso é praticamente o máximo de confiança que um CEO demonstra em um dia ruim.
Na teleconferência de resultados do quarto trimestre na quarta-feira, o CFO Akash Palkhiwala acrescentou um detalhe útil. A Qualcomm está “muito bem posicionada do ponto de vista de oferta para executar a meta de $5 bilhões.” A oferta só limita o crescimento acima de $5 bilhões.
O TIKR acompanha 37 analistas na Qualcomm. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Qualcomm
A Amazon é o cliente âncora
A Qualcomm projeta receita de data centers acima de $650 milhões no trimestre de dezembro. Palkhiwala espera que o negócio termine o ano fiscal de 2027 com um run-rate anual de cerca de $7 bilhões, e a meta da administração para o ano fiscal de 2029 é superior a $15 bilhões.
Na teleconferência, Amon disse que a maior parte dos $5 bilhões do ano fiscal de 2027 vem de dois hyperscalers, e um deles é a Amazon (AMZN). Os aceleradores personalizados da Qualcomm para a Amazon Web Services começaram a ser enviados em outubro, e seus chips de conectividade para a AWS escalam mais tarde, em novembro.
Palkhiwala também estimou a receita potencial do acordo com a AWS em até $60 bilhões nos próximos 10 anos. Esse é o acordo que a Qualcomm assinou em setembro. Distribuído de forma uniforme, isso representa $6 bilhões por ano apenas da Amazon, o que é mais do que toda a meta para o ano fiscal de 2027 (assumindo que a Amazon atinja o topo dessa faixa). A Amazon também detém um warrant para até 25 milhões de ações da Qualcomm, então ela tem interesse no sucesso disso.
Os analistas ainda não estão contando muito com isso
Antes do relatório, os analistas esperavam que a receita total da Qualcomm crescesse apenas de $43,2 bilhões no ano fiscal de 2026 para $44,8 bilhões no ano fiscal de 2027:
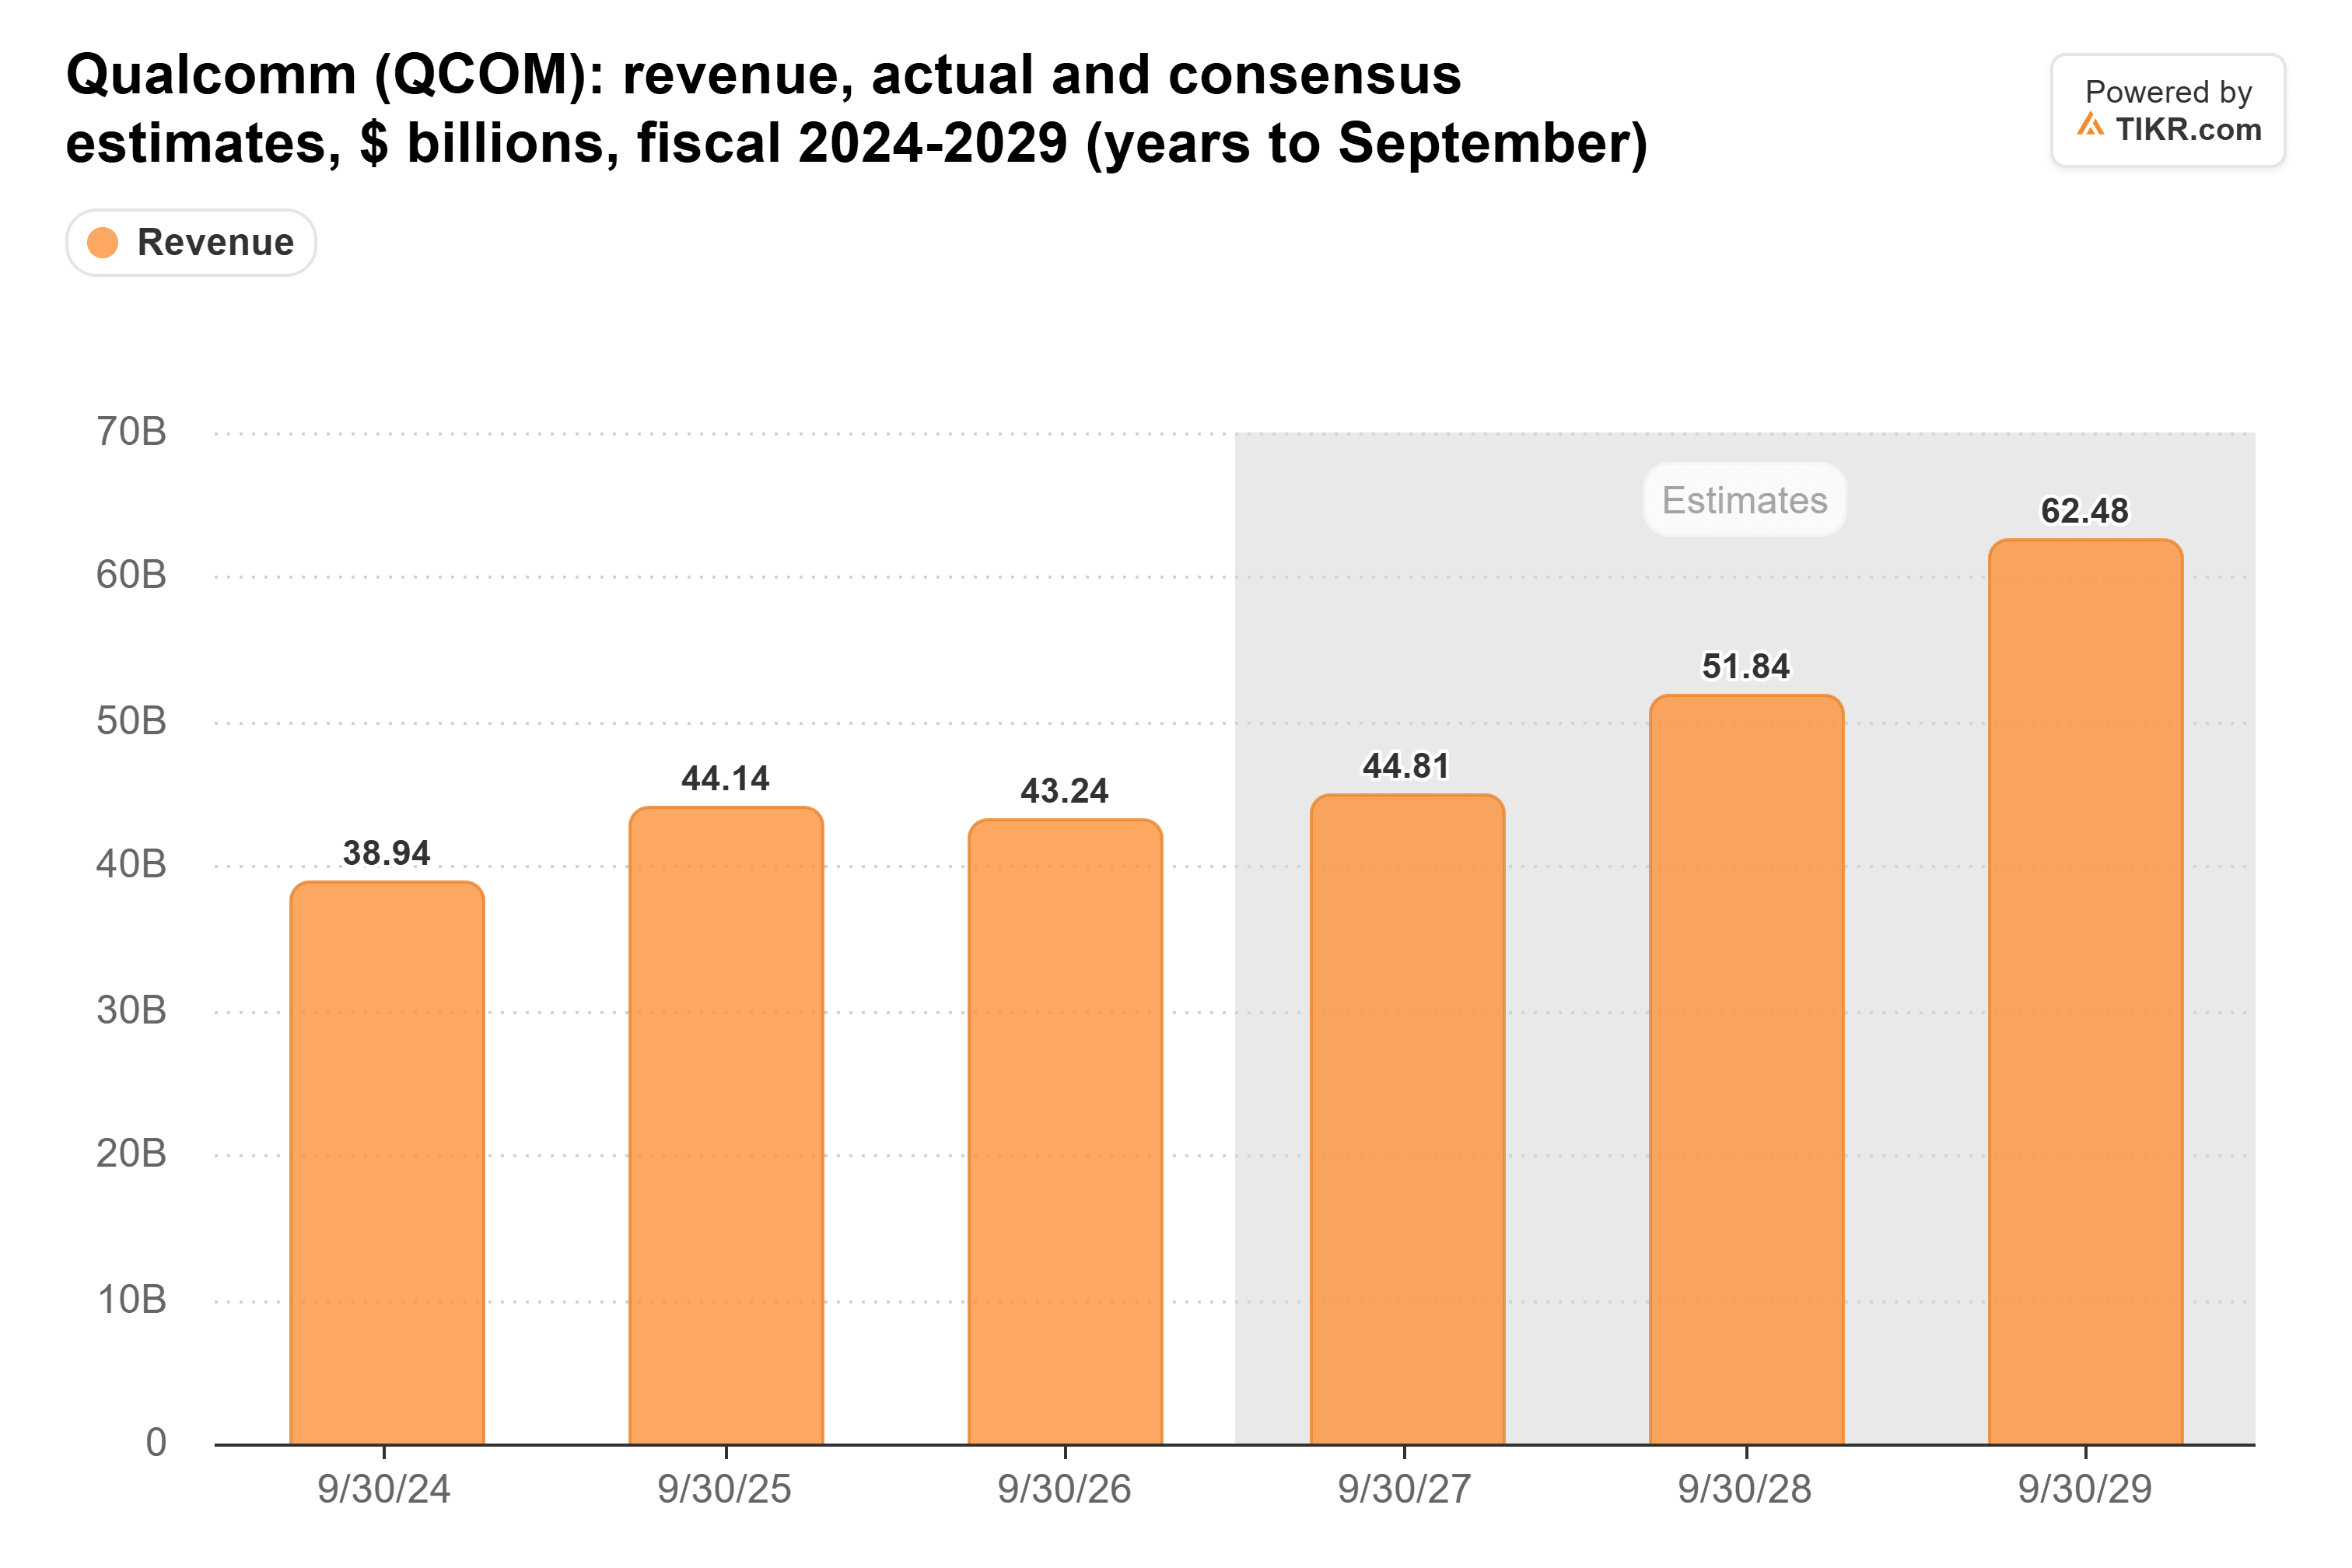
Isso é $1,6 bilhão de crescimento em um ano em que os data centers sozinhos deveriam adicionar $5 bilhões. Parte do gap se deve à mudança da Apple para seus próprios modems, o que Amon diz que os investidores já entendem. Suspeito que o gap também significa que os analistas não estão dando crédito total à Qualcomm pela escalada. Nada no relatório desta semana dá a eles um motivo para cortar essa parte de suas estimativas, já que a administração manteve ambas as metas para data centers.
Um múltiplo médio sobre lucros em queda
A Qualcomm negocia a 17x os lucros futuros. Isso é um pouco acima de sua média de três anos de 16x e bem abaixo dos 26x que atingiu em maio:
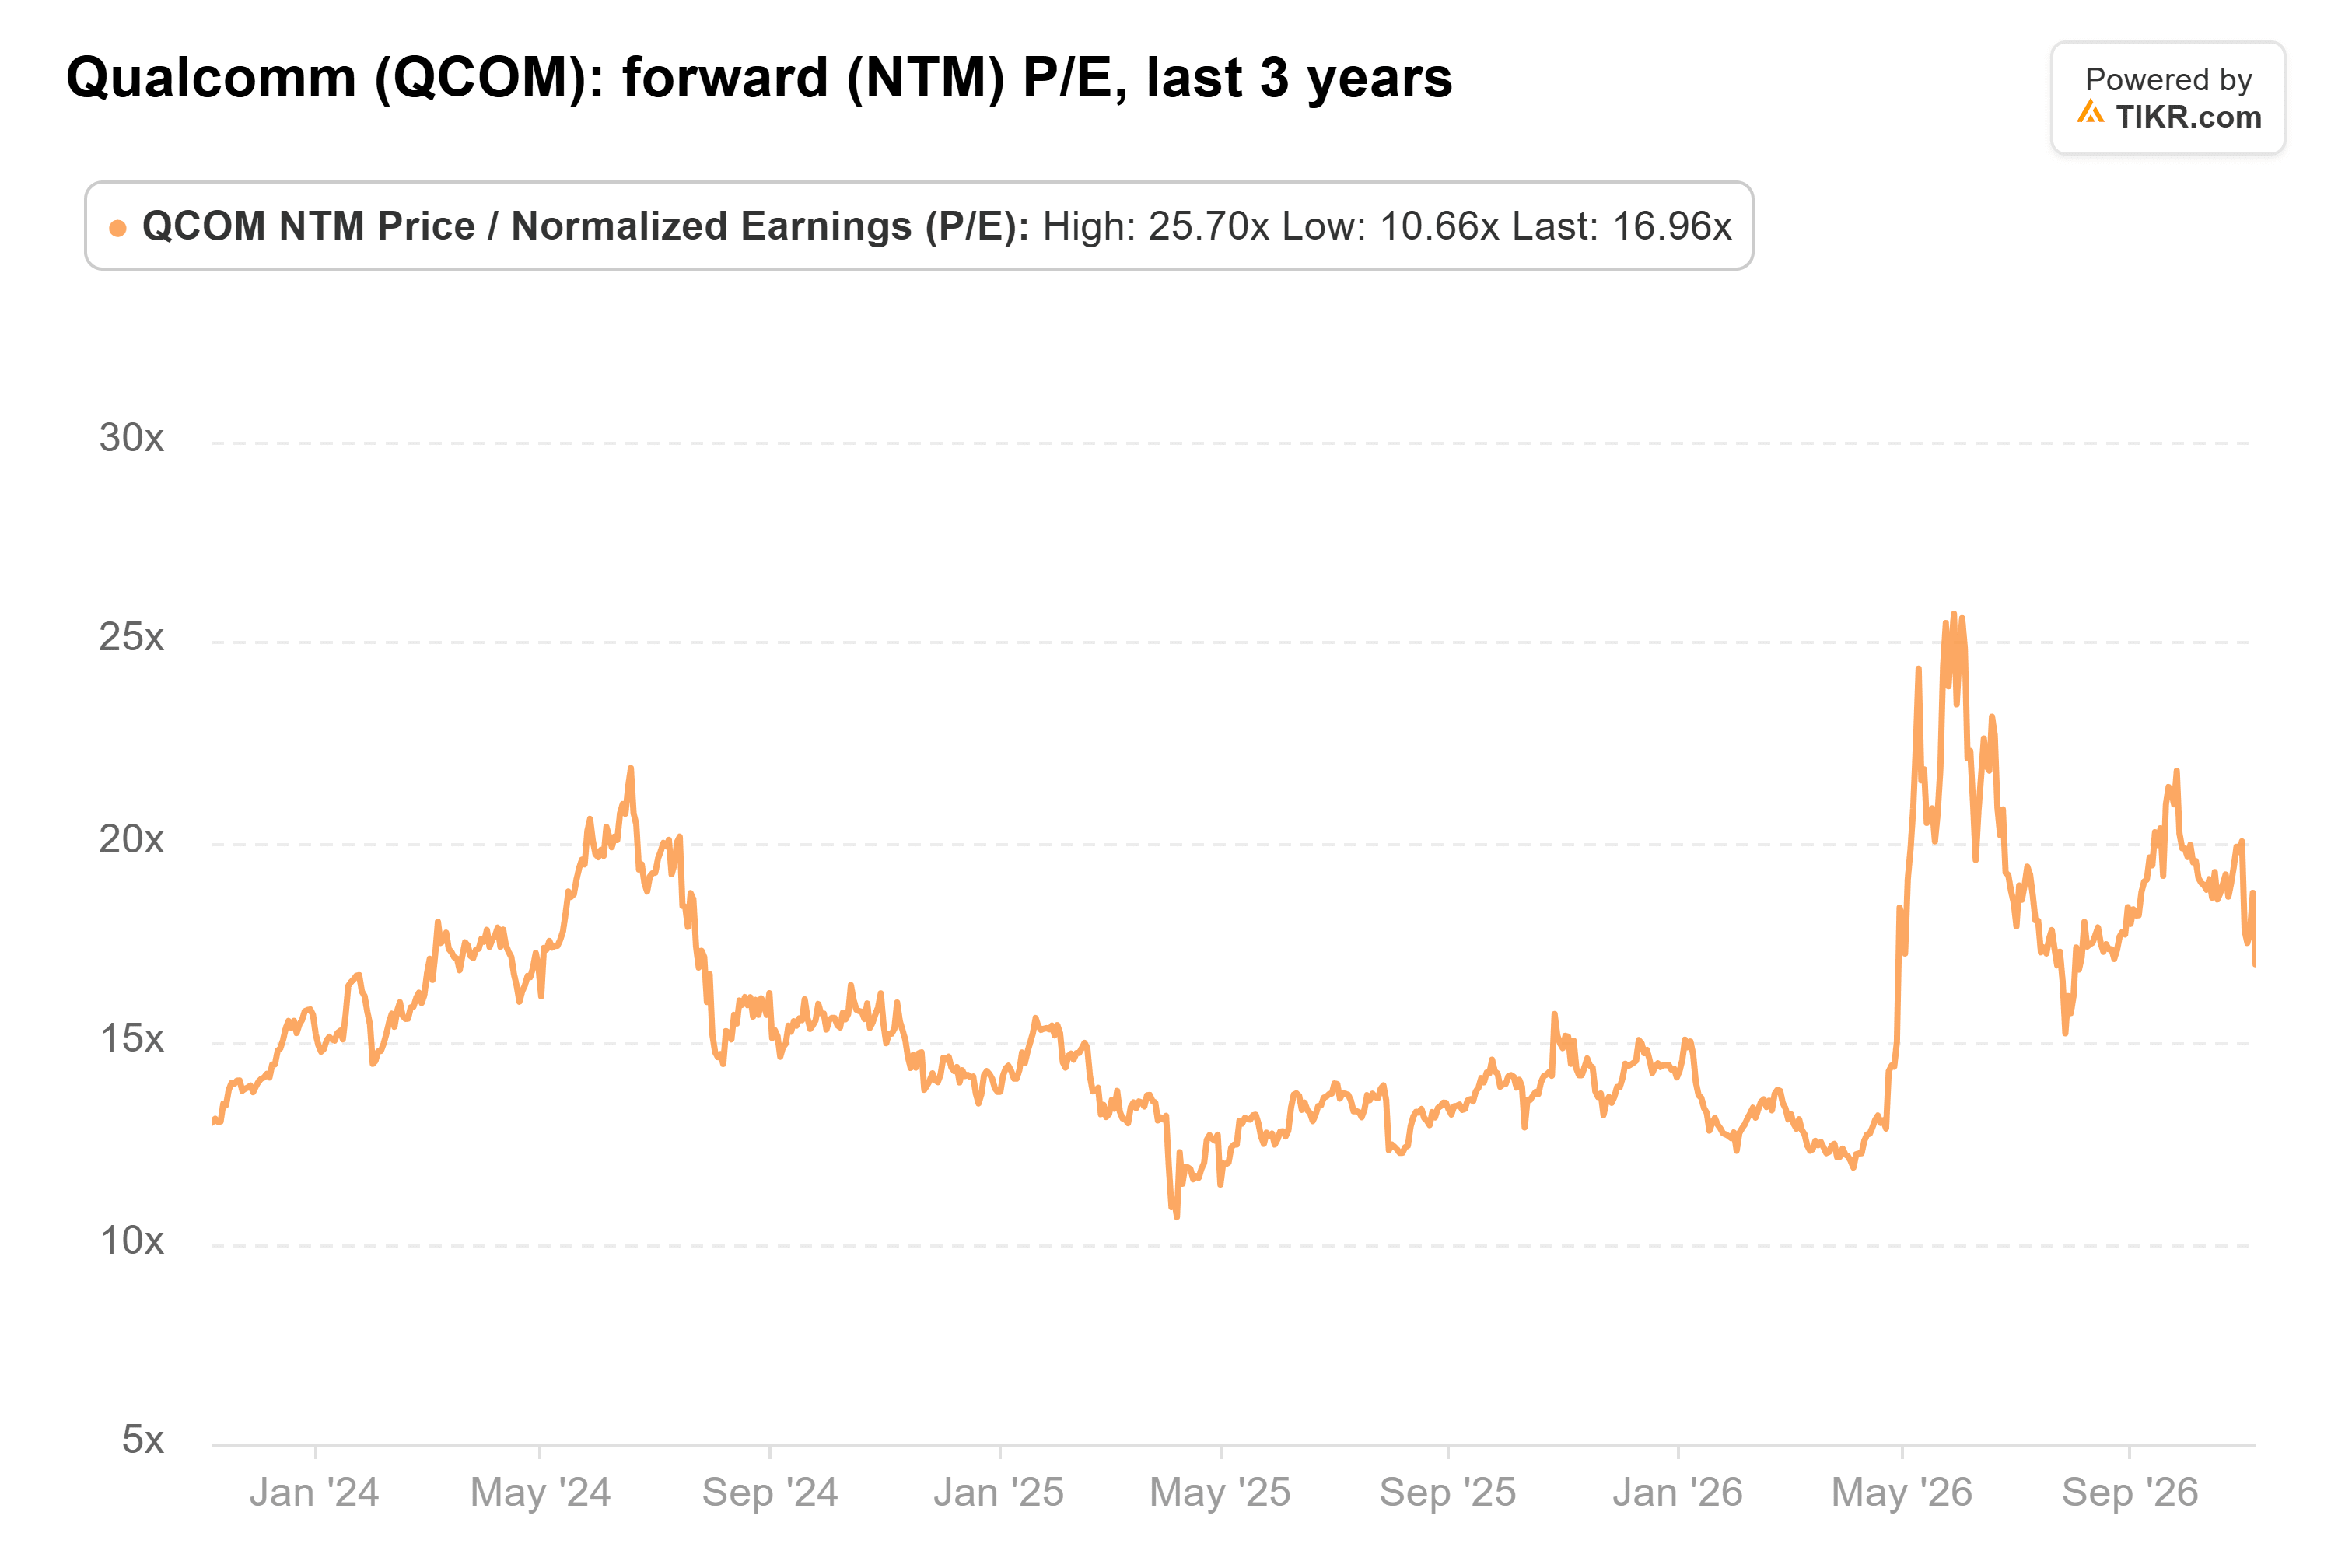
E esses lucros estão indo para trás. Os analistas esperam um LPA ajustado de $10,17 no ano fiscal de 2027. Isso está abaixo dos $10,54 que a Qualcomm lucrou no ano fiscal de 2026, e ainda mais abaixo dos $12,03 do ano fiscal de 2025. Portanto, o mercado está pagando um múltiplo normal sobre lucros menores, e muito pouco por um negócio que a administração diz que pode gerar mais de $15 bilhões em receita até o ano fiscal de 2029.
A oferta apertada já está custando caro para a Qualcomm
Claro, um negócio limitado pela oferta depende do mesmo mercado apertado por wafers, empacotamento e memória que tem aumentado os custos da Qualcomm. Amon não disse quais partes estão segurando a escalada dos data centers. Mas você pode ver a pressão de custos na margem operacional da Qualcomm, que caiu de 30,5% no trimestre até dezembro de 2024 para 13,1% no trimestre até setembro de 2026:
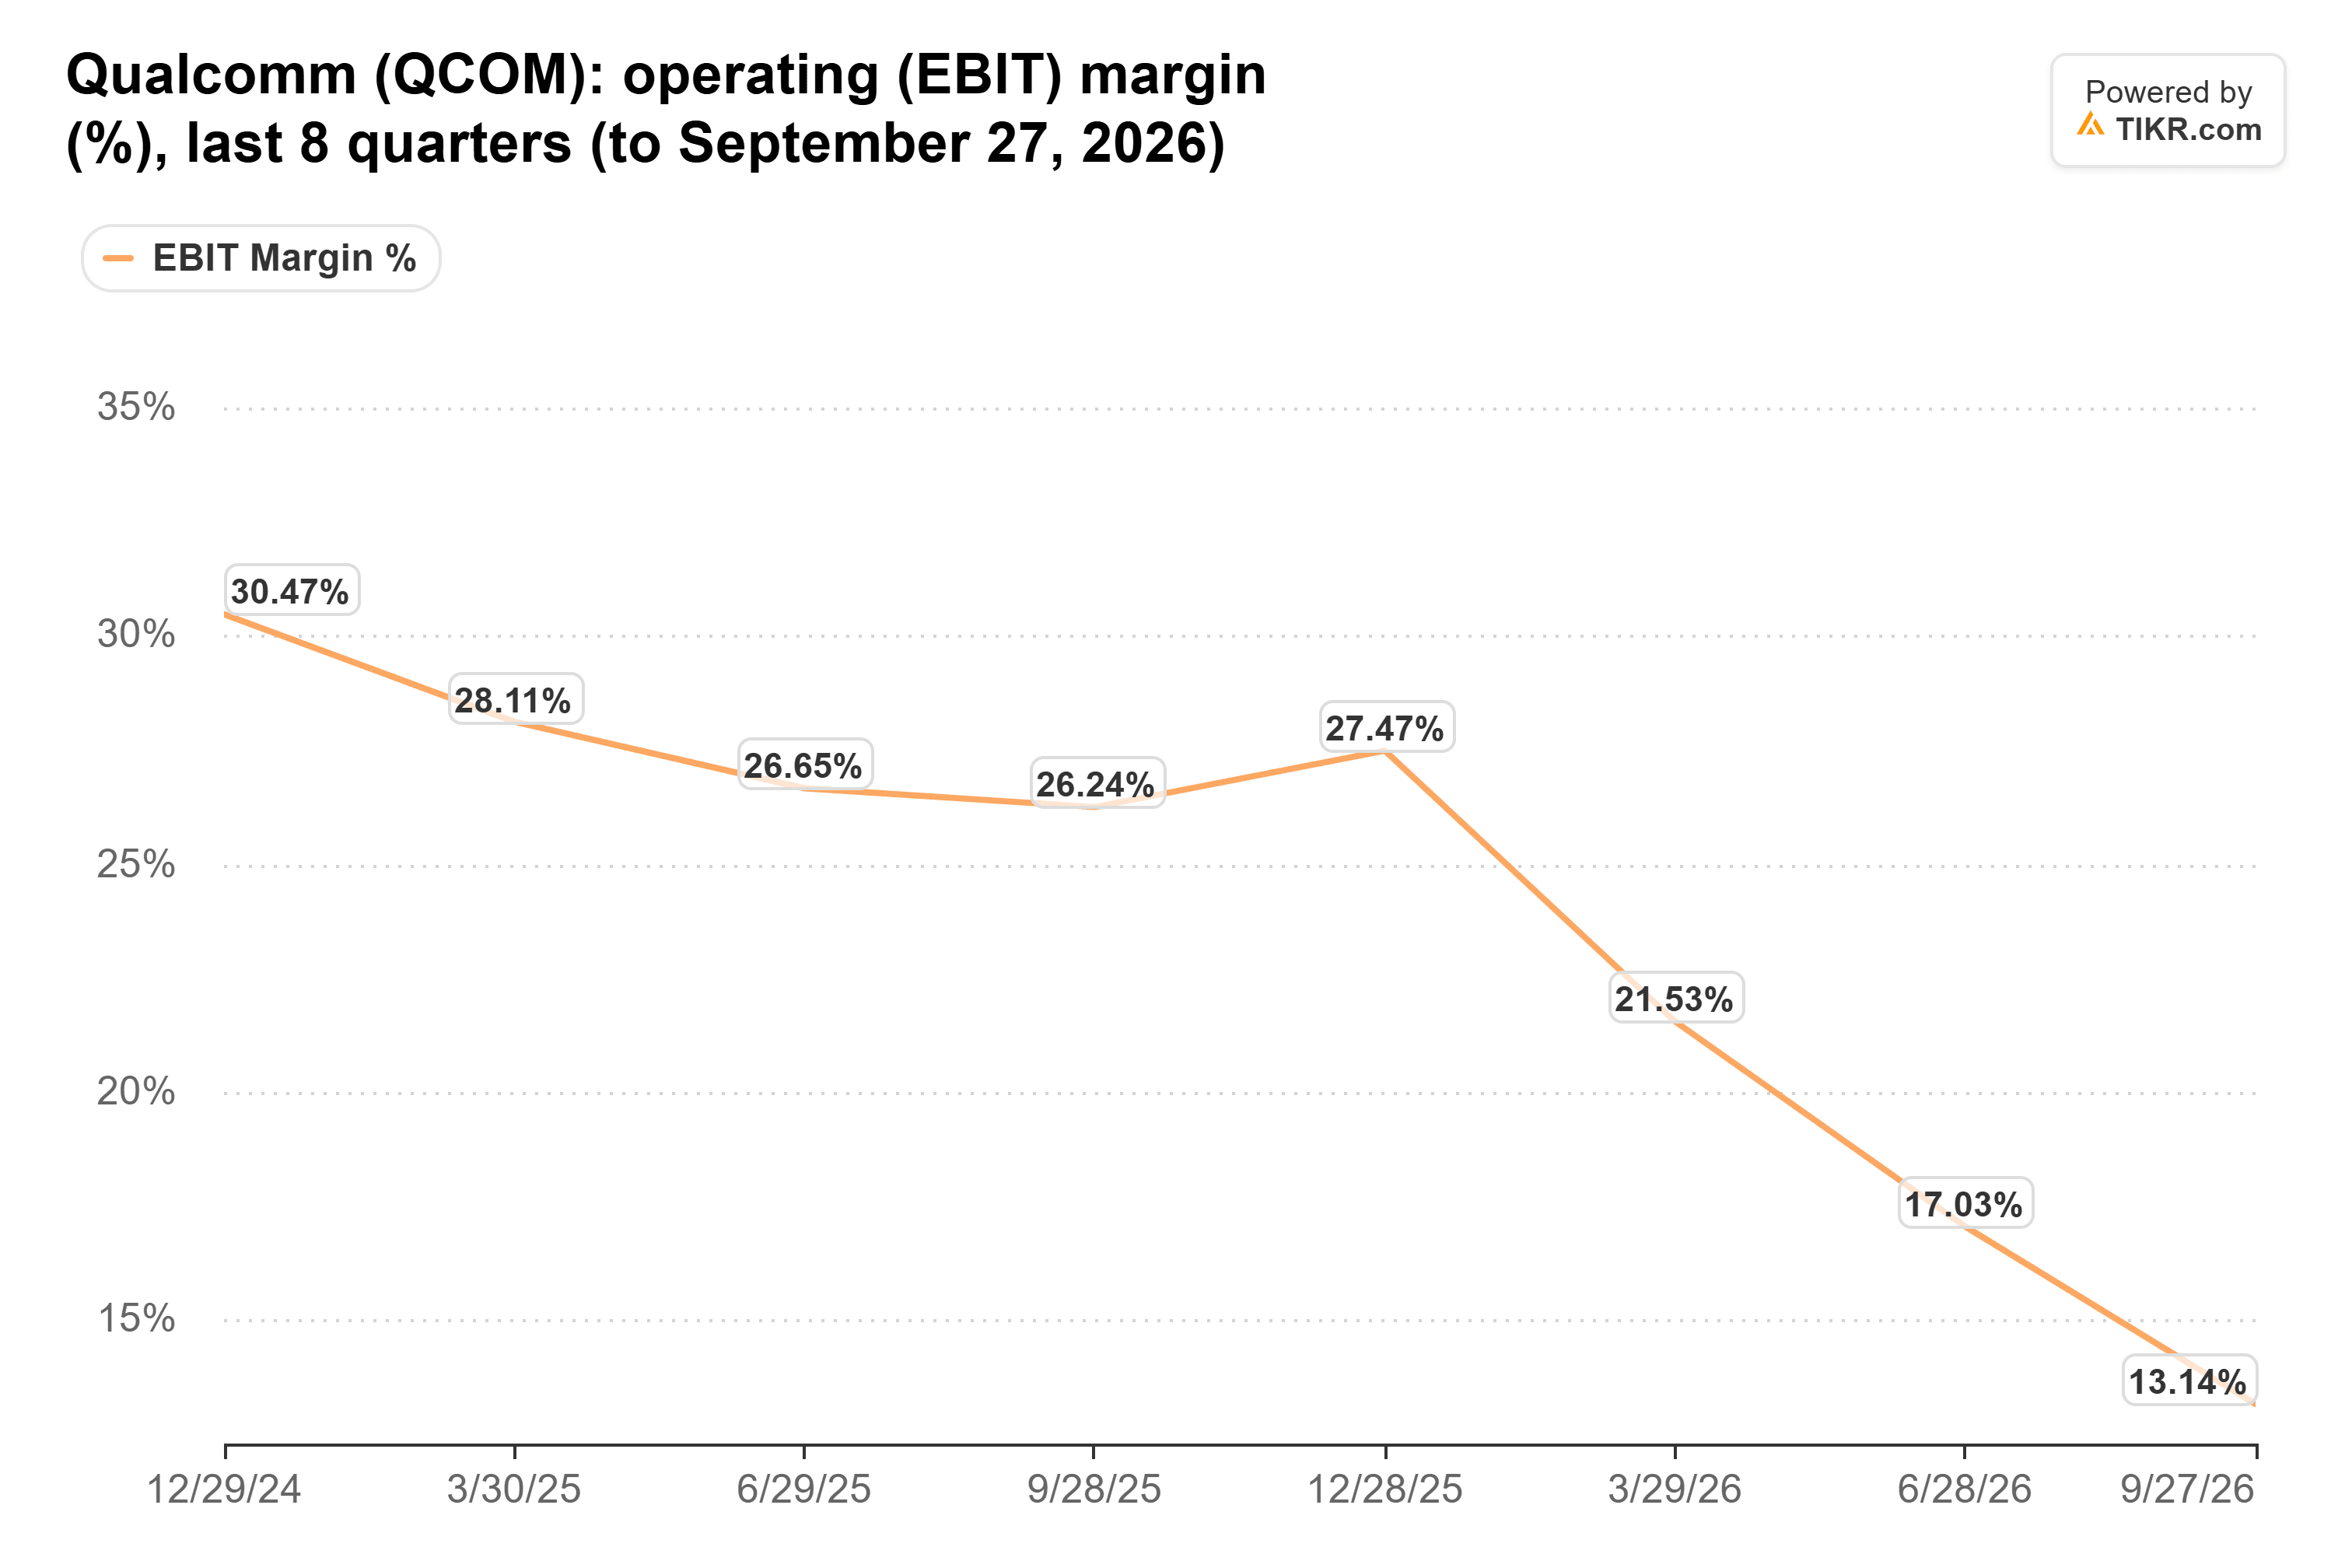
A Qualcomm está aumentando os preços em todos os seus produtos para cobrir os custos mais altos dos chips. Palkhiwala disse que o benefício total não aparecerá nas margens brutas da unidade de chips até o segundo semestre do ano fiscal de 2027. Os data centers também aumentam a pressão no curto prazo. A margem bruta projetada de 20% a 22% da unidade de chips para o trimestre de dezembro inclui cerca de 3 pontos de arrasto da adição do negócio de data centers, que está gastando à frente de sua receita. Palkhiwala espera que os chips personalizados reduzam as margens brutas da unidade, mas aumentem suas margens operacionais.
Se a oferta permanecer apertada por mais tempo, a Qualcomm pode atingir $5 bilhões e ainda ver suas margens ficarem para trás.
Eu aceitaria um problema de oferta
Da forma como vejo, a venda desta semana precificou a Qualcomm como uma empresa de smartphones com um problema de margem. Isso é justo para os próximos trimestres. Mas Amon diz que venderia mais chips para data centers se tivesse mais oferta, e ele tem um acordo com a Amazon valendo até $60 bilhões por trás dele. Isso merece mais crédito do que um múltiplo médio sobre lucros em queda dá a ele.
O primeiro teste real é o relatório do trimestre de dezembro no início de 2027. Procure por receita de data centers acima de $650 milhões e por sinais de que os aumentos de preço estão elevando as margens da unidade de chips.
Então, quanto vale realmente a ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Qualcomm poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Faça a valuation da Qualcomm gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!