Principais Conclusões
- A Visa aumentou seu dividendo trimestral em 16% para $0,78 por ação, um rendimento de 0,71% contra 0,52% da Mastercard, cuja ação atingiu um recorde após um mês de alta de 22%.
- O dividendo da Mastercard consome cerca de 16% de seu fluxo de caixa livre, mas com recompra de ações ela devolveu $14,5 bilhões em 2025, o que representou 84% desse caixa.
- No primeiro semestre de 2026, as recompra de ações e dividendos da Mastercard totalizaram 1,7x seu fluxo de caixa livre, com ajuda de $5,0 bilhões de nova dívida.
- A cerca de 30x os lucros futuros, próximo de sua média de 31x dos últimos cinco anos, as recompra de ações da Mastercard ainda parecem um bom uso de seu caixa, e sua decisão de dividendo em dezembro é o próximo teste.
A ação da Mastercard (MA) está em um recorde após um mês de alta de 22%, e seu maior rival acabou de dar aos investidores de renda um motivo para olhar para outro lugar: a Visa (V) aumentou seu dividendo trimestral em 16% para $0,78 por ação, pagável em 1º de dezembro.
Isso levanta a questão entre os investidores: a Mastercard é a mais "mão fechada" das duas? Mas o dividendo é apenas uma pequena fatia do caixa que a Mastercard devolve aos acionistas.
Visa vence no cheque
O aumento da Visa eleva seu rendimento para 0,71%, contra 0,52% da Mastercard. Em $10.000 investidos, isso significa $71 por ano da Visa e $52 da Mastercard.
Portanto, a Visa paga mais. Mas a diferença é de $19 por ano em $10.000, e os aumentos da Mastercard têm sido igualmente grandes: 16%, 15% e 14% em cada um dos últimos três dezembros, o mais recente elevando-o para $0,87 por trimestre.
O CFO da Visa também disse para onde vai o resto do caixa excedente da empresa. A empresa pretende "devolver o fluxo de caixa livre excedente aos acionistas por meio de recompra de ações". A Mastercard funciona da mesma forma.
A TIKR acompanha 40 analistas da Mastercard. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Mastercard, juntamente com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da Mastercard
A maior parte do caixa da Mastercard volta
O pool de caixa da Mastercard para devolver aos acionistas ainda está crescendo. Os analistas esperam que seu fluxo de caixa livre aumente de $17,1 bilhões este ano para $23,1 bilhões em 2028:
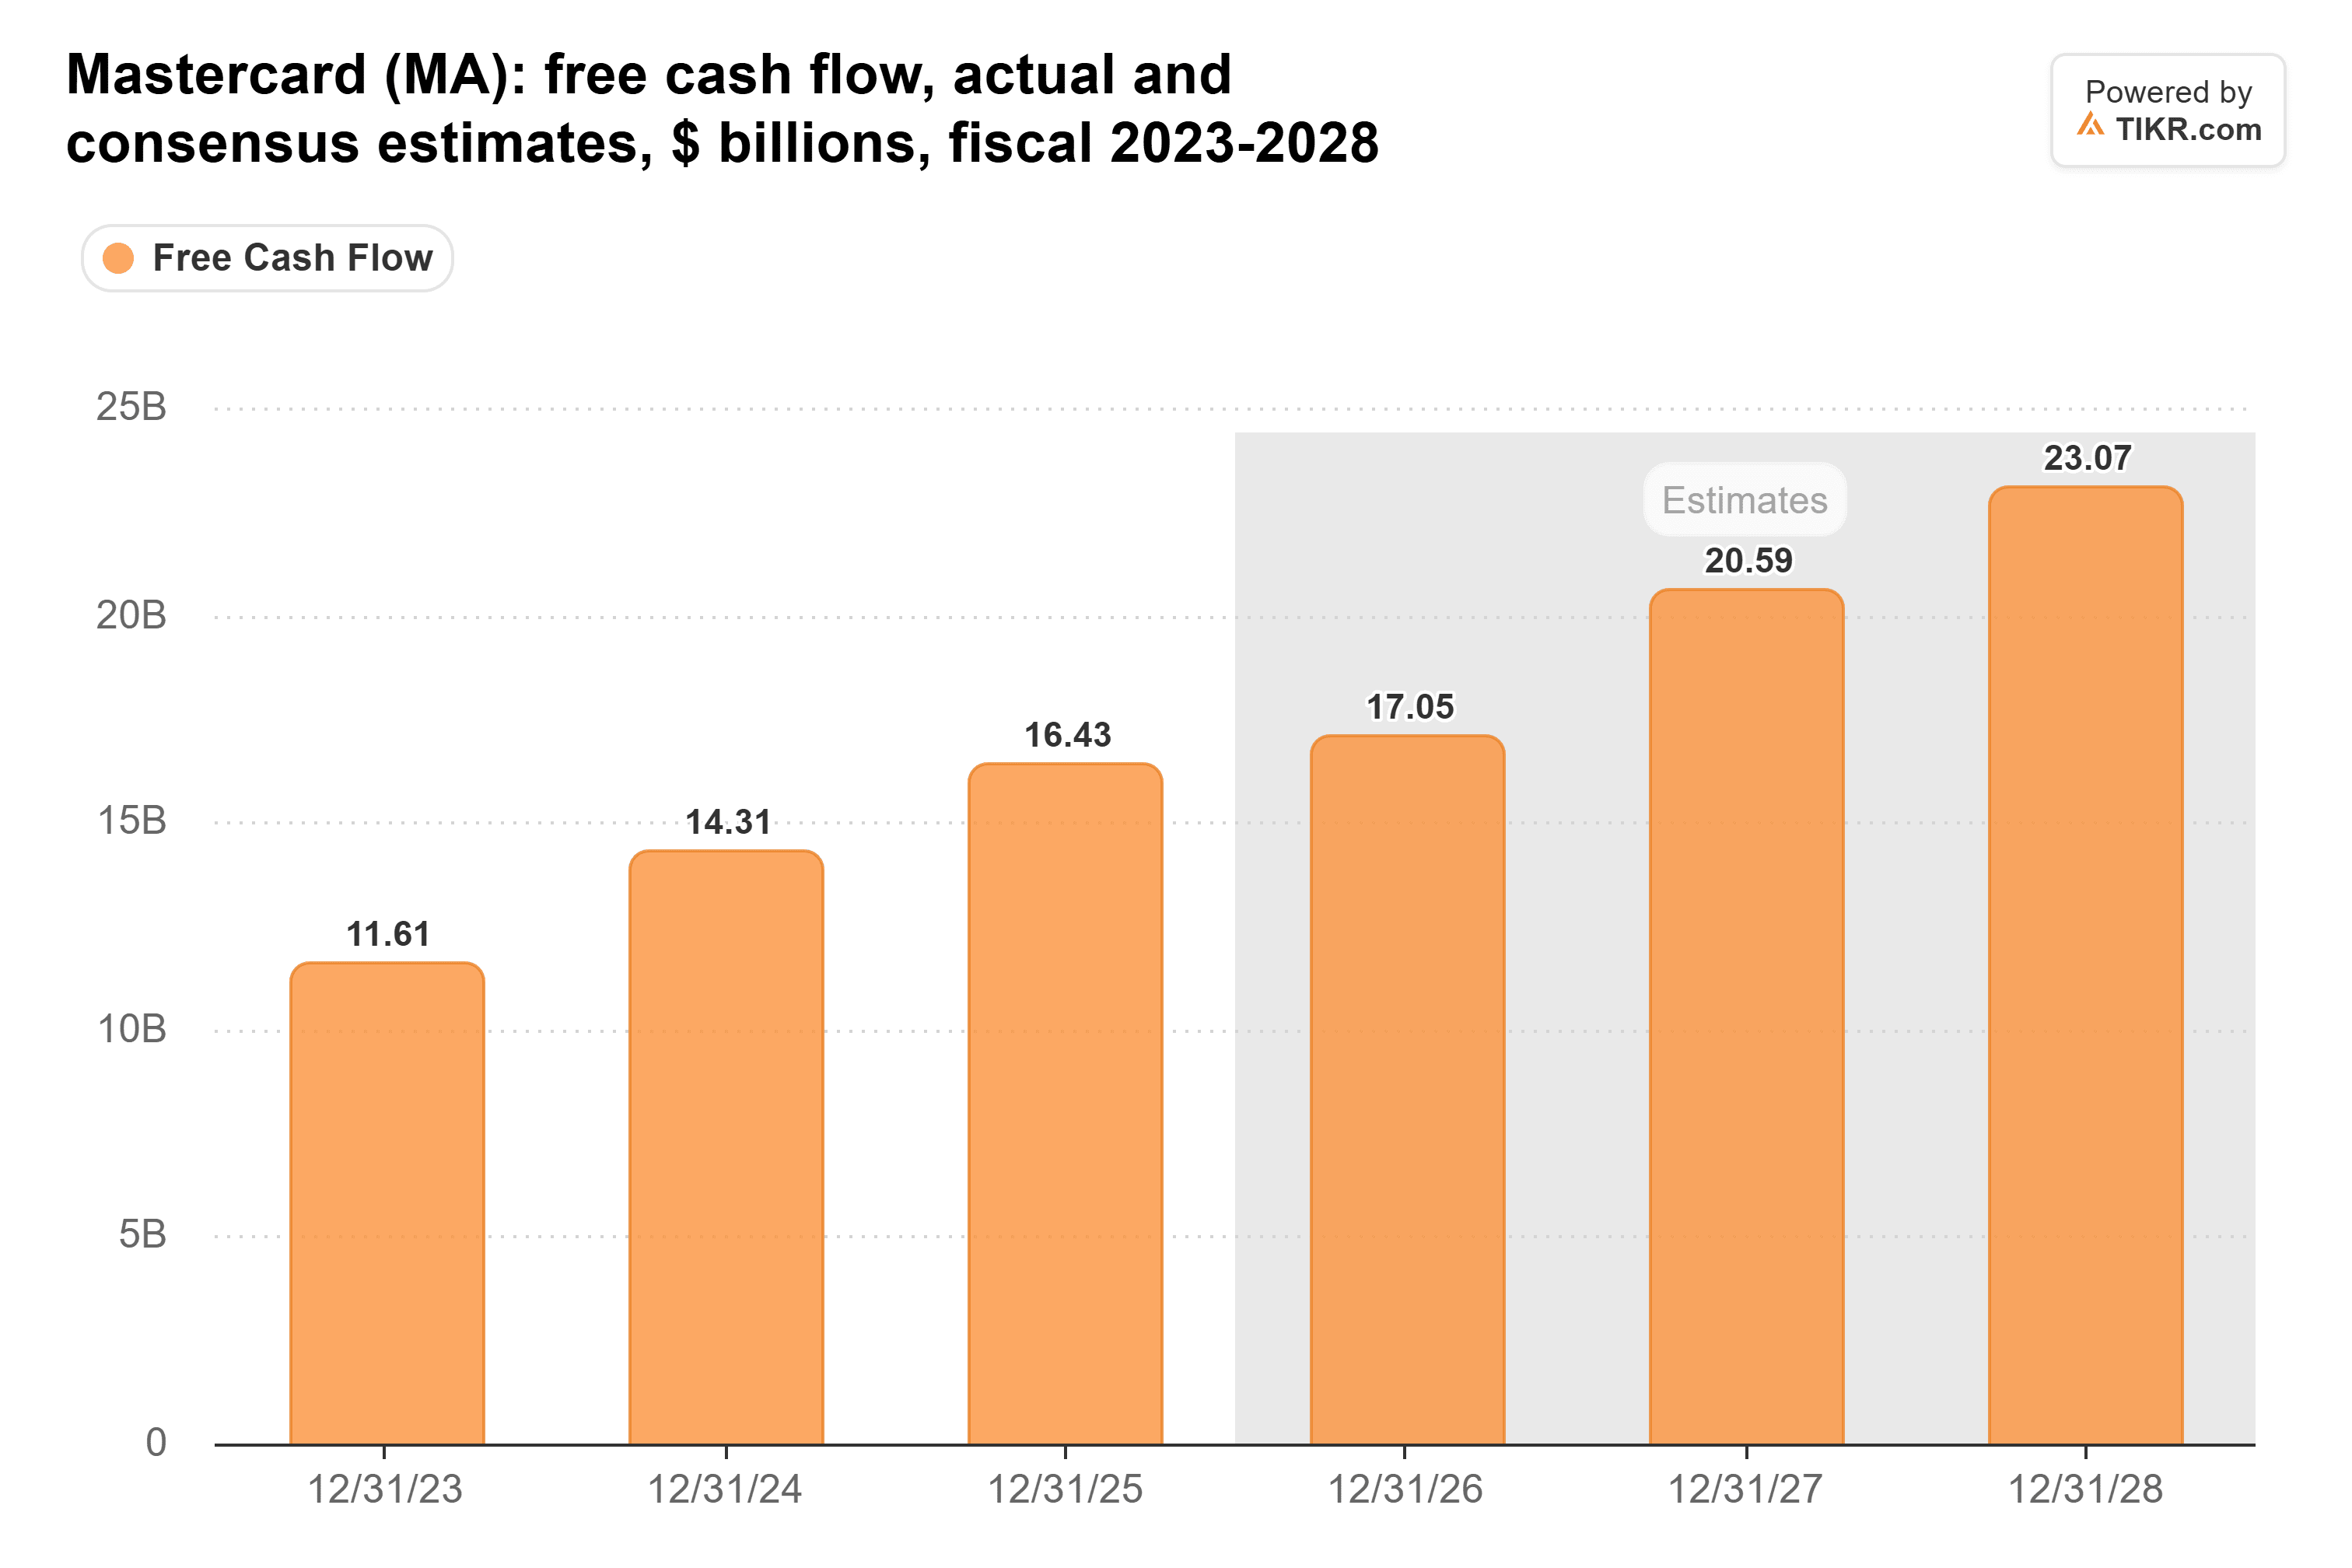
O dividendo consome uma pequena fatia disso. A Mastercard pagou $2,76 bilhões em dividendos em 2025, 16% de seus $17,2 bilhões de fluxo de caixa livre:

As recompra de ações consumiram a maior parte do restante. A Mastercard recomprou $11,7 bilhões em ações em 2025, então ela devolveu $14,5 bilhões no total, 84% de seu fluxo de caixa livre. Isso equivale a cerca de 2,5% de seu valor de mercado de $586 bilhões no último fechamento, quase cinco vezes seu rendimento de dividendos.
Ela faz isso há anos. De 2015 a 2025, gastou $74,4 bilhões em recompra de ações, e seu número de ações diluído caiu 20%, para 906 milhões.
Cada ação remanescente possui uma fatia maior dos lucros.
Comprar em um recorde custa mais
Claro, o preço que a Mastercard paga por suas próprias ações importa. No primeiro semestre de 2026, ela recomprou $8,9 bilhões a uma média de $508,11 por ação, enquanto seu P/L futuro caiu para um mínimo de cinco anos de 23x no início de junho.
Desde então, o múltiplo subiu para cerca de 30x, logo abaixo de sua média de 31x dos últimos cinco anos:

Isso significa que cada dólar gasto em recompra agora compra cerca de um quinto a menos em lucros do que comprava em junho. Mas 30x é um preço normal para a Mastercard, e os analistas esperam que o LPA normalizado cresça de $17,01 em 2025 para $26,89 em 2028, cerca de 16% ao ano. Recompra de um negócio que cresce nesse ritmo, ao seu múltiplo usual, ainda faz sentido para mim.
No entanto, a Mastercard tomou empréstimos para pagar parte dessas compras de junho. Suas recompra de ações e dividendos do primeiro semestre totalizaram $10,5 bilhões, 1,7x seu fluxo de caixa livre de $6,3 bilhões, e ela emitiu $5,0 bilhões em notas em junho. A dívida líquida subiu para $13,4 bilhões em 30 de junho, ante $8,4 bilhões no final de 2025.
Para onde vai o caixa da Mastercard a seguir
A Visa paga o maior cheque. A Mastercard devolve a maior parte de seu fluxo de caixa livre, principalmente por meio de recompra de ações, e ao seu múltiplo usual essas recompra ainda parecem dinheiro bem gasto. Para qualquer pessoa que não dependa do dividendo para viver, eu preferiria a abordagem da Mastercard.
A Mastercard geralmente aumenta seu dividendo em dezembro, então sua próxima declaração mostrará se ela pode igualar os 16% da Visa. Ela tem $4,9 bilhões restantes em sua autorização de recompra, e eu esperaria que uma nova autorização viesse junto com o aumento. Depois disso, os resultados do quarto trimestre no final de janeiro trarão a primeira perspectiva de 2027 do novo CFO Ling Hai, e ele já avisou que parte do desempenho superior do terceiro trimestre veio às custas do quarto.
Então, quanto vale realmente a ação da Mastercard?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Mastercard poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Mastercard gratuitamente
Aviso Legal:
Observe que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não possui posição em nenhuma das ações mencionadas. Obrigado pela leitura e bons investimentos!