


Principais Conclusões
- A OpenAI espera atingir ou superar US$ 70 bilhões em receita anualizada até o final do ano, e o investidor Gavin Baker argumenta que um crescimento proveniente da conquista de market share prejudicaria a demanda por infraestrutura de IA.
- Baker afirma que os tokens de modelos open-weight custam às nuvens o mesmo poder de computação que os tokens de ponta (frontier), mas geram margens maiores, porque a OpenAI e a Anthropic têm poder de barganha para pressionar os preços para baixo.
- A Microsoft foi responsável por cerca de 67% da receita de 2025 da CoreWeave, e a CoreWeave está presa principalmente a contratos de longo prazo, enquanto a Nebius usou contratos curtos para aumentar preços.
- Analistas esperam que a receita da Nebius suba de US$ 530 milhões no ano fiscal de 2025 para US$ 23,0 bilhões no ano fiscal de 2028, e a próxima margem bruta da CoreWeave é o número a ser observado.
Se você possui ações da Amazon (AMZN), Microsoft (MSFT) ou CoreWeave (CRWV), o último número da OpenAI provavelmente pareceu uma ótima notícia.
A criadora do ChatGPT espera atingir ou superar US$ 70 bilhões em receita anualizada até o final do ano, acima de aproximadamente US$ 50 bilhões no final de setembro, conforme reportou a Bloomberg em 9 de outubro. Isso torna US$ 70 bilhões uma meta, não um resultado: um dia antes, o Financial Times reportou que a OpenAI havia informado a investidores que seu run rate estava se aproximando de US$ 50 bilhões, bem abaixo da cifra de US$ 70 bilhões que circulou no final de setembro.
Mais OpenAI deveria significar mais poder de computação alugado das nuvens. Certo?
Gavin Baker, da Atreides Management, tem "uma visão mais extrema". Na sexta-feira, ele postou no X:
"Acho que uma aceleração na OpenAI e na Anthropic, se viesse mesmo parcialmente de ganhos de market share, seria líquido negativo para a demanda por infraestrutura de IA."
Isso é uma reviravolta para quem tratou os dois maiores laboratórios como os melhores clientes das nuvens.
Mesmo Poder de Computação, Margens Mais Gordas
Baker começa com o custo. Em suas palavras, "o custo de produção de um determinado token em termos de poder de computação e energia é o mesmo, independentemente de ser um token open weight ou um token de ponta (frontier) fechado."
O que muda é quem está pagando. Como ele colocou:
"E os tokens open-weight são os tokens de maior margem para as nuvens e neoclouds, dado o poder de negociação e o tamanho da Anthropic e da OpenAI."
Simplificando, a OpenAI e a Anthropic compram poder de computação suficiente para colocar uma nuvem contra a outra no preço. Uma startup rodando um modelo open-weight em GPUs alugadas não pode.
E esses clientes estão chegando em massa. Na última semana de setembro, os modelos da DeepSeek processaram mais tokens no OpenRouter do que os modelos da OpenAI, Google, Anthropic e xAI combinados, de acordo com a Social Capital.
Chase Lochmiller, CEO da Crusoe, vê a mesma divisão em seu negócio de inferência gerenciada. Ele disse ao 20VC em 3 de outubro que "as pessoas estão gastando mais dinheiro em modelos de ponta (frontier) de código fechado do que em open source, mas estão gerando mais tokens em open source do que em código fechado."
Baker já fez uma versão desse ponto antes. Em um thread de agosto, ele previu que os tokens de ponta (frontier) fechados acabariam como "60-90% do valor econômico, mas apenas 15 a 25% dos tokens." Para uma nuvem, tokens são a carga de trabalho, então esse é um futuro onde a maior parte de seu volume vem de clientes sem muito poder de barganha.
O que os Números da CoreWeave Mostram
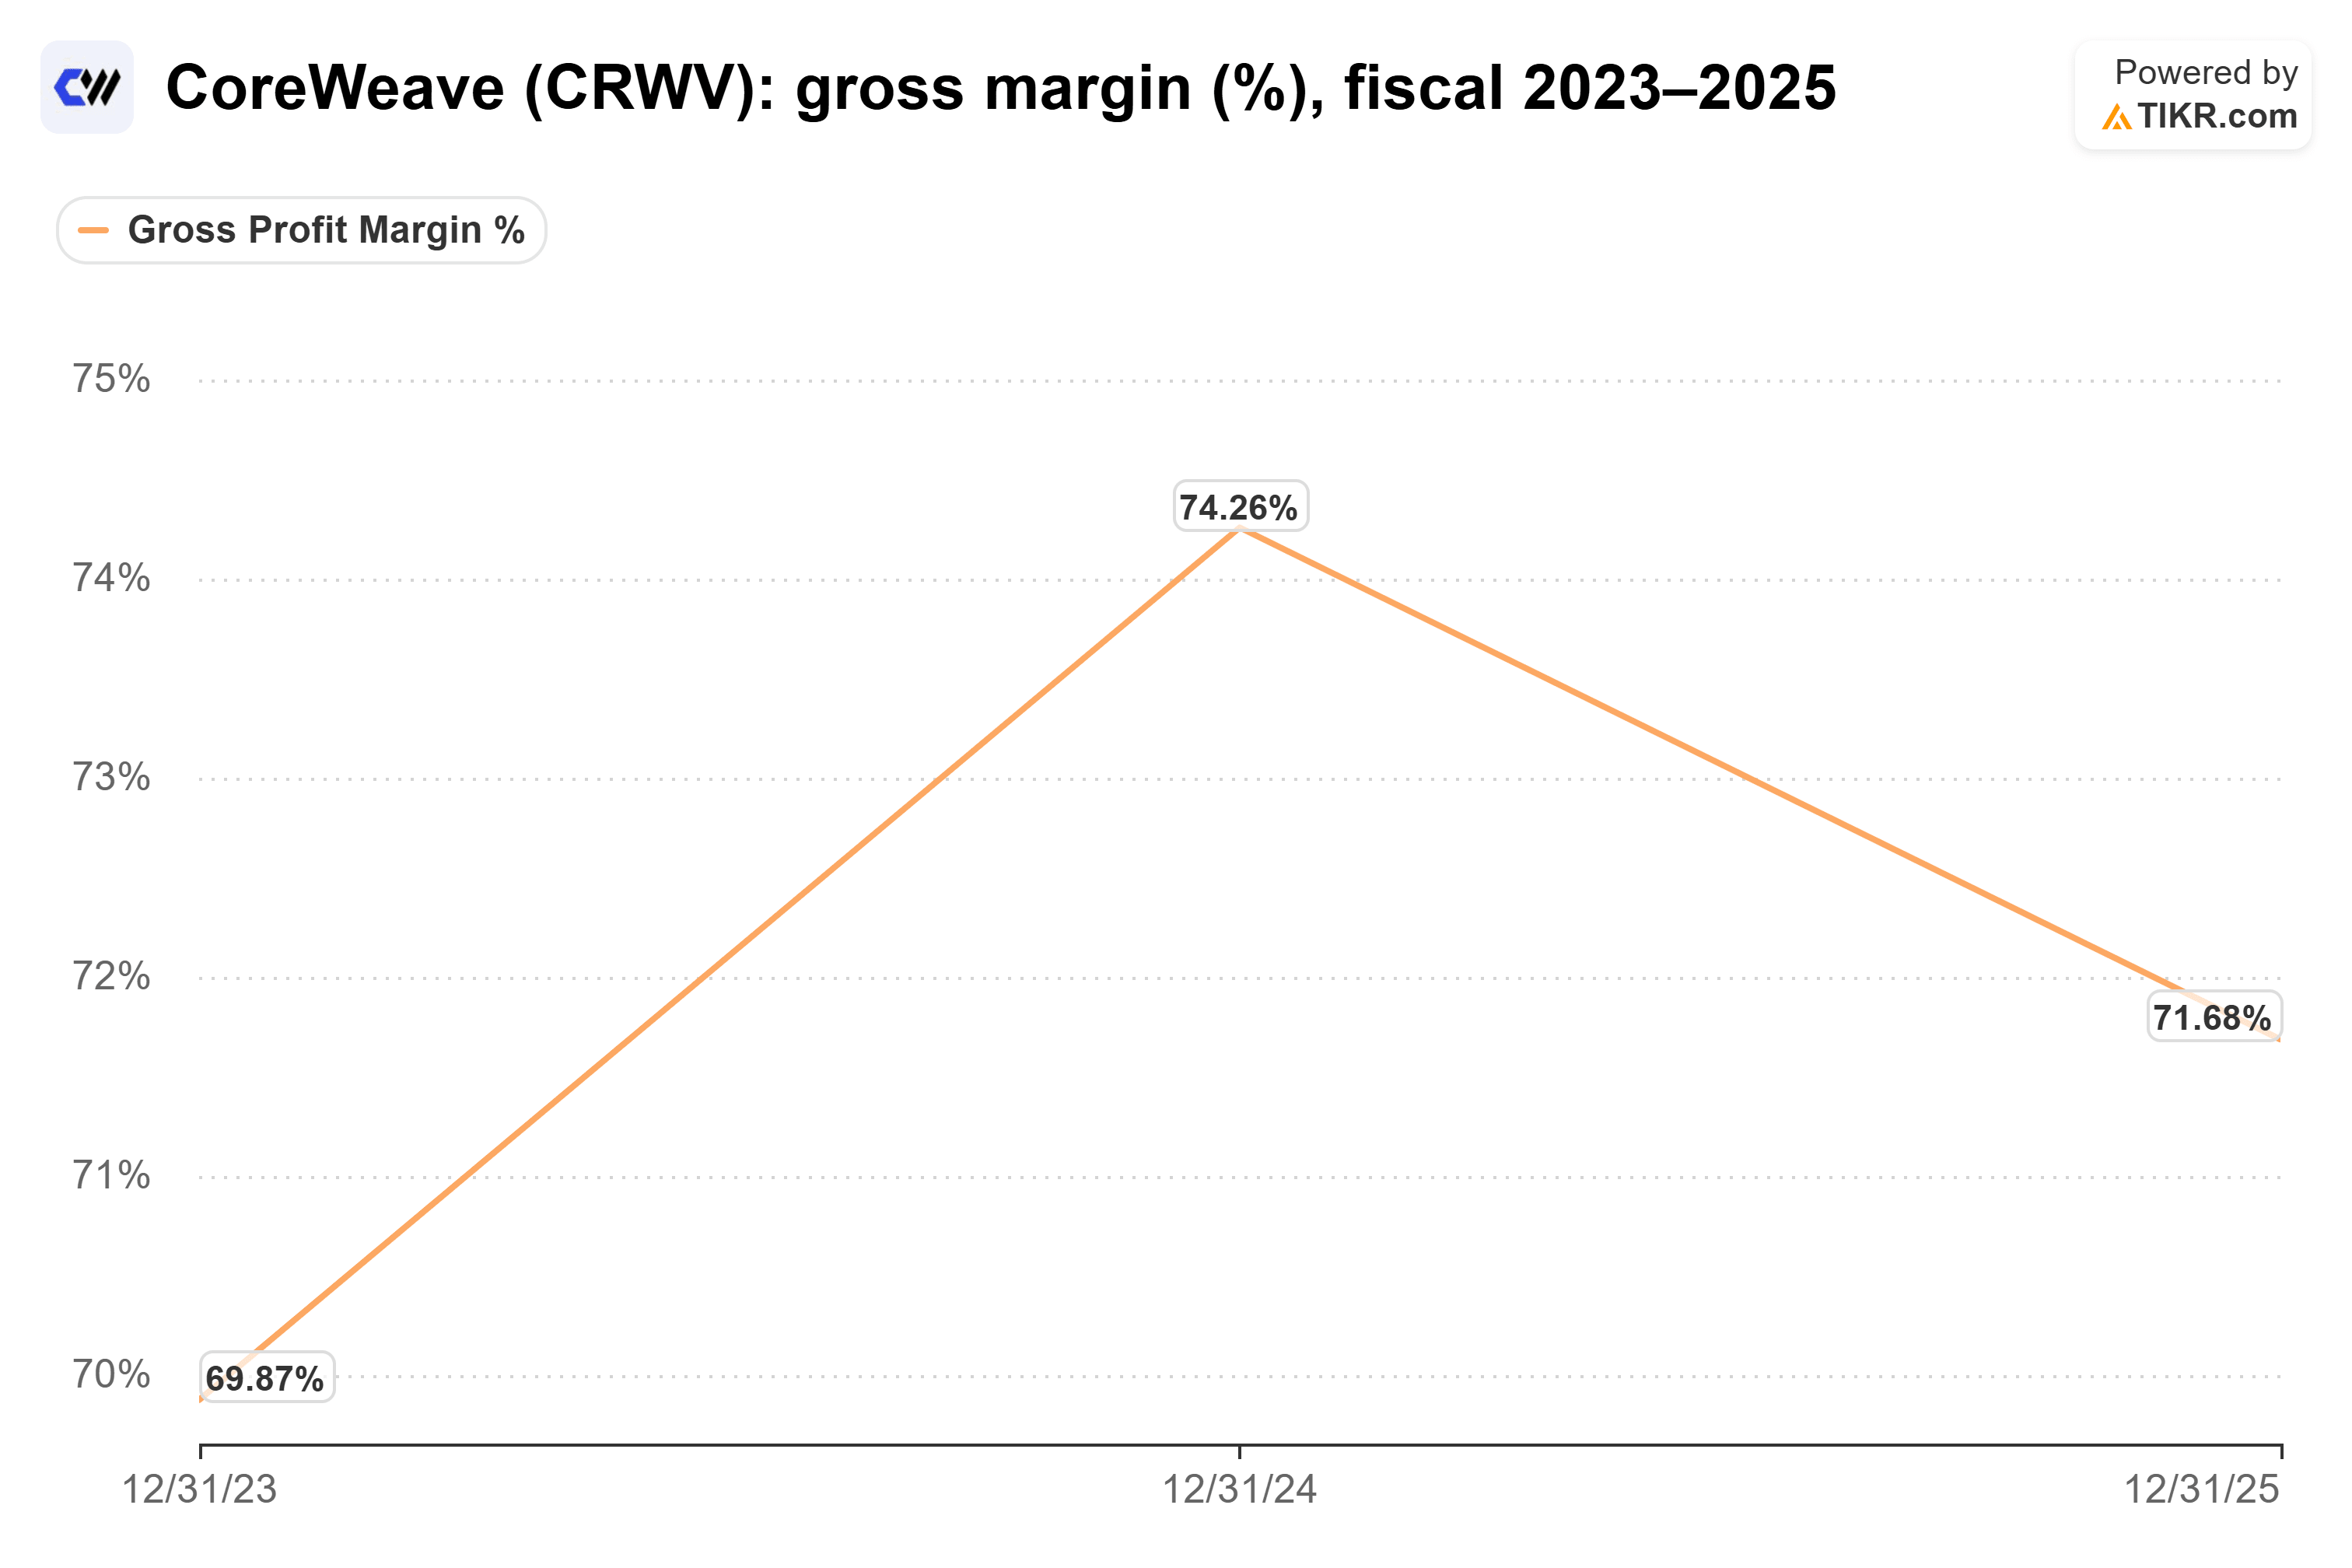
A CoreWeave é o teste mais claro, porque mostra como é um comprador dominante. A Microsoft foi responsável por cerca de 67% da receita de 2025 da CoreWeave, acima de 62% em 2024, de acordo com o relatório anual da CoreWeave. No mesmo período, a margem bruta da CoreWeave caiu de 74,3% para 71,7%.
O arquivo não atribui o declínio ao poder de barganha da Microsoft, e a margem bruta de 71,7% exclui a depreciação de servidores e equipamentos de rede. A concentração de clientes diminuiu desde então: o maior cliente da CoreWeave representou 36% da receita no 2º trimestre de 2026.
É aí que entra a reviravolta da Microsoft. Ela opera o Azure, uma das grandes nuvens que deveriam ganhar conforme a demanda por open-weight se espalha. Ela também é a grande compradora com poder sobre a CoreWeave, o que a coloca em ambos os lados do argumento de Baker.
Por que a Nebius Parece Melhor Posicionada
A Nebius (NBIS) é o contraste. Dylan Patel, da SemiAnalysis, observou no Big Technology Podcast que a Nebius tem "o menor prazo médio de contrato entre as principais nuvens" nas classificações ClusterMax da SemiAnalysis, acrescentando:
"A Nebius conseguiu se virar e realmente aumentar os preços e aproveitar isso."
A CoreWeave, disse ele, se prendeu principalmente a contratos de longo prazo, então não pôde aproveitar tanto.
Patel estava falando sobre a duração do contrato. Ainda assim, contratos curtos são o que permitem que uma nuvem capture o preço que Baker descreve. Se a demanda de clientes menores continuar subindo, a Nebius pode reajustar preços em meses, em vez de anos.
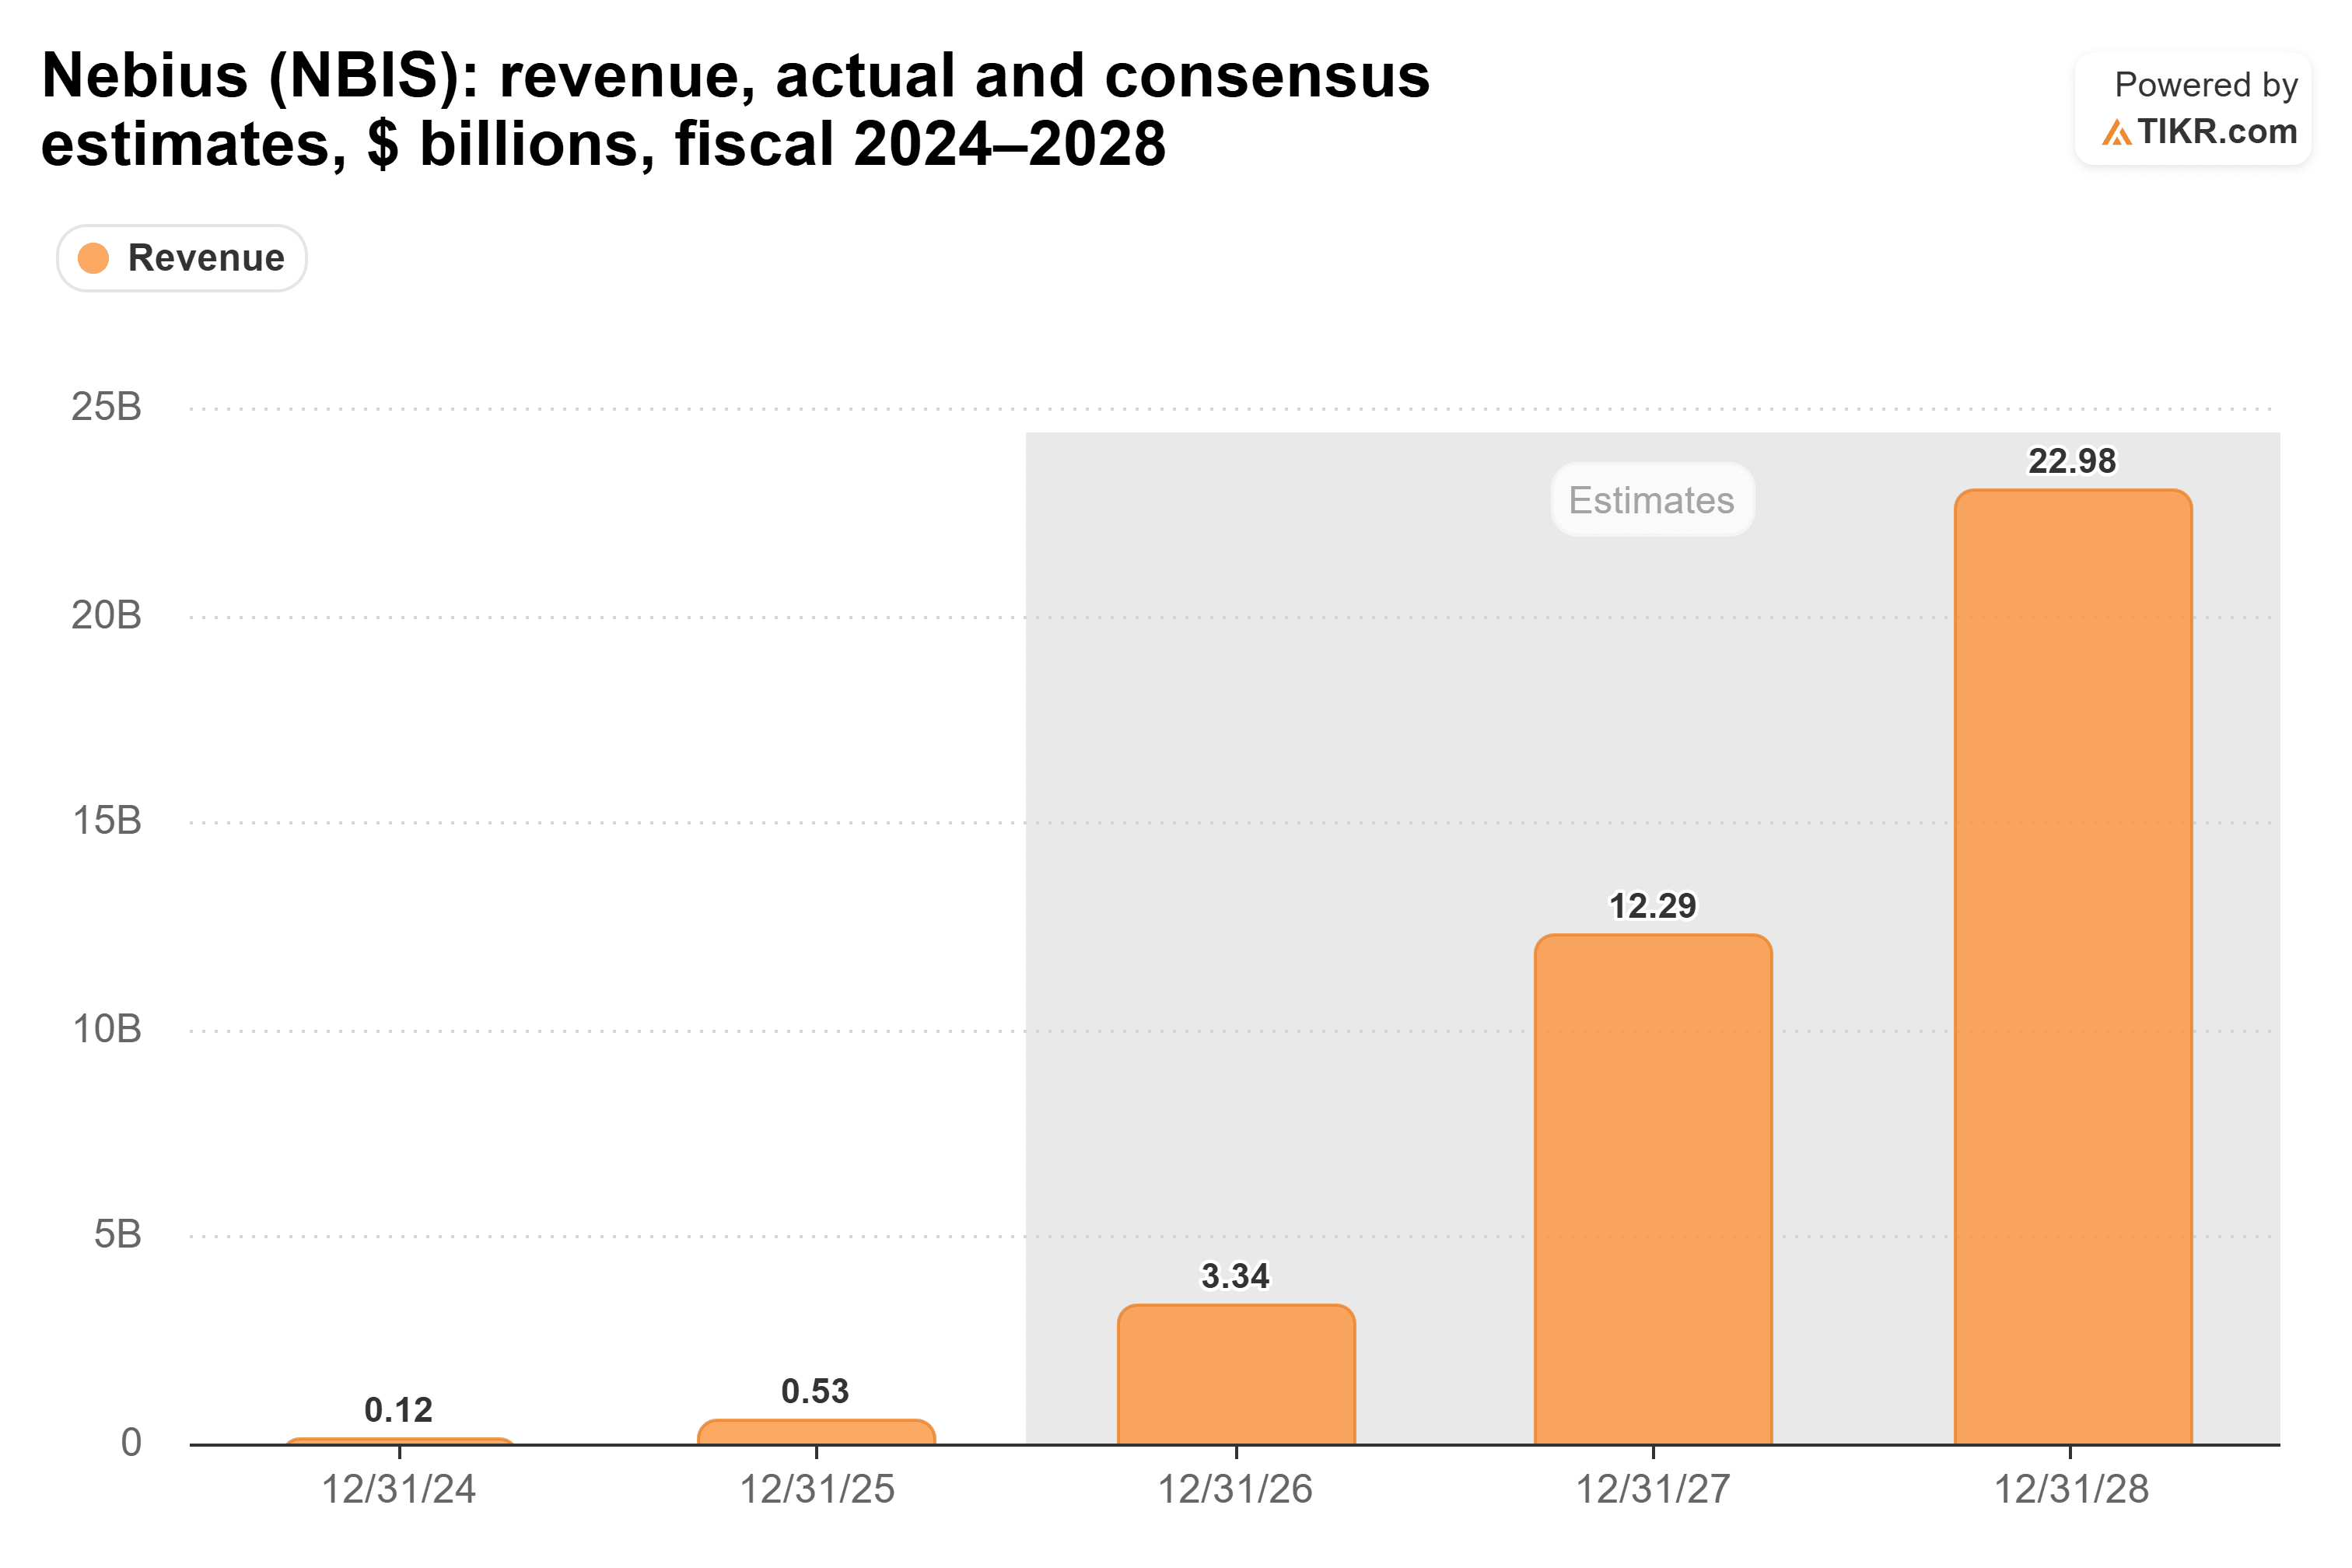
Analistas esperam que a receita da Nebius passe de US$ 530 milhões no ano fiscal de 2025 para US$ 3,34 bilhões este ano, aproximadamente seis vezes maior, e para US$ 23,0 bilhões até o ano fiscal de 2028.
Essas são estimativas, e muita coisa precisa dar certo para atingi-las. Mas o mercado já espera uma empresa que cresce em seu poder de precificação.
Onde a Amazon se Encaixa

O caso da Amazon é sobre escala. Sua margem operacional em toda a empresa já mais do que dobrou, de 5,3% no ano fiscal de 2021 para 11,2% no ano fiscal de 2025.
Essa margem cobre muito mais do que IA, desde varejo até publicidade, então não pode provar que Baker está certo por si só. O que ela mostra é um negócio já transformando mais de cada dólar de vendas em lucro. Mais tokens de clientes que não podem negociar com força empurrariam na mesma direção.
Os Laboratórios Ainda Assinam os Maiores Cheques
O argumento mais forte contra Baker é que os modelos open-weight pressionam os preços dos tokens para todos. Se isso apertar a receita da OpenAI e da Anthropic, os enormes compromissos de computação que eles fizeram com essas mesmas nuvens também poderiam encolher, e mais rápido do que o volume open-weight os substitui.
A resposta de Baker: "Toda a cadeia de suprimentos se beneficia dos modelos open-weight." Quando outro usuário apontou que os laboratórios reinvestem seus lucros em treinamento, ele respondeu: "O treinamento inevitavelmente tenderá a uma % irrelevante da demanda por computação."
Isso é uma aposta de que o volume de inferência superará todo o resto. Hoje, porém, a CoreWeave ainda depende de seus maiores compradores, e uma OpenAI que atinge US$ 70 bilhões colocaria mais do mercado de volta nas mãos dos laboratórios.
Conclusão
A lógica de Baker se sustenta. Uma nuvem ganha mais quando nenhum cliente individual pode definir seu preço, e o surto open-weight traz mais exatamente desses clientes.
Os contratos mais curtos da Nebius oferecem oportunidades de reajuste de preços, mas ela também tem grandes acordos plurianuais com a Microsoft e a Meta. Os contratos mais longos da CoreWeave restringem o reajuste de preços dos negócios existentes, embora ela também tenha relatado aumentos de preços em novos negócios. As divulgações não estabelecem qual empresa se beneficiará mais ou mais rapidamente da demanda por open-weight.
Uma semana de dados da DeepSeek em um gateway não é uma tendência ainda. O próximo relatório da CoreWeave pode oferecer pistas sobre preços e custos, mas uma margem bruta mais baixa sozinha não estabeleceria pressão de seus maiores compradores nem revelaria a lucratividade das cargas de trabalho open-weight.
Então, quanto vale realmente a ação da Nebius?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Nebius poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Disclaimer:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


