Principais Conclusões
- A Pfizer divulga os resultados do terceiro trimestre antes da abertura do mercado na terça-feira, 3 de novembro, enquanto o foco em renda impulsiona seu rendimento de dividendos de 5,6%.
- Os dividendos da Pfizer consumiram 108% de seu fluxo de caixa livre em 2025 e 89% nos 12 meses até junho de 2026, portanto a cobertura em caixa é apertada.
- Os analistas esperam que o LPA ajustado caia de $2,96 em 2026 para $2,46 em 2028, quando o dividendo atual consumiria cerca de 70% dos lucros.
- O dividendo parece seguro por enquanto, mas um aumento parece improvável antes que as perdas de patentes passem, e as previsões e a declaração de dividendos de dezembro estão por vir.
A Pfizer (PFE) está de volta às listas de compras dos investidores de renda, e seu rendimento de dividendos de 5,6% é o motivo.
Um artigo de renda amplamente divulgado esta semana dividiu $250.000 igualmente entre Pfizer, Merck, UnitedHealth e AbbVie. A parte de $62.500 da Pfizer pagou mais, cerca de $3.589 por ano. Cada uma das outras três pagou aproximadamente $1.400 a $1.600.
A Pfizer divulga seu terceiro trimestre antes da abertura do mercado na terça-feira, 3 de novembro. Qualquer pessoa que a compre por esse dividendo precisa que o trimestre mostre fluxo de caixa cobrindo-o.
O TIKR acompanha 28 analistas sobre a Pfizer. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Pfizer, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Pfizer
A cobertura em caixa é apertada
Medido em relação aos lucros, o dividendo parece confortável. Os $1,72 por ano da Pfizer representam cerca de 59% do ponto médio de sua previsão de LPA ajustado para 2026 de $2,80-$3,00.
O fluxo de caixa conta uma história mais apertada. O dividendo da Pfizer consumiu 108% de seu fluxo de caixa livre em 2025: pagou $9,8 bilhões e gerou $9,1 bilhões. Nos 12 meses até junho de 2026, os dividendos consumiram um apertado 89%.
O primeiro semestre de 2026 foi o ponto fraco. O fluxo de caixa operacional menos despesas de capital foi de $2,5 bilhões, enquanto a Pfizer pagou $4,9 bilhões em dividendos. Parte disso foi pontual: em abril, a Pfizer pagou a última parcela de seu imposto de repatriamento, cerca de $2,6 bilhões.
O endividamento não cobriu a lacuna. Os empréstimos de curto prazo e a dívida de longo prazo da Pfizer caíram de $64,8 bilhões em 31 de dezembro para $63,2 bilhões em 28 de junho. No mesmo período, seu caixa e investimentos de curto prazo caíram de $13,6 bilhões para $11,7 bilhões.
A maior parte dessa dívida remonta ao acordo da Seagen, que a Pfizer financiou com $31 bilhões em notas em maio de 2023. A administração espera que a alavancagem bruta permaneça próxima ou acima de sua meta de 2,7x durante as perdas de patentes, sem recompra de ações.
Espera-se que os lucros encolham até 2028
Os analistas esperam que o LPA normalizado da Pfizer caia de $3,22 em 2025 para $2,96 este ano e $2,46 até 2028:
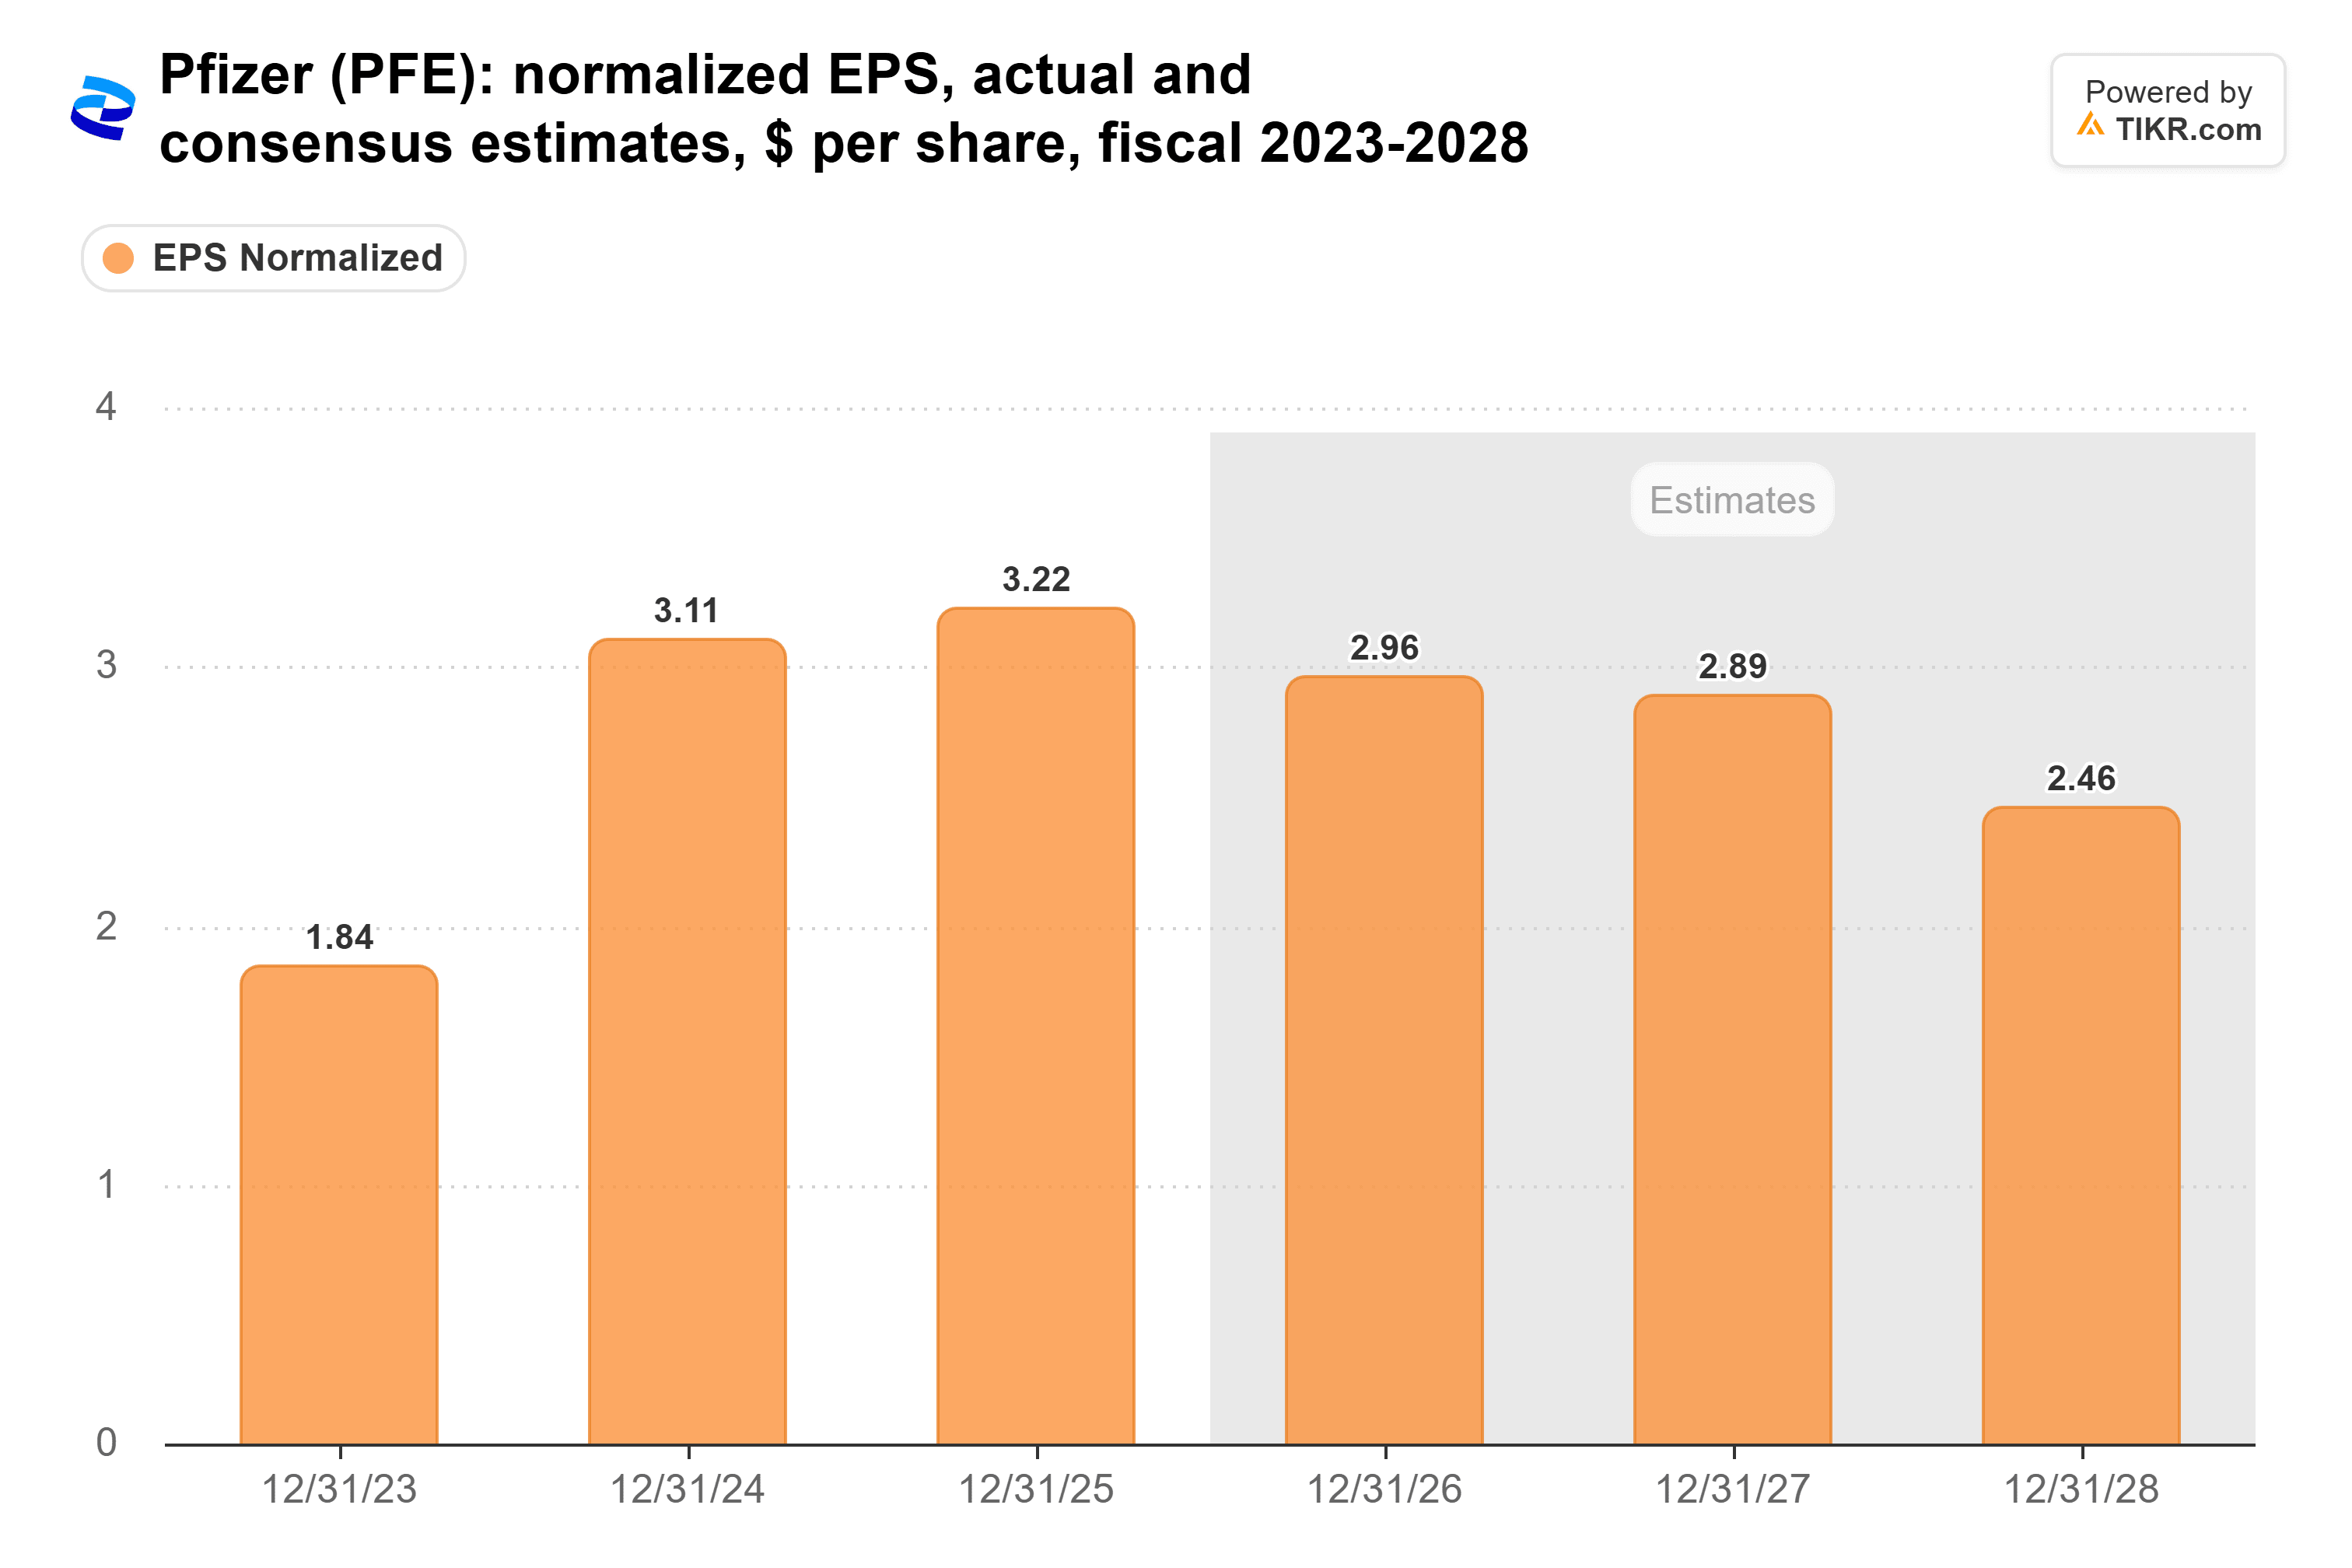
A queda vem das patentes. Eliquis, Ibrance e Xtandi perdem suas patentes básicas nos EUA em 2027, e acordos permitem que o genérico do Eliquis seja lançado em 1º de abril de 2028. A administração estima que $14 bilhões a $15 bilhões de receita estão em risco até 2030. A $1,72 por ação, o dividendo consumiria cerca de 70% dos lucros esperados para 2028, ante 53% dos de 2025.
O que o dia 3 de novembro precisa mostrar
Com o pagamento do imposto de abril resolvido, estou observando três coisas:
- Fluxo de caixa: o fluxo de caixa operacional menos despesas de capital deve começar a se aproximar dos aproximadamente $2,5 bilhões que a Pfizer paga em dividendos a cada trimestre.
- Previsões: a previsão de LPA ajustado de $2,80-$3,00 para 2026 deve se manter, mesmo após uma provisão de aproximadamente $0,10 relacionada à Innovent.
- Dívida: a Pfizer não deve tomar empréstimos para pagar o dividendo, e a alavancagem deve permanecer na meta da administração de 2,7x.
O trimestre também precisa sustentar um P/L forward que subiu de cerca de 9x para 11x este ano. Para os compradores de renda, porém, o dividendo é o que conta.
O dividendo parece seguro por enquanto
Eis minha conclusão: o dividendo da Pfizer parece seguro durante o "patent cliff". A conta de impostos está paga, o fluxo de caixa livre cobriu o dividendo no último ano, e a administração tem como meta $9,7 bilhões em economias líquidas de custos até 2029.
Mas com os lucros esperados para encolher até 2028, eu não compraria a Pfizer esperando aumentos. O conselho manteve o dividendo trimestral em $0,43 durante todo o ano de 2026. Compre-a pelo rendimento de 5,6% como está.
Claro, 3 de novembro é apenas o primeiro teste. No ano passado, a Pfizer divulgou suas previsões para o ano seguinte em meados de dezembro e declarou seu dividendo do primeiro trimestre em 12 de dezembro. Se as previsões vierem bem abaixo das estimativas do mercado, ou o dividendo for inferior a $0,43, eu reconsideraria isso.
Então, quanto vale realmente a ação da Pfizer?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Pfizer poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!