


Principais Conclusões
- As ações da Oracle dispararam 12% após seu dia do investidor projetar fluxo de caixa livre positivo no segundo semestre do ano fiscal de 2028 e mais de US$ 30 bilhões no ano fiscal de 2029.
- A meta de receita de US$ 225 bilhões para o ano fiscal de 2030 é igual à figura do ano passado, então o plano de caixa e o limite de captação de US$ 20 bilhões são as verdadeiras novidades.
- O fluxo de caixa livre do primeiro trimestre foi negativo em US$ 5,4 bilhões, e a dívida líquida está em US$ 132 bilhões com até US$ 95 bilhões de capex planejados.
- O relatório de 10 de dezembro mostrará se o crescimento da nuvem de 64% a 70% chega conforme o planejado à medida que nova capacidade entra em operação.
A Oracle finalmente colocou uma data na pergunta que os investidores fizeram o ano todo: quando o dinheiro volta?
A Oracle (ORCL) disparou 12% para US$ 146 na quarta-feira após seu dia do investidor traçar um caminho para fluxo de caixa livre positivo no segundo semestre do ano fiscal de 2028. O fluxo de caixa livre deve então ultrapassar US$ 30 bilhões no ano fiscal de 2029, uma vez que o capex recua de seu pico.
A meta principal era receita de US$ 225 bilhões ou mais no ano fiscal de 2030. A Oracle usou essa mesma figura na reunião de investidores de outubro passado, no entanto. O que há de novo é o plano de financiamento que a envolve.
Mesmo após o salto, a ação está cerca de 48% abaixo de sua máxima de 52 semanas de US$ 282.
Uma data para o dinheiro
O plano se resume a três compromissos:
- Receita de pelo menos US$ 225 bilhões no ano fiscal de 2030, com margem operacional não-GAAP acima de 40% e EPS acima de US$ 21.
- Capex atingindo o pico nos anos fiscais de 2027 e 2028, depois recuando no ano fiscal de 2029.
- Novas captações de capital limitadas a US$ 20 bilhões até o ano fiscal de 2030, divididas igualmente entre capital próprio e dívida.
Esse limite vem além dos US$ 20 bilhões em ações que a Oracle já vendeu por meio de um programa at-the-market no último trimestre. A Oracle também reafirmou a previsão para o ano fiscal de 2027 de pelo menos US$ 90 bilhões em receita e US$ 8,10 de EPS.
Então, quão profundo fica o buraco antes da virada?
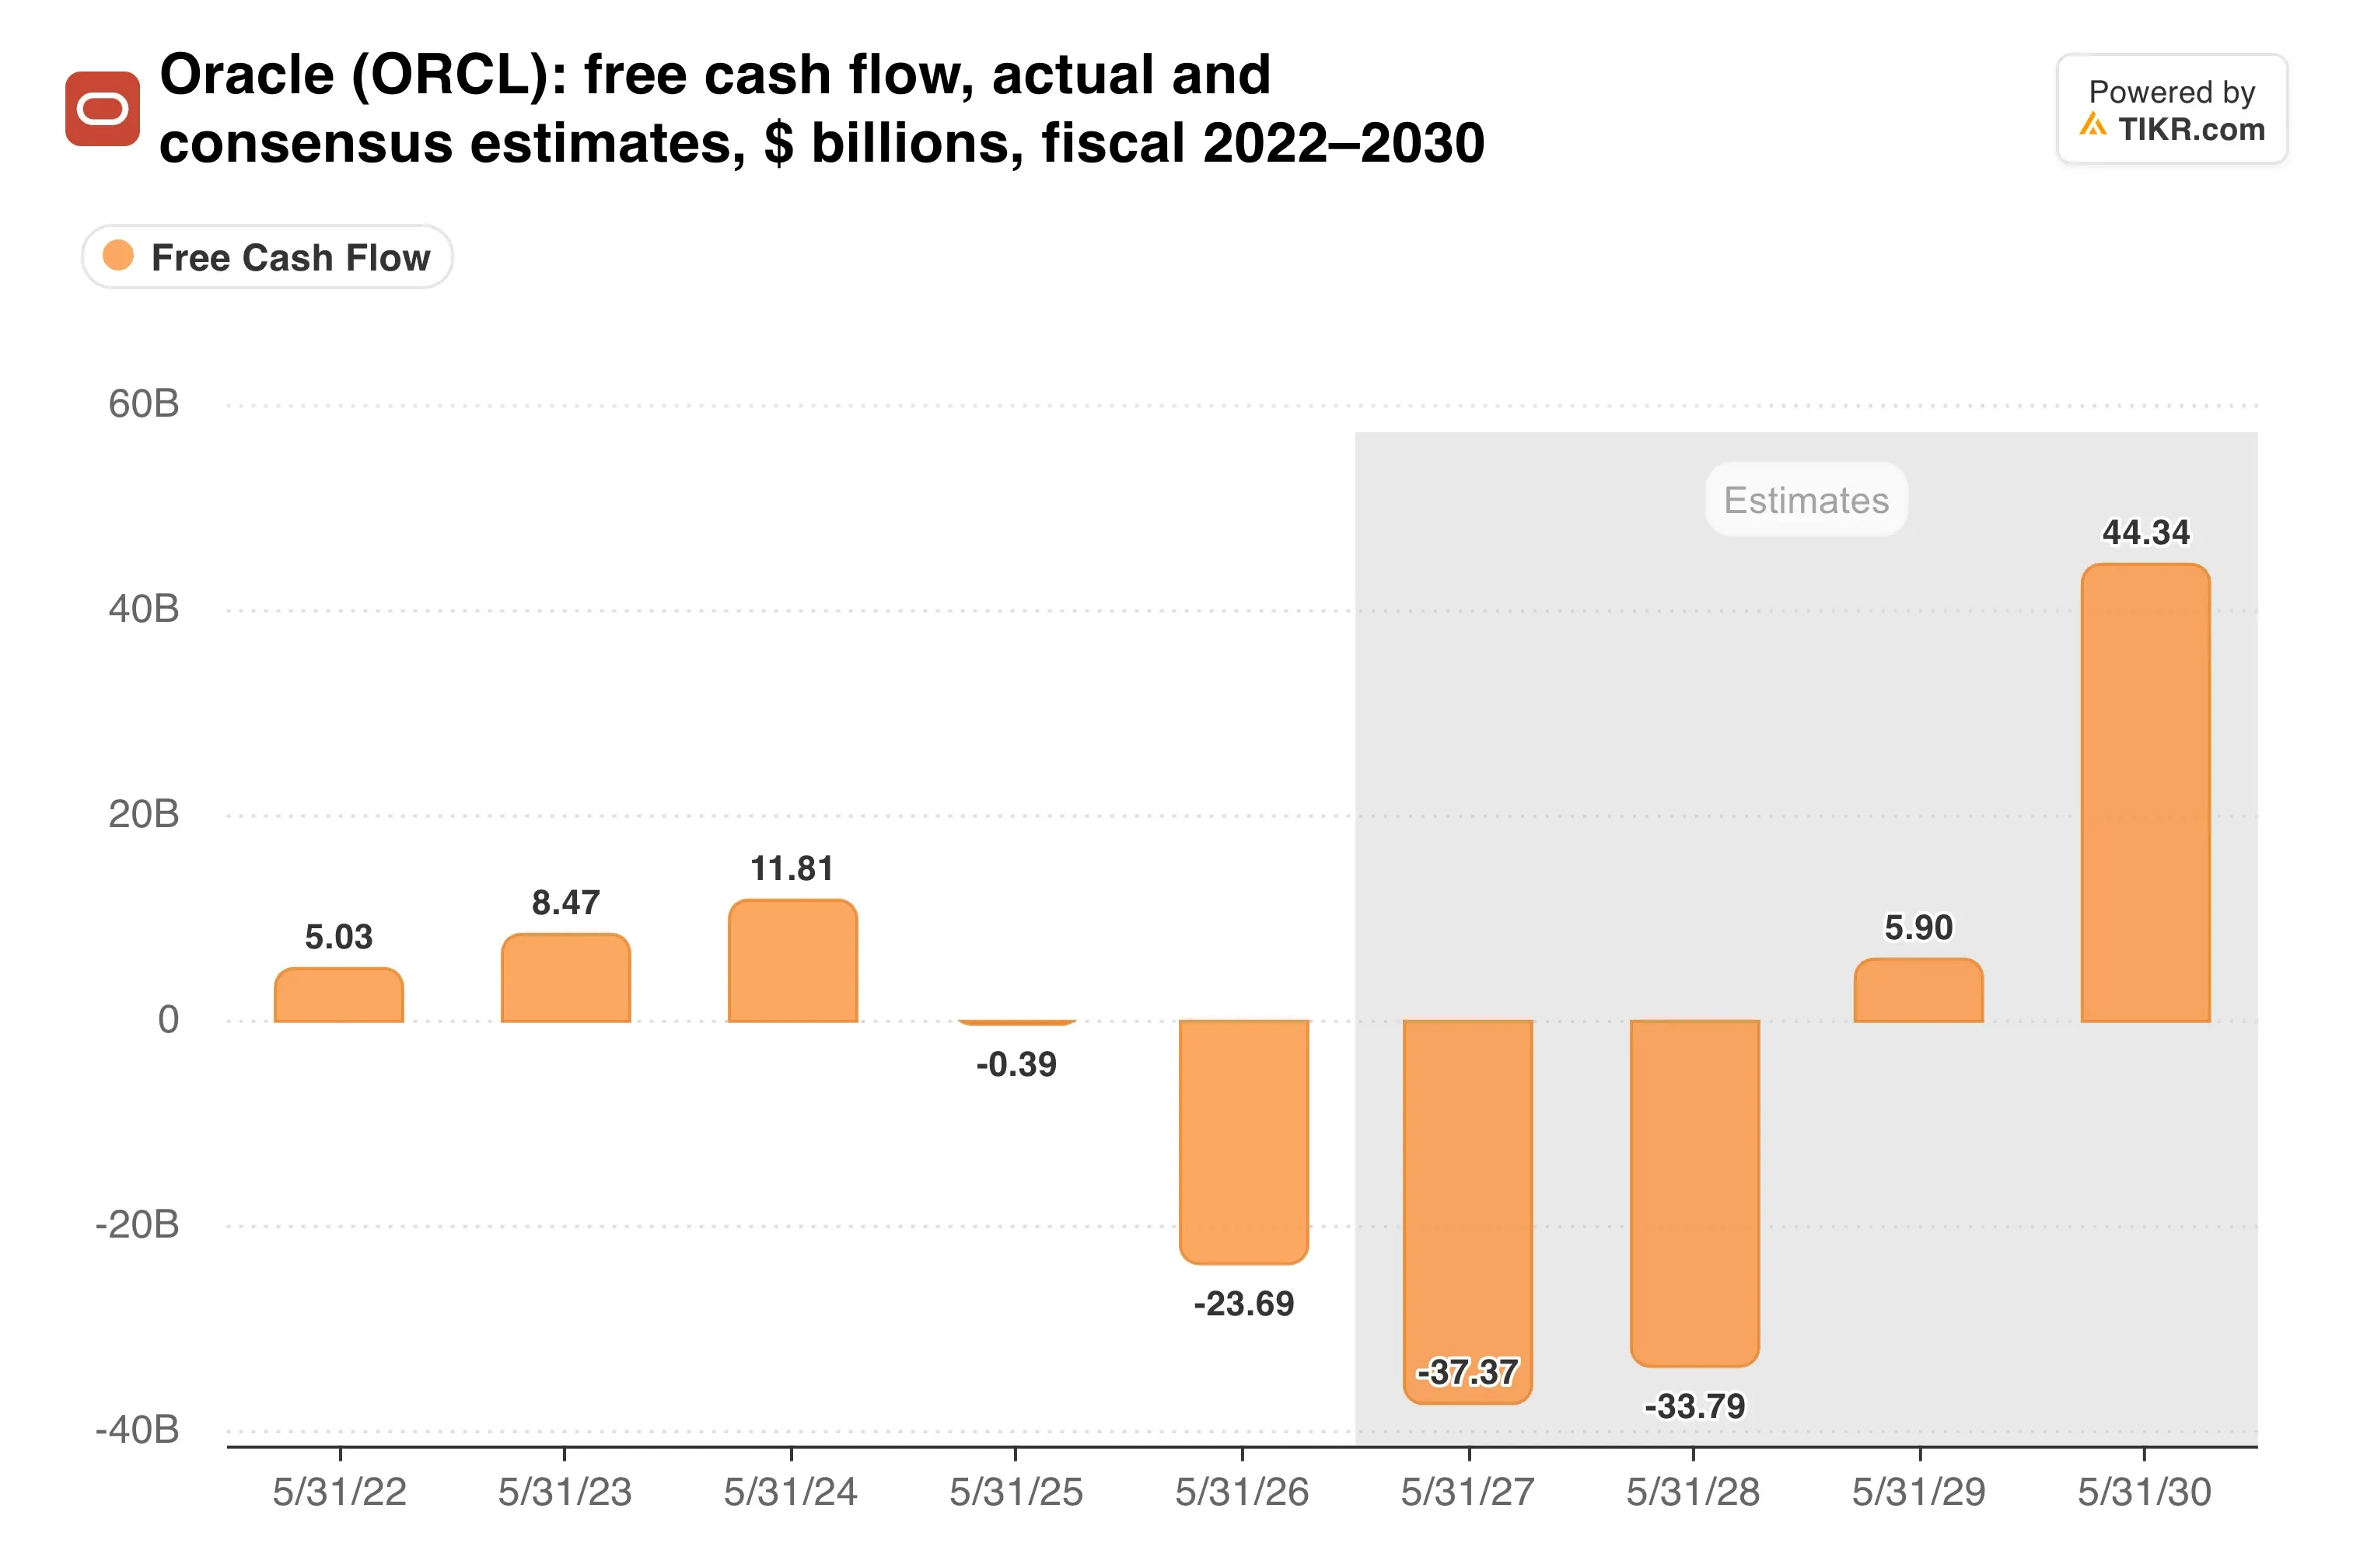
Apenas no primeiro trimestre, o capex atingiu US$ 28,5 bilhões e o fluxo de caixa livre ficou negativo em US$ 5,4 bilhões.
O backlog está começando a se converter
A demanda nunca foi o problema da Oracle. A receita do primeiro trimestre subiu 30% para US$ 19,3 bilhões, a receita de infraestrutura em nuvem saltou 121% para US$ 7,4 bilhões, e as obrigações de desempenho remanescentes atingiram US$ 664 bilhões, um aumento de US$ 209 bilhões em um ano.
A Oracle contabilizou mais de US$ 30 bilhões em novos contratos de nuvem de IA no trimestre e entregou 850 megawatts de nova capacidade. Esse ritmo de entrega é o que transforma backlog em receita.
O portfólio de chips também está se ampliando. A Oracle expandiu sua parceria com a Nvidia (NVDA) para escala de múltiplos gigawatts com sistemas Vera Rubin. Ela também oferecerá TPUs da Alphabet (GOOGL) e inferência rápida da Cerebras (CBRS) a partir de 2027, tornando-se a primeira hiperescaladora fora do Google a oferecer TPUs.
Os analistas já esperam um crescimento acentuado:
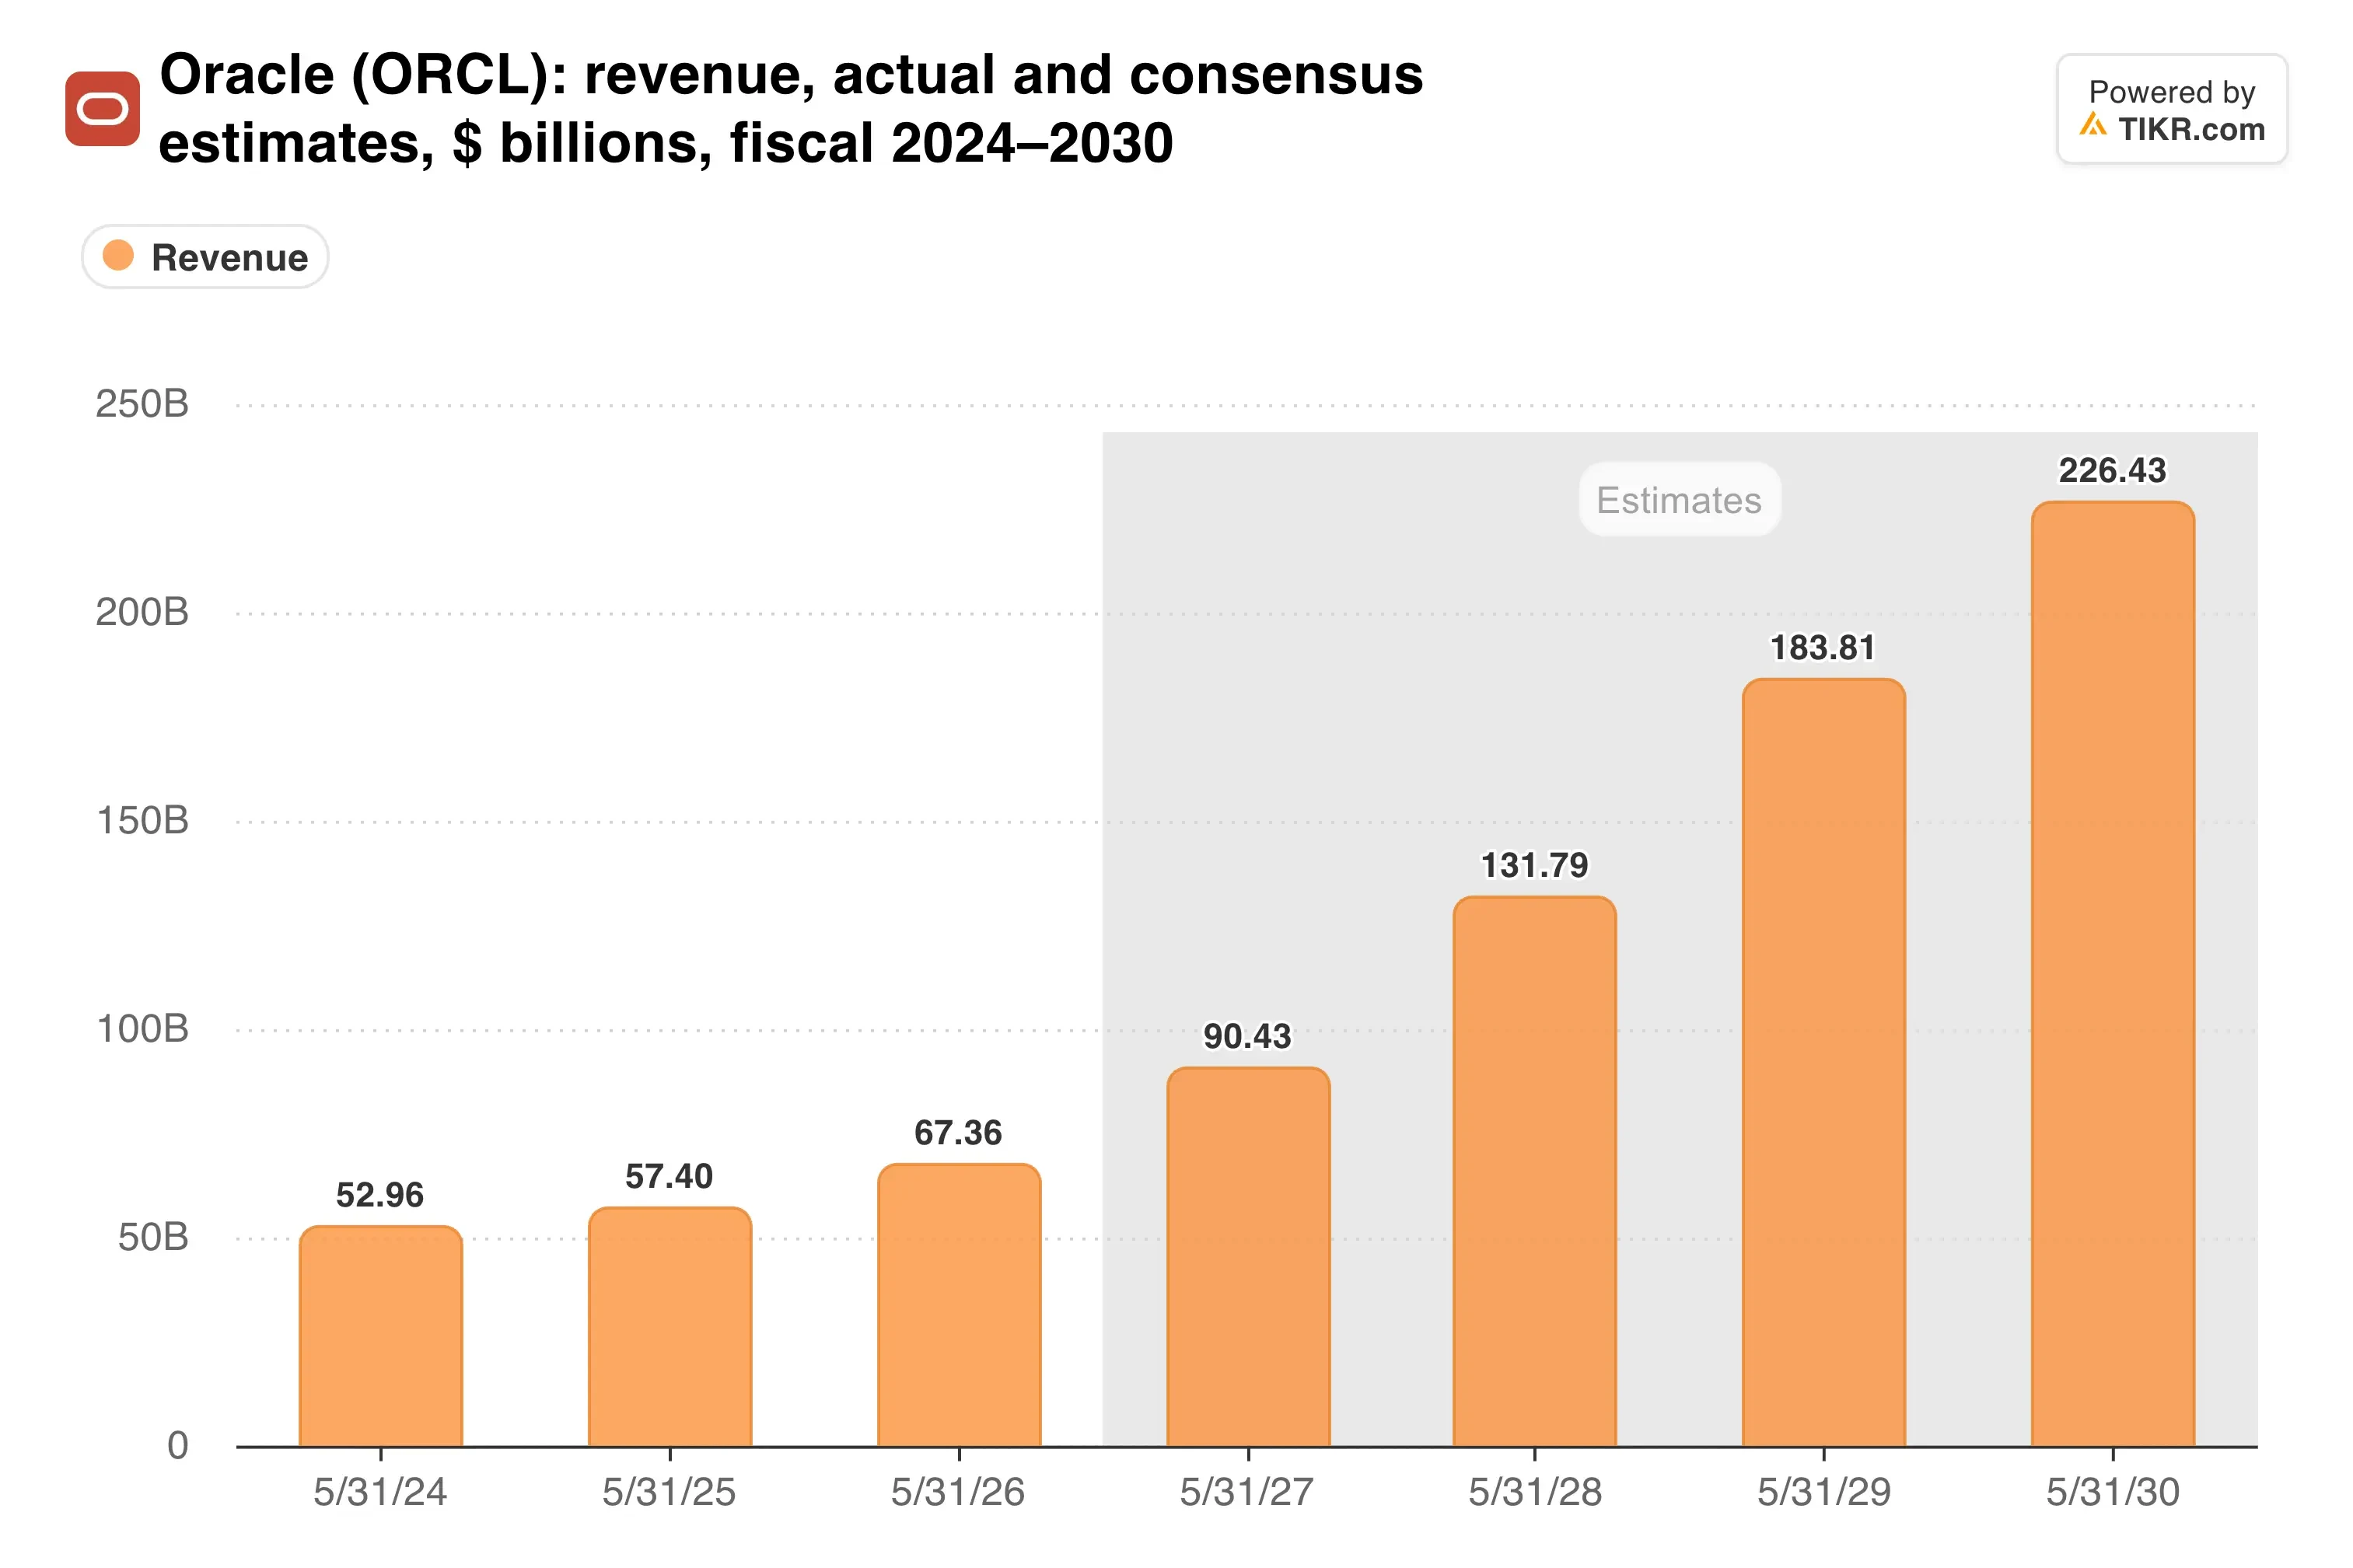
O consenso prevê crescimento anual de receita de 39,9% nos próximos dois anos, então as metas de longo prazo da Oracle não esticam muito o mercado.
O TIKR acompanha 43 analistas na Oracle. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na Oracle, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações de Analistas da Oracle
A dívida está fazendo o trabalho pesado
A dívida líquida está em US$ 132 bilhões, ou 3,5x o EBITDA. E o capex do ano fiscal de 2027 está planejado em US$ 90 bilhões a US$ 95 bilhões, mesmo com o capex líquido em caixa limitado a US$ 70 bilhões.
A concentração de clientes também não desapareceu. A OpenAI continua sendo o maior compromisso no backlog, então qualquer pressão em seu financiamento atingiria a Oracle diretamente.
No entanto, o mercado não está pagando muito pelo crescimento. A Oracle negocia a 15,3x os lucros futuros, abaixo da Salesforce (CRM) a 16,4x, enquanto os analistas esperam que a receita da Oracle cresça quase quatro vezes mais rápido.
O endividamento aparece claramente no balanço patrimonial...

Cada dólar de capex que escapa do ano fiscal de 2028 eleva essa linha antes que ela caia.
Minha opinião: o rali de quarta-feira faz sentido para mim. Uma necessidade de financiamento limitada e uma virada de caixa datada removem o cenário mais assustador, que era a diluição de capital aberta. No entanto, todo o plano depende do capex realmente cair no ano fiscal de 2029, e as expansões de IA raramente encolhem conforme o cronograma. A 15,3x os lucros futuros, acho que esse risco agora está precificado de forma justa.
A Oracle divulga os resultados do segundo trimestre fiscal em 10 de dezembro. A administração projetou crescimento da receita total em nuvem de 64% a 70% em moeda constante, e o relatório mostrará se as entregas de capacidade mantêm o ritmo.
Então, quanto vale realmente a ação da Oracle?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Oracle poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


