Principais Conclusões
- A ação da Oracle caiu 12% no último mês (até o fechamento de segunda-feira), principalmente em três dias de temores sobre dívida em IA, enquanto o S&P 500 subiu 0,6%.
- Nada mudou na empresa, que ainda espera pelo menos US$ 90 bilhões em receita no ano fiscal de 2027, mas os investidores agora estão precificando seus US$ 169,1 bilhões em dívida.
- A S&P classifica a Oracle como BBB-, a classificação de grau de investimento mais baixa, e um rebaixamento para grau especulativo (junk) é o principal risco a monitorar.
- A 15x os lucros futuros, bem abaixo de sua média de 5 anos de 21x, a Oracle parece uma compra para investidores que conseguem conviver com esse risco de crédito.
A Oracle (ORCL) caiu 12% no último mês (até o fechamento de segunda-feira), enquanto o S&P 500 subiu 0,6%.
Quase nada disso veio da própria Oracle. O susto começou no mercado de títulos na CoreWeave (CRWV), que caiu 25% no mesmo período, e se espalhou para a empresa com muito mais dívida apostando em IA.
Um susto de crédito que começou na CoreWeave
Na quinta-feira, 8 de outubro, a Oracle caiu 5,5% enquanto as ações de IA despencavam com novos detalhes sobre a receita da OpenAI. Naquela manhã, a Oracle supostamente estava em negociações com a Apollo Global Management (APO) e o Goldman Sachs (GS) para financiar uma grande compra de chips de IA, o que trouxe sua dívida de volta ao centro das atenções.
O pior dia foi quarta-feira, 14 de outubro, com queda de 8,8%. A inflação de setembro veio forte em 3,7%, revivendo apostas em alta de juros do Fed, e um dos títulos da CoreWeave rendia perto de 15%.
Na quinta-feira, o custo para segurar a dívida da CoreWeave contra inadimplência atingiu um recorde, de acordo com a ICE Data Services. Alguns de seus títulos caíram para o território de *distressed* na sexta-feira, e a Oracle caiu mais 4,6%.
A dívida da Oracle é a história toda
Ao longo dos cinco anos fiscais até maio de 2025, a dívida total da Oracle subiu para US$ 109 bilhões, enquanto seu caixa caiu de US$ 46,6 bilhões para US$ 11,2 bilhões.

E até agosto de 2026, a dívida havia subido para US$ 169,1 bilhões, contra US$ 37,1 bilhões em caixa.
No trimestre de agosto, o capex atingiu US$ 28,5 bilhões, o fluxo de caixa livre foi negativo em US$ 5 bilhões, e a Oracle vendeu US$ 20 bilhões em novas ações para ajudar a pagar a expansão. A despesa com juros subiu 55% para US$ 1,43 bilhão, superando o crescimento de 31% na receita operacional não-GAAP, então as taxas de juros agora alcançam os lucros da Oracle.
A S&P rebaixou a Oracle para BBB- em julho, a classificação de grau de investimento mais baixa. É isso que a separa da CoreWeave, cujos títulos são de alto rendimento (high-yield). Mas os credit default swaps da Oracle estão precificados mais como crédito BB e B, informou a CNBC na segunda-feira.
O negócio não vacilou
Enquanto isso, o negócio está funcionando bem. No trimestre de agosto, a receita subiu 30% para US$ 19,3 bilhões, a receita de infraestrutura em nuvem saltou 121%, e o backlog contratado atingiu US$ 664 bilhões. A administração ainda espera pelo menos US$ 90 bilhões em receita e US$ 8,10 de EPS não-GAAP no ano fiscal de 2027.
O problema é de quem vem esse backlog. Como Steve Eisman, o investidor famoso por The Big Short, disse no episódio de sexta-feira de The Compound and Friends: "metade do backlog da Oracle é apenas da OpenAI."
Ele está praticamente certo. O contrato reportado de US$ 300 bilhões da OpenAI representa cerca de 45% dele, e só começa em 2027.
Barata se o financiamento se sustentar
A Oracle agora negocia a 15,1x os lucros futuros, bem abaixo de sua média de 5 anos de 21,4x.

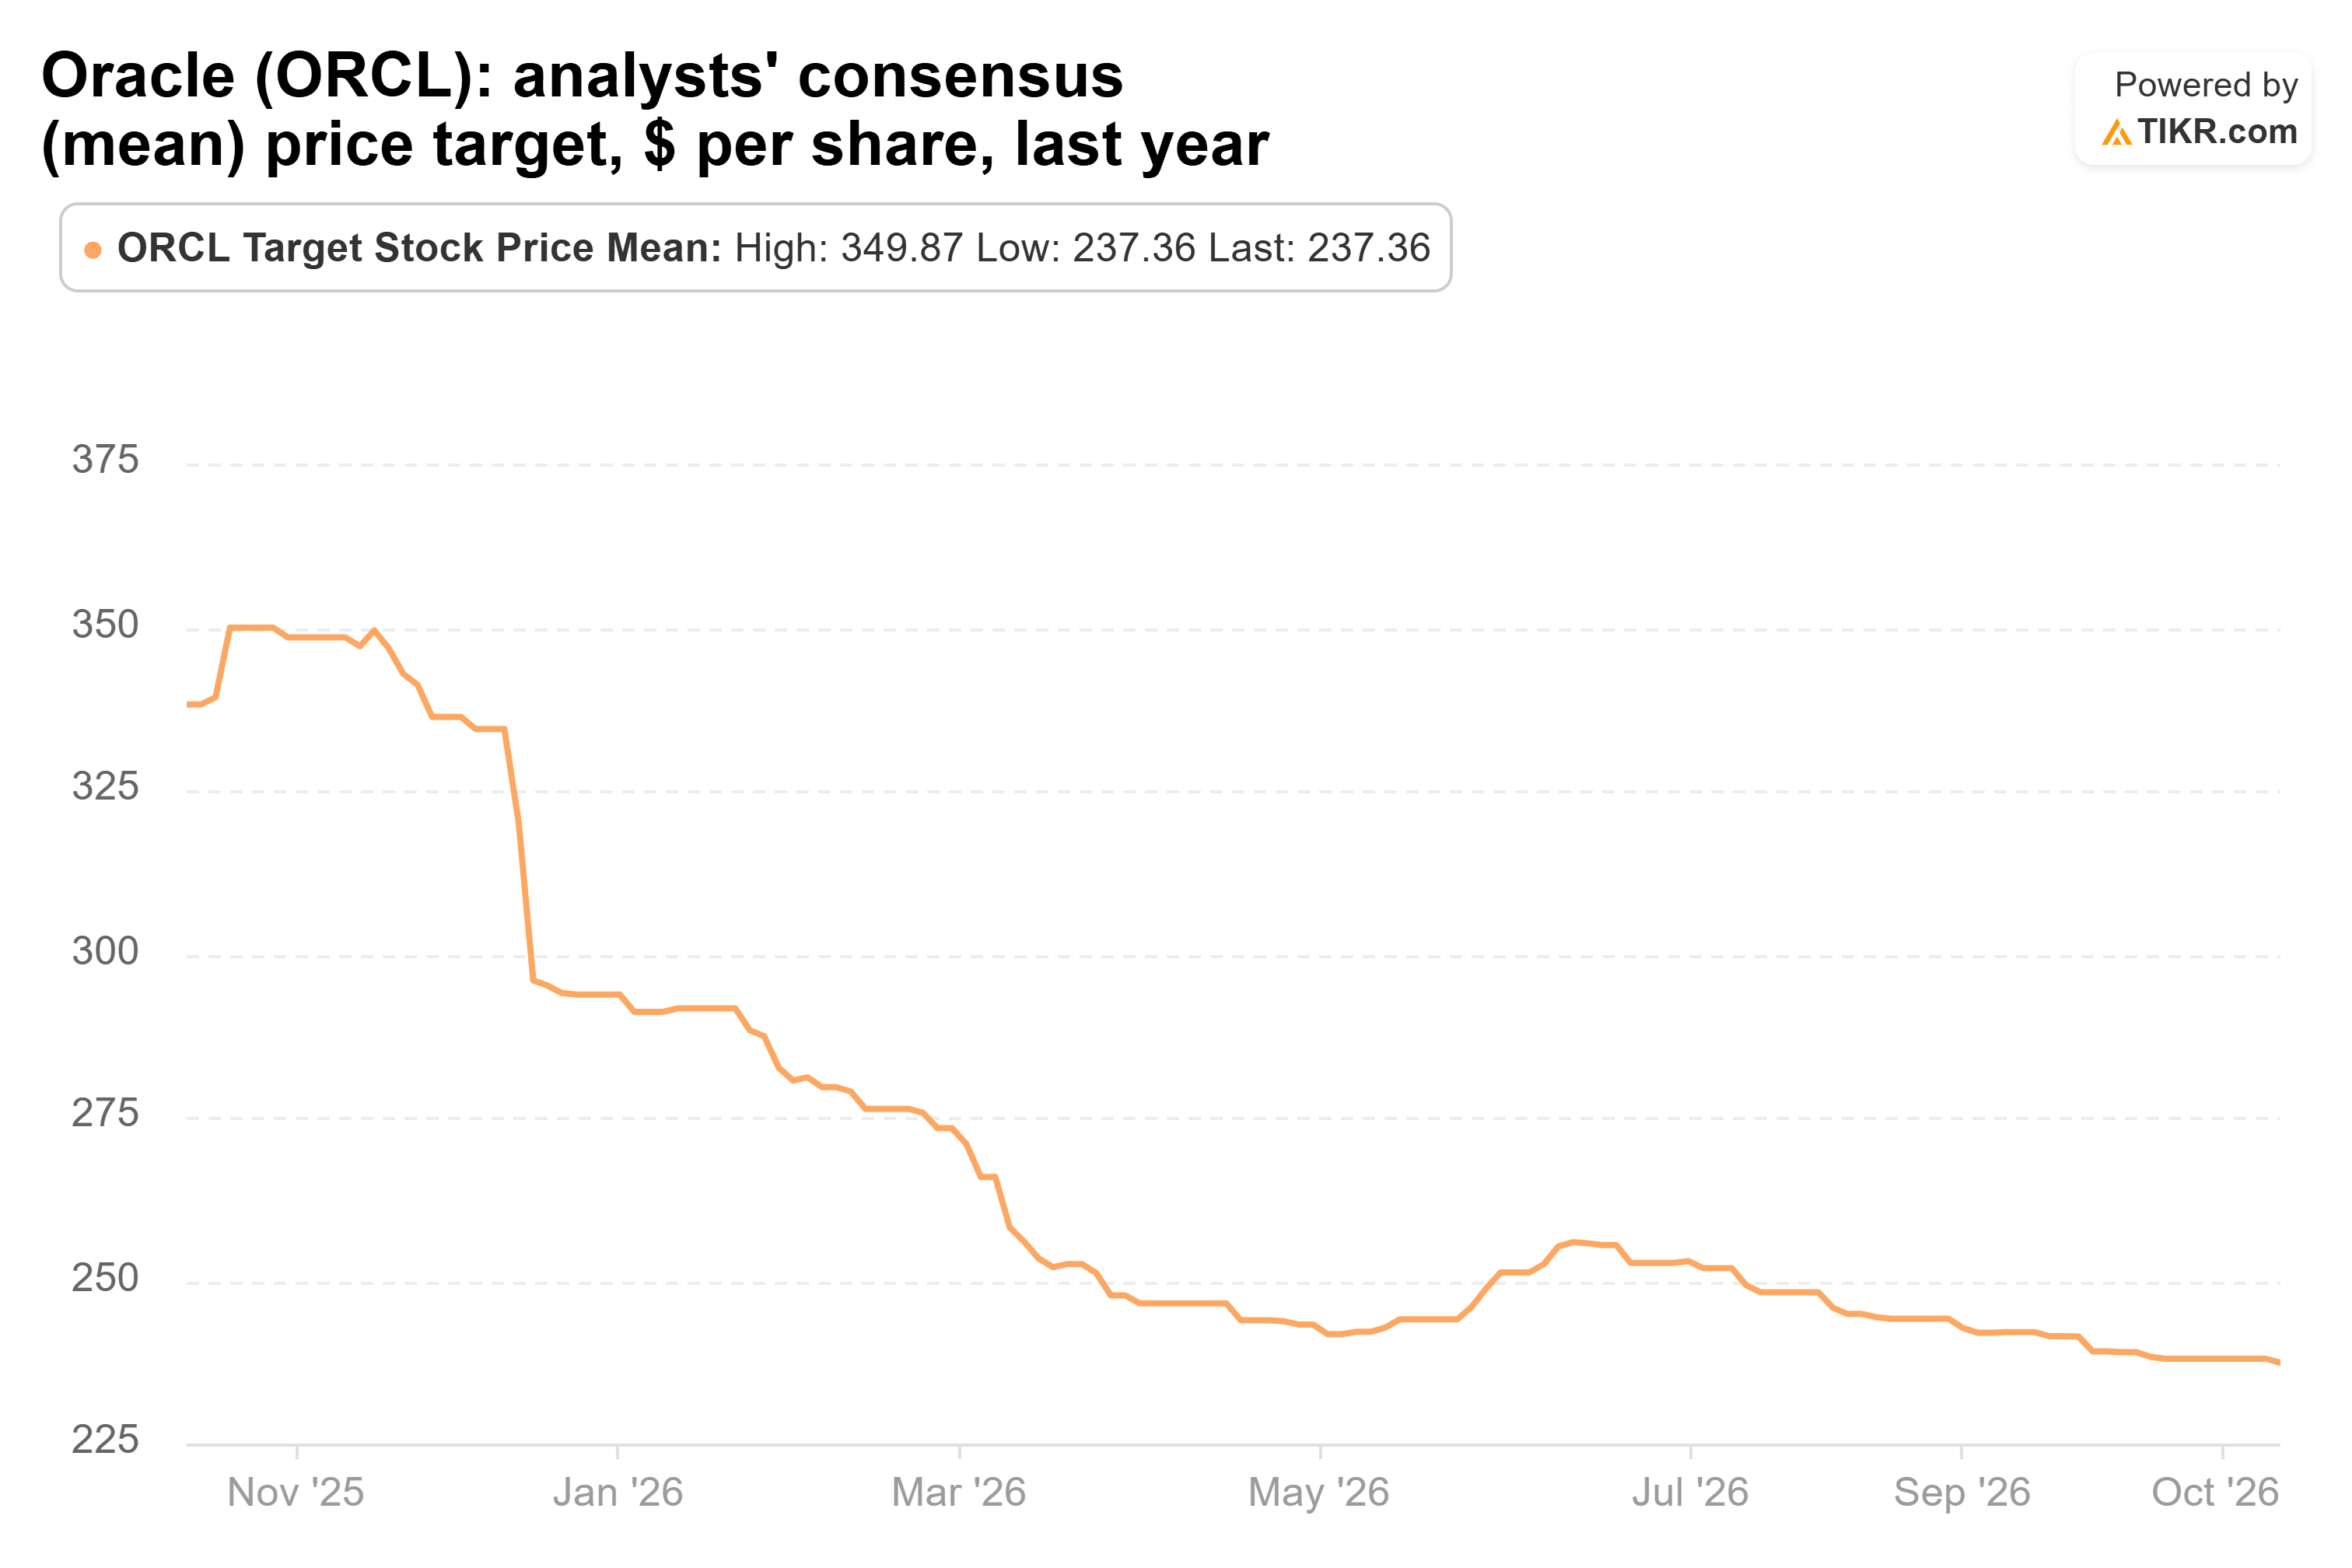
Os analistas cortaram seus alvos, mas muito menos do que a ação caiu. O alvo de consenso é de US$ 237, abaixo dos US$ 338 de um ano atrás e ainda mais de 80% acima do fechamento de segunda-feira.
Um modelo construído após a queda de 14 de outubro, com receita crescendo cerca de 26% ao ano até o ano fiscal de 2032, margem líquida diminuindo para 25% a partir de 30%, e um múltiplo diminuindo lentamente, leva a Oracle a cerca de US$ 351 até maio de 2031. Isso é aproximadamente 24% ao ano a partir daqui, e seu cenário baixo de US$ 318 ainda mais do que dobra o preço da ação.
Minha opinião: Compre bastante, se você aguentar o risco de crédito. A 15x os lucros futuros, o mercado está precificando um aperto de financiamento que ainda não apareceu nos resultados da Oracle.
O próximo teste é o relatório do segundo trimestre fiscal em meados de dezembro, com previsões de crescimento de receita de 30% a 34% e EPS não-GAAP de US$ 1,85 a US$ 1,93. Observe também os termos do acordo com a Apollo e o Goldman. Claro, um rebaixamento para grau especulativo (junk) mudaria a matemática rapidamente.
Então, quanto vale realmente a ação da Oracle?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Oracle poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!