Principais Estatísticas da Ação da ON Semiconductor
- Preço Atual: $66.60
- Preço-Alvo (Médio): ~$145
- Alvo do Mercado: ~$106
- Retorno Total Potencial: ~118%
- TIR Anualizada: ~20% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É grátis) >>>
O Que Aconteceu?
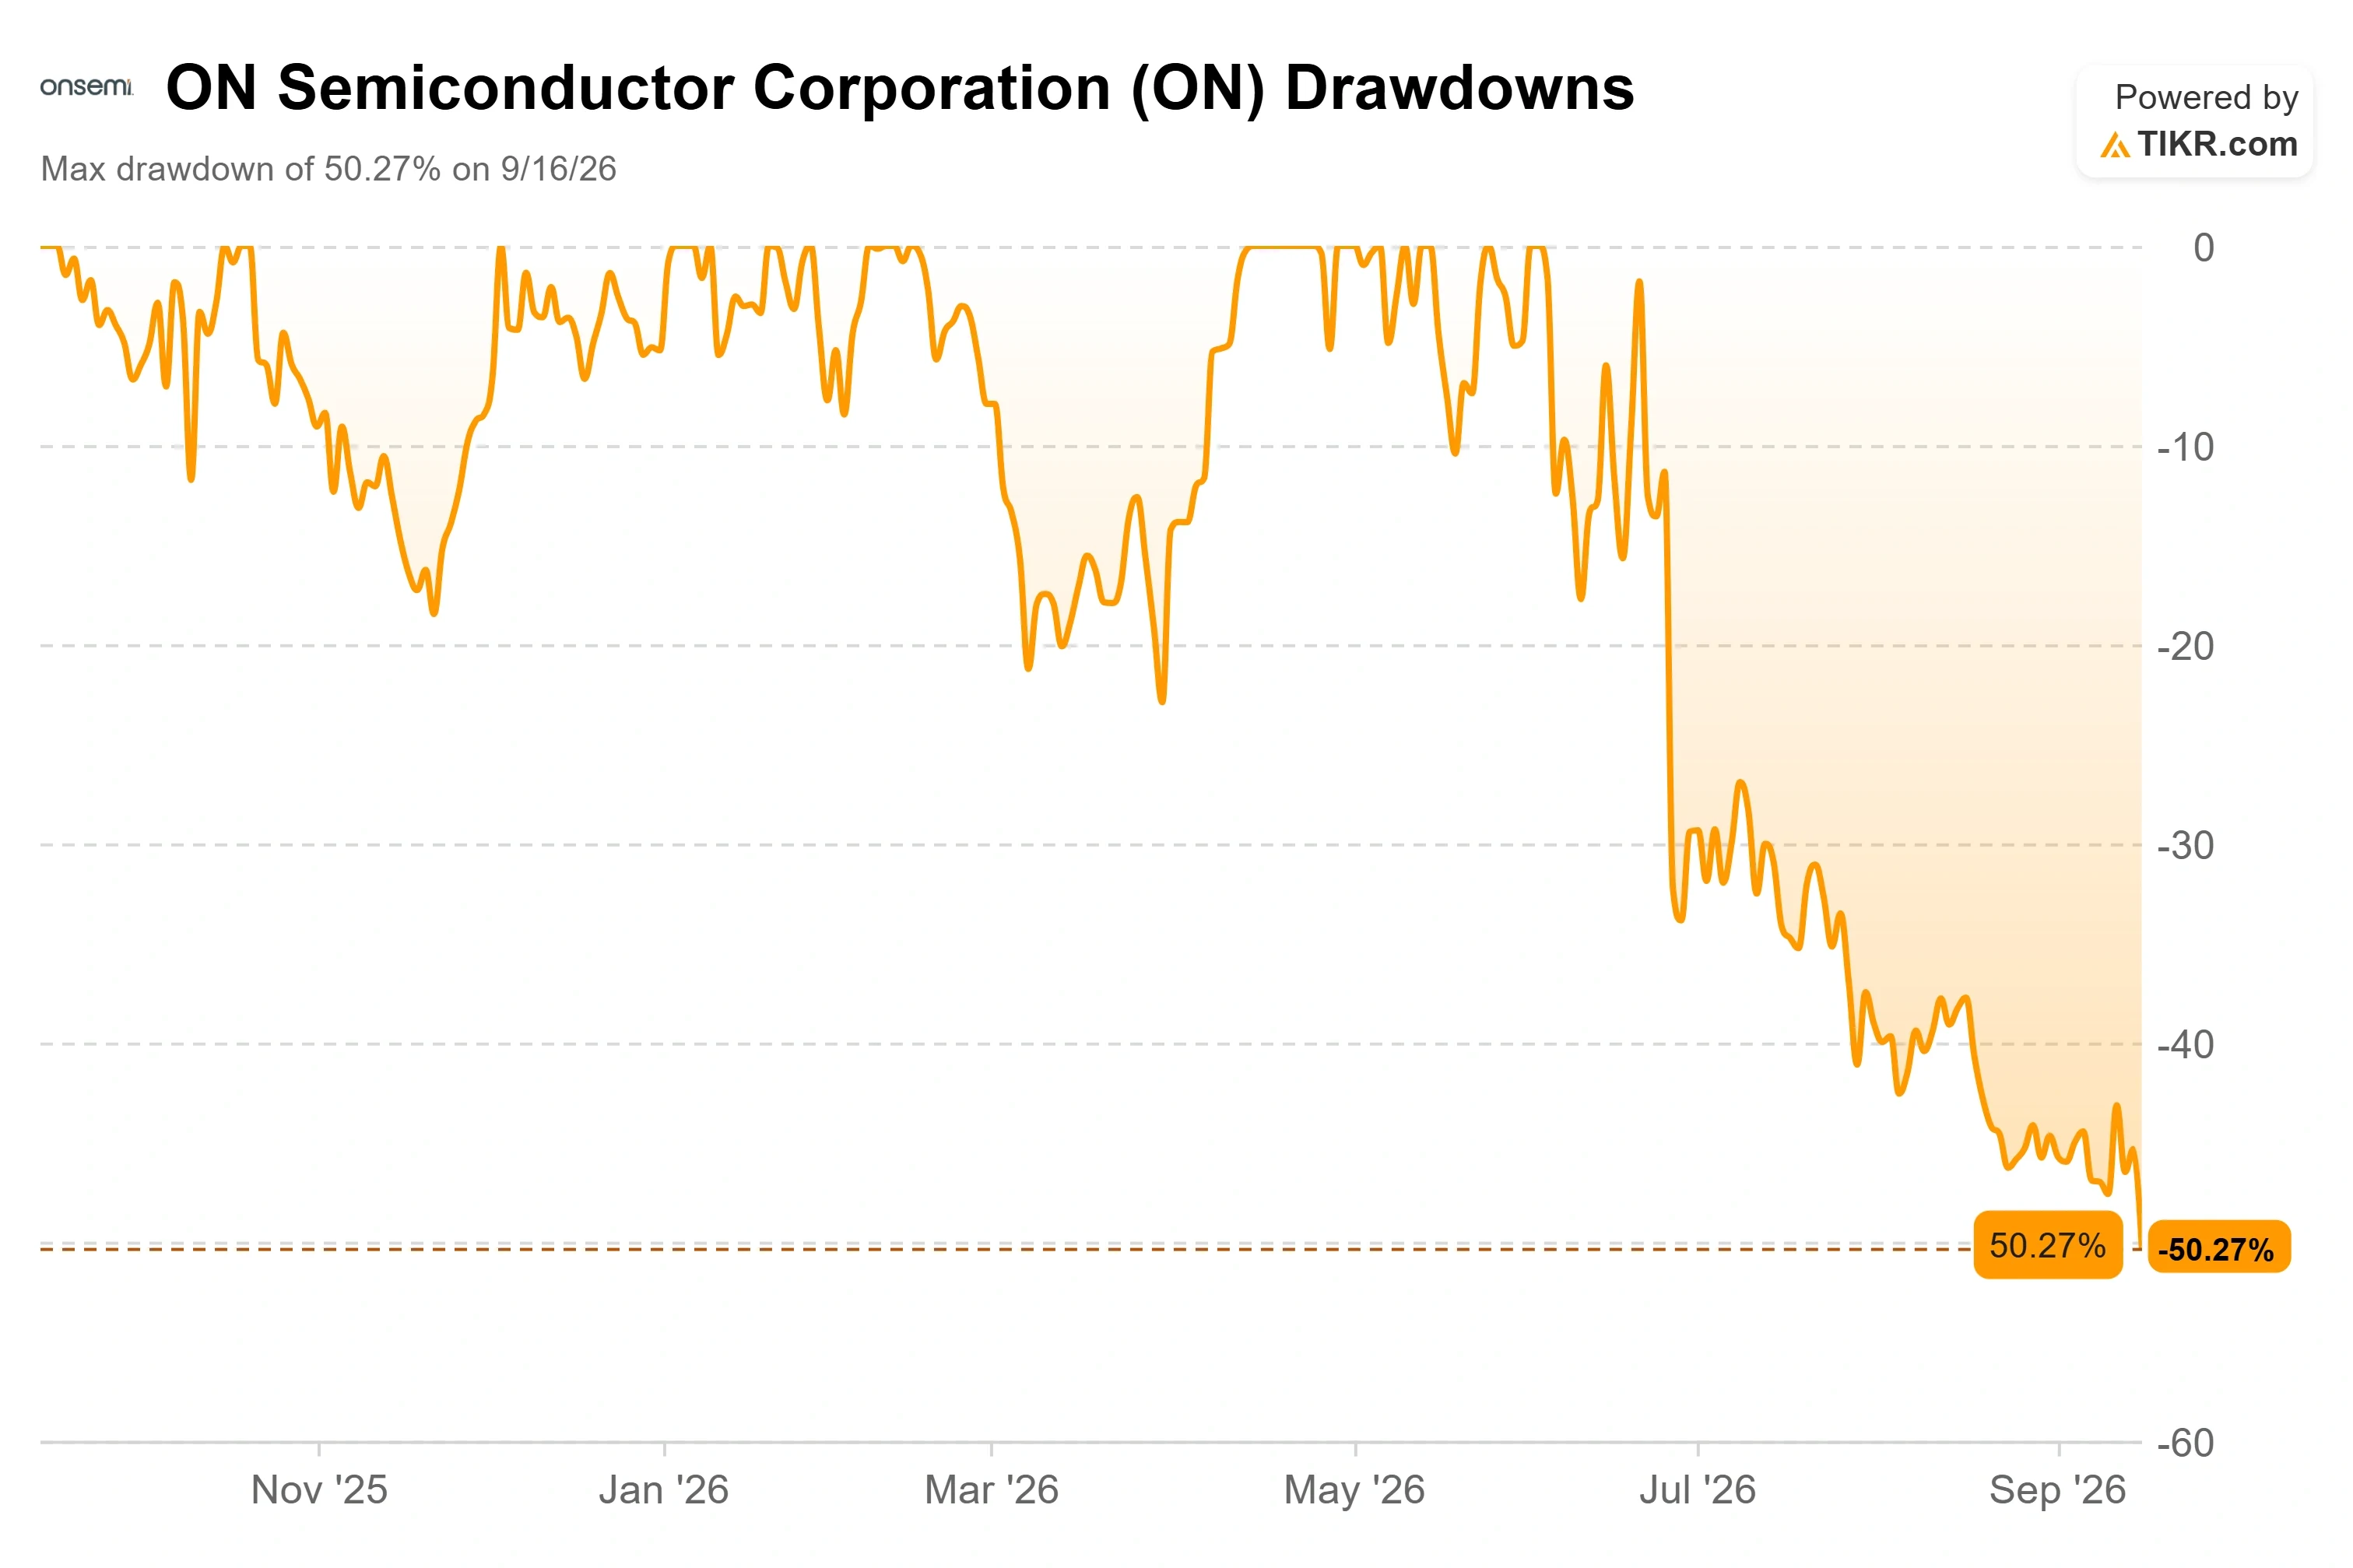
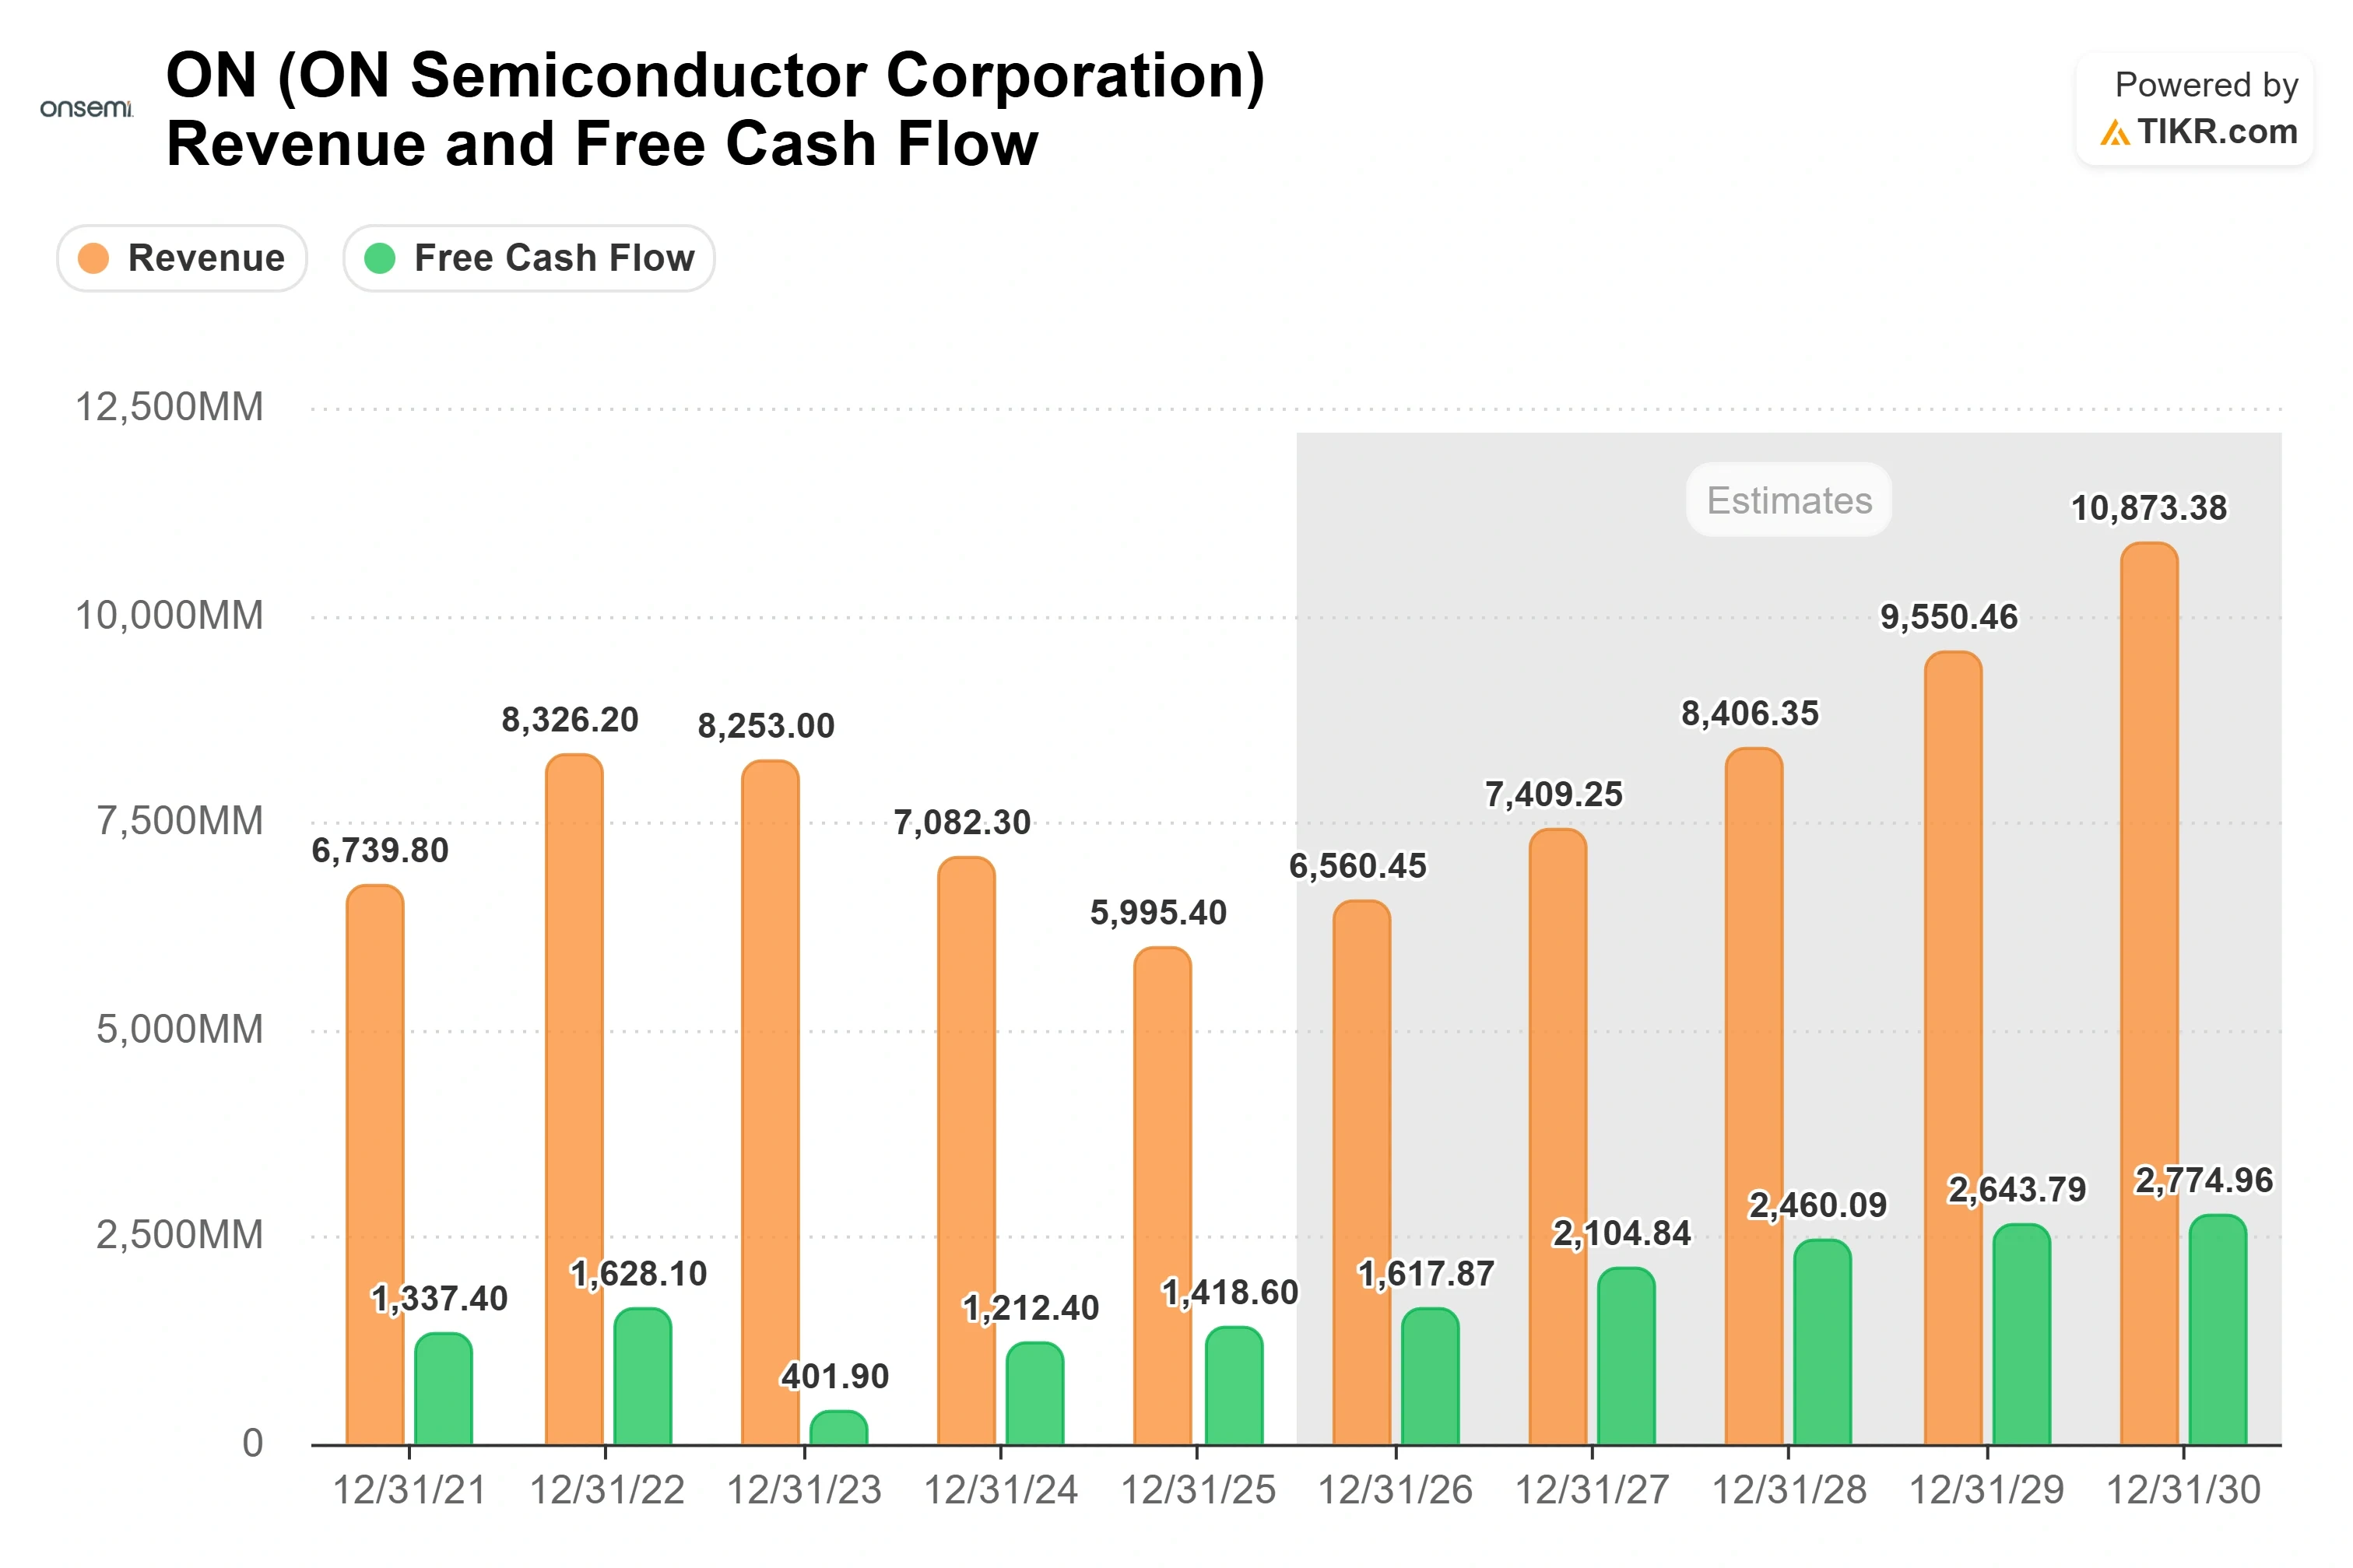
ON Semiconductor (ON) passou o dia 16 de setembro dizendo aos investidores que poderia quase dobrar sua receita para $11 bilhões até 2030, elevar as margens brutas para 53% e construir um negócio de $2,5 bilhões em data centers de IA praticamente do zero. A ação fechou em queda de 9,02% a $66,60. Essa é a forma estranha do dia: a gestão apresentou o caso de alta mais detalhado que já expôs, e o mercado vendeu cada ação disso.
O Federal Reserve elevou as taxas de juros em 25 pontos-base naquela mesma tarde, seu primeiro aumento desde 2023, que é exatamente o tipo de movimento que penaliza nomes de crescimento sensíveis a taxas. Mas a tensão mais profunda é sobre o tempo. O roteiro da onsemi é real e, em alguns pontos, genuinamente diferenciado, mas quase todo o retorno se materializa em 2028 e além. Investidores que já haviam elevado a ação em cerca de 50% desde os mínimos de abril decidiram que uma promessa de cinco anos não valia o preço de hoje.
Um Roteiro de $213 Bilhões Que Se Paga com um Atraso de Cinco Anos
O ponto central da apresentação foi a densidade de potência, o problema de colocar mais potência em menos espaço sem derreter o hardware ao redor. O presidente do Grupo de Soluções de Energia, Achyut Shah, enquadrou as apostas em IA em termos simples, emprestando uma linha do Goldman Sachs: o desafio é "como você encaixa a potência de 1.000 casas em 1 pequeno gabinete?" Sua resposta é uma mudança dos racks de baixa tensão atuais para uma arquitetura de alta tensão DC de 800 volts, e ele colocou um número no que isso faz pela onsemi. O conteúdo por rack, disse ele, sobe de cerca de $15.000 hoje para mais de $115.000, um aumento de aproximadamente 8x, à medida que os data centers reconstroem suas árvores de energia em torno de componentes de estado sólido.
O timing é a parte sóbria. Shah disse que os primeiros racks laterais de alta tensão começam a escalar nos próximos 12 a 18 meses, até o final de 2027, e que os transformadores de estado sólido, a mudança estrutural maior, provavelmente começam "no final de '28, início de '29". Portanto, a arquitetura que justifica o mercado total endereçável de $45 bilhões em data centers de IA é principalmente um evento de 2028 em diante. Em 2026, a gestão espera que a receita de data centers de IA exceda $500 milhões, mais que o dobro do ano passado, depois dobrando novamente em 2027. Crescimento impressionante, mas partindo de uma base pequena em relação a uma empresa que fará cerca de $6,6 bilhões em receita total este ano.
O CEO Hassane El-Khoury apoiou-se na tecnologia para justificar a espera. A Plataforma de Energia Embarcada, ou EPP, é uma abordagem de empacotamento em nível de wafer que a onsemi afirma oferecer um disjuntor de estado sólido 50% menor que o concorrente mais próximo enquanto opera "20% mais frio". Sobre o GaN vertical, uma tecnologia de energia construída na fábrica da empresa em Syracuse, ele foi combativo: "ninguém conseguiu descobrir ainda", disse, argumentando que o portfólio de patentes e a liderança de fabricação colocam a onsemi "provavelmente meio século à frente" do campo. Se essas alegações se sustentarem, elas são um moat durável. O problema é que um moat em torno de um mercado que escala em 2029 faz pouco por uma estimativa de lucros de 2026.
Veja estimativas históricas e futuras para a ação da ON Semiconductor (É grátis!) >>>
A Recuperação é Real, mas a Base Ainda é Frágil
Por baixo da história de IA está um negócio central que só recentemente parou de encolher. No 2T26, reportado em 3 de agosto, a receita foi de $1,60 bilhão, alta de 9,18% em relação ao ano anterior e acima do consenso de $1,59 bilhão. O LPA ajustado de $0,74 superou em dois centavos, e o fluxo de caixa livre atingiu $425 milhões contra $106 milhões deprimidos um ano antes. Esses são os primeiros números de crescimento limpos após 2025, ano em que a receita caiu 15,3%.
A ponte de margem do CFO Thad Trent depende da utilização da fábrica, que ele disse ter subido de 68% no final do ano passado para cerca de 83% no final do segundo trimestre. Cada ponto de utilização vale 25 a 30 pontos-base da margem bruta, então a maior parte da recuperação de 650 pontos-base para a meta de 53% já está garantida, com o restante vindo de um mix mais rico de Treo e novos produtos. A leitura honesta é que a parte fácil da história de margem está atrás da empresa, e a próxima etapa depende de uma demanda que se estabilizou, mas ainda não começou a se recompor. A automotiva é o fator oscilante: Sudhir Gopalswamy, que comanda automotiva e industrial, reafirmou um plano de crescer esse negócio cerca de 9% ao ano até 2030, mas todo o modelo assume um mercado de veículos plano, com o crescimento vindo de ganhos de conteúdo, e não de um tailwind de volume.
As metas de 2030 são da onsemi isolada e excluem a aquisição pendente de $6,7 bilhões em ações da Synaptics, que a gestão espera concluir no próximo ano e que carrega uma diluição de acionistas de aproximadamente 12% a 14%. Os investidores foram efetivamente solicitados a subscrever um plano de cinco anos enquanto um grande negócio dilutivo fica logo fora do quadro.
Onde a onsemi se Posiciona em Relação aos seus Pares
Em termos de valuation, a venda em massa deixou a onsemi parecendo razoável, em vez de cara, dentro de seu grupo. A ação negocia a 11,96x EV/EBITDA NTM, abaixo da NVIDIA a 14,52x e da Texas Instruments a 18,49x, e muito abaixo da AMD a 38,64x. Para uma franquia analógica focada em energia com um vínculo crível com IA e margens em ascensão, um múltiplo abaixo de 12x precifica uma boa dose de ceticismo. Se esse desconto é um presente ou um aviso se resume a um único julgamento: você acredita que a escalada de 2028 a 2030 aparece conforme o cronograma, ou acha que o ciclo e a diluição da Synaptics mantêm a história presa na margem bruta baixa dos 40% por mais tempo do que a gestão admite?
A $66,60, a ON está cerca de 50% abaixo de seu recorde histórico de $134,92 de 3 de junho, e o sentimento dos analistas está dividido ao meio: 11 Compras e 2 Supera o Mercado contra 16 Manter e um único Subperform. Este é um mercado que não está disposto a pagar antecipadamente por um crescimento que ainda não consegue ver nos números.
Veja como a ON Semiconductor se sai contra seus pares no TIKR (É grátis!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $66.60
- Preço-Alvo (Médio): ~$145
- Retorno Total Potencial: ~118%
- TIR Anualizada: ~20% / ano

O modelo de caso médio do TIKR avalia a ON em cerca de $145 nos próximos 4,3 anos, um retorno anualizado próximo de 20%. Isso usa o cenário de caso médio, que fica entre um downside construído sobre um ciclo estagnado e um upside vinculado a uma recuperação mais firme, porque captura melhor um negócio que está claramente virando sem assumir que a escalada de IA chega perfeitamente.
Dois motores de receita sustentam o número. O primeiro é a escalada de data centers de IA, que a gestão espera mais que dobrar em 2026 e dobrar novamente em 2027 à medida que o conteúdo de alta tensão escala. O segundo é a eletrificação automotiva, onde a onsemi mira um crescimento anual de cerca de 9% impulsionado por conteúdo contra um mercado de veículos plano. O motor de margem é a utilização da fábrica, que vale 25 a 30 pontos-base da margem bruta por ponto recuperado, sobreposta a um mix de Treo mais rico. O risco principal é o ciclo: se a recomposição automotiva estagnar e a escalada de data centers for muito irregular para preencher as fabs, a margem bruta permanece estacionada na faixa baixa dos 40%, e todo o re-rating escorrega para a direita.
O caso upside empurra a utilização para cerca de 92% e a margem bruta para cerca de 50%, com o aumento de conteúdo de IA chegando conforme o cronograma. O downside é uma recuperação atrasada agravada pela diluição da Synaptics, deixando a ação marcando passo enquanto o mercado espera por provas. A $66,60, mais próximo do downside do que do caso base já está precificado.
Conclusão
O número que resolve este debate não está longe. A onsemi reporta os resultados do terceiro trimestre no início de novembro, e a gestão já deu guidance para crescimento sequencial da receita, com o mercado esperando cerca de $1,70 bilhão e LPA ajustado próximo de $0,87. Um resultado claramente acima que mostre a utilização ultrapassando 83% e a receita de data centers de IA caminhando para os prometidos $500 milhões ou mais para o ano lhe diria que a recuperação está se capitalizando conforme o cronograma, e que a venda no Dia do Analista foi o mercado recuando diante de um cronograma, em vez de duvidar do negócio. Um resultado fraco, ou qualquer oscilação no livro de pedidos automotivo, e os ursos que venderam o roteiro parecerão precoces, em vez de errados.
Você Deve Investir na ON Semiconductor?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte ON Semiconductor e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar ON Semiconductor ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ON Semiconductor no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, holdings dos principais investidores globais e mais com o TIKR.
Disclaimer:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!