


Principais Conclusões
- A Energy Transfer (ET) reportou um EBITDA ajustado do 2T 2026 de aproximadamente US$ 5,1 bilhões, ante US$ 3,9 bilhões no ano anterior, e elevou sua previsão para o ano todo para US$ 18,8 bilhões a US$ 19,1 bilhões, sua segunda revisão para cima este ano.
- A administração informou aos analistas na conferência do 2T que os patamares de retorno para novos projetos de crescimento estão subindo, não caindo, mesmo com os gastos de capital orgânicos subindo para US$ 5,6 bilhões a US$ 5,9 bilhões em 2026 e com expectativa de permanecer acima de US$ 5 bilhões por ano até 2029.
- Os dados do TIKR corroboram essa afirmação, por enquanto. O Retorno sobre o Capital subiu de 7,55% no final de 2025 para 11,29% em junho de 2026, a relação Dívida Líquida / EBITDA caiu de 4,41x para 3,33x no mesmo período, e o fluxo de caixa livre passou de mal cobrir os dividendos no 4T 2025 para mais do que o dobro da cobertura no 2T 2026.
- A administração é explícita ao afirmar que parte do resultado acima do esperado veio da volatilidade de commodities que não está prevendo que se repita no segundo semestre de 2026, e que as fases mais pesadas e ainda não geradoras de receita dos projetos Desert Southwest e outros ainda estão a anos de distância.
A Rede de Dutos da Energy Transfer Está Bem Debaixo do Boom dos Data Centers

A Energy Transfer (ET) construiu a maior parte de sua infraestrutura décadas antes de alguém estar dimensionando linhas de energia para clusters de treinamento de IA. O co-CEO Marshall McCrea deixou claro na conferência de resultados do 2T: quando a seleção de locais para data centers começou há alguns anos, "olhamos o mapa e depois olhamos para onde muitos dos data centers propostos estariam e eles estavam em cima do nosso gasoduto." Isso é um acidente conveniente, mas a empresa passou os últimos dois anos convertendo isso em demanda contratada.
O exemplo mais claro é o Gasoduto Hugh Brinson, que entrou em serviço comercial durante o trimestre e está operando à frente de seu próprio cronograma de construção, com a capacidade total da Fase 1 de 1,5 bilhão de pés cúbicos por dia esperada para 1º de setembro de 2026. Os transportadores nessa linha incluem concessionárias da Flórida e clientes de data centers e energia no Texas, vários dos quais já adicionaram volume incremental aos seus contratos. A administração também destacou uma vantagem estrutural: a maioria de seus acordos com usinas e data centers são "behind the meter", o que significa que esses clientes geram sua própria eletricidade no local, em vez de esperar na fila por uma conexão à rede. Isso importa porque as filas de interconexão, e não o fornecimento de gás, são o gargalo que está retardando vários projetos de energia concorrentes nacionalmente.
O Desert Southwest, o gasoduto maior e mais tardio voltado para a demanda de energia do Arizona e do Novo México, está passando pelas reuniões de escopo da FERC e ainda tem como meta o segundo semestre de 2029. O Mustang Draw II, uma expansão de processamento no Permiano, e o Frac IX, um novo fracionador em Mont Belvieu, estão previstos para o final de 2026, mas contribuirão apenas marginalmente para os resultados deste ano. Em outras palavras, a maior parte da história de crescimento ainda está à frente da empresa, não para trás.
Os Números Começam a Corroborar o Discurso
Esse enquadramento seria fácil de descartar como "guidance-speak" se os dados de retorno não se movessem junto.
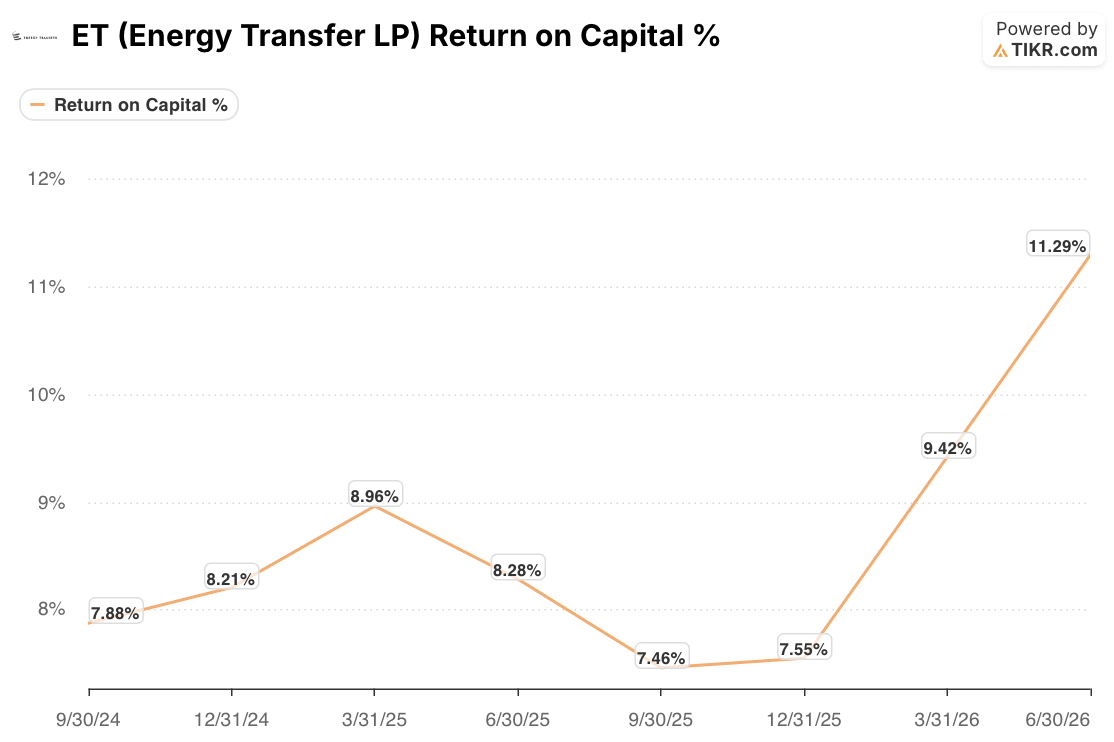
O Retorno sobre o Capital da Energy Transfer permaneceu em uma faixa estreita de 7,5% a 9% por seis trimestres consecutivos até o final de 2025, depois saltou para 9,42% no primeiro trimestre de 2026 e 11,29% no segundo, sua leitura mais alta no período de dois anos. A alavancagem seguiu a mesma direção. A relação Dívida Líquida / EBITDA havia subido para 4,41x no final de 2025, próximo ao topo da meta declarada pela administração de 4x a 4,5x, depois caiu para 3,80x e 3,33x nos dois trimestres seguintes, mesmo com a empresa precificando US$ 3,0 bilhões em notas sênior em janeiro para continuar financiando seu programa de capital.
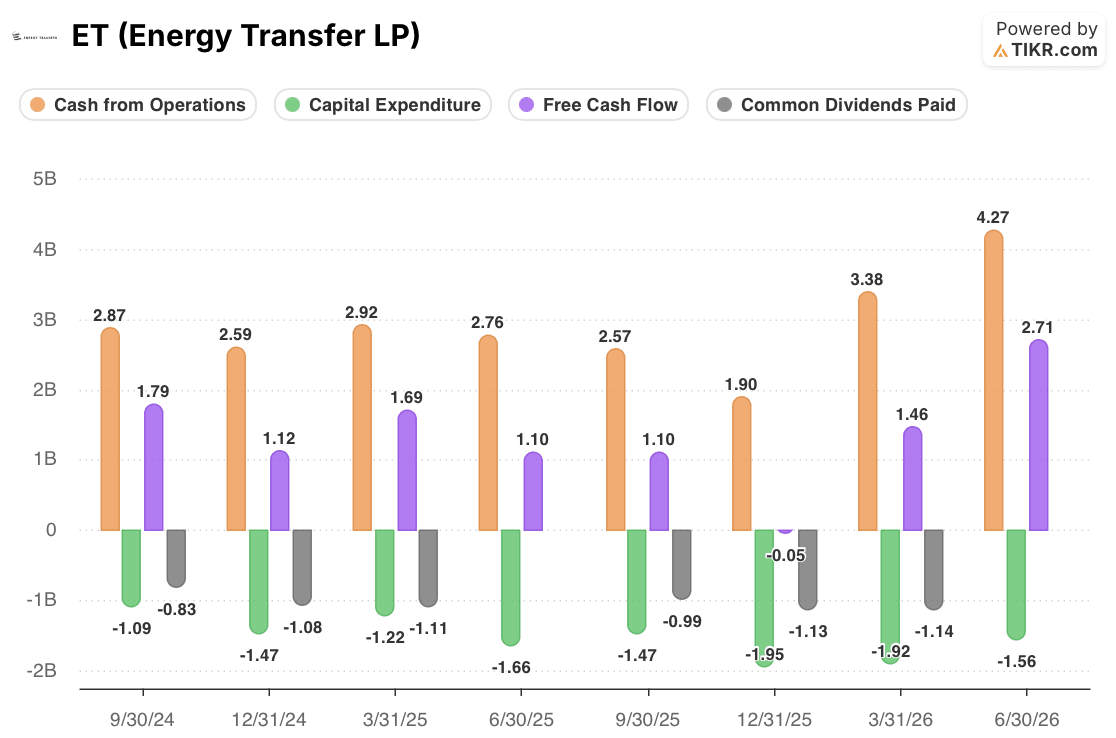
O fluxo de caixa livre conta a versão mais nítida da história. Ele quase despencou no quarto trimestre de 2025, quando a despesa de capital subiu para aproximadamente US$ 1,95 bilhão contra um fluxo de caixa operacional de US$ 1,90 bilhão, essencialmente eliminando a margem acima do pagamento de dividendos daquele trimestre. No segundo trimestre de 2026, o fluxo de caixa livre atingiu cerca de US$ 2,71 bilhões contra um dividendo de tamanho semelhante aos trimestres anteriores, confortavelmente mais do que o dobro da cobertura.
O Que a Melhoria da Energy Transfer Ainda Não Comprova
O CFO Dylan Bramhall teve cuidado na chamada para separar o negócio base do fator a favor. Ele disse aos analistas que a empresa não tem "muito" dos spreads de commodities mais amplos e das oscilações de preços do primeiro semestre de 2026 incorporados em seu plano para o segundo semestre, e que volatilidade adicional seria o que empurraria os resultados para o limite superior da previsão, em vez do cenário assumido. Prêmios recordes de exportação de NGL, margens de blending e arbitragem do mercado de petróleo contribuíram materialmente para o trimestre, e nenhum desses é uma receita contratada e repetível.
O vale de 2025 também é um lembrete de que a atual sequência de trimestres fortes seguiu um período em que a alavancagem rastejou em direção ao seu teto e o fluxo de caixa livre parou brevemente de cobrir a distribuição. Dois trimestres fortes não apagam esse padrão; eles o interrompem. Enquanto isso, os projetos mais intensivos em capital e de prazo mais longo da empresa, o Desert Southwest e o gasoduto MLO2 ainda não resolvido, envolvido em negociações regulatórias canadenses, ainda não começaram a contribuir para o EBITDA e continuarão absorvendo capital por anos antes de o fazerem. A aposentadoria planejada do co-CEO Marshall McCrea até o final de 2026 também entrega a liderança exclusiva a Thomas Long durante o período em que a execução do Desert Southwest mais importa.
A Tese Depende dos Próximos Dois Trimestres, Não dos Dois Últimos
As evidências até agora apoiam uma afirmação específica e mais restrita do que "os data centers vão impulsionar a Energy Transfer": o capital mais recente da empresa gerou retornos melhores do que o de 2025, e ela financiou esse crescimento sem violar seu próprio teto de alavancagem. Essa é uma afirmação significativamente diferente de dizer que a tendência agora é durável. A leitura honesta é que a Energy Transfer converteu uma vantagem estrutural real, infraestrutura de gás já posicionada sob o crescimento da demanda, em dois trimestres de retornos excepcionais que foram favorecidos por uma volatilidade que a própria administração diz que não se repetirá.
A métrica que vale a pena observar é se o Retorno sobre o Capital e a cobertura do fluxo de caixa livre se mantêm próximos de seus níveis do segundo trimestre uma vez que o Mustang Draw II e o Frac IX aceleram sem a volatilidade extra do mercado, e uma vez que as notas subordinadas júnior de julho de 2026 começarem a adicionar despesas de juros sem um aumento compensatório correspondente das condições de trading. Se a alavancagem permanecer abaixo de 4x e a cobertura permanecer acima dos aproximadamente 2x vistos no segundo trimestre durante o segundo semestre de 2026, a melhoria do retorno parecerá estrutural. Se ela recuar para a faixa de 2025 uma vez que o cenário de commodities mais volátil desapareça, o pico atual parecerá mais um trimestre favorável do que uma nova linha de base.
Você Deve Investir na Energy Transfer LP?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação ET e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a Energy Transfer LP ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação ET no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!






