

Principais Conclusões
- A PYPL fechou a $52,71 em 16 de setembro de 2026, quase exatamente onde negociava antes de começar a especulação sobre aquisição. A oferta de aproximadamente US$ 53 bilhões do consórcio Advent-Stripe desmoronou em 27-28 de agosto, e a ação desde então recuperou quase toda essa queda.
- A margem de fluxo de caixa livre se recuperou para 20,44% no segundo trimestre de 2026, após um fundo de 10,81% no primeiro trimestre, o sinal mais claro até agora de que o programa de redução de custos do PayPal está começando a aparecer na geração de caixa.
- As recomendações de Compra caíram de 16 para 4 nos últimos quinze meses, enquanto as de Manter subiram de 21 para 33, mesmo com o preço-alvo médio do mercado subindo após o fim do negócio, uma erosão estrutural que precede e sobrevive às manchetes de fusões e aquisições.
- Na conferência do Goldman Sachs em 9 de setembro, o CEO Enrique Lores ajustou a previsão para o checkout de marca no terceiro trimestre para uma faixa de 1-2%, citando um impacto de tarifas europeias maior e mais duradouro do que a gestão havia projetado apenas seis semanas antes, razão pela qual o P/L NTM ainda está em 9,50x contra uma média de três anos de 12,67x.
O Prêmio de Aquisição do PayPal Nunca Realmente Saiu, e o Ceticismo Também Não
Quando a Bloomberg informou em 27 de agosto que a Advent International e a Stripe haviam desistido de sua oferta de $60,50 por ação, a PYPL caiu cerca de 13% em uma única sessão. Seis semanas depois, a ação praticamente fechou o gap. Ela fechou a $52,71 em 16 de setembro, contra $43,18 no final de junho, antes mesmo de a especulação sobre a oferta atingir o pico, e contra $61,47 na noite anterior ao colapso chegar ao mercado.

Os próprios números do mercado contam uma história semelhante. O preço-alvo médio na verdade subiu após o fim do negócio, de $51,57 em 30 de junho para $57,07 em 16 de setembro, e a relação alvo-preço se comprimiu de 119,4% para 108,3%. Essa compressão não é os analistas ficando pessimistas. É a ação alcançando o nível onde os analistas já achavam que ela pertencia. Se o colapso de uma aquisição de US$ 53 bilhões deveria retirar um prêmio especulativo e deixar as ações mais baratas nos fundamentos, o movimento do preço diz que esse prêmio era menor e mais curto do que a queda inicial de 13% implicava.
O que não se recuperou é a convicção. As recomendações de Compra caíram em linha reta por mais de um ano, de 16 em junho de 2025 para apenas 4 agora, enquanto as de Manter subiram de 21 para 33 no mesmo período. Esse declínio começou muito antes de Stripe e Advent sequer se aproximarem do PayPal em abril de 2026. É uma história mais lenta e estrutural sobre o mercado perdendo a paciência com o negócio principal do PayPal, e a saga da aquisição foi principalmente uma distração disso.
Os Cortes de Custos do PayPal Finalmente Estão Aparecendo no Fluxo de Caixa
O desenvolvimento mais interessante está no demonstrativo de fluxo de caixa, não nas manchetes sobre o negócio.
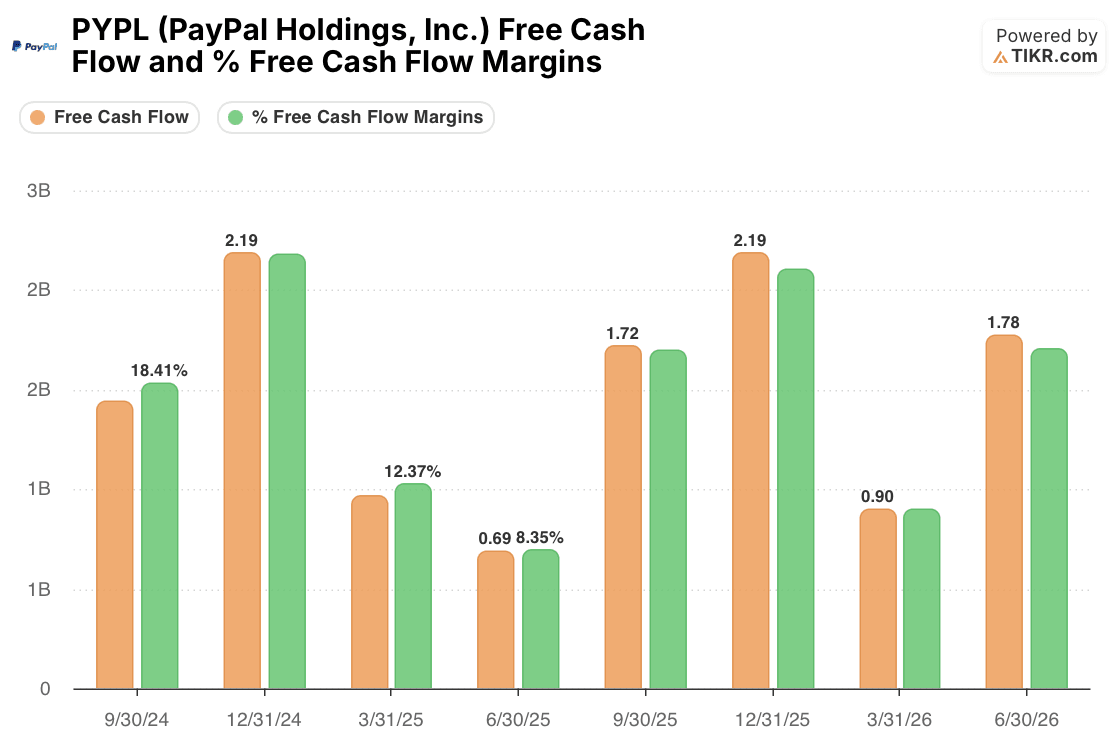
O fluxo de caixa livre caiu para um mínimo de US$ 0,90 bilhão no primeiro trimestre de 2026, uma margem de 10,81%, seu desempenho mais fraco nos últimos dois anos. No segundo trimestre, recuperou-se para US$ 1,78 bilhão e uma margem de 20,44%, próxima da margem de 25,24% que o PayPal registrou no quarto trimestre de 2025.
Essa recuperação se alinha com o que a gestão descreveu na chamada de resultados do T2: um programa de redução de custos de mais de US$ 1,5 bilhão e plurianual, com aproximadamente US$ 400 milhões em economias de run-rate já identificadas para este ano e camadas organizacionais removidas a partir do verão. A CFO Jamie Miller foi explícita ao dizer que as economias destinam-se a financiar internamente o reinvestimento no Venmo, Braintree e serviços financeiros, em vez de exigir gastos adicionais. Um movimento de margem de 10,81% para 20,44% em um único trimestre é uma evidência inicial de que o mecanismo está funcionando, embora ainda esteja aquém das margens de mais de 25% que o PayPal gerou ainda em dezembro passado, e a própria gestão diz que as economias se tornam "mais significativas" apenas no quarto trimestre.
O Checkout de Marca da PYPL É a Desculpa Recorrente que o Fluxo de Caixa Não Consegue Consertar
A razão pela qual as recomendações do mercado continuam migrando para Manter, apesar da melhora na geração de caixa, está na própria previsão. Na chamada de resultados do T2 2026, a gestão descreveu o checkout de marca como estabilizado em um crescimento neutro em moeda de 2% por um segundo trimestre consecutivo e elevou a previsão para o ano todo com base nisso. Seis semanas depois, na conferência do Goldman, Lores voltou atrás: o volume transfronteiriço europeu, grande parte ligado à China, sofreu um impacto de tarifas e de minimis entre 0,5 e 1 ponto pior do que o modelado, e por mais tempo do que o esperado. O checkout de marca do terceiro trimestre agora tem previsão ajustada para uma faixa de 1-2% em vez de um limpo 2%.
Esta não é a primeira vez que o PayPal oferece uma versão de "o checkout está se estabilizando", apenas para um novo fator adverso - primeiro a invasão do Apple Pay e Google Pay, depois a fraqueza macro geral, agora tarifas - redefinir as metas. Serviços financeiros, Buy Now Pay Later, Venmo e Braintree estão genuinamente crescendo em dois dígitos e na casa dos 15%, e a diversificação para além do checkout é uma mudança estratégica real.
Mas o checkout ainda ancora a rede de marca da qual esses negócios dependem, e um mercado que viu essa narrativa de estabilização se repetir tem bons motivos para esperar por dois ou três trimestres limpos antes de mover as recomendações de volta para Compra.
O que Realmente Moveria o Múltiplo da Ação PYPL daqui para Frente

A 9,50x o lucro normalizado NTM, o PayPal negocia bem abaixo de sua média de três anos de 12,67x e mais próximo do mínimo de 7,31x que tocou no início de 2026 do que de qualquer coisa que se assemelhe a um múltiplo de crescimento. Isso não é uma anomalia pós-colapso. O múltiplo já estava comprimido durante a maior parte de 2025 e apenas brevemente tocou 11x durante o auge da especulação de aquisição nesta primavera, antes de se estabilizar novamente perto dos níveis atuais uma vez que o negócio morreu.
O mercado nunca precificou a PYPL como um alvo de aquisição por muito tempo, e também não a está precificando como uma história de turnaround operacional. Está precificando uma empresa cuja disciplina de custos é real, mas não comprovada em escala, atrás de um negócio de checkout que continua precisando de uma nova desculpa.
O próximo teste real é o relatório do T3 em outubro. Se a margem de fluxo de caixa livre continuar subindo de volta em direção aos 25% que o PayPal gerou em dezembro passado, e se o checkout de marca se mantiver na faixa de 1-2% em vez de deslizar novamente para a extremidade inferior, a configuração para um reajuste do múltiplo fica significativamente melhor. Se o checkout decepcionar novamente, ou as economias prometidas para o quarto trimestre não aparecerem na margem, 9,50x parecerá menos uma oportunidade de valor e mais um negócio que o mercado precificou corretamente como estagnado.
Você Deve Investir na PayPal Holdings, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação PYPL e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucro nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a PayPal Holdings, Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação PYPL no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar... mais oportunidades descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


