Principais Estatísticas para as Ações da Marriott
- Preço Atual: $337.24
- Preço-Alvo (Cenário Médio): ~$440
- Preço-Alvo do Mercado: ~$381
- Retorno Total Potencial: ~31%
- TIR Anualizada: ~6.5% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É grátis) >>>
O Que Aconteceu?
A Marriott International (MAR) acabou de dar aos investidores um número que deveria ter movimentado a ação, e não o fez. Falando na Conferência de Jogos e Hospedagem do Bank of America em 9 de setembro, o CEO Anthony Capuano disse que o RevPAR global cresceu 7% em julho, com os EUA e Canadá subindo 8%. Descontando o impulso pontual da Copa do Mundo da FIFA, o crescimento nos EUA e Canadá ainda foi de 5%, um claro avanço em relação ao ritmo de 3,4% reportado para o segundo trimestre. No entanto, as ações fecharam a $337,24 em 15 de setembro, cerca de 18% abaixo da máxima de 52 semanas de $410,98 atingida em junho.
A demanda não é a preocupação, e a gestão passou a maior parte da sessão explicando o porquê. A tensão está em outro lugar: um negócio movido a taxas funcionando com demanda em melhoria, negociando contra um mercado que continua reduzindo seus alvos e um múltiplo que o mercado não está mais disposto a expandir.
A Demanda Está Se Ampliando
Durante a maior parte do ano passado, a narrativa corrente era uma economia de viagens em formato de K, com viajantes de luxo gastando enquanto tudo abaixo deles enfraquecia. Julho quebrou esse padrão: o RevPAR de luxo subiu 5% globalmente, as marcas premium e select subiram 4%, e o midscale subiu 5%, com força simultânea em todas as categorias de cadeias, segmentos de demanda e geografias. Capuano chamou o cenário atual de um dos ambientes de demanda mais fortes em quase uma década.
"Essa noção de que as tendências do RevPAR são quase exclusivamente lideradas pelo luxo é simplesmente imprecisa", disse ele, enquadrando a amplitude como a razão de sua confiança para o segundo semestre do ano. Essa amplitude é o que separa um ciclo de demanda durável de um temporário, e uma recuperação ocorrendo simultaneamente em luxo, serviço select, viagens de negócios, grupos e demanda governamental é muito mais difícil de derrubar do que uma sustentada apenas por viajantes de alto padrão.
Até mesmo o Oriente Médio, a região de pior desempenho do portfólio, melhorou acentuadamente. O RevPAR do segundo trimestre lá caiu 43% em meio ao conflito regional. Em julho, o declínio diminuiu para apenas 12%, superando as próprias expectativas da empresa. A recuperação é inicial, e o conflito está em andamento, então a região permanece um fator volátil, mas representa apenas cerca de 3% das taxas globais, e a melhoria remove uma pressão latente que pesou sobre os resultados internacionais o ano todo.
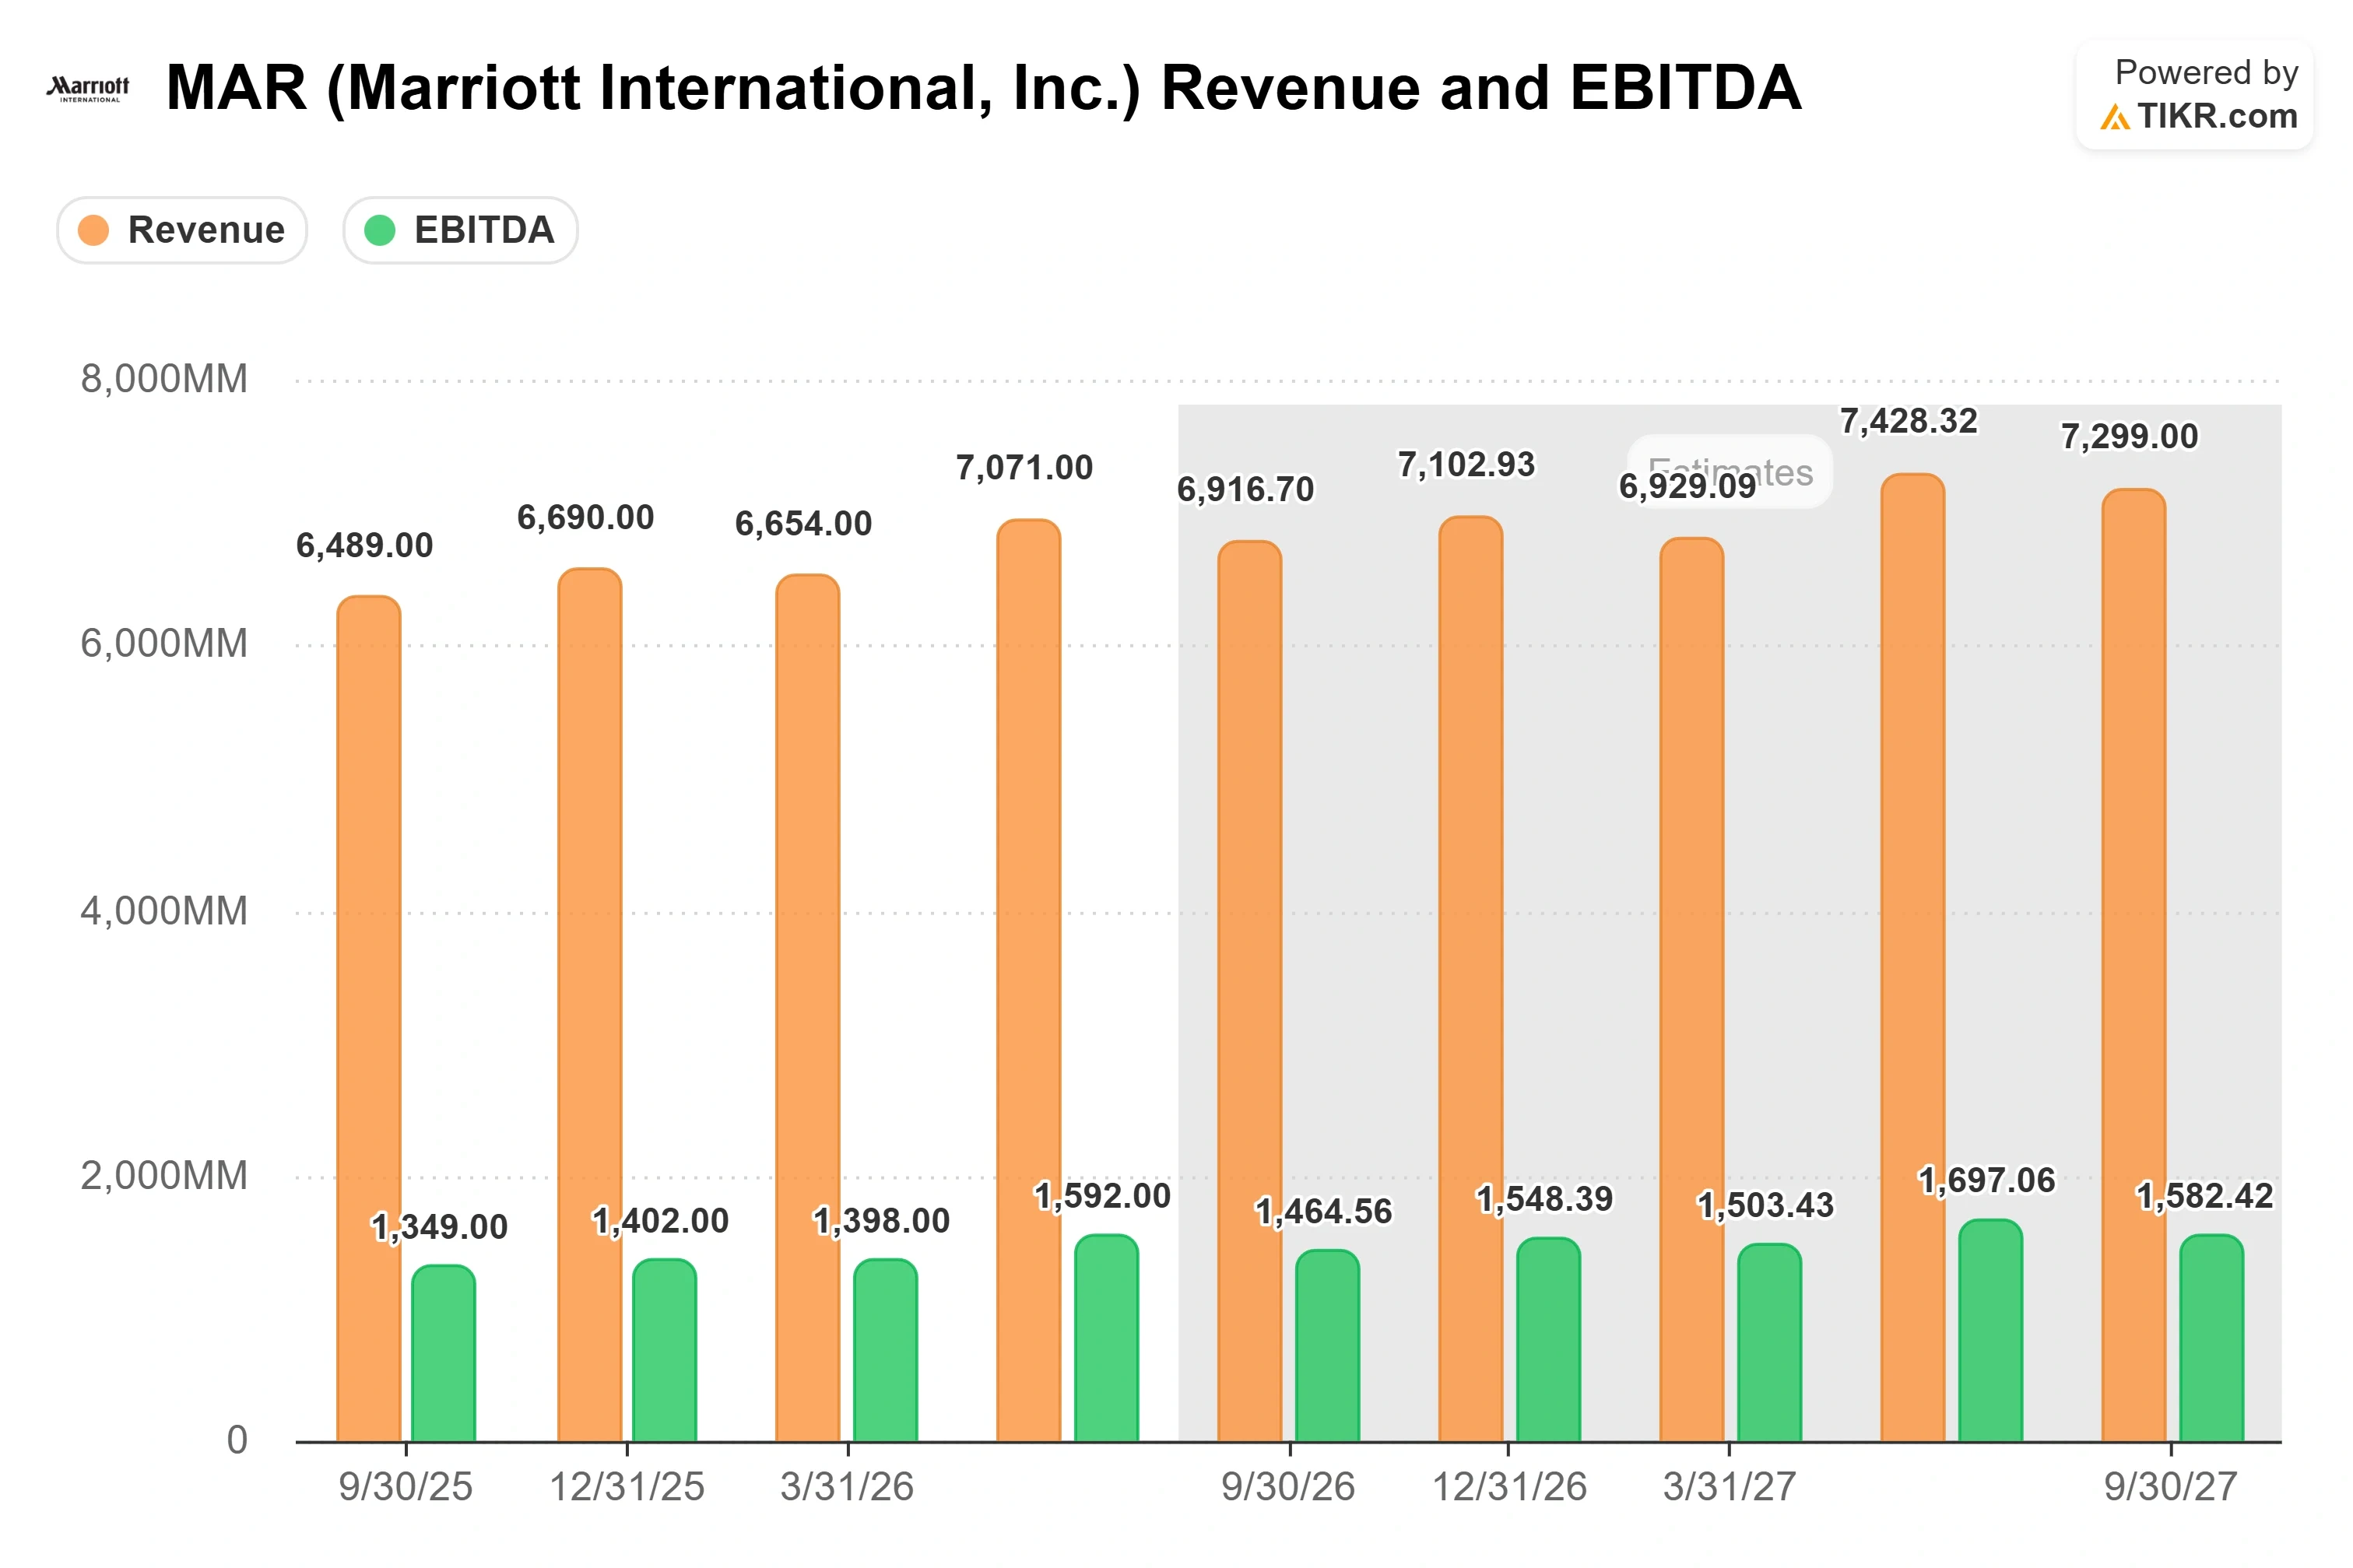
Veja dados históricos e estimativas futuras para as ações da Marriott (É grátis!) >>>
O Motor de Crescimento que os Proprietários Continuam Financiando
A Marriott gerencia e franqueia os hotéis que ostentam suas bandeiras, em vez de possuí-los, portanto a força da demanda se converte eficientemente em receita de taxas enquanto os proprietários arcam com o risco de capital. Essa alavancagem ficou evidente no segundo trimestre: a receita bruta de taxas subiu 13% para $1,58 bilhão, e o EBITDA ajustado cresceu 12,5% para $1.592 milhões sobre uma receita que subiu um mais modesto 4,9%. O negócio apresenta uma margem bruta LTM acima de 79% e um retorno sobre o capital investido próximo de 32%.
A Marriott assinou mais acordos de gestão e franquia no primeiro semestre de 2026 do que no primeiro semestre de qualquer um de seus 68 anos anteriores no negócio de hospedagem, elevando o pipeline para um recorde próximo de 629.000 quartos. As conversões são uma parcela crescente desse crescimento, e Capuano apontou para um grande pool não explorado: fora dos EUA, 50% a 60% do inventário de hotéis não possui marca. A Marriott também está usando acordos white-label para trazer ativos antes de sua rebandeiração, convertendo o resort Pelican Hill em Newport Beach para uma propriedade St. Regis enquanto ele é reservado no marriott.com durante uma renovação de mais de $100 milhões.
A gestão está gastando energia real protegendo os retornos dos proprietários, porque o crescimento de unidades depende dos balanços desses proprietários. Após anos de crescimento fraco do RevPAR seguido por inflação de custos, os franqueados reagiram contra sua carga total de taxas, e a resposta de Capuano foi uma série de pequenos cortes em vez de um movimento dramático. "Temos que encontrar muitos níqueis e moedas de dez centavos", disse ele, "mas se você encontrar o suficiente e empilhá-los, devemos ser capazes de gerar uma melhoria de desempenho bastante significativa." A Marriott cortou sua taxa de cobrança do programa de fidelidade Bonvoy em 5% no ano passado e anunciou um incentivo equivalente a uma redução de aproximadamente 50 pontos base nos custos de afiliação. Uma iniciativa tecnológica mais recente segue a mesma tese: em 1º de setembro, a Marriott e a LG Electronics anunciaram uma plataforma de quartos de hóspedes desenvolvida em conjunto e baseada em nuvem, agora em fase piloto em 40 hotéis dos EUA e Canadá, que a gestão enquadra tanto como uma oportunidade de receita quanto de custo, abrindo a porta para vender alimentos e bebidas, spa e upgrades de quarto no caminho da reserva.
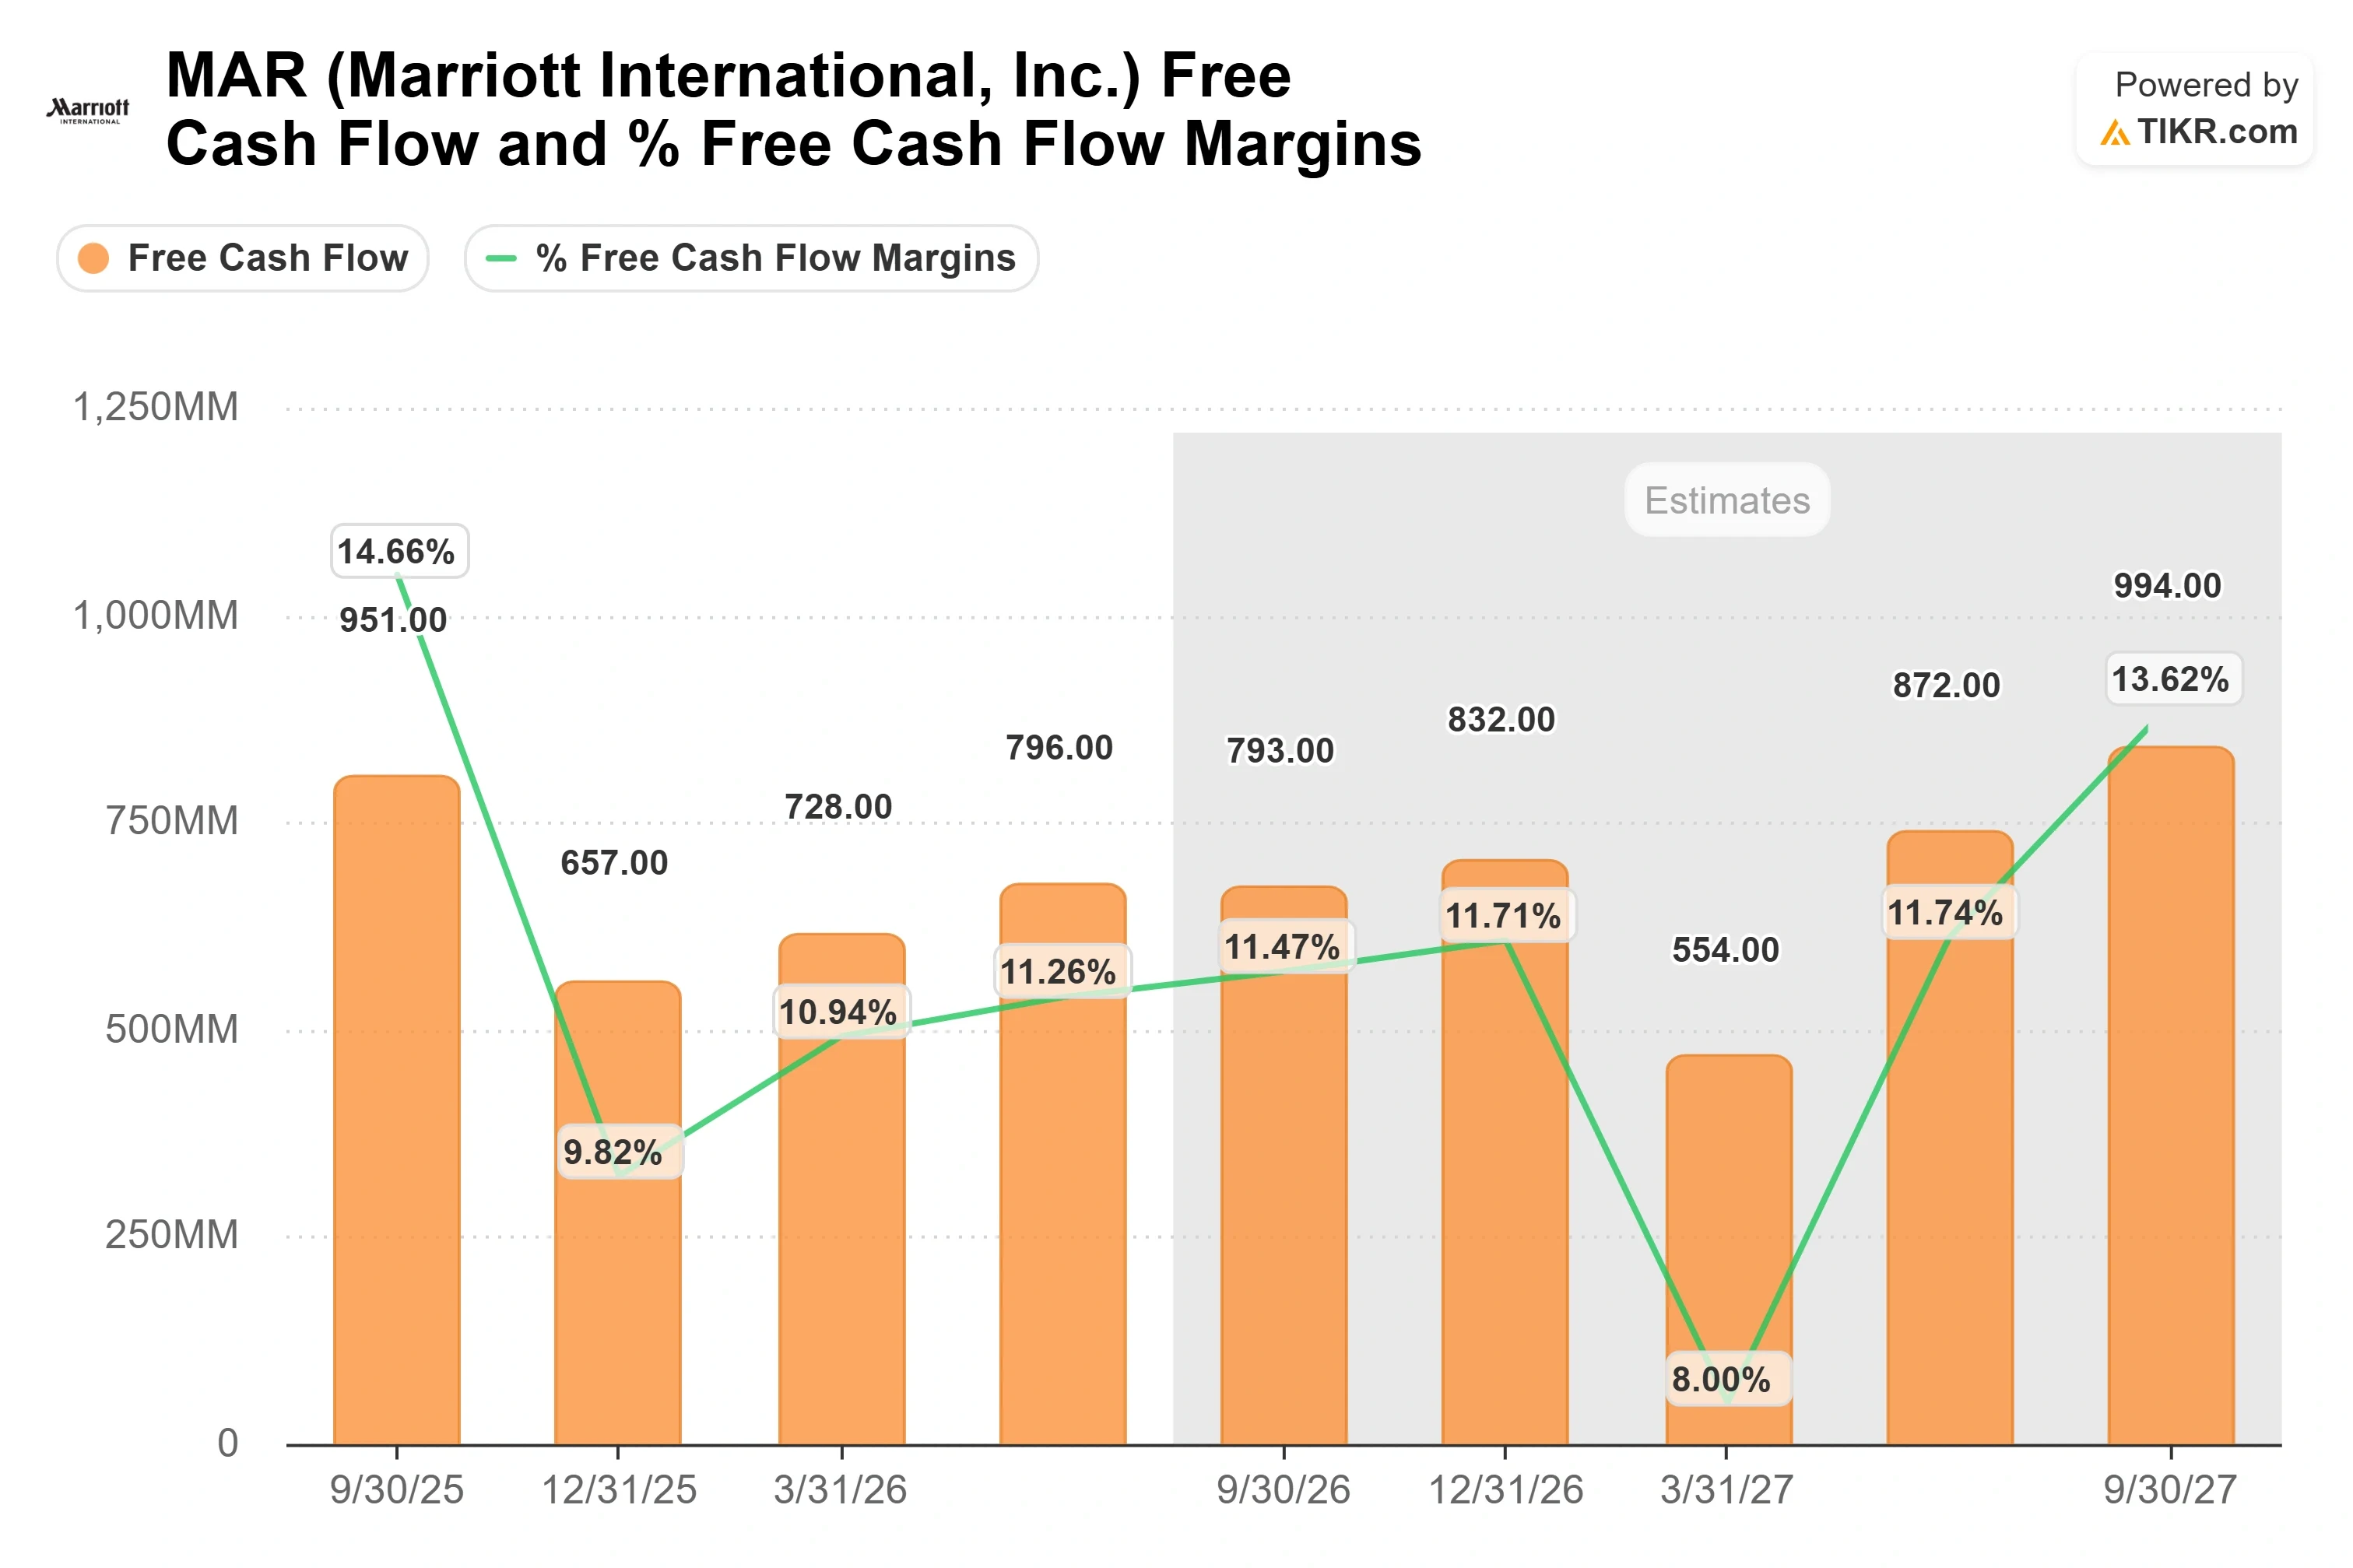
Veja como a Marriott se sai contra seus pares no TIKR (É grátis!) >>>
Onde Mora a Discordância
Então, por que a ação está 18% abaixo de sua máxima? Parte disso remonta ao relatório do segundo trimestre de 3 de agosto, onde um erro de 1,7% na receita ofuscou os beats no EBITDA e no EPS ajustado, e as ações caíram no dia. O fator maior é o múltiplo. A Marriott negocia perto de 27 vezes os lucros dos próximos doze meses e 16,9 vezes o EV/EBITDA NTM, um prêmio em relação ao grupo de viagens, embora não em relação ao seu par mais próximo: a Hilton está mais alta em ambos, perto de 32 vezes os lucros e 19,4 vezes o EV/EBITDA, enquanto a Booking Holdings negocia perto de 11,6 vezes o EV/EBITDA. Esse prêmio deixa pouco espaço para um erro, e o mercado tem reduzido os alvos mesmo com a demanda melhorando: UBS cortou para $395 de $412, BMO para $395 de $410, Barclays para $348 de $379 e Deutsche Bank para $372 de $379. O preço-alvo médio próximo de $381 implica apenas um upside modesto a partir de $337, e dos 28 analistas, 13 classificam a Marriott como Compra ou Outperform, 13 como Manter e 2 são baixistas. Essa é uma lista de cobertura que respeita o negócio e questiona o ponto de entrada.
Análise do Modelo Avançado do TIKR
- Preço Atual: $337.24
- Preço-Alvo (Cenário Médio): ~$440
- Retorno Total Potencial: ~31%
- TIR Anualizada: ~6.5% / ano
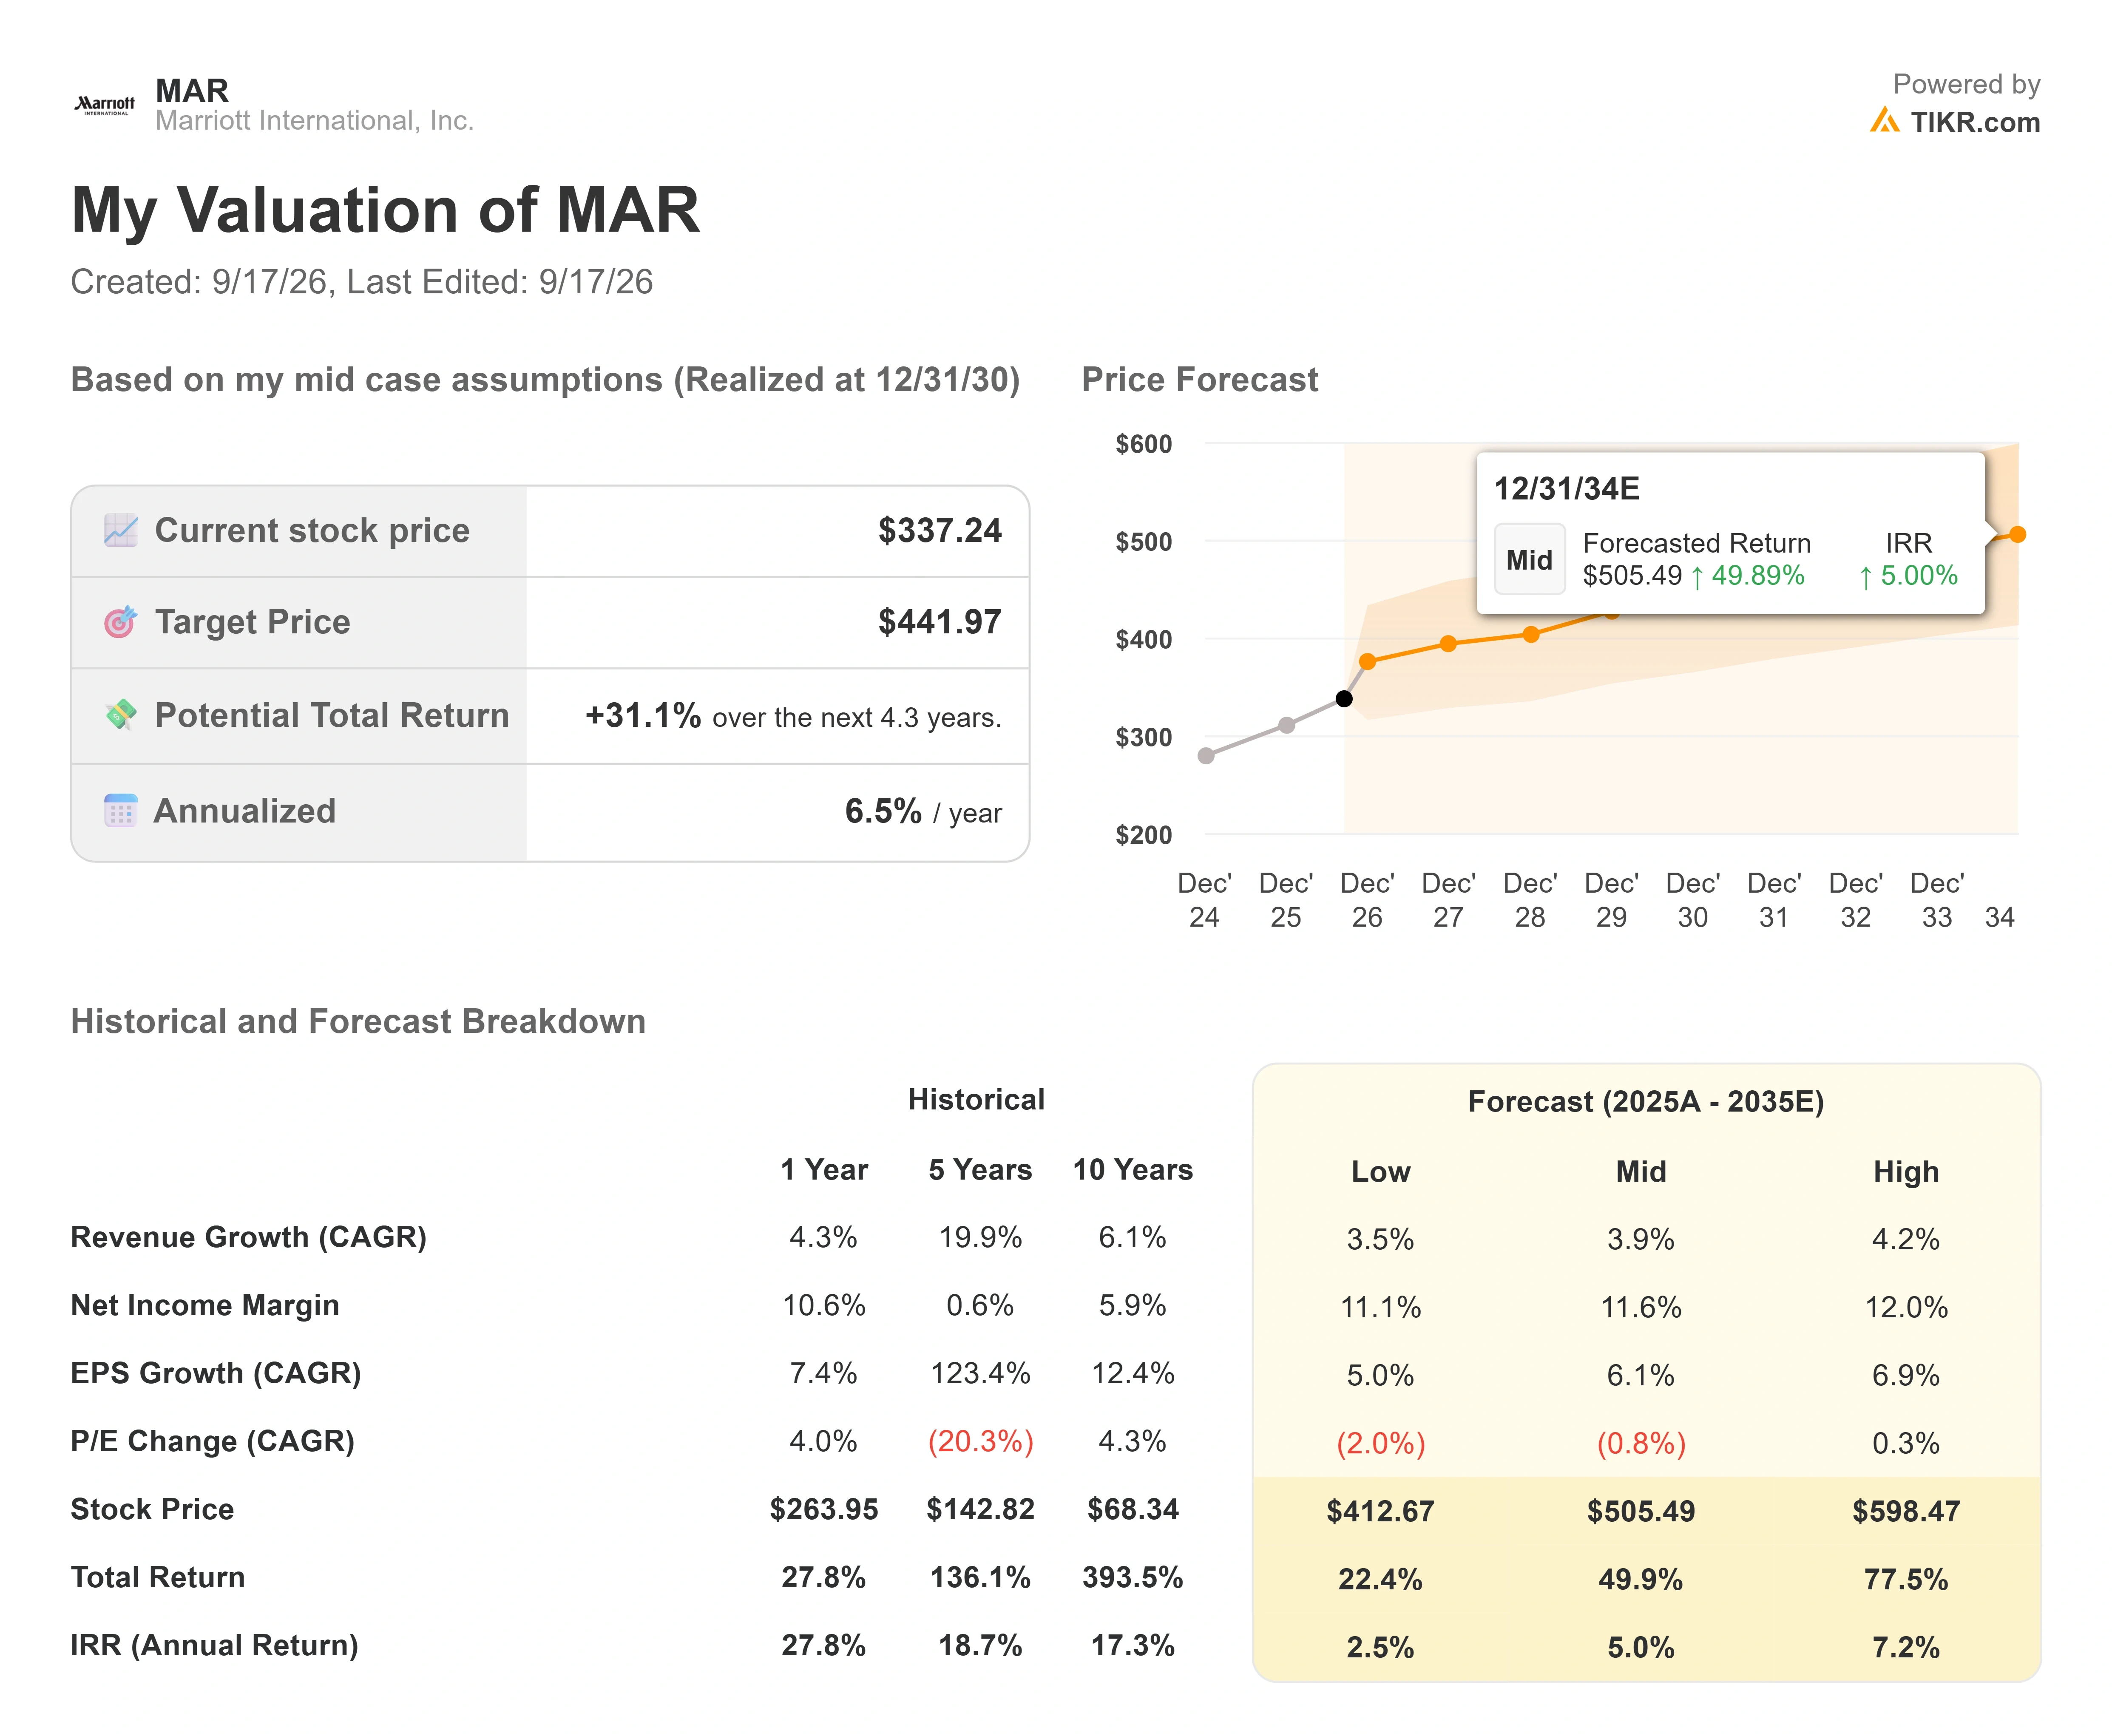
O cenário médio do TIKR valoriza a Marriott em cerca de $440, realizado até o final de 2030, para um retorno total próximo de 31% e uma TIR de aproximadamente 6,5% ao ano. Dois motores de receita o sustentam: o crescimento líquido de unidades, orientado para a extremidade inferior da faixa de 4,5% a 5% este ano, mas respaldado por um pipeline recorde, e os ganhos de RevPAR agora superando o planejado após julho elevar a perspectiva para o ano inteiro para 3% a 3,5%. O motor de margem é o mix de taxas, pois as taxas de cartão de crédito co-branded e de franquia puxam as margens líquidas para aproximadamente 12%.
O risco principal é o múltiplo. A previsão assume quase nenhuma ajuda da valuation e incorpora uma leve compressão do P/L, então o retorno tem que vir dos lucros. O upside: a amplitude da demanda e o aumento de 2028 na economia dos cartões de crédito elevam as taxas acima do planejado, elevando o alvo em direção ao cenário alto próximo de $600. O downside: um múltiplo premium encontra uma oscilação na demanda ou uma recaída mais acentuada no Oriente Médio, e uma ação com preço justo fica à deriva.
Conclusão
O próximo teste é o relatório do terceiro trimestre em 3 de novembro. Observe duas linhas. Primeiro, se a força do RevPAR de julho se manteve: um ritmo global próximo de 5% a 6% confirmaria que a aceleração é estrutural, e não um pico de açúcar da Copa do Mundo e de comparações fáceis. Segundo, se a gestão mantém o crescimento líquido de unidades na extremidade inferior de sua faixa de 4,5% a 5% apesar dos atrasos nas construções no Oriente Médio. Um trimestre que combine RevPAR sustentado com crescimento estável de unidades dá ao mercado uma razão para fechar a lacuna em relação ao modelo. Um retorno para perto de 3% diria que a cautela do mercado estava certa o tempo todo.
Você Deve Investir na Marriott?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Marriott e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode construir uma watchlist gratuita para acompanhar a Marriott ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a Marriott no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, holdings dos principais investidores globais e mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!