

Principais Estatísticas para a Ação da Sandisk
- Preço Atual (Entrada do Modelo): $1,530.90
- Preço-Alvo (Cenário Médio): ~$3,180
- Alvo do Mercado: ~$2,125
- Retorno Total Potencial: ~108%
- TIR Anualizada: ~17% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
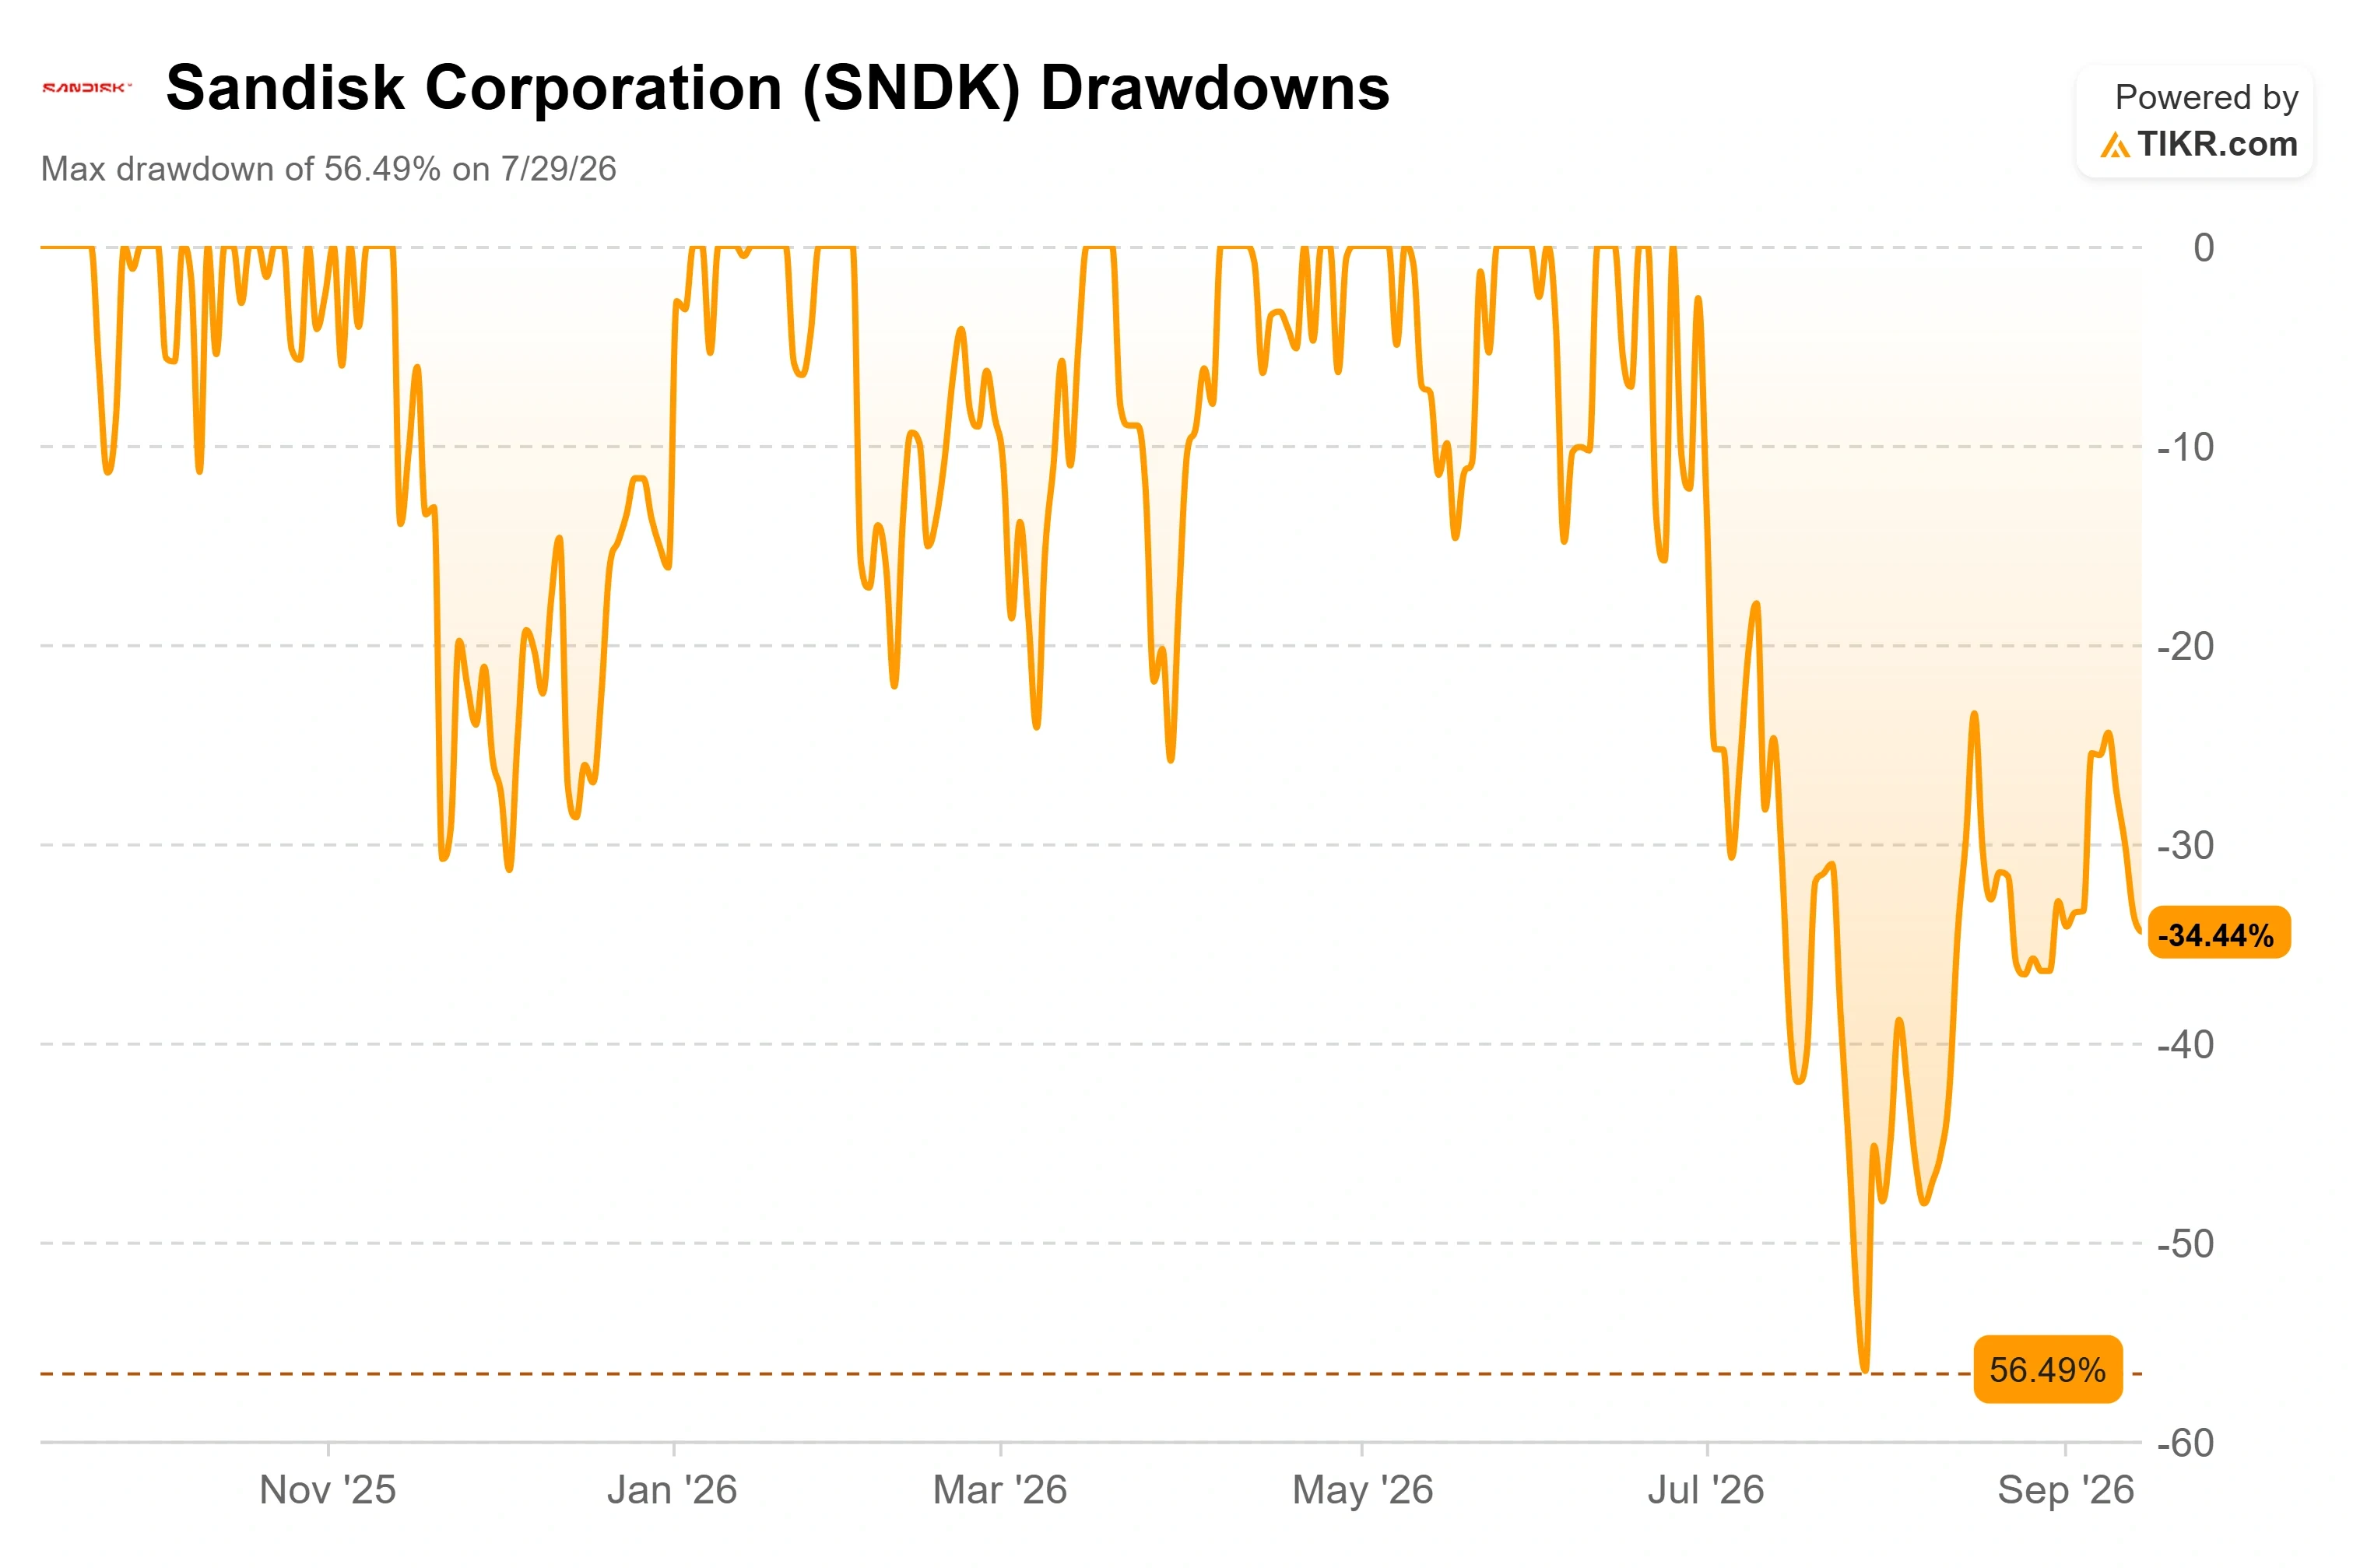
Sandisk Corporation (SNDK) fechou a $1.519,97 em 16 de setembro, e nada que a levou até lá teve qualquer relação com a Sandisk. A ação agora está cerca de 35% abaixo do máximo intradiário de $2.354 estabelecido em 22 de junho, e não se recuperou de uma venda em massa que começou no início desta semana. No sábado, 12 de setembro, o CEO da Anthropic, Dario Amodei, publicou um artigo argumentando que a indústria de IA deveria deliberadamente desacelerar o ritmo dos ganhos de capacidade, e o Sam Altman da OpenAI concordou em poucas horas. O complexo de memória interpretou isso como uma ameaça à curva de demanda, minando toda a sua reavaliação, e a Sandisk caiu 4,98% na segunda-feira, dia 14, a primeira sessão após o artigo, depois flutuou em torno de $1.520. O aumento dos rendimentos dos Treasuries de 10 anos e um tom de aversão ao risco antes do Fed adicionaram pressão.
O desconforto é real, porque uma ação que subiu mais de 600% este ano tem um longo caminho para cair se a história rachar. Mas o medo é sobre uma futura curva de gastos, não sobre nada que o negócio tenha reportado. Essa lacuna, entre um choque de sentimento e um conjunto de fundamentos que acabou de registrar um recorde, é onde reside a questão. O modelo de valuation do TIKR usa um preço de entrada de $1.530,90, próximo de onde as ações estão negociando agora.
A Venda em Massa Veio de um Artigo
Há seis semanas, a Sandisk fechou seu melhor trimestre como empresa independente. A receita do quarto trimestre fiscal atingiu $8.965 milhões, um aumento de 372% em relação ao ano anterior, com a receita do datacenter mais do que dobrando sequencialmente para $2,98 bilhões. Para o ano fiscal completo, a receita do datacenter subiu 437% para $5,15 bilhões. O lucro não-GAAP atingiu $39,25 por ação. A administração combinou o resultado com uma autorização adicional de recompra de $14 bilhões, elevando a capacidade restante para $15,5 bilhões, contra um balanço patrimonial que possui caixa líquido em vez de dívida líquida.
Nada disso mudou durante o fim de semana. O que mudou foi um debate sobre a velocidade com que a IA deve escalar. A implicação para a memória é genuinamente incerta: uma fronteira de treinamento mais lenta poderia, com o tempo, comprimir o conteúdo de memória por servidor de IA, a parte da tese que sustenta as maiores expectativas. Esse é o argumento baixista, e merece ser declarado claramente. O contrapeso é que nenhum hiperescalador cortou os gastos de capital, e os artigos que desencadearam a venda eram sobre ritmo e segurança.
O CEO David Goeckeler dedicou sua aparição em 9 de setembro na conferência Goldman Sachs Communacopia exatamente a este ponto. Conforme a inferência escala, ele argumentou, "nosso data center se torna mais da metade do mercado NAND", uma mudança que ele disse alterar como todo o mercado precifica e consome flash. Sua visão separa a preocupação com a demanda que os investidores estão precificando daquela na qual a Sandisk está realmente apostando: não a fronteira de treinamento, mas a inferência em escala, onde modelos maiores e contextos mais longos puxam a carga de trabalho para a memória mais escalável disponível.
Veja estimativas históricas e futuras para a ação da Sandisk (É gratuito!) >>>
Os Contratos São Construídos para Segurar Quando a Precificação Não Segura
O que torna este drawdown diferente de um susto normal do ciclo de memória é como a Sandisk agora vende seus bits. Em aproximadamente nove meses, ela assinou oito parcerias de longo prazo com clientes, que chama de acordos do Novo Modelo de Negócios, cobrindo quase $94 bilhões em receita contratada mínima divulgada em seu comunicado de resultados de 5 de agosto. Estas não são as negociações de preço trimestrais que tornaram a NAND uma armadilha cíclica por duas décadas. O CFO Luis Visoso descreveu contratos com duração de até cinco anos, especificados por ano, trimestre e mês, e garantidos por garantias financeiras de terceiros que pagam à Sandisk se um cliente desistir.
Perguntado se aproximadamente dois terços do negócio em um cenário de baixa estariam com uma margem bruta de 80% e o restante aos preços prevalecentes, Goeckeler respondeu: "Sim, essa é uma maneira fácil de pensar sobre isso. Concordo totalmente." Esse é um piso que a maioria das empresas de memória nunca teve. Isso não torna a Sandisk imune a um colapso de preços da NAND, e o terço restante ainda depende do mercado à vista. O que isso faz é estreitar a faixa de resultados ruins, a variável exata que uma venda em massa movida por sentimento ignora. Essa proteção é a razão pela qual o mercado não piscou: a cobertura é de 16 Compra, 4 Supera a Performance, 3 Mantém, 1 Subperforma e 1 Venda, com um alvo médio próximo a $2.125, cerca de 39% acima do preço de hoje. O debate atual não é mais se a Sandisk pode executar, mas se a precificação da NAND se mantém quando o livro contratado se converter em receita nos próximos 18 a 24 meses.
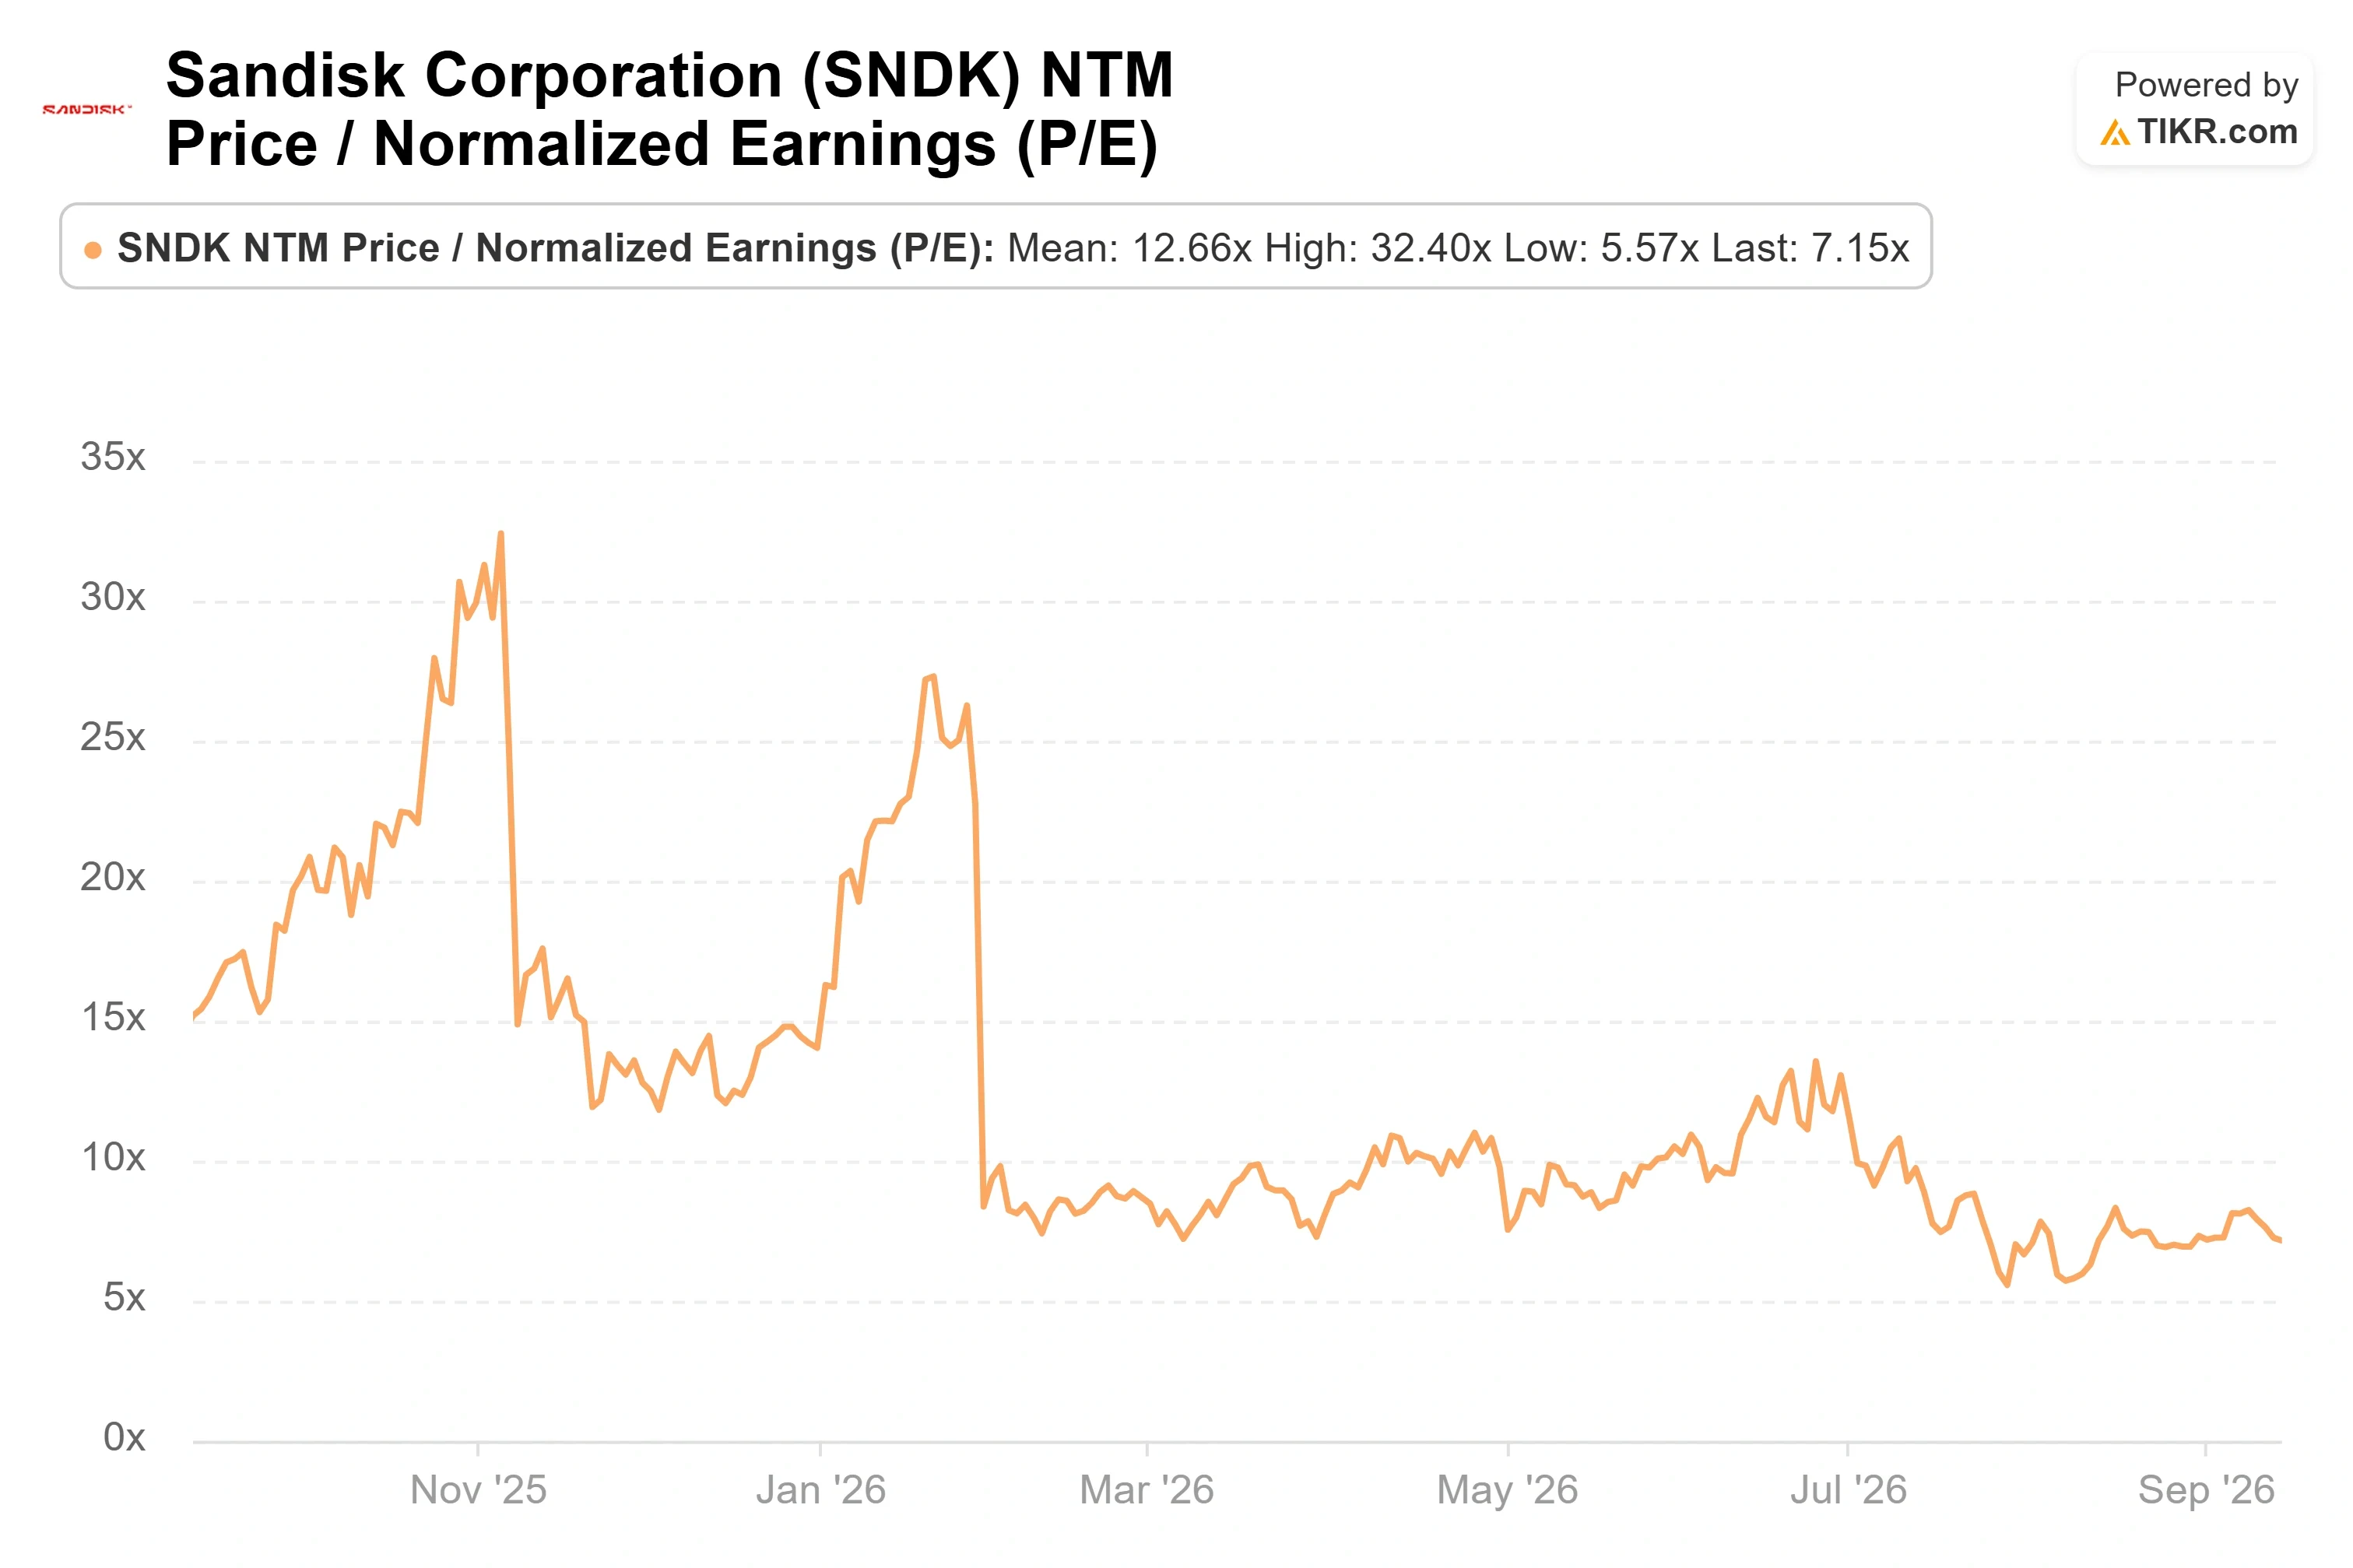
Perto de $1.520, a ação negocia a 7,15x os lucros dos próximos doze meses, um desconto em relação à ex-controladora Western Digital a 20,50x e um prêmio em relação à Samsung Electronics a 3,99x. A comparação corta dos dois lados: a Sandisk ganha um prêmio em relação à mix diversificada e de margem mais baixa da Samsung, enquanto a lacuna para a Western Digital reflete o quão mais rápido o mercado espera que os lucros de curto prazo da Sandisk cresçam, o que mecanicamente reduz o múltiplo forward. Em uma base de relação P/L, uma empresa crescendo em seus números tão rapidamente raramente parece cara nas projeções futuras.
Veja como a Sandisk se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
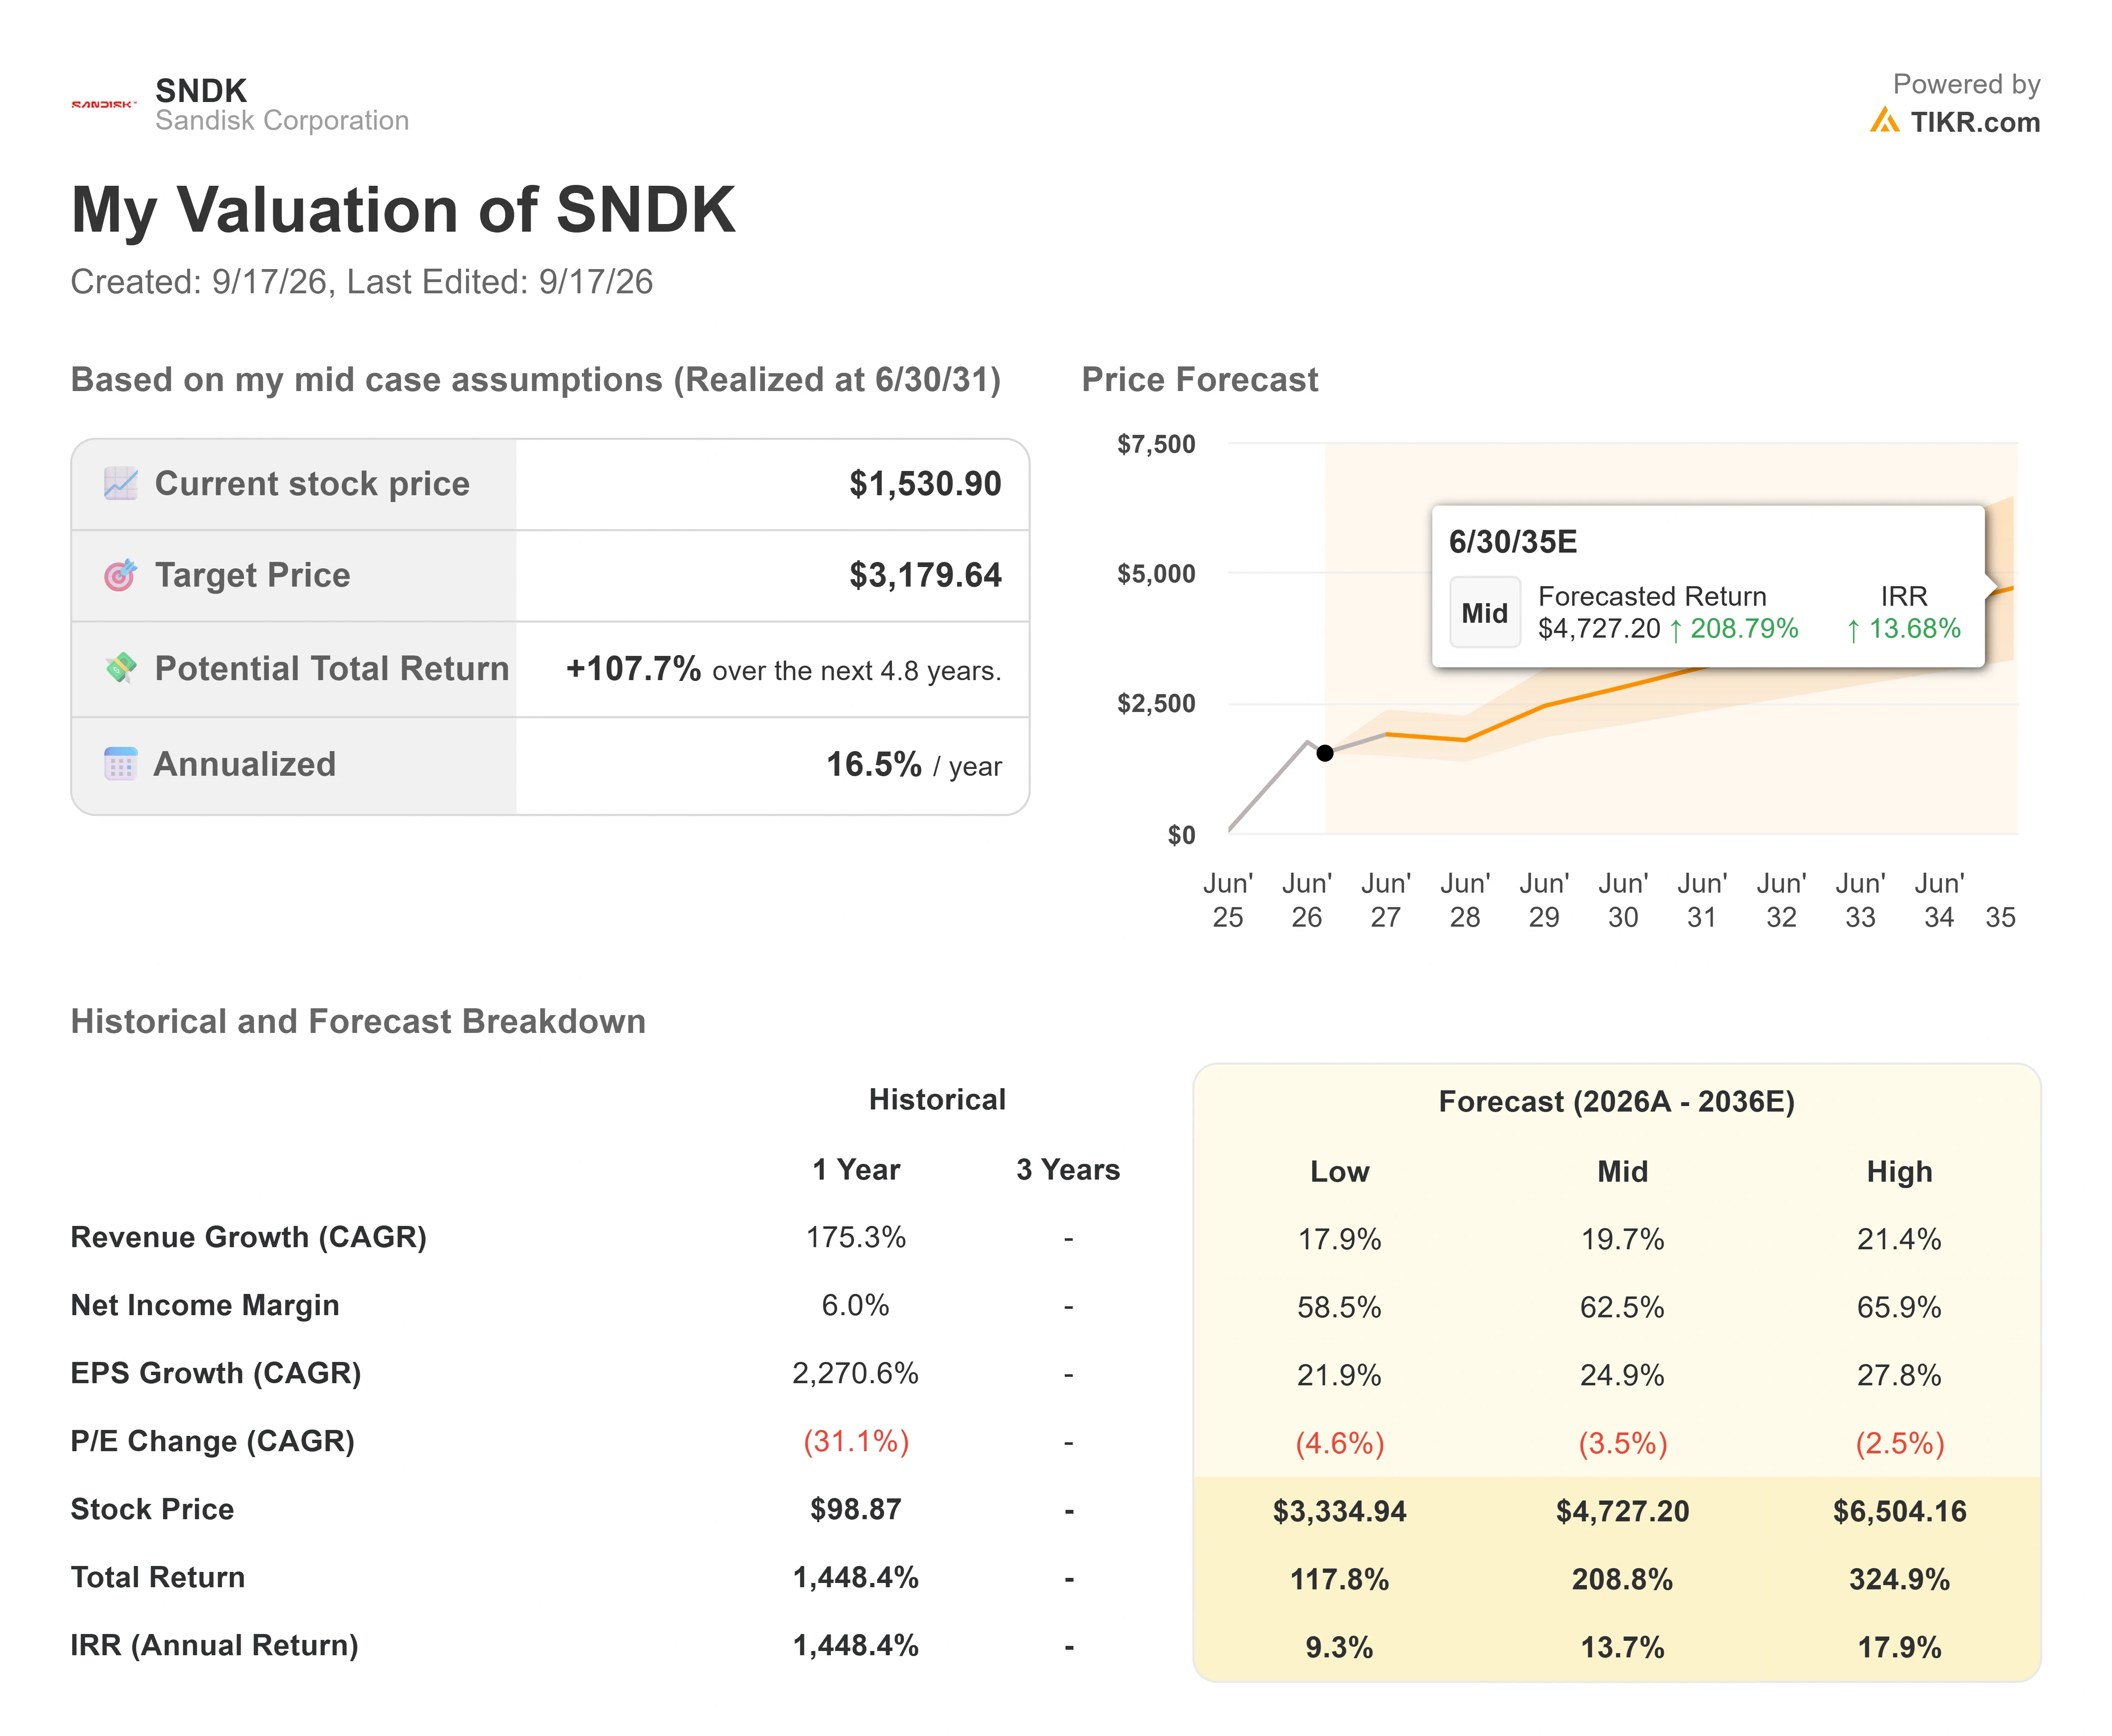
- Preço Atual (Entrada do Modelo): $1,530.90
- Preço-Alvo (Cenário Médio): ~$3,180
- Retorno Total Potencial: ~108%
- TIR Anualizada: ~17% / ano
Veja previsões de crescimento e preços-alvo dos analistas para a ação da Sandisk (É gratuito!) >>>
No Dia do Investidor de agosto, o cenário médio do TIKR valorizou a Sandisk abaixo do preço então vigente e a considerou supervalorizada. Após um drawdown de 35% e uma onda de revisões ascendentes de estimativas, o mesmo cenário médio agora aponta para aproximadamente $3.180, cerca de 108% acima dessa entrada, ou cerca de 17% anualizados ao longo de 4,8 anos. A ação caiu para dentro do modelo, em vez do modelo subir para encontrá-la.
Dois fatores carregam esse número: a mudança de mix do datacenter, conforme esse segmento ultrapassa metade da demanda por NAND, e o livro contratado do NBM, convertendo quase $94 bilhões em receita mínima em vendas reconhecidas. O fator de margem é o piso de margem bruta de 80% travado em dois terços do fornecimento de BiCS, sustentando uma margem de lucro líquido do cenário médio próxima de 63%.
- Risco primário: Precificação da NAND. Se os gastos com IA desacelerarem e o terço à vista do livro se redefinir para baixo, o cenário baixo reduz o retorno anualizado para aproximadamente 9%.
- Upside: A demanda por inferência continua superando a oferta, e os pisos contratados se mostram conservadores, elevando o retorno anualizado em direção ao cenário alto próximo de 18%.
- Downside: Um colapso genuíno dos preços da memória chega antes que os contratos isolem os lucros, e o múltiplo se comprime mais rápido do que o livro pode crescer.
Conclusão
O próximo teste real é o primeiro trimestre fiscal de 2027, com previsões de receita de $10,30 bilhões a $10,80 bilhões e EPS não-GAAP de $44,00 a $46,00. O topo dessa faixa confirmaria que a precificação contratada está fluindo conforme prometido e que setembro foi sentimento, não sinal. A extremidade inferior, ou qualquer suavização no comentário sobre crescimento do datacenter, daria aos baixistas sua primeira evidência concreta. Até esse resultado, esta é uma ação negociando em um debate sobre uma curva de gastos que ninguém pode ainda medir, sentada 35% abaixo de seu máximo com um piso de baixa que a maioria de seus pares não pode reivindicar.
Você Deve Investir na Sandisk?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Sandisk e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar a Sandisk ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Sandisk no TIKR Gratuito →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!