Principais Estatísticas para a Ação da RTX
- Preço Atual: $195.50
- Preço-Alvo (Médio): ~$247
- Alvo do Mercado (Street Target): ~$235
- Retorno Total Potencial: ~27%
- TIR Anualizada: ~6% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
RTX Corporation (RTX) fechou a $195.50 em 15 de setembro de 2026, e o número que mais importa não é o preço, mas o quão pouco as recentes boas notícias fizeram para movê-lo. No início de agosto, a gigante aeroespacial e de defesa por trás dos motores Pratt & Whitney, dos sistemas Collins Aerospace e dos mísseis Raytheon era negociada perto de $223, cerca de um por cento abaixo de sua máxima de 52 semanas, e o argumento contra a compra era que tudo já tinha dado certo. Desde então, o caso só ficou mais forte, e a ação está cerca de $28 mais baixa.
O backlog subiu para um recorde de $289 bilhões. Um contrato de $22,9 bilhões para Tomahawk foi fechado em agosto. Em 15 de setembro, a atualização do motor F135 superou uma importante etapa de design. Nada disso desencadeou uma alta, e a paciência do mercado é o que cria a pergunta que os números agora podem responder: com os fundamentos mais fortes do que estavam a $223, uma ação 12% mais barata é a oportunidade, ou o mercado está precificando algo que as manchetes não mostram?
O Backlog Cresceu Enquanto o Preço Diminuiu
Na Laguna Conference da Morgan Stanley em 15 de setembro, o CEO Chris Calio colocou o backlog em $289 bilhões, alta de 22% em relação ao ano anterior, e destacou o que ele exclui. "Nosso backlog de $289 bilhões que citei algumas vezes aqui esta manhã não inclui os 5 acordos-quadro. Não inclui o recentemente executado [UCA] de $23 bilhões para Tomahawk", disse ele ao público. Os acordos-quadro, que abrangem Tomahawk, AMRAAM e a família de mísseis Standard, devem elevar os volumes desses programas de duas a quatro vezes à medida que se convertem em pedidos firmes.
O contrato de agosto mostra que essa conversão está acontecendo em tempo real. A Marinha dos EUA concedeu à Raytheon um contrato de sete anos, de $22,9 bilhões para mísseis de cruzeiro Tomahawk em 17 de agosto, apoiando uma expansão da produção anual para acima de 1.000 mísseis. A RTX já havia triplicado as entregas de Tomahawk no primeiro semestre de 2026 em comparação com um ano antes, então o contrato financia uma expansão já em andamento, e não uma promessa. A visão de Calio sobre a demanda foi direta: "A história de nossos clientes, sejam comerciais ou de defesa, é que precisamos de mais e mais rápido."
Veja dados históricos e estimativas futuras para a ação RTX (É gratuito!) >>>
De Onde Virá o Crescimento Agora
Cerca de 48% do backlog da Raytheon agora é internacional, alta de quatro pontos em um ano, e Calio detalhou uma base instalada que garante pedidos de acompanhamento: nove países europeus operam o Patriot, sete usam o NASAMS e 20 usam efetores da RTX, com uma presença comparável no Oriente Médio. Essa base importa porque preocupações com soberania levantaram dúvidas sobre se os aliados continuarão comprando sistemas dos EUA. A resposta de Calio foi que a coprodução, e não o recuo, é o caminho, apontando para acordos com a Kongsberg e fornecedores poloneses que aprofundam os laços em vez de afrouxá-los.
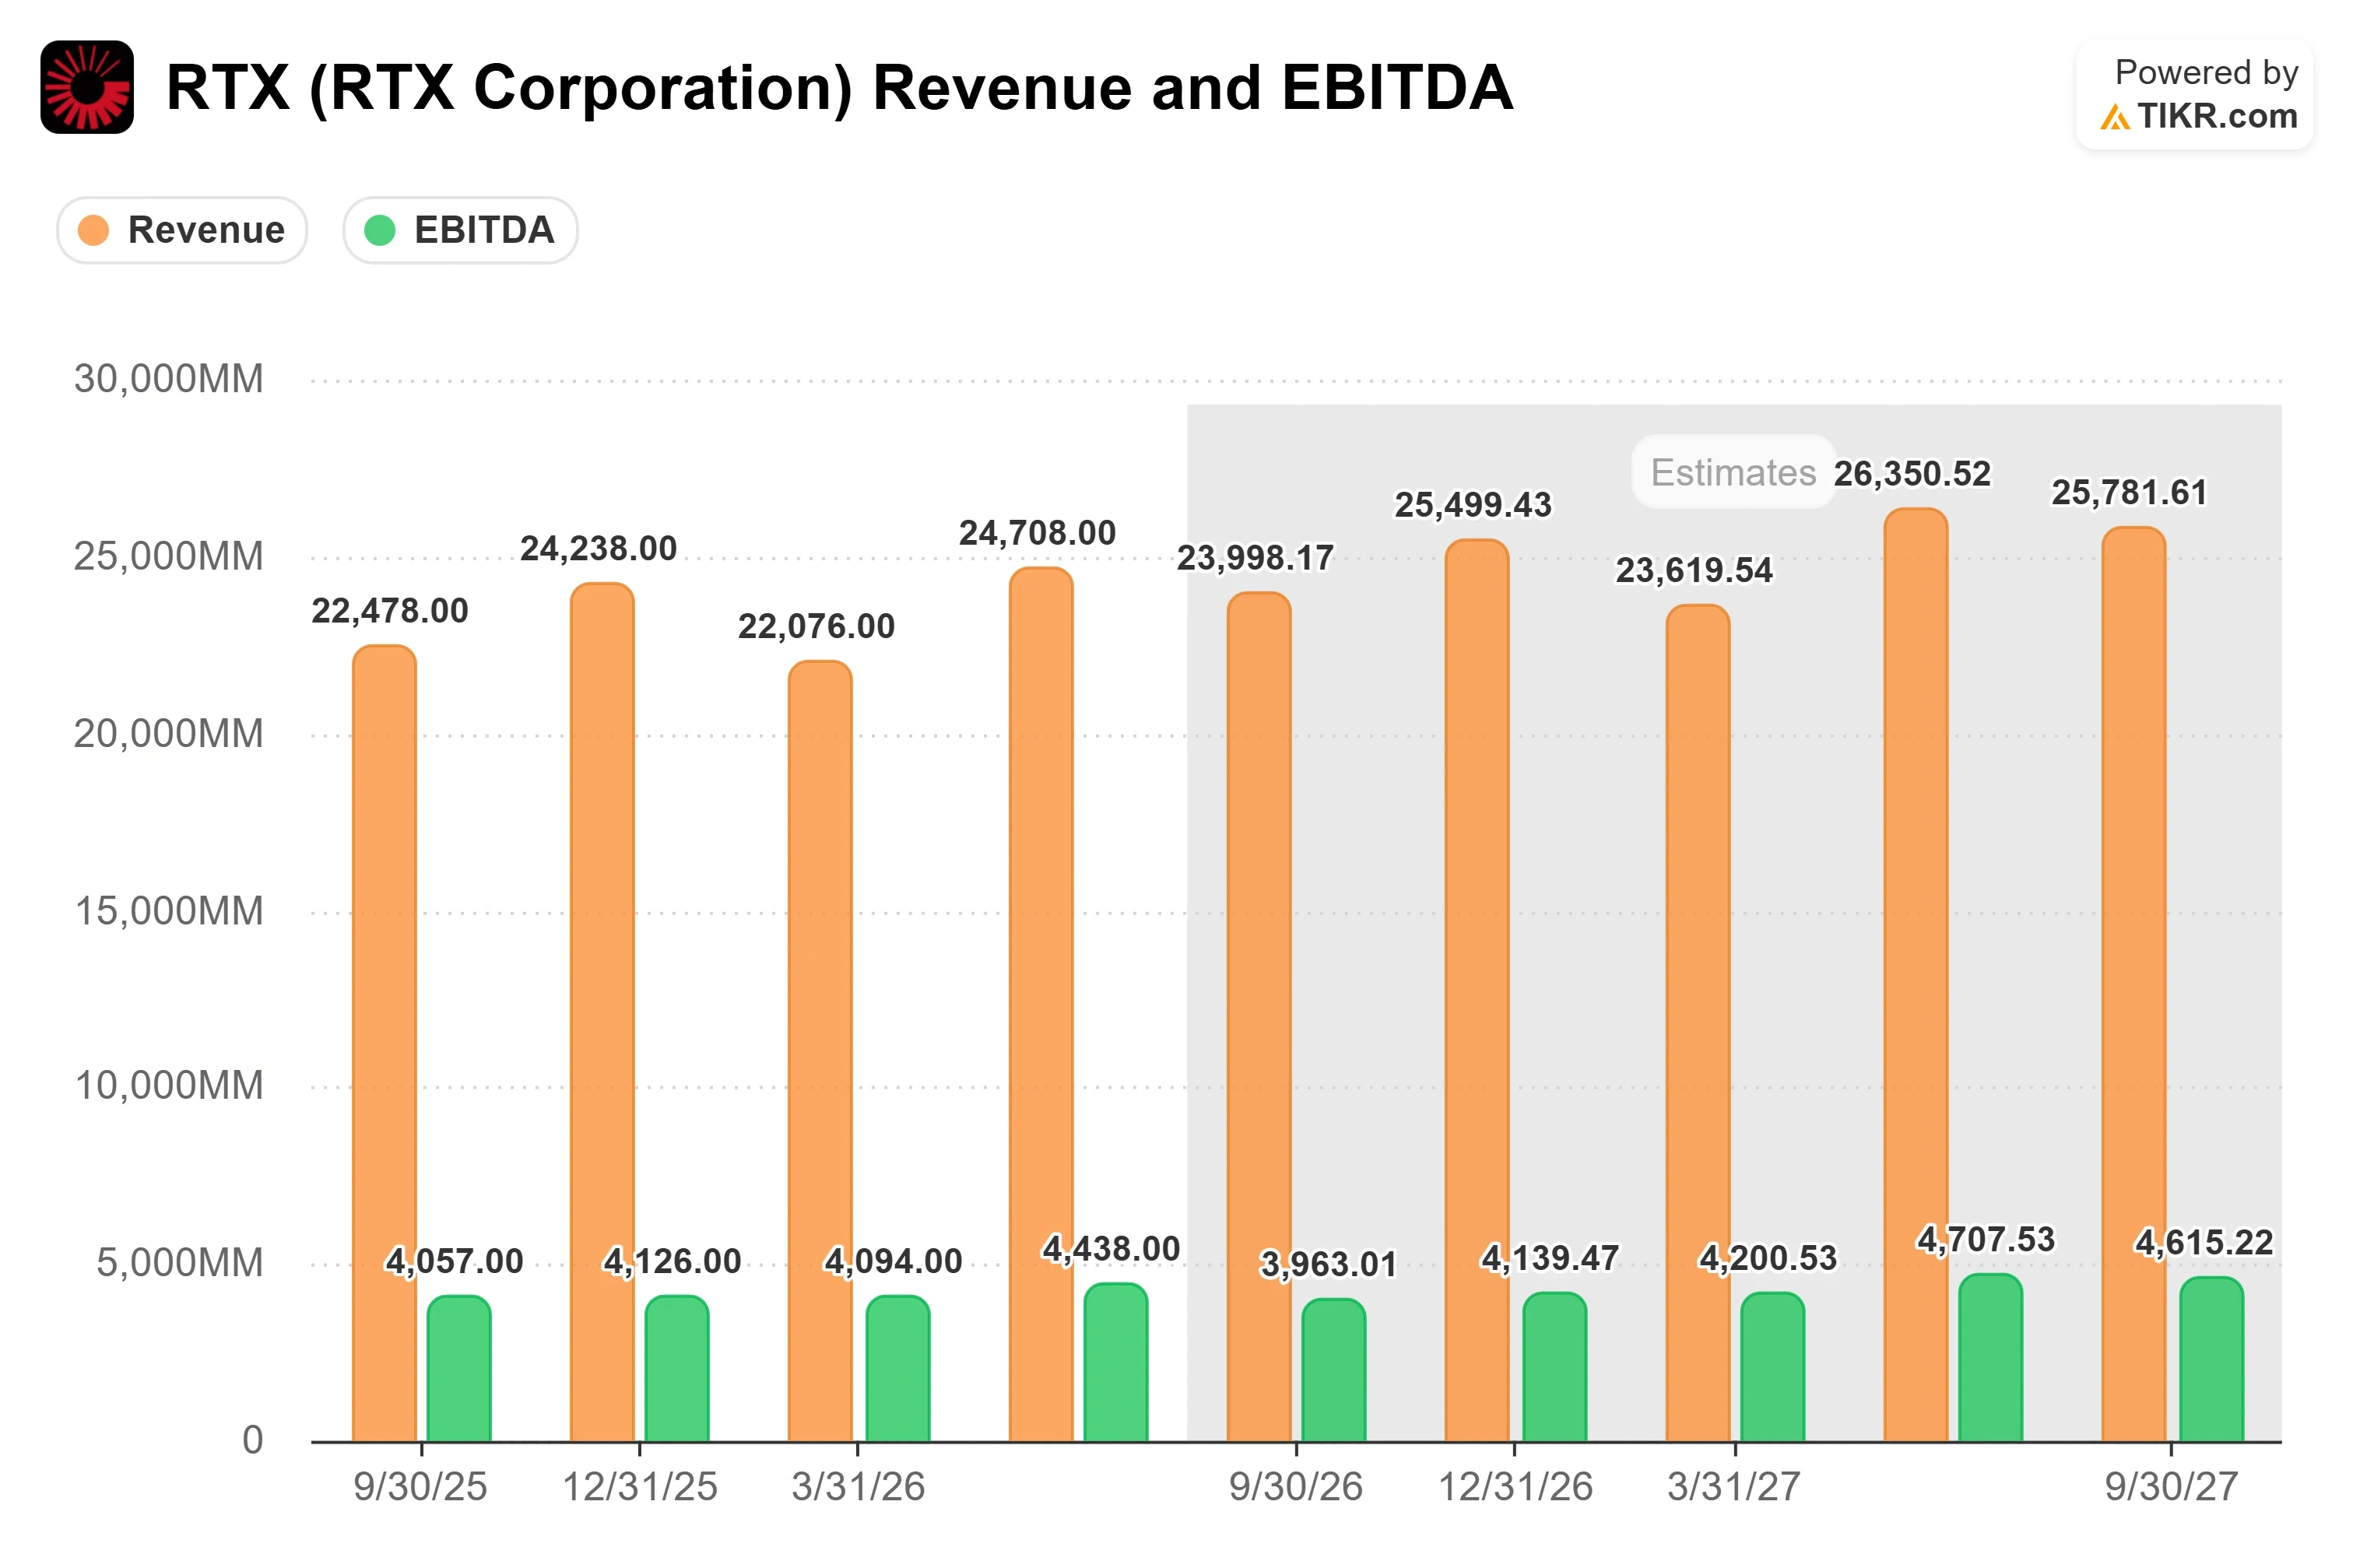
No 2T26, divulgado em 23 de julho, a RTX registrou receita de $24.708 milhões, alta de 14,5% em relação ao ano anterior, e EPS ajustado de $1,89, superando a estimativa do mercado (Street) de $1,66 em 13,7%. O fluxo de caixa livre ficou em $2.878 milhões contra uma estimativa de $1.508 milhões, e a administração prevê o fluxo de caixa livre total para 2026 em uma faixa de $8,25 a $8,75 bilhões, acima dos aproximadamente $7,9 bilhões de 2025, à medida que os custos de metal em pó da Pratt & Whitney diminuem. A Collins, por sua vez, vê um caminho para margens de segmento de 19% a 20% no médio prazo, impulsionadas pela força do mercado de reposição (aftermarket) e cortes estruturais de custos. O marco de 15 de setembro da Atualização do Núcleo do Motor F135 moveu a ação 0,08%, e essa falta de reação é o indicador: o mercado parou de pagar mais por vitórias individuais em um nome cujo caso de demanda já é compreendido.
O Que a Avaliação Realmente Está Perguntando
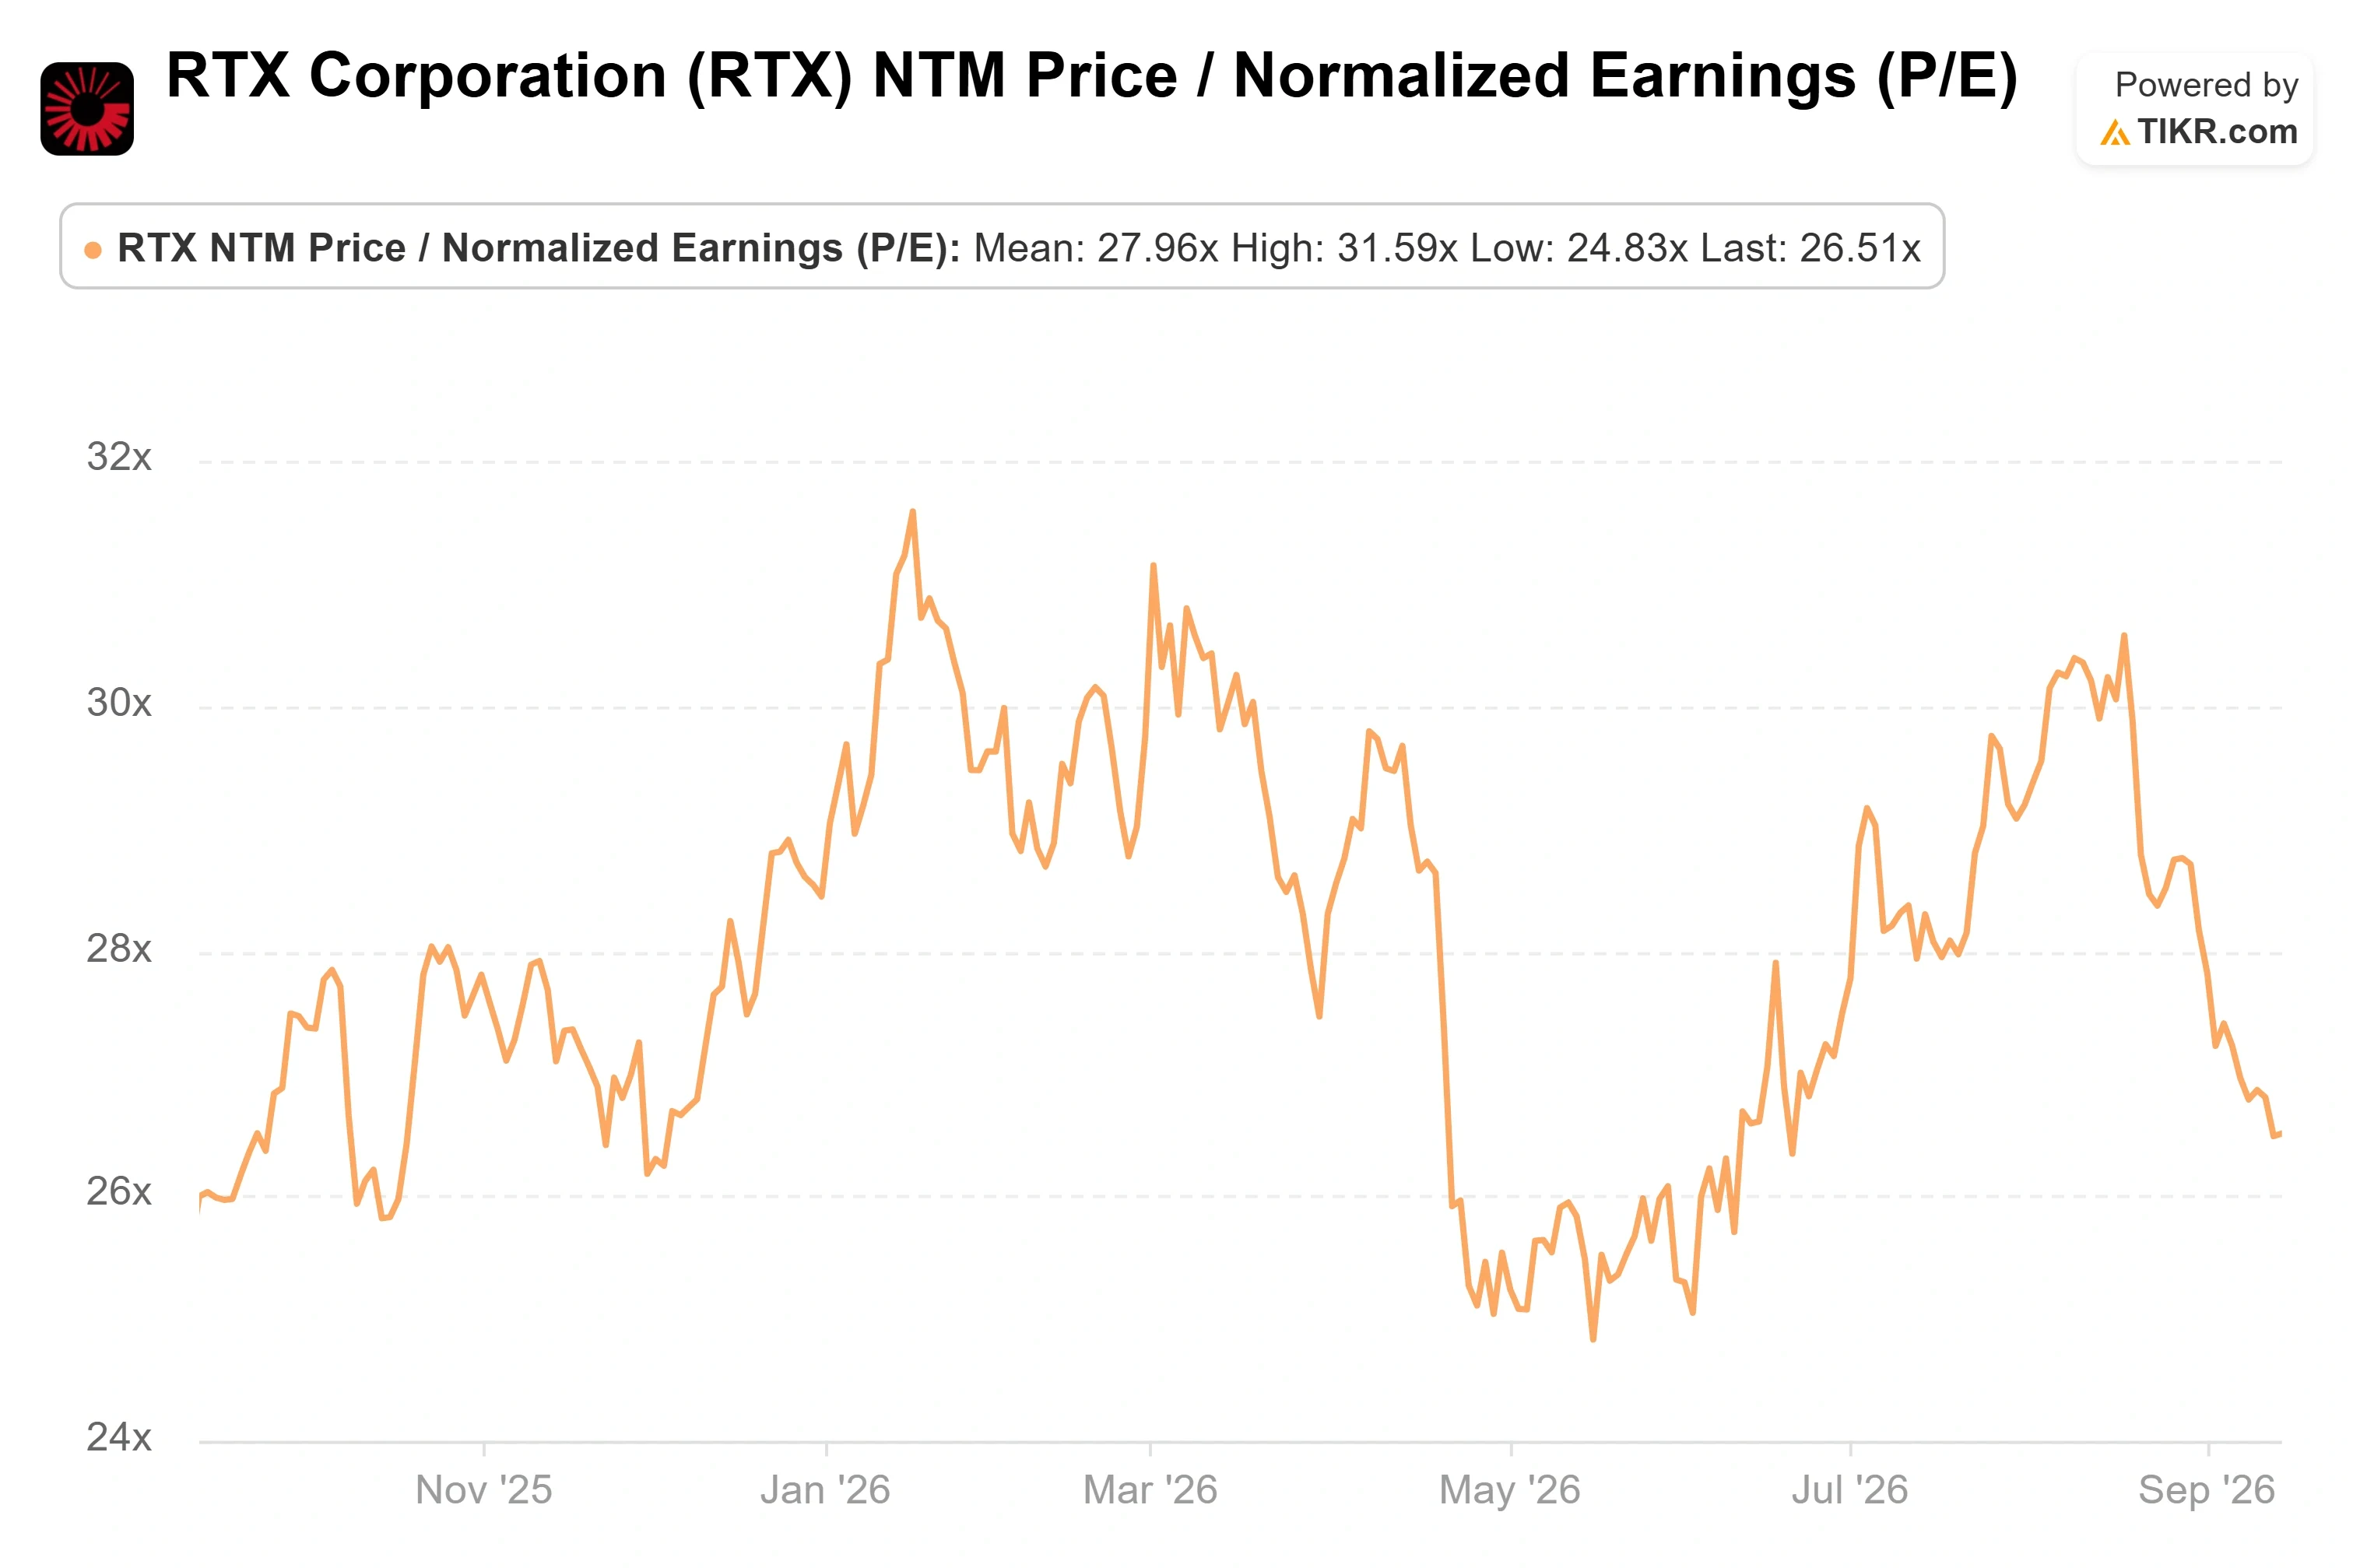
A RTX é negociada a 26,5 vezes os lucros dos próximos doze meses e 17,4 vezes o EV/EBITDA NTM. Em comparação com a concorrente europeia de motores Safran, a 27,5 vezes os lucros futuros e 15,6 vezes o EBITDA, a RTX parece razoavelmente equivalente. Em comparação com a Airbus a 24,4 vezes e a L3Harris a 19,7 vezes os lucros futuros, ela parece cara. O múltiplo não é barato em nenhuma leitura absoluta e está acima do nível em que vários pares de defesa são negociados. O prêmio é o preço da diversificação da RTX e de sua cauda de mercado de reposição (aftermarket tail); um comprador aqui está pagando por qualidade.
A RTX é uma empresa que compõe capital de forma madura (mature compounder), não uma ação de crescimento explosivo (breakout), e a este múltiplo, o crescimento precisa aparecer. Os acordos-quadro ainda precisam se converter de intenção assinada em receita faturada conforme o cronograma, e a administração observou em Laguna que os reembolsos do IEPA só estão começando a fluir no terceiro e quarto trimestres, um item de perspectiva ainda em movimento, e não resolvido. O contrato de $22,9 bilhões para Tomahawk é um contrato definitivo, e é por isso que importa mais do que os acordos-quadro que ainda não estão no backlog. Converter um livro de $289 bilhões em receita com margens em expansão é todo o trabalho, e a restrição do setor tem sido a oferta.
Veja como a RTX se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $195.50
- Preço-Alvo (Médio): ~$247
- Retorno Total Potencial: ~27%
- TIR Anualizada: ~6% / ano

Veja previsões de crescimento dos analistas e preços-alvo para a ação RTX (É gratuito!) >>>
O modelo de caso médio do TIKR avalia a RTX em cerca de $247, aproximadamente 27% acima do preço atual, realizado ao longo dos próximos 4,3 anos até o final de 2030, para um retorno anualizado próximo de 6%. Este é o caso médio, escolhido porque se alinha de perto com a meta média do mercado (Street mean target) de cerca de $235, e não com um cenário agressivo.
- Impulsionadores da receita: a expansão da defesa (reposição de munições e demanda internacional de defesa antiaérea e antimísseis) e o mercado de reposição comercial (visitas de manutenção do GTF e o conteúdo fora da garantia da Collins se multiplicando à medida que a frota envelhece).
- Impulsionador da margem: o caminho da Collins em direção a margens de segmento de 19% a 20%, mais o desaparecimento do arrasto do metal em pó, apoiando uma margem de lucro líquido em torno de 11%.
- Risco principal: o próprio múltiplo. O modelo assume uma compressão do P/L de cerca de 2,5% ao ano, então uma desvalorização mais rápida dos nomes de defesa corrói o retorno rapidamente.
- Potencial de alta: o caso alto atinge aproximadamente $382, cerca de 95% mais alto no período, ou cerca de 8% anualizado, se as margens e os volumes superarem o planejado.
- Potencial de baixa: o caso baixo assume uma compressão do P/L mais acentuada de cerca de 3,7% ao ano, o que reduz o retorno anualizado para aproximadamente 3% e deixa pouca margem para erro se a expansão atrasar.
Conclusão
O próximo teste real é o resultado do 3T no final de outubro, com o consenso próximo a $1,77 em EPS ajustado. Observe duas coisas acima do número principal: se a previsão de fluxo de caixa livre para o ano todo se move para cima dentro ou além da faixa de $8,25 a $8,75 bilhões, e se algum dos cinco acordos-quadro se converte em backlog da mesma forma que o contrato Tomahawk. Um aumento no fluxo de caixa mais um segundo contrato definitivo de munições diria que a expansão é real e dentro do cronograma. Um trimestre que supera o EPS, mas deixa a previsão de fluxo de caixa estável, sugeriria que a conversão é mais lenta do que a demanda implica.
Você Deve Investir na RTX?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte RTX e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão subindo ou descendo.
Você pode criar uma lista de observação gratuita para acompanhar RTX ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a RTX no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!