Principais Estatísticas da Ação da Seagate
- Preço Atual: $771.81
- Preço-Alvo (Cenário Médio): ~$3.200
- Preço-Alvo do Mercado: ~$1.125
- Retorno Total Potencial: ~315%
- TIR Anualizada: ~35% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É gratuito) >>>
O Que Aconteceu?
Seagate Technology Holdings (STX) fez algo que o mercado passou uma década assumindo que um fabricante de discos rígidos nunca poderia fazer: aumentar preços, trimestre após trimestre, e fazê-los valer. O preço por exabyte subiu a uma taxa anual de dois dígitos no último trimestre, e a margem bruta não-GAAP atingiu 52,7% no trimestre de junho, um aumento de aproximadamente 570 pontos base em relação ao trimestre anterior, e o décimo terceiro trimestre consecutivo de expansão. A $771,81 após uma queda em 15 de setembro, uma pergunta agora decide a ação. Esse poder de precificação é durável, ou é um pico de um ciclo que se reverte no momento em que a oferta alcança a demanda?
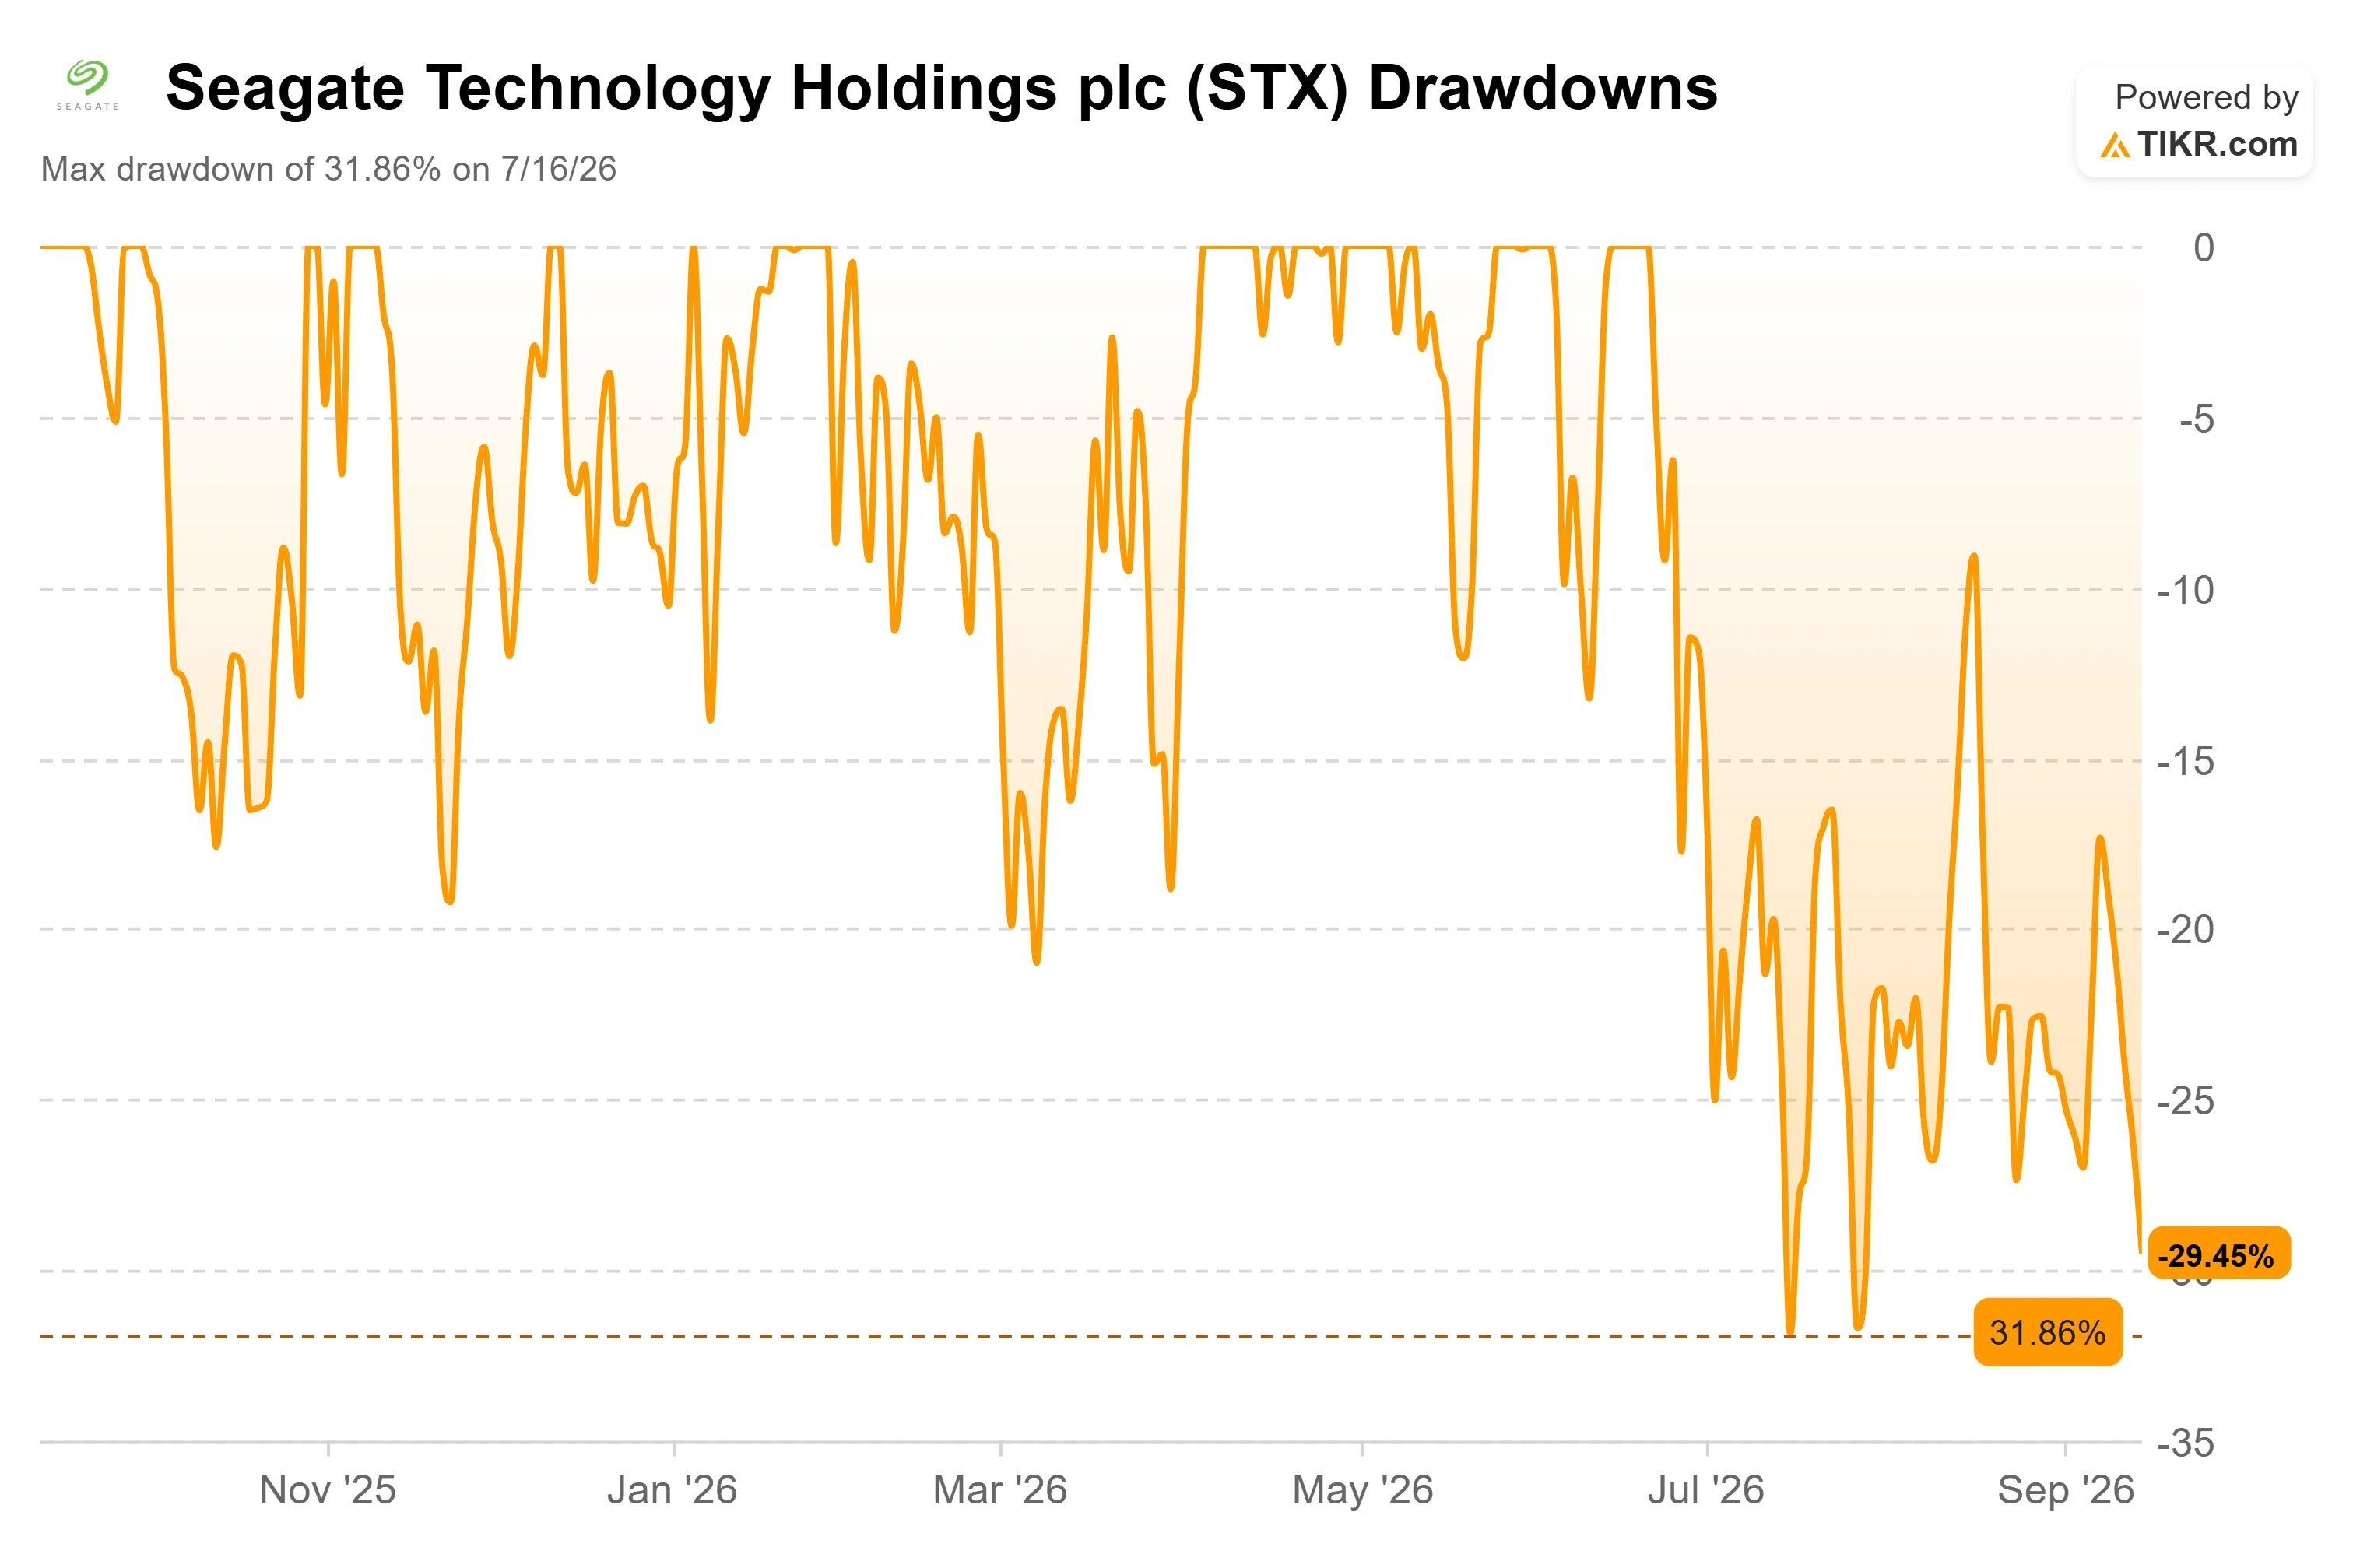
A ação caiu 4,19% em 15 de setembro e está cerca de 30% abaixo de seu recorde de junho próximo de $1.093, arrastada para baixo junto com o grupo de armazenamento devido ao temor de que ganhos na eficiência computacional da IA possam enfraquecer a demanda futura por infraestrutura. Na conferência Communacopia do Goldman Sachs cinco dias antes, o CFO Gianluca Romano deu a defesa mais concreta até agora de por que a precificação se mantém, e ela gira em torno de quão pequena é a fatura da Seagate na nota de um cliente.
Por Que a Precificação Persiste: A Seagate É um Arredondamento no Orçamento de Nuvem
A revelação-chave de Romano foi um número que ele não havia enfatizado antes. Os discos da Seagate agora custam aos seus clientes de nuvem apenas "de baixo a médio dígito único" de seu gasto total de capital. Esse é o cerne da tese de precificação. Quando o armazenamento é alguns por cento do orçamento de um hiperescalador, e a alternativa a manter os dados é o custo muito mais alto de recalculá-los, um aumento de preço de dois dígitos por exabyte mal é registrado em relação ao valor entregue.
"Mudamos a estratégia de preços há cerca de 3 anos", disse Romano, Vice-Presidente Executivo e CFO, vinculando a mudança a um equilíbrio mais apertado entre oferta e demanda e ao crescente valor dos dados armazenados. Na teleconferência, o analista observou que o preço por exabyte subiu 11% em relação ao ano anterior no último trimestre, um número que Romano não contestou ao descrever uma estratégia que "quase triplicou nossa margem bruta sem realmente impactar muito nossos clientes." Como os aumentos de preço são pequenos em relação aos orçamentos dos clientes, ele argumentou que a Seagate pode continuar aplicando a abordagem "por um período muito, muito longo." Isso reformula o cenário pessimista: o risco não é que os clientes rejeitem preços mais altos, mas que a disciplina do setor sobre a oferta eventualmente se rompa.
O motor por trás disso é a mudança para o HAMR, a tecnologia de gravação assistida por calor que compacta mais terabytes em cada disco. Os principais clientes de nuvem qualificaram o disco de 30 terabytes da Seagate, os dois maiores estão comprando unidades de 40 terabytes, e um disco de 50 terabytes chega no final de 2027. Cada passo aumenta a capacidade por disco contra uma base de custo aproximadamente plana, então as margens brutas incrementais têm sido de "mais de 70%", bem acima dos 50% que o mercado modelou um ano atrás. Os materiais de relações com investidores da Seagate mostram o resultado: receita do ano fiscal de 2026 aumentando 34% para $12,2 bilhões, e um trimestre de junho com alta de 48% em relação ao ano anterior para $3.629 milhões com EPS ajustado de $5,71, um superávit de 12%.

Veja estimativas históricas e futuras para a ação da Seagate (É gratuito!) >>>
O Que Poderia Quebrá-la e o Que a Administração Já Admitiu
O caso de durabilidade não é à prova de falhas, e Romano foi incomumente franco sobre a única coisa que poderia prejudicá-lo. Questionado sobre um cenário negativo, ele não afirmou que a demanda era à prova de bala. Ele admitiu que os clientes poderiam desacelerar a construção de data centers devido a restrições de energia, atrasos na obtenção de licenças ou componentes faltantes, o que adiaria os pedidos no tempo. Seu argumento foi que a demanda não desaparece, apenas é adiada, e que a disciplina da Seagate sobre capacidade, adicionando exabytes por meio de tecnologia em vez de novas fábricas, permite que ela gerente uma desaceleração melhor do que um construtor orientado por unidades poderia.
Essa franqueza importa mais do que uma resposta polida importaria. Ela diz que o risco é de *timing*, e a Seagate já contratou grande parte de sua demanda de curto prazo: ordens de compra cobrem os próximos quatro a cinco trimestres com mix, volume e preço fixos, com capacidade nearline alocada até 2028. As recentes vendas de *insiders* ocorrem nesse contexto. Os próprios registros do CFO Gianluca Romano mostram que a maior venda, cerca de $38 milhões em 15 de setembro, foi uma venda obrigatória do emissor para cobrir a retenção de impostos sobre ações de desempenho que se tornaram líquidas no dia anterior, e não uma decisão discricionária sobre a ação. Executivos, incluindo o CFO, reduziram suas participações por meio de planos 10b5-1 pré-agendados, cada um operando em um calendário fixo, e não com base em uma visão sobre o trimestre.
Mesmo após uma queda de 30%, as ações negociam perto de 22x os lucros dos próximos doze meses e cerca de 17x o EV/EBITDA NTM, um múltiplo cheio para um negócio há muito tratado como cíclico. O prêmio sobre os pares é menor do que parece: a Western Digital está perto de 20,5x os lucros futuros e 15x o EV/EBITDA NTM, com Dell e NetApp em torno de 19x. Em comparação com a Western Digital, seu par mais próximo, a Seagate está mais qualificada em discos de alta capacidade e carrega margens incrementais mais gordas, então o prêmio parece merecido, embora deixe pouco espaço para erro se a disciplina de oferta escorregar.
Veja como a Seagate se sai contra seus pares na TIKR (É gratuito!) >>>
Análise do Modelo Avançado da TIKR
- Preço Atual: $771.81
- Preço-Alvo (Cenário Médio): ~$3.200
- Retorno Total Potencial: ~315%
- TIR Anualizada: ~35% / ano

Veja previsões de crescimento e preços-alvo dos analistas para a ação da Seagate (É gratuito!) >>>
O cenário médio aponta para um valor justo próximo de $3.200 até meados de 2031, um retorno anualizado de cerca de 35%. Dois fatores de receita o sustentam: o crescimento contínuo de exabytes por meio das transições de capacidade do HAMR, e os ganhos de dois dígitos no preço por exabyte que a estratégia de precificação tem entregue por três anos. Juntos, eles sustentam um CAGR de receita do cenário médio próximo de 21%. O fator de margem é a mesma mudança de mix, com a margem líquida modelada para os baixos 50%, alinhada com as margens brutas incrementais de mais de 70% já registradas. O risco principal é uma ruptura na disciplina de oferta do setor que ponha fim à trajetória de preços, ou um adiamento da demanda se os hiperescaladores atingirem limites de energia e licenciamento.
Essa figura de ~$3.200 do cenário médio é um cenário construído sobre essas premissas se mantendo, não uma previsão. A média de preço-alvo de 12 meses de Wall Street está muito mais baixa, perto de $1.125, o que ainda implica uma valorização de aproximadamente 46%. O sentimento é fortemente positivo: das 25 empresas que classificam a ação, 18 a classificam como Compra, 4 como Superperformar, 2 como Manter, 1 como Subperformar e nenhuma como Vender.
Conclusão
A tese de precificação terá seu próximo teste no final de outubro, quando a Seagate reporta o 1º trimestre fiscal de 2027 após o fechamento. A administração projetou $4,1 bilhões em receita e EPS não-GAAP de $7,30. O número que importa não é o superávit da manchete, mas a tendência do preço por exabyte e se a margem bruta mantém sua escalada. Se as margens se expandirem novamente e a linguagem sobre o livro de pedidos de quatro a cinco trimestres permanecer firme, o argumento de Romano sobre o dígito único do capex se sustenta, e o recuo parece ser de sentimento. Se a precificação se estabilizar, o medo do mercado de que este foi um pico cíclico terá sua primeira evidência real.
Você Deve Investir na Seagate?
A única maneira de realmente saber é olhar para os números você mesmo. A TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Seagate e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma lista de observação gratuita para acompanhar a Seagate ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Seagate na TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e mais com a TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não pretendem servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!