Principais Estatísticas da Ação da Pegasystems
- Preço Atual: $37.63
- Preço-Alvo (Médio): ~$50
- Alvo do Mercado: ~$43
- Retorno Total Potencial: ~33%
- TIR Anualizada: ~7% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
A Pegasystems (PEGA) fez algo que a maioria das empresas de software em baixa evita: explicou, em termos simples, exatamente como perdeu o próprio ano. Falando na Conferência Global TMT da Citi em 8 de setembro, o CFO Ken Stillwell admitiu que o crescimento do valor anual de contrato (ACV) ficará próximo de 10% para 2026, não os 15% previstos em janeiro, e que o déficit se deve a uma falha na execução de vendas, e não a uma queda na demanda. A ação fechou a $37,63 em 15 de setembro, cerca de 46% abaixo de onde era negociada há um ano.
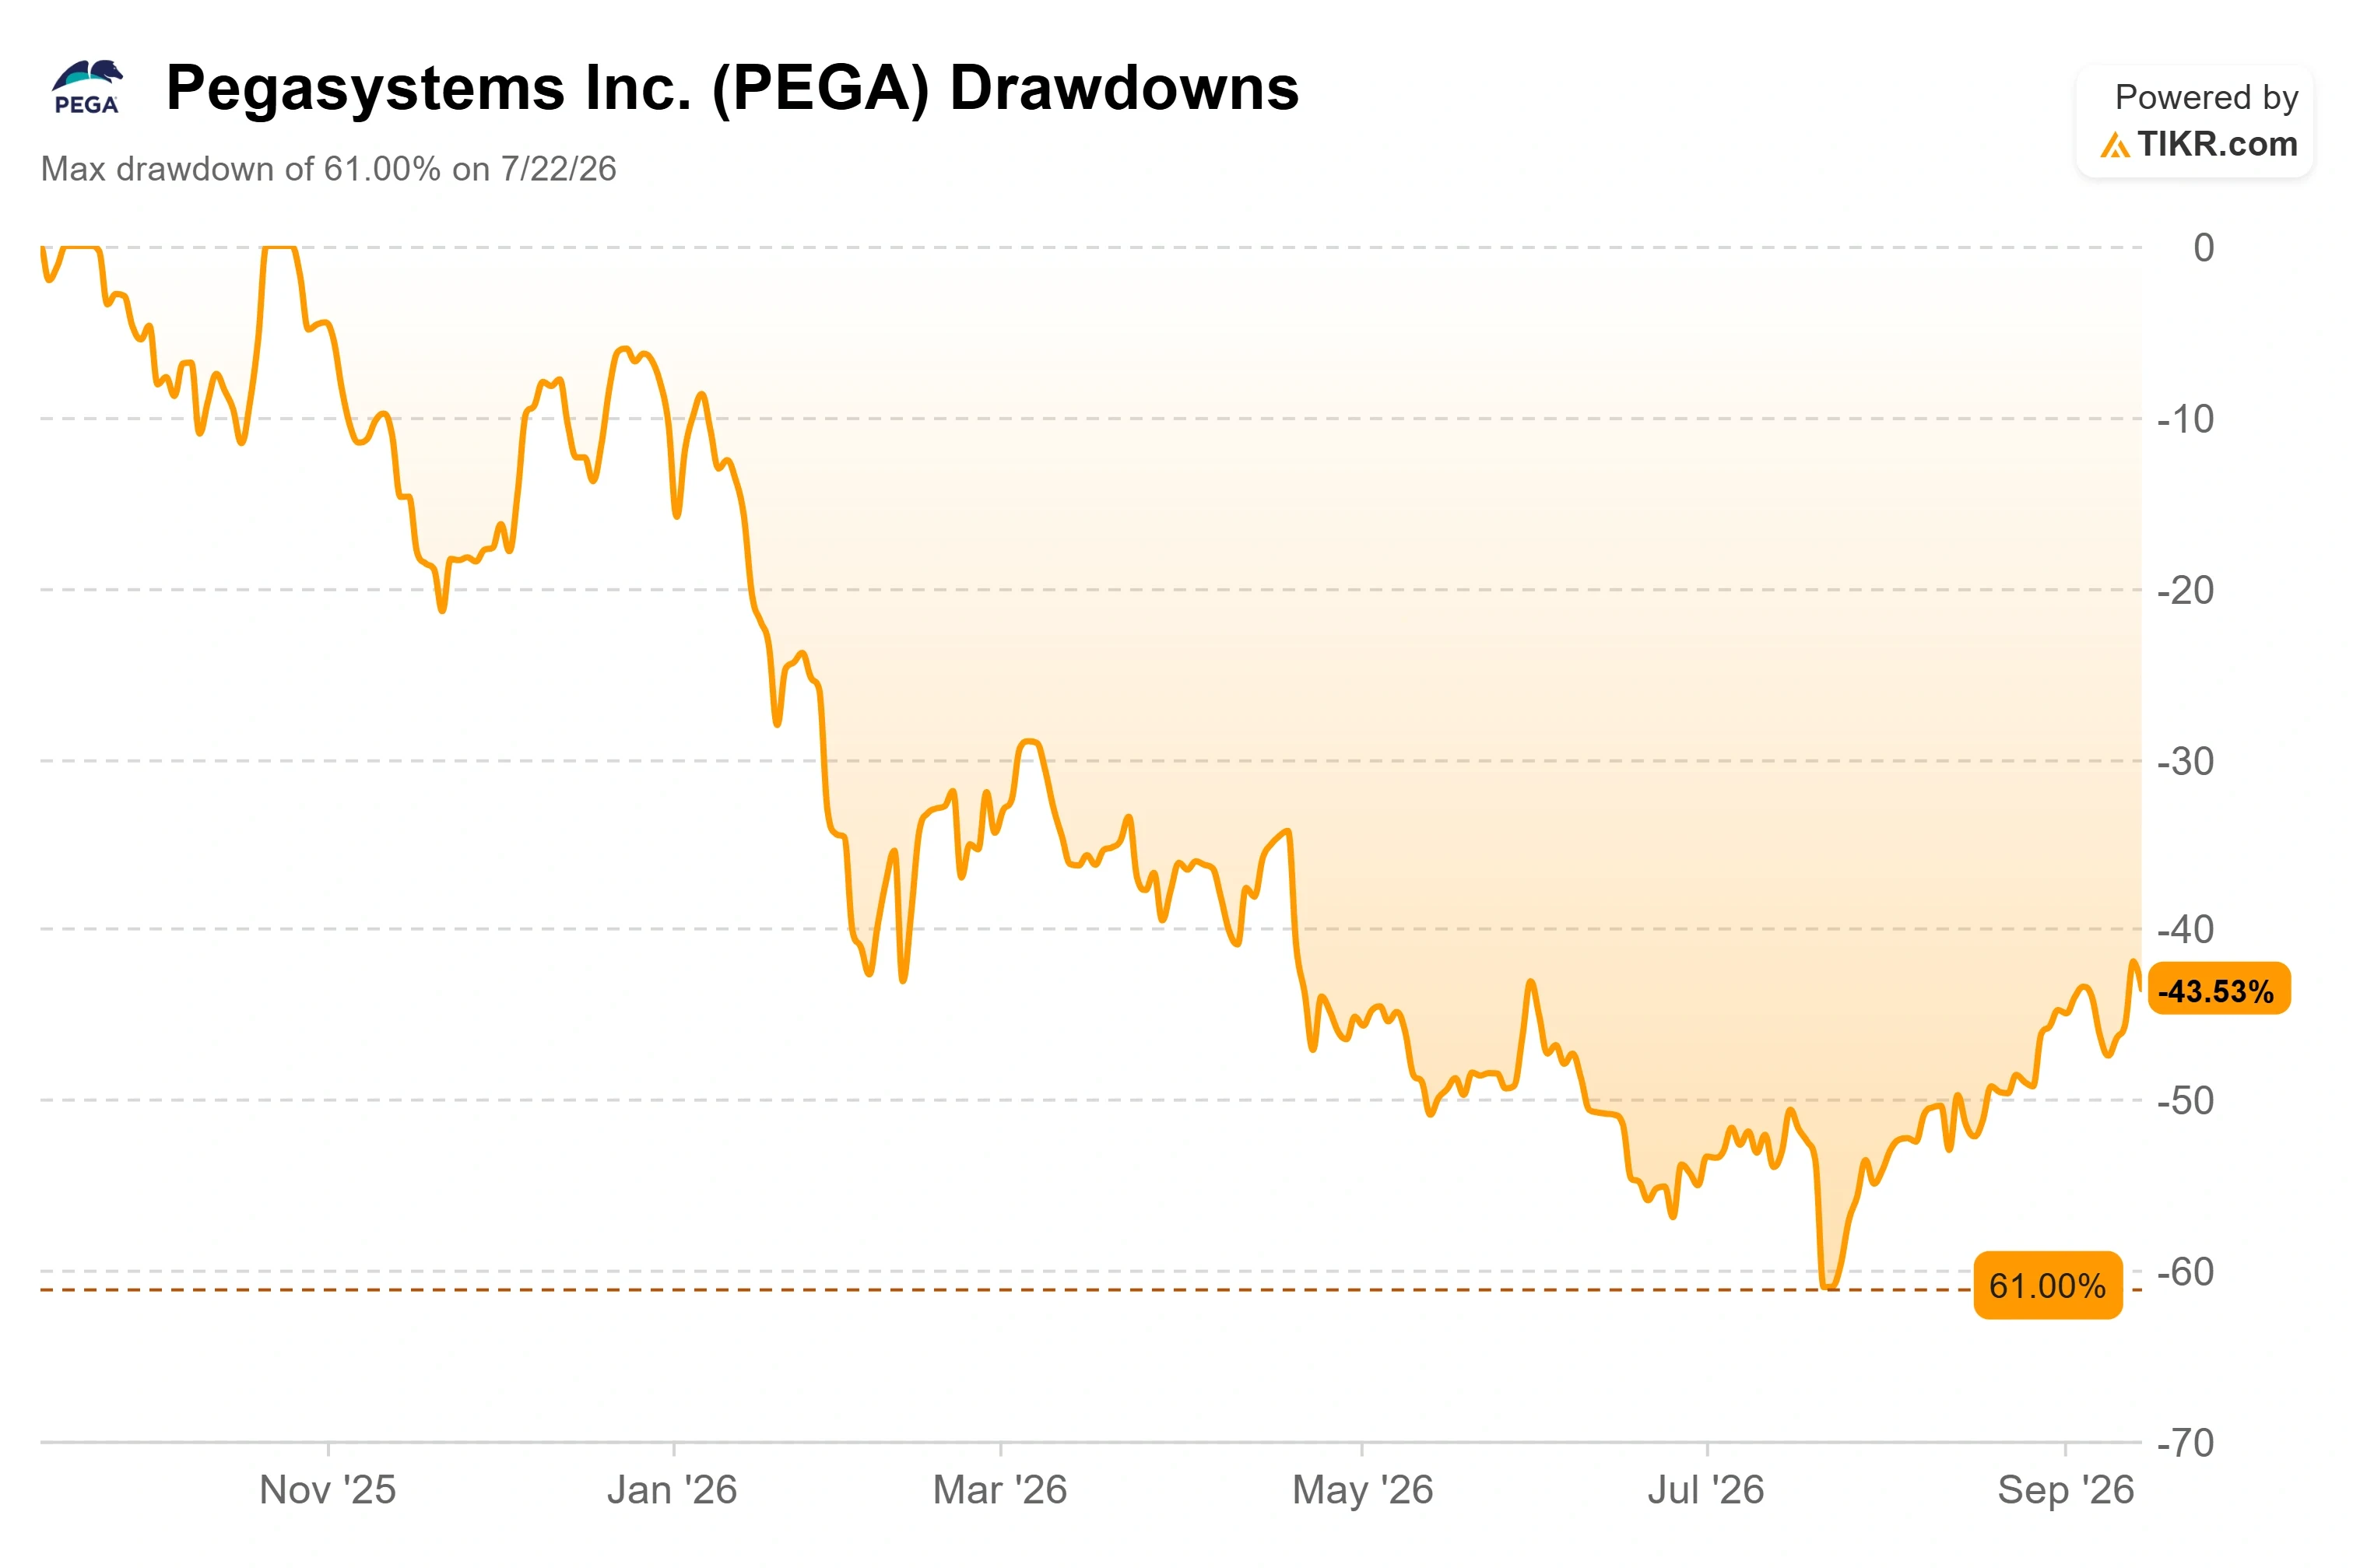
Essa lacuna entre um preço de ação quebrado e um negócio apenas mais lento é o que os investidores estão tentando precificar. As ações atingiram o fundo com uma queda de 61% em 22 de julho, na sessão após um fraco resultado do 2º trimestre, e desde então se recuperaram para a faixa alta dos $30. A conferência preencheu a peça que faltava: o próprio relato da administração sobre o que deu errado, o que é corrigível e quais custos são pontuais.
Veja estimativas históricas e futuras para a ação da Pegasystems (É gratuito!) >>>
A Falha Foi Autoinfligida, e a Administração Disse Isso
Stillwell não se escondeu atrás do macro. Ele descreveu uma empresa que historicamente vendia para pessoas que já conhecia, um movimento de gerente de contas construído sobre relacionamentos de 20 anos, que não conseguiu pivotar rápido o suficiente quando a confusão da IA varreu seus compradores no início do ano. "Não acho que fizemos um bom trabalho executando isso", disse sobre o impulso de prospecção ativa e captação de novos clientes definido como prioridade para 2026. A equipe só se empenhou fortemente no final de junho, "tarde demais para realmente fazer diferença no 2º trimestre". Uma falha interna nomeada é algo que os investidores podem acompanhar, o que uma culpa vaga no mercado nunca é.
Ele também explicou por que o ano não poderia se autocorrigir. As campanhas da Pega duram dois ou três trimestres, então qualquer coisa fechando no segundo semestre precisava estar no pipeline meses antes. Sem um pipeline curto para conversão, a empresa alocou muito pouco ACV líquido novo no início e não teve meses de caixa restante para se recuperar dentro do ano. Um precipício de demanda pareceria diferente: o ACV total ainda cresceu, o momentum na nuvem continuou, e a receita reportada do 2º trimestre de $420,72 milhões ficou apenas 1,8% abaixo do esperado pelo mercado. O problema foi o formato do ano, não o tamanho do mercado.
Um Parceiro Que Agora Vende a Pega Como Seu Próprio Produto
Em 28 de agosto, a Coforge anunciou uma parceria expandida que permite que ela construa, empacote, dê marca e comercialize soluções baseadas na Pega sob seu próprio nome, uma mudança em relação a simplesmente revender o software. A reação da ação foi moderada, mas a leitura estratégica segue a expansão de "novos fluxos de trabalho, novos compradores" que Stillwell chamou de desbloqueio de crescimento. Uma empresa global de serviços colocando sua própria marca na plataforma amplia o topo do funil sem a Pega adicionar vendedores.
Este é um acordo comercial anunciado, então ele pertence à tese como um catalisador de distribuição, e não como um número. É importante porque a correção da Pega depende de alcançar centros de compra que nunca tocou. Stillwell foi explícito de que o crescimento requer vender "para novos casos de uso para os quais não vendemos", incluindo instituições financeiras com as quais a Pega nunca trabalhou.
A Pega lançou o Infinity '26, seu ambiente de desenvolvimento nativo em IA, cerca de 30 dias antes da conferência, e Stillwell ofereceu um ponto de prova marcante: um aplicativo que antes levava cerca de 2.000 horas para ser construído levou aos próprios engenheiros da Pega 45 horas com as novas ferramentas. Ele foi franco de que os clientes ainda não estão lá, e o obstáculo restante é a adoção, mas um ciclo de construção mais curto é como um funil mais amplo se transforma em receita fechada.

Veja como a Pegasystems se sai contra seus pares no TIKR (É gratuito!) >>>
A História do Caixa Está Intacta, Com Um Asterisco Que Se Resolve em 2027
O fluxo de caixa livre é onde o caso bull realmente reside, e Stillwell o defendeu diretamente. Ele reconheceu que o FCF de 2026 ficará abaixo da previsão original de $575 milhões, em parte porque um ACV mais baixo deixa pouco espaço para recuperação dentro do ano. Mas ele destacou uma distorção maior que os investidores continuam ignorando: os custos legais ligados à litigância com a Appian. A Pega resolveu suas ações de acionistas e derivativas este ano, e modelou cerca de $30 milhões em gastos legais, mas agora espera de $70 milhões a $90 milhões, uma oscilação que ele não adicionou de volta ao dar a previsão. Ele foi claro que o arrasto é "muito episódico" e não se repetirá em 2027 e 2028, com apenas o novo julgamento com a Appian no 1º trimestre de 2027 pendente. Caixa líquido no balanço significa que nada força a mão da administração enquanto a reconstrução se desenrola.
Um problema permanente de margem e uma conta legal pontual parecem idênticos em um único ano de fluxo de caixa, mas ganham múltiplos muito diferentes. O conjunto de pares enquadra o quanto o mercado está descontando: a Pega negocia a 10,7x EV/EBITDA NTM contra a Workday a 12,2x, a SAP a 15,9x e a Appian, sua rival na corte, a um múltiplo muito mais rico de 24,0x. Esse desconto só se mantém se o reset de crescimento provar ser permanente.
Há uma segunda razão, menos discutida, para que talvez não seja. Stillwell passou grande parte da conferência falando sobre como a Pega precifica a IA, e é um diferencial real: a empresa cobra um custo fixo por transação e absorve o risco dos tokens (tokens) ela mesma, direcionando cada etapa para o modelo mais barato que conclui o trabalho. "Previsibilidade para IA não significa IA gratuita. Significa IA previsível", disse ele. Para compradores corporativos com medo de contas de modelo fora de controle, um fornecedor que fixa o custo está vendendo algo que os rivais não podem facilmente igualar, e essa é a cunha de precificação que a reconstrução do go-to-market deve levar para novas contas.
Análise do Modelo Avançado do TIKR
- Preço Atual: $37.63
- Preço-Alvo (Médio): ~$50
- Retorno Total Potencial: ~33%
- TIR Anualizada: ~7% / ano

O Modelo de Valuation do TIKR usa o cenário de caso médio. Ele aponta para um valor justo próximo a $50 até o final de 2030, um retorno total de cerca de 33% e uma TIR próxima a 7% ao ano a partir do preço atual. Esse retorno é estável em vez de espetacular, o que é a leitura honesta sobre um nome onde o reset de crescimento é real, mas o motor de caixa não está quebrado.
Dois fatores impulsionam a linha de receita: o ACV da nuvem convertendo backlog travado em receita recorrente, e a expansão para novos clientes e novos fluxos de trabalho que o acordo com a Coforge e o Infinity '26 devem acelerar. O modelo assume um crescimento de receita futuro de cerca de 7% ao ano, abaixo do ritmo histórico da Pega, mas consistente com a previsão de reset. O fator de margem é a mix de assinaturas amadurecendo além do seu arrasto de reconhecimento de receita, que o modelo projeta para uma margem de lucro líquido próxima de 22%. O risco principal é aquele que o corte da previsão nomeou: a correção de execução levar mais de um ano para aparecer no ACV, fazendo o reset parecer estrutural. No lado positivo, o pipeline do segundo semestre converte, o arrasto legal desaparece, e o fluxo de caixa normalizado reavalia uma ação negociada com desconto em relação a todos os pares; no lado negativo, o ACV estagna na faixa alta de um dígito, o desconto em relação aos pares se solidifica, e esse retorno anualizado de ~7% é o que os detentores pacientes coletam enquanto esperam.
Conclusão
O próximo resultado, do 3º trimestre de 2026, com data prevista para 20 de outubro, é onde isso se resolve. Observe um número acima das manchetes: o ACV líquido novo. A administração enquadrou o ano inteiro em torno da concentração no segundo semestre, então um 3º trimestre que mostre a atividade de prospecção ativa se convertendo em contratos fechados confirma que a correção está funcionando, e o corte da previsão é lido como ruído. Se o ACV ficar fraco novamente sem tração de novos clientes, o reset parece estrutural, e o desconto que parece uma oportunidade hoje começa a parecer uma armadilha de valor.
Você Deve Investir na Pegasystems?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Pegasystems e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma lista de observação gratuita para acompanhar a Pegasystems ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Pegasystems no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e muito mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!